
Issue #222:
比特幣蓄勢待發,靜候聯準會利率決策
賣壓降溫,宏觀風險升溫
比特幣近期的盤整反映出市場賣壓有限,但買盤需求仍不足以支撐向上突破。與此同時,能源成本上升、實質殖利率走高,加上消費者信心走弱,正在聯準會 9 月 16 日利率決策前,形塑更為艱難的宏觀環境。
比特幣(BTC)已在 5.5% 的區間內盤整超過 24 個交易日,區間內約有84 萬枚 BTC 的成本基礎。獲利了結的力道已大幅放緩:賣方風險比率(Sell-Side Risk Ratio)已降至 7 個基點,代表已實現賣壓處於過去一年來的低位。然而,供給縮減並未能吸引積極買盤進場。槓桿部位已在區間上緣與下緣同步堆積,估計82,000 美元附近潛在的空頭清算規模高達 19.5 億美元,而 75,000 至 76,000 美元之間則聚集了大量脆弱的多頭部位。這些槓桿集中區可能會在利率決策公布前後放大價格波動。
目前宏觀環境的主要制約因素,是持續緊縮貨幣政策的可能性。8 月消費者物價與生產者物價雙雙月增 0.4%,主要受能源成本推動。儘管年增率整體通膨維持在 3.4%,核心通膨年增率也回落至 2.4%,但月度數據的加速,已強化了市場對升息的預期。期貨市場目前已將本週升息 25 個基點的機率定價為 88.5%。隨著10 年期公債實質殖利率攀升至 2.55%,金融環境已然收緊,持有 BTC 的機會成本也隨之上升。本次會議公布的利率預測,將是市場判斷未來僅有一次升息、抑或進一步緊縮的關鍵依據。
能源衝擊的影響也有蔓延至燃料價格以外的跡象。布蘭特原油目前已遠高於每桶 100 美元,美國零售柴油價格更上漲至每加侖 5.65 美元,推升貨運、農業與物流等各環節的成本壓力。戰略石油儲備已降至 2.854 億桶,緊急緩衝空間隨之縮小。消費者信心也因此走弱,未來一年通膨預期上升至 4.6%,長期通膨預期則小幅上揚至 3.4%。這樣的組合讓聯準會的因應更加棘手:更緊縮的政策雖能抑制需求,卻無法修復受阻的能源供給。
整體而言,對 BTC 來說,儘管市場賣壓已見減輕,但這一因素本身仍不足以支撐持續性的反彈。若要出現更強勁的需求回應,市場仍須克服偏高的實質殖利率與持續居高不下的能源成本。聯準會後續的政策指引、實質殖利率的走勢,以及燃料價格壓力是否緩解,都將是判斷目前區間最終會走向趨勢性行情、還是延續震盪的關鍵。
市場訊號
槓桿部位於區間邊緣持續堆積
BTC 在過去 24 個交易日中,一直於 5.5% 的區間內盤整。正如 9 月 9 日部落格週間更新中所指出,區間內約有 84 萬枚 BTC 的成本基礎。
這使得相對大量的 BTC 供給處於浮動狀態,即便僅是數個基點的價格波動,也可能讓相當一部分供給從獲利轉為虧損。這也促使市場參與度在區間兩端明顯升高,槓桿部位隨之持續堆積。
然而值得留意的是,區間上緣與下緣的成交量,都明顯低於區間中段。這顯示從成交量分布的角度來看,價格仍持續圍繞著「合理價值」區間運行。
9 月初價格上探 81,300 美元壓力位時,遭遇的賣壓相當有限,而後續多次嘗試突破 80,000 美元時,也延續了這樣的模式。然而,市場同樣缺乏積極買盤推動 BTC 進一步走高,使得價格在極低的成交量下,停滯於區間低點附近。
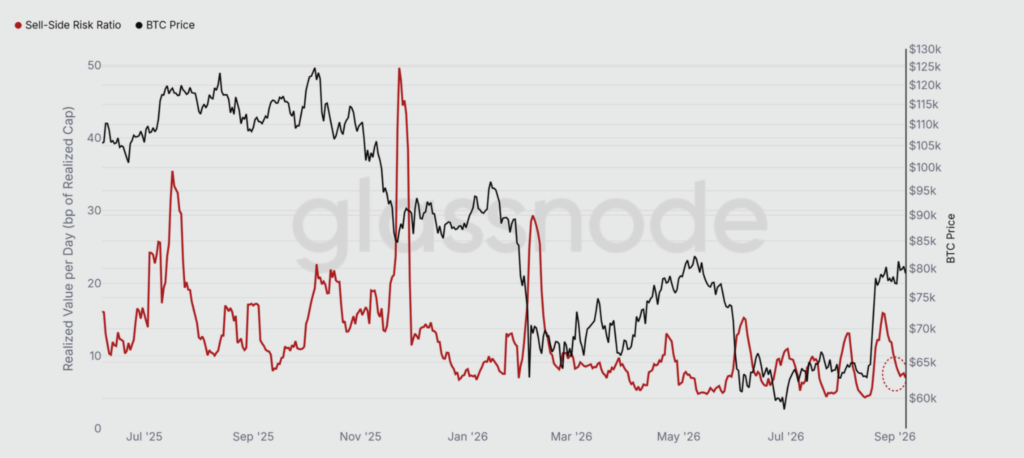
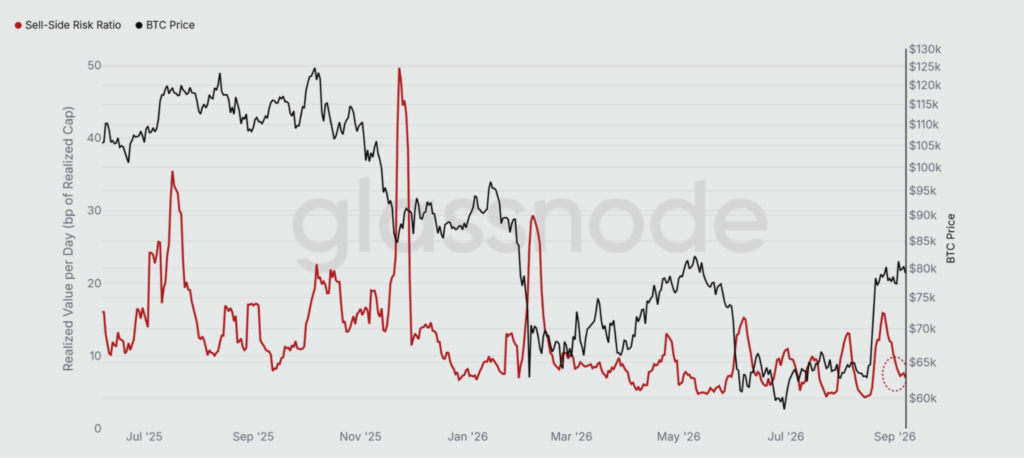
圖 1:BTC 賣方風險比率與價格對照。(資料來源:Glassnode)
以七日滾動指標來看,衡量已實現總損益相對於已實現市值(Realised Cap)比重的賣方風險比率,已降至 7 個基點,較 8 月高點時的 16 個基點大幅下滑。先前 2025 年 7 月與 2025 年 10 月的局部高點,分別將此數值推升至 35 與 23 個基點。因此,目前的水準已使每日賣方實現損益,處於過去一年來的最低水準之列。
長期持有者的獲利了結比例也大幅收斂,從 8 月高峰時的 88%,降至目前的 42%。
即便在 9 月 3 日 BTC 漲至 82,320 美元、獲利了結一度飆升之際,其實現水準仍不到 5 月 BTC 同樣衝高至 80,000 美元以上時的一半。
目前的賣壓主要來自較新進的市場參與者,但這群人整體的成交量仍相對有限。若賣方風險比率持續擴大並重返 16 個基點以上,將意味著較大規模的籌碼派發可能再度出現。在這一情況真正發生之前,現貨市場在目前估值下的供給仍然有限,而多頭則缺乏足夠積極的買盤,來推動價格進一步走高。
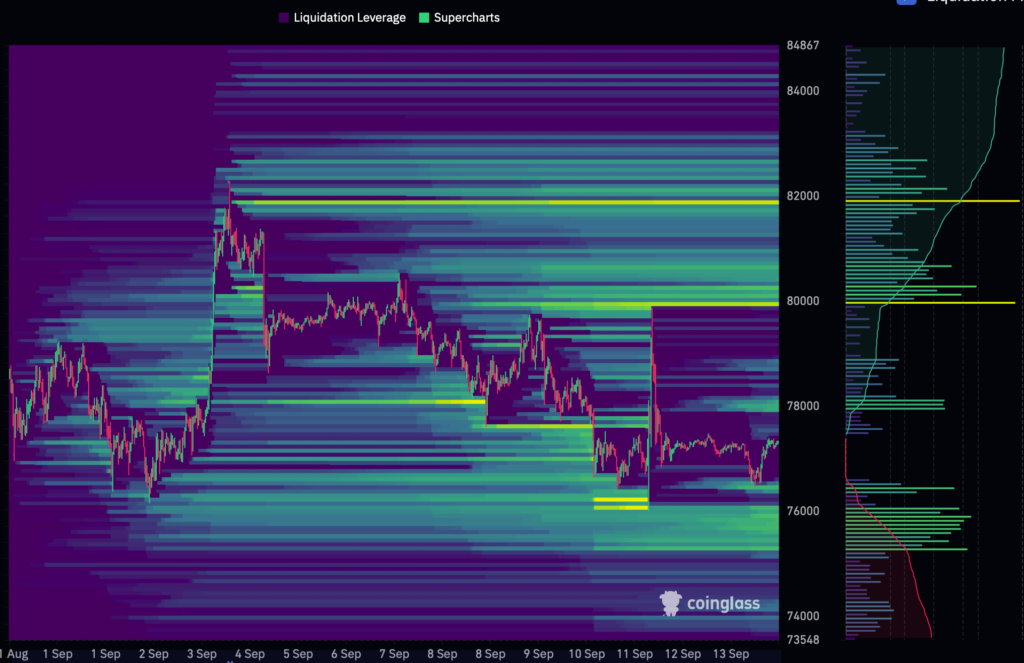
圖 2:比特幣永續合約交易對之綜合清算熱力圖。(資料來源:Coinglass)
繼 8 月 19 日至 20 日觸發的大規模空頭清算之後,82,000 美元附近——即目前區間高點上方——的空頭部位集中度已擴大 43%。若價格突破此一水準,且假設持倉結構維持不變,累計潛在空頭清算的名目價值可能高達 19.5 億美元。值得注意的是,這一堆積是在全球未平倉量降溫、且整體清算圖密度已收縮三分之一的情況下發生的(參見上方圖 2)。這使得該價位目前已成為預期清算量高度集中的關鍵門檻。
在區間下緣,75,000 至 76,000 美元之間的多頭清算群聚,則有助於界定價格底部。若價格能持續突破 82,000 美元,可能觸發主要的空頭清算池;反之,若跌破 76,000 美元,則可能引發連鎖式的多頭清算。當價格長期受困於狹窄區間時,出現清算群聚是相當常見的現象。
這兩個清算區間的差異在於:上緣區間的部位數量相對有限,且高度集中在 82,000 美元這一特定價位;而下緣區間的部位分布則較為平均,但加總後仍構成相當可觀的潛在多頭清算規模。
考量本週即將公布的利率決策,兩個區域雙雙遭到測試並不令人意外,而任何一次行情的性質,都將取決於分別位於目前區間兩端外側的不同清算結構。
比特幣 ETF 遭賣出,以太幣 ETF 獲買盤青睞
自 8 月非農就業報告公布以來,已過去七個交易日。比特幣在這段期間,已回吐了 9 月 3 日觸及 82,320 美元高點(較熊市低點反彈 42.4%)時取得的大部分漲幅。這份非農報告正是首個催化劑,將本週 9 月 16 日 FOMC 會議的升息機率,從五五波推升至目前的 88.5%。
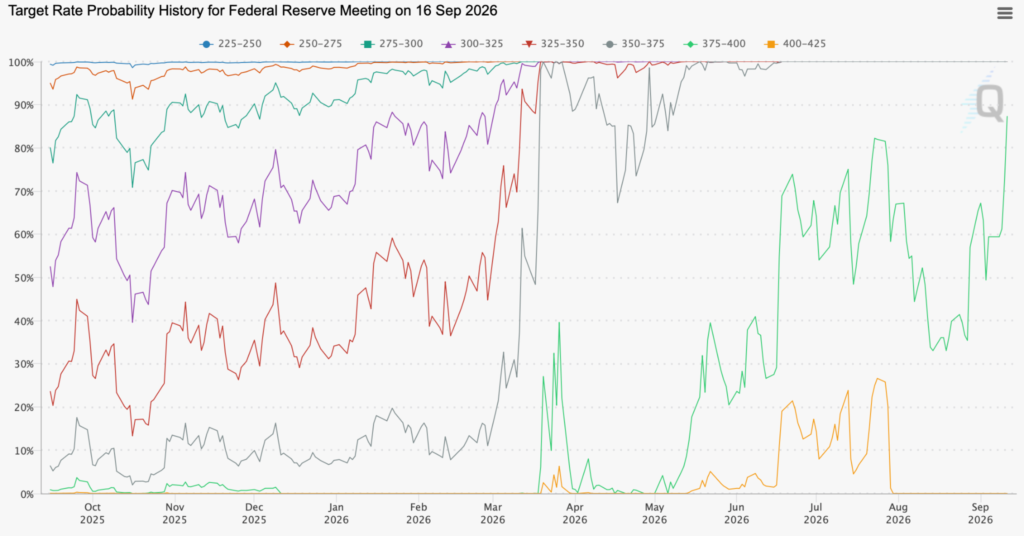
圖 3:9 月 16 日 FOMC 會議利率機率隨時間變化之歷史紀錄。(資料來源:FedWatch)
上圖中 375–400 個基點的線代表 25 個基點升息情境,9 月 3 日之後市場預期明顯攀升的跡象十分顯著。
上週,BTC 持續在 5.5% 的區間內震盪,落在我們定義的較短週期區間 77,100 至 81,300 美元之間。週線收盤落在 77,100 美元的區間低點,也就是我們在上週的 Bitfinex Alpha 情報更新中,設定為中週期上升趨勢須守住的關鍵水位。週四收在 76,648 美元,是自 8 月 21 日該區間形成以來,首次日線收盤跌破區間下緣,且這一跌破發生在收盤前最後兩小時,當時 Bitfinex 現貨成交量不足 40 枚 BTC。週五與週六則小幅收復並站回區間之上,顯示儘管市場確實存在潛在弱勢,區間低點目前仍獲得防守。跌破區間下緣的過程皆伴隨極低的成交量,這並非 BTC 典型的區間崩潰模式。
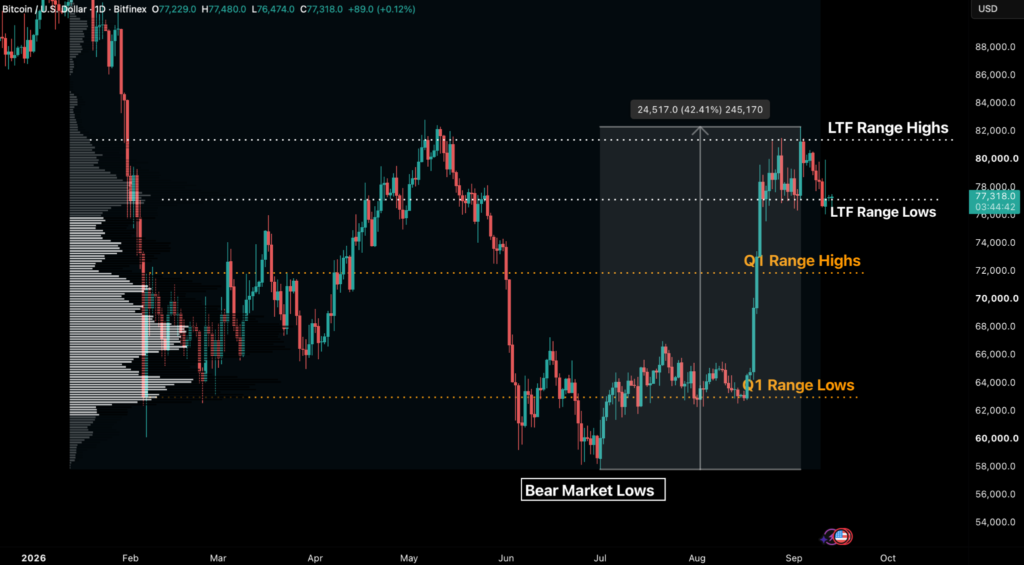
圖 4:BTC/USD 日線圖。(資料來源:Bitfinex)
這波賣壓大多來自美國現貨比特幣 ETF,上週四個交易日皆錄得資金淨流出,累計贖回金額達 4.627 億美元。相較之下,現貨以太幣基金則吸引了1.969 億美元的資金流入。
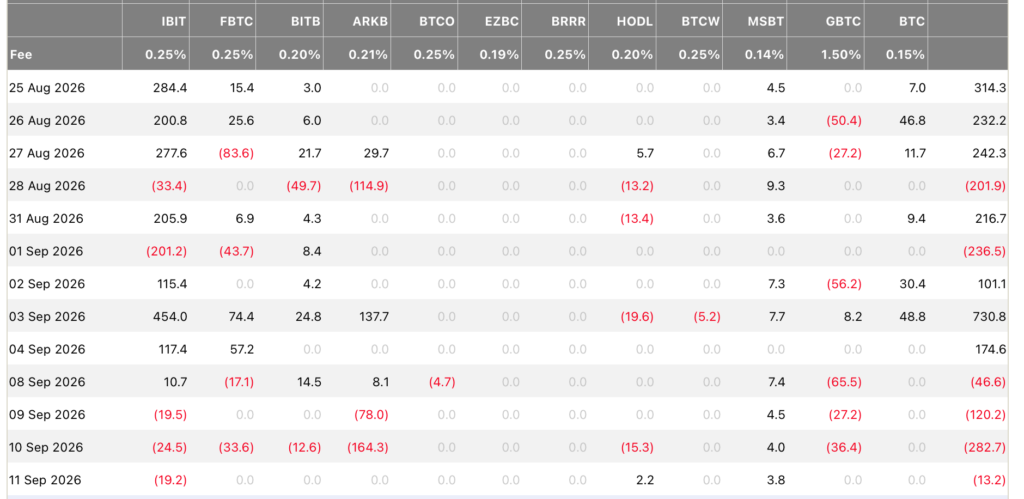
圖 5:美國現貨比特幣 ETF 全發行商淨資金流向。(資料來源:FarsideUK)
在連續三週擔任主要買方——包括在 8 月 BTC 突破期間,當時更觸發史上最大規模的空頭清算事件——之後,現貨比特幣 ETF 上週轉為最主要的賣壓來源(參見上方圖 12)。
這四個交易日累計 4.627 億美元的淨贖回,終結了 2026 年迄今為止最為強勁的連續三週資金淨流入。以當週均價計算,機構資金合計拋售近 5,900 枚 BTC,約為每週新增供給量 3,150 枚 BTC 的 1.9 倍。僅僅一週之前,這些投資工具還吸納了近 12,300 枚 BTC,相當於新增供給量的 3.9 倍,等於單週基金需求出現高達 14.5 億美元的劇烈擺盪。
值得留意的正面訊號是,比特幣 ETF 的資金外流規模其實相當有限:IBIT 僅流出 5,250 萬美元,FBTC 則流出 5,070 萬美元。9 月迄今的月度淨流入依舊維持正值,達 3.073 億美元,顯示儘管單週出現回吐,月度買盤力道仍然存在。
以太幣資產持續成長
整體而言,機構資金並未大幅撤出加密市場。現貨以太幣基金持續受惠於資金流入,光是上週五單日便吸引 2.164 億美元。這波資金流入正值以太幣單日上漲 8.3%,並觸發近 2.55 億美元的空頭清算,為 2025 年 10 月 10 日以來第三高的規模。以太幣目前的走勢,可視為與 BTC 在 8 月 19 日、隨美國財政部公布買回公債公告後急漲的行情類似。
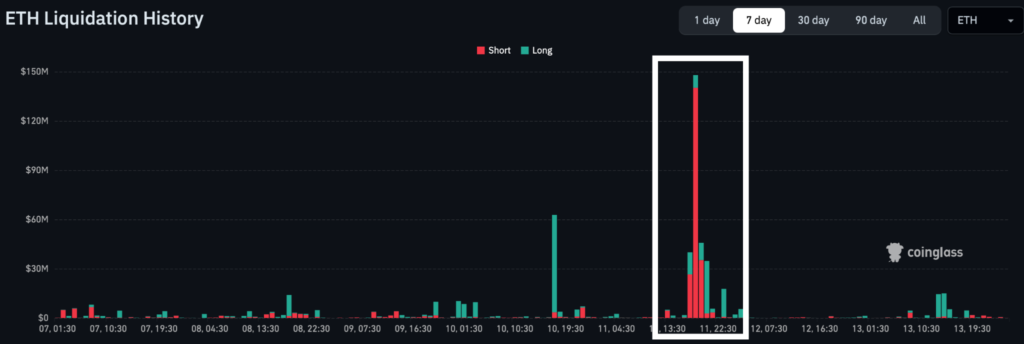
圖 6:以太幣全永續合約交易對清算情況。(資料來源:Coinglass)
我們預期以太幣若出現回檔,9 月 11 日觸及的日線低點 2,432 美元應可作為支撐。若上升動能得以延續,通常這類爆發性行情之前所建立的低點應能守住,尤其是在上方供給已大量被市場吸收的情況下。
以太幣相關基金月初至今已累計吸金 3.244 億美元,超越比特幣的 3.073 億美元,即便其資產規模僅約為比特幣的六分之一。在受監管的衍生性商品市場方面,截至 9 月 12 日最新公布的期貨持倉報告顯示,隨著未平倉量增加 7%,槓桿交易者同步擴大了多頭與空頭的曝險部位。
這顯示市場在利率決策前,重新建立的是現貨與期現套利部位,而非單純的方向性押注。交易者正建立 ETH ETF 部位,作為交易 CME 期貨的擔保品,同時賺取額外收益。這也說明了為何相較於比特幣 ETF,市場對以太幣 ETF 商品的興趣更為強勁,因其提供更高的基差率,以及來自以太幣質押的潛在收益。此外,企業資產負債表買進 BTC 的動作上週也暫緩,Strategy 於週一申報文件中確認未有新增比特幣買進。
9 月 11 日,以太幣出現一波顯著的軋空行情,原因在於其空頭部位較為擁擠:以太幣空頭清算規模約達 2.55 億美元,相較之下 BTC 空頭清算僅 1.72 億美元,且後者的未平倉基數也更大。這意味著目前以太幣的買盤更多是一次部位調整事件,而非真正的資金再配置,除非未來能看到更多不依賴軋空背景的現貨買盤證據。
宏觀經濟概覽
能源成本推升通膨,聯準會九月利率決策前景承壓
根據 CME FedWatch 數據,利率期貨市場目前隱含聯準會於 9 月 16 日升息 25 個基點的機率為 88.5%。與政策預期連動最密切的 2 年期公債殖利率,已從 9 月 8 日的 4.39%,上升至 9 月 11 日的 4.63%。
受能源成本上升影響,8 月消費者與生產者通膨雙雙走高。週三的利率決策目前看來已幾乎底定,8 月數據真正改變的,其實是市場對於「接下來會如何」的疑問。
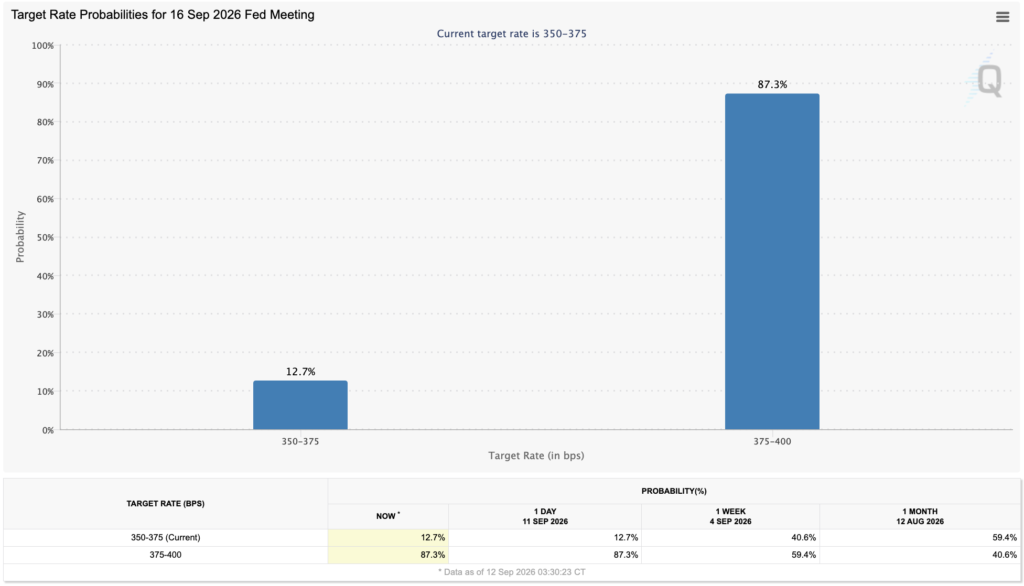
圖 7:2026 年 9 月 16 日聯準會會議目標利率機率分布。(資料來源:CME FedWatch Tool)
2026 年 9 月 11 日公布的 8 月消費者物價指數(CPI)顯示,消費者物價較 7 月上漲 0.4%,年增率則維持在 3.4%。剔除波動較大的食品與能源價格的核心通膨,當月上漲 0.3%,但年增率則由 2.5% 回落至 2.4%。
這一區別十分重要,因為儘管 8 月物價上漲速度加快,年增率卻並未跟著加速。這兩項數據回答的其實是不同的問題:月增率比較的是 8 月與 7 月,而 7 月的漲幅異常溫和,僅有 0.1%,使得 8 月 0.4% 的月增率看起來格外顯著。
年增率則是比較 8 月與去年同期,而去年 8 月物價同樣上漲 0.4%。在年度比較中,一個高漲幅的月份取代了另一個,使得年增率維持在 3.4% 不變。去年 8 月的核心物價同樣上漲 0.3%,這也解釋了為何核心通膨年增率幾乎沒有變動,僅由 2.5% 微幅回落至 2.4%。這正是聯準會格外關注月度數據的原因,即便近期物價壓力正在加速累積,年增率仍可能維持穩定表象。
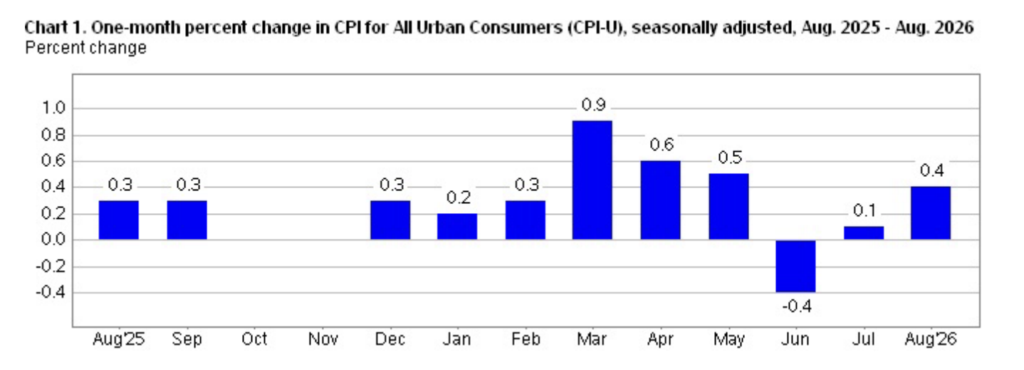
圖 8:美國消費者物價指數單月變動率。(資料來源:美國勞工統計局)
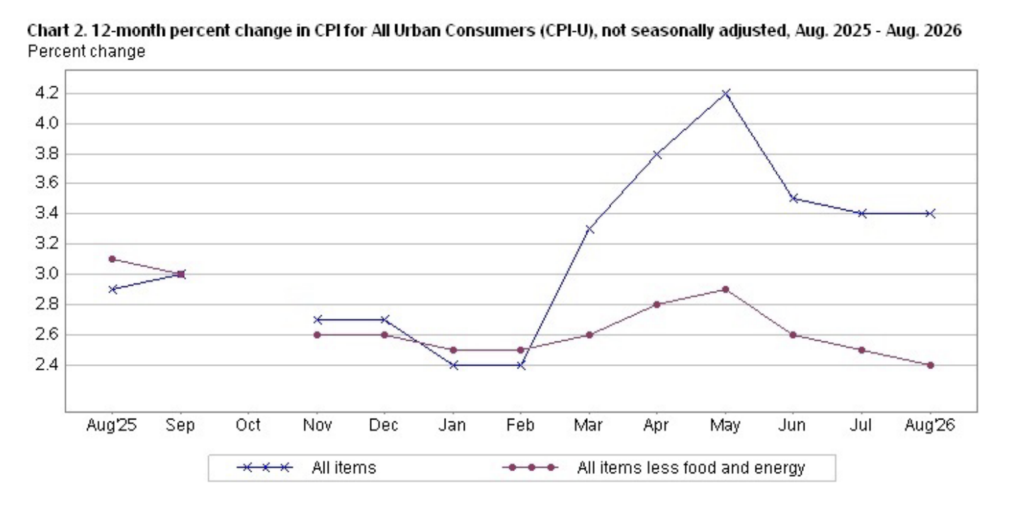
圖 9:美國消費者物價指數 12 個月變動率。(資料來源:美國勞工統計局)
能源價格當月上漲 2.1%,此前 7 月則下跌 1.5%。汽油價格上漲 3.9%,貢獻了整體 CPI 月增率逾三分之一的漲幅。機票價格同樣上漲 2.7%,但食品價格漲幅相對溫和,僅 0.1%。在核心指數中權重最大的房租項目上漲 0.3%,年增率則仍達 3%。這些數據顯示,燃料是短期通膨壓力的主要驅動力,但房租的上漲也說明壓力並不僅限於能源層面。
生產者物價方面,國內生產者收取價格當月同樣上漲 0.4%,12 個月累計漲幅達 5.4%。商品價格上漲 1.1%,主要受能源成本推升 4.2% 所致,其中柴油價格更是暴漲 24.1%。若剔除食品、能源與貿易服務,生產者物價當月上漲 0.3%,年增率則為 4.7%。
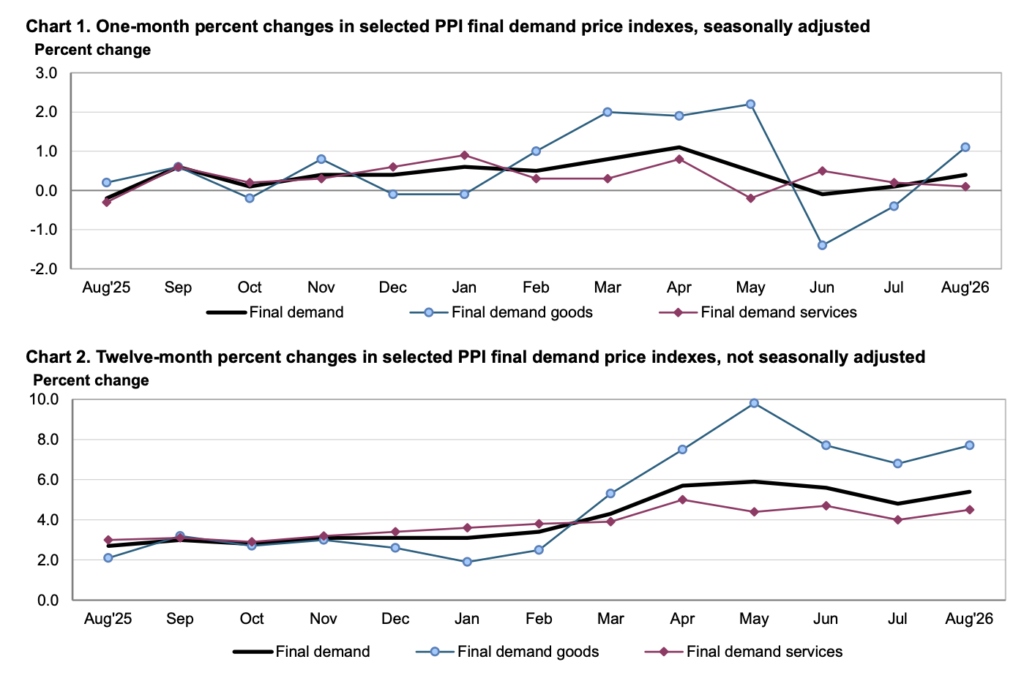
圖 10:美國生產者物價指數單月變動率(上)與一年期變動率(下)。(資料來源:美國勞工統計局)
金融環境已然收緊
市場其實已經率先展開金融環境的緊縮。10 年期公債殖利率本週收在 4.96%,30 年期則收在 5.36%。與此同時,剔除預期通膨、反映十年期借貸實質報酬要求的 10 年期抗通膨公債殖利率,也已從 9 月 8 日的 2.43%上升至 9 月 10 日的 2.55%。這意味著,在聯準會正式行動之前,整體經濟的借貸成本便已開始走高。儘管更高的借貸成本能夠抑制支出,並限制企業轉嫁成本上升的能力,卻無法修復受阻的石油供給,這使得升息與否,最終仍取決於政策判斷,而非單純針對燃料價格高漲的自動反應。
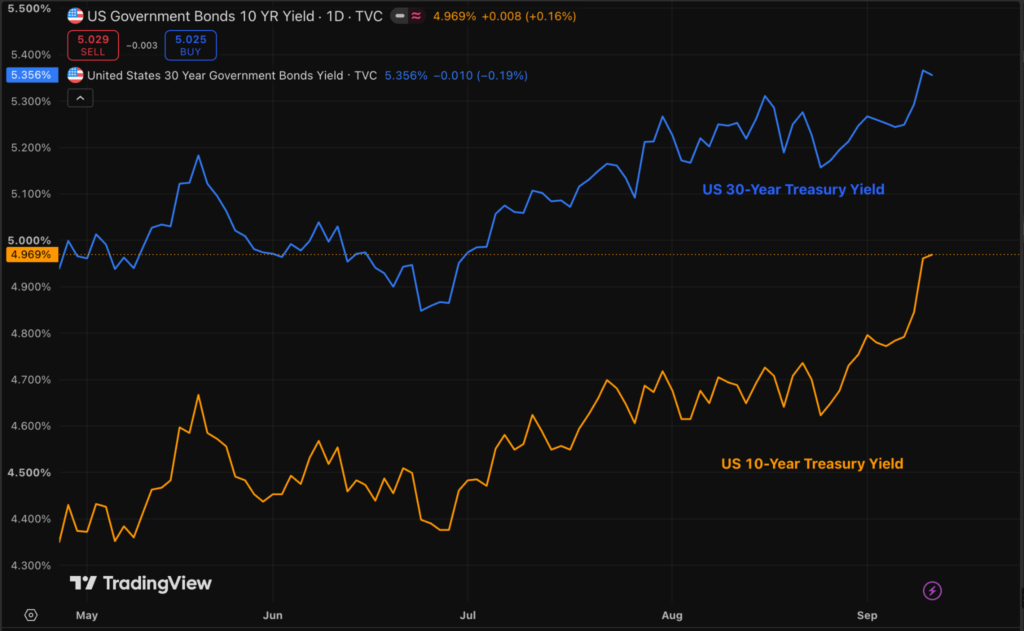
圖 11:美國 10 年期與 30 年期公債殖利率。(圖表來源:TradingView)
週三決策公布時同步釋出的利率預測,其資訊含量將高於決策本身,因為它將揭示政策制定者預期的是單次升息、抑或一系列連續升息。至於聯準會真正鎖定的物價指標——個人消費支出物價指數(PCE)的 8 月數據,則要等到會議投票兩週後的 9 月 30 日才會公布。
這對比特幣的意義
對比特幣而言,貨幣政策決策中最重要的指標,是實質貼現率。目前來到 2.55% 的 10 年期抗通膨公債殖利率,形同為任何不具配息的資產設下一道不斷墊高的無風險門檻。而在真正升息之前,這項指標便已持續走高。
這也使得 BTC 目前被壓制在 77,000 美元附近。週三之後值得關注的關鍵指標,是這項實質殖利率是否會持續維持在 2.5% 以上,並延續至 10 月。若確實如此,該資產的漲幅很可能會受到壓抑。
能源衝擊加劇家庭財務壓力
隨著中東地區衝突再度升溫、持續干擾供給,布蘭特原油 9 月 9 日收於每桶 109.51 美元,較 9 月 3 日的 100.52 美元進一步走高,西德州中質原油也攀升至 97.26 美元。緊急儲備所能提供的緩衝,已較春季時更為有限,消費者信心也在 9 月初隨著家庭上調通膨預期而明顯走弱。能源衝擊的影響,如今已從期貨市場蔓延至家庭預算,這正是它開始對聯準會形成制約的地方。
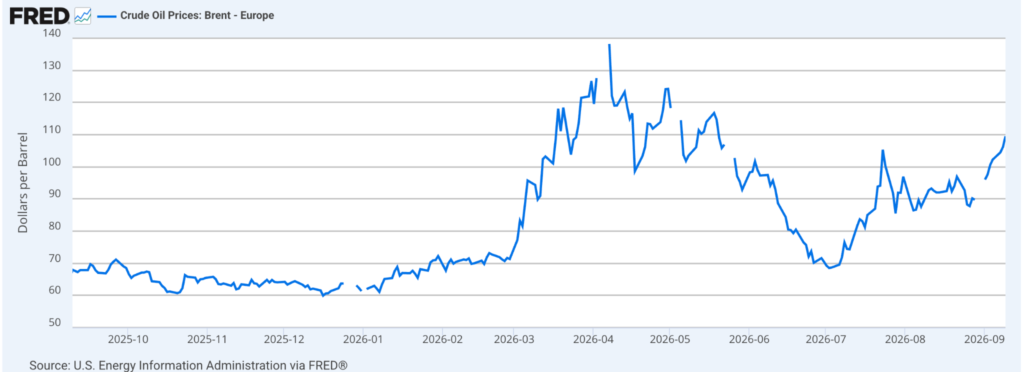
圖 12:原油價格──布蘭特原油(歐洲,2025–2026),單位為美元/桶
這波壓力主要集中在柴油、而非汽油,而這項區別正是本文論點的核心所在。截至9 月 8 日當週,零售柴油均價為每加侖 5.65 美元,單週上漲 36.8 美分,年增更達 2.201 美元;相較之下,零售汽油均價為 4.157 美元,單週僅上漲 8.6 美分。汽油是家庭的直接支出——而且是相當痛苦的一項支出。柴油則是一項成本輸入,凡是被種植、運送或儲存的一切商品,其價格都會納入柴油成本,這意味著它是透過食品與貨運,在數月之後才傳導至消費者,而非今天就反映在加油站油價上。時機上的重疊更讓問題雪上加霜:收穫季節與冬季暖氣備貨恰好共用同一批原油,農場、貨運業者與一般家庭同時都需要這些燃料。
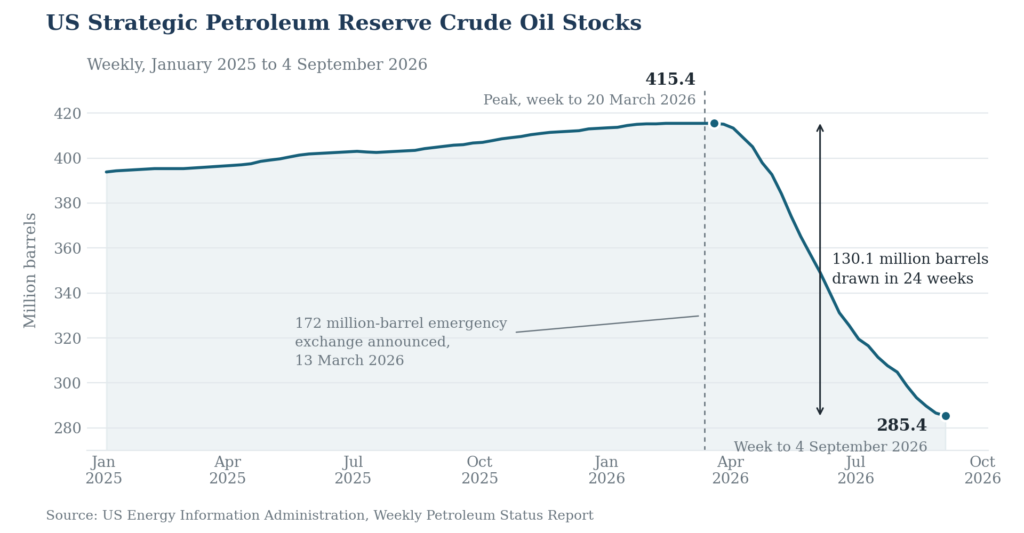
圖 13:美國戰略石油儲備原油庫存。(資料來源:美國能源資訊署)
緊急儲備所能提供的緩衝同樣正在縮小。美國能源部曾於2026 年 3 月 13 日宣布一項 1.72 億桶的緊急交換釋出計畫,首批釋出 8,600 萬桶,作為與其他國際能源總署(IEA)成員國協調釋放計畫的一部分。此後,美國戰略石油儲備已下滑約 1.26 億桶,從 2025 年底的 4.11 億桶,降至截至 9 月 4 日當週的 2.854 億桶。隨著荷莫茲海峽通行狀況改善,庫存下滑的速度已有所放緩:截至 8 月 7 日當週為 610 萬桶,到 9 月 4 日當週已降至 120 萬桶。戰略儲備雖能緩解供給中斷的衝擊,但重建庫存需要時間,且釋出的原油是依排程、而非固定日期歸還給能源部。
家庭消費者其實早已轉趨謹慎。密西根大學公布的 9 月消費者信心指數初值,已由 8 月的 51.7 降至 47.8。這波下滑主要集中在「預期」分項:該分項由 51.5 降至 45.8,而「當前狀況」分項僅小幅由 51.9 降至 50.9。這顯示消費者更擔憂的是未來財務狀況與整體商業環境,而非當下出現的突發惡化。
未來一年通膨預期,已由 4.0% 上升至 4.6%。這些數字反映的是家庭對物價走勢的「預期」,而非實際測得的通膨,且未來一年的預期通常會隨油價波動、也會隨之回落。真正值得聯準會關注的,是長期通膨預期,而該指標同樣朝同一方向移動,由 3.3% 上升至 3.4%。理論上,這種展望期如此長遠的預期,理應不受本月燃料成本波動影響,維持穩定錨定。
這份調查因此讓政策上的兩難更加尖銳。家庭預期自身預算將面臨更大壓力,但更高的利率同樣會推升借貸成本、抑制需求。綜合這些證據顯示,聯準會即將面對一段艱難時期,須判斷能源成本是否正在形成持久性的通膨壓力,同時消費者對自身承受壓力的信心也正逐漸減弱。
這對加密貨幣市場的意義
這一影響的傳導途徑,是透過聯準會的政策操作空間,而非投資人的風險偏好。一場連長期通膨預期都一併推升,而不僅僅是未來一年預期的能源衝擊,是央行無法選擇忽視的,而這正是許多看多比特幣宏觀論述背後的一項重要假設。
升息會收緊流動性,卻無法讓哪怕一桶原油的供給重新恢復,因此短期內,能源衝擊與政策回應會朝同一方向施壓。值得關注的指標,是每週公布的 EIA 零售柴油價格與布蘭特原油價格,若布蘭特油價回落並收在 90 美元以下,其對通膨預期管道的緩解效果,恐怕會比聯準會週三所說的任何話都來得更快。
哪些情況將證明此一判斷錯誤
本系列文章背後有兩項核心判斷:其一,9 月 16 日的升息將是一系列連續升息的起點,而非單次的保險性措施;其二,8 月的通膨衝力是由能源所主導,目前仍在傳導之中,且已開始滲透至家庭的通膨預期。這兩項判斷都能在數週之內獲得驗證。
聯邦公開市場委員會(FOMC)於 9 月 16 日維持目標區間於 3.50% 至 3.75% 不變,或當天公布的利率預測中位數顯示 9 月之後不再有進一步升息。
布蘭特原油連續五個交易日收在每桶 90 美元以下,或零售柴油價格在連續兩週的 EIA 報告中,跌破每加侖 5.50 美元。
9 月核心 CPI 月增率降至 0.2% 或以下,且能源指數呈現負值,代表 8 月的通膨加速並未進一步擴散。
10 年期抗通膨公債殖利率回落至 2.40% 以下,並連續兩週維持在此水準之下,移除本文論點所依賴的實質利率緊縮基礎。
密西根大學長期通膨預期,在 9 月終值或 10 月初值中回落至 3.3% 或以下,代表通膨預期的錨定效果依舊有效。
30 年期公債殖利率跌破 5.20%,同時擴大規模的長天期公債回購持續進行,代表長天期市場正被消化去化,而非重新定價。