Issue #223:
BTC 突破區間,直面 $85,000 考驗
殖利率壓力消退,BTC 順利突破阻力
比特幣已從上週的升息衝擊中回穩,並突破了 9 月大部分時間箱定價格的 $77,100–$81,300 區間。9 月 18 日單日大漲 5.9%,當天美國現貨比特幣 ETF 吸引 4.33 億美元資金流入,帶動價格重新站上 $77,100 支撐位,並將 BTC 推向 $81,300 壓力位。隨後 BTC 順利突破該關卡,並在 9 月 21 日進一步延伸漲勢,逼近 $85,000。此輪反彈主要由現貨買盤推動,但投資人於成本價附近的賣壓依然限制了後續漲勢的延續性。Strategy 與 Strive 今日揭露的購買紀錄,則為企業買盤可能重新回溫提供了初步訊號,此前企業買盤已連續一季明顯放緩。
總經背景依然嚴峻。聯準會已將利率上調至 3.75%–4%,並預期今年還會再升息一次,且通膨要到 2029 年才能回到目標水準。政府與企業的龐大舉債持續對公債殖利率造成壓力,意味著即使升息循環結束,信貸成本恐仍將維持高檔。當前 2.68% 的10 年期通膨調整後公債殖利率也提高了持有 BTC 這類無收益資產的機會成本。
與此同時,強勁的消費數據掩蓋了家庭端持續升溫的壓力。8 月零售銷售成長 1.2%,即使排除燃料因素仍有成長,但能源成本上升正壓縮消費者的購買力,消費者信心也隨之走弱。這使聯準會面臨的局面是:整體需求依然強韌,但同時也有部分家庭正承受生活與借貸成本上升的壓力。
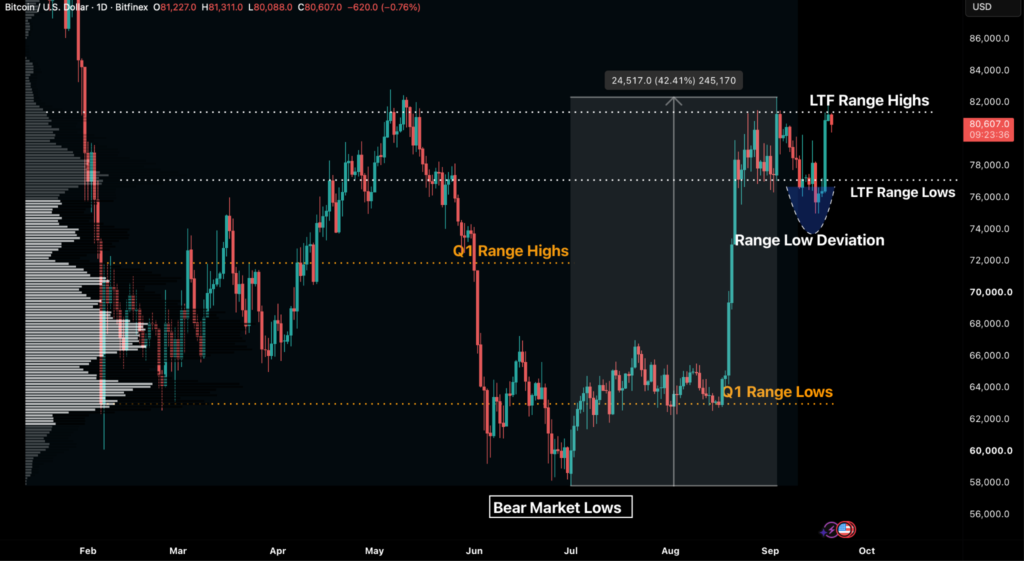
我們先前的基準情境預期 BTC 將於 $77,100 至 $81,300 區間內震盪。如今 BTC 已突破該區間,並朝 $85,000 邁進。若 ETF 資金持續流入、現貨買盤延續,且未平倉量同步擴張,將進一步確認此次突破具備延續性。
市場訊號
BTC 突破區間,$85,000 成為市場焦點
比特幣走勢逆勢反彈。上週稍早才剛失守 20 日區間下緣 $77,100,一度重挫至 $74,985 低點,卻在 9 月 18 日單日勁揚 5.9%,創下自 8 月 21 日以來最大單日漲幅,美國現貨比特幣 ETF 更於同日吸引 4.33 億美元資金流入。
此次反彈的背景是美國證券交易委員會(SEC)頒布新規則,解除美股代幣化交易的限制;儘管《Clarity Act》未能在國會取得進展,且市場也已大致消化本次升息,反彈仍如期而至。
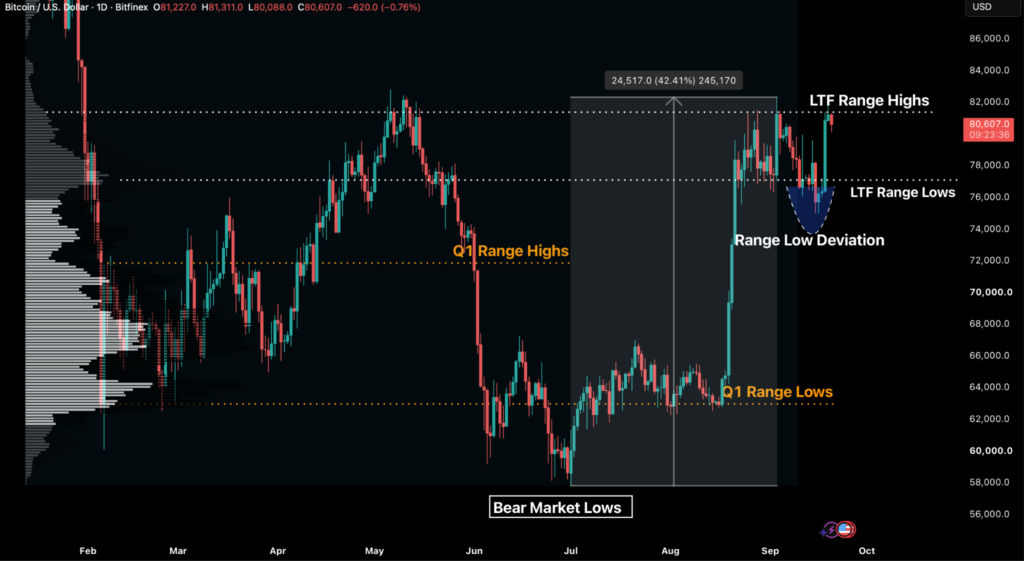
圖 1:BTC/USD 日線圖(資料來源:Bitfinex)
本輪漲勢主要由現貨市場需求推動。以幣本位計算的未平倉量在價格上漲過程中下滑,資金費率則維持中性,顯示未平倉量的減少同時也伴隨永續合約多頭部位的平倉了結。BTC 目前已站上 $81,300 阻力位,也就是成交量價值區間(Volume Value Area)的上緣,市場估計約有123 萬枚 BTC 在此區間累積籌碼,且成本大多已接近或高於損益兩平點。這個位置正是我們目前設定的區間上緣,也是 9 月 3 日 BTC 前次上攻時遭到壓回的同一價位。
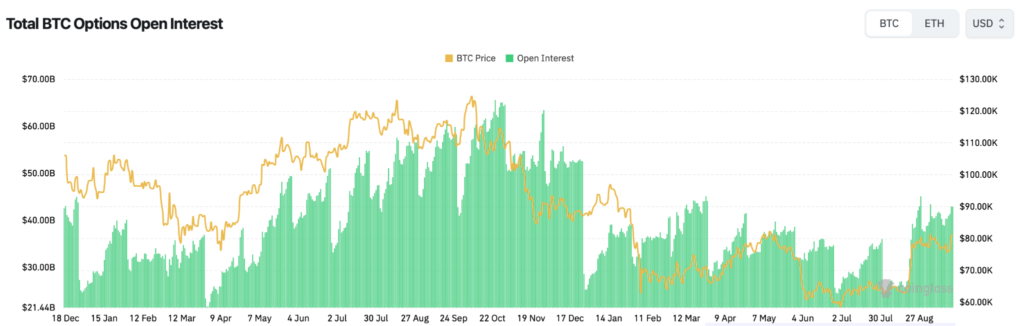
圖 2:比特幣選擇權總未平倉量(資料來源:Coinglass)
與當時相比,目前交易環境的差異在於永續合約與期貨交易對的未平倉量都相對溫和許多。選擇權部位則明顯偏多,買權(Call)平均權利金來到今年以來最高水準,BTC 選擇權未平倉量也升至 2026 年新高,落在 428 億至 432 億美元區間(見上方圖 2)。
誰在持有比特幣?成本又落在哪裡?
衡量活躍市場參與者整體成本的「真實市場均值」(True Market Mean)目前落在 $76,677。現貨價格曾在 9 月 15 日至 17 日一度跌破此基準,隨後於 9 月 18 日重新站上該水準,也讓一般活躍市場參與者重回獲利狀態。
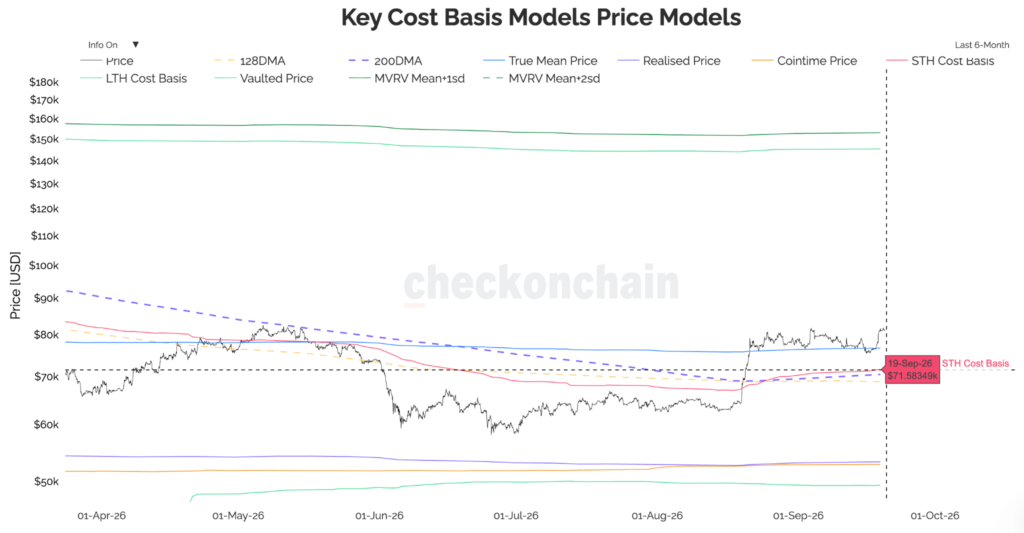
圖 3:比特幣價格對比短期持有者成本與真實市場均值(近六個月,資料來源:Checkonchain)
短期持有者(持幣未滿 155 天者)的成本目前為 $71,600,較 9 月 16 日的 $71,300 上升。這項變化顯示,整體而言,短期持有者持續以更高價格買進,或部分持有者以較低價格賣出,兩者都推升了平均成本。
隨著 BTC 區間上移至 $81,300 之上,此族群目前帳面上有超過 13% 的未實現獲利。然而,這個數字掩蓋了仍在持續發酵的關鍵供給動態。我們於 9 月 16 日發布的情報更新指出,過去一個月內約有 123 萬枚 BTC 在 $77,100–$81,300 區間累積籌碼。目前價格已明顯高於 $81,300,且相當比例的買家已處於損益兩平點之上,市場正進入參與者傾向獲利了結、分批出貨的關鍵門檻。
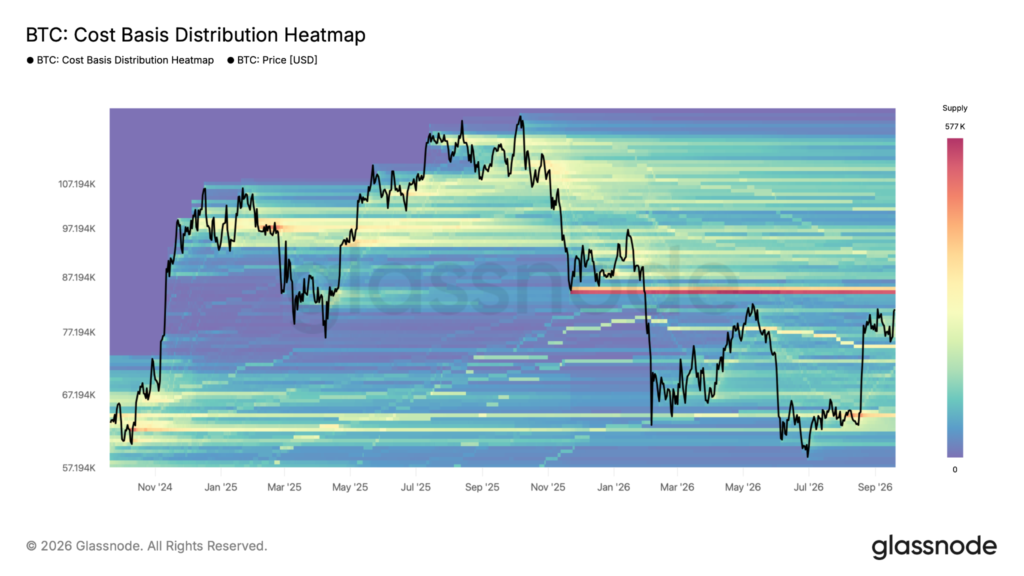
圖 4:比特幣成本分布熱力圖(資料來源:Glassnode)
我們在 9 月 3 日測試區間高點時,也曾見到類似情況:2 月與 3 月買進的投資人在相同的壓力位附近進行損益兩平的賣出,抑制了漲勢。
當前市場結構的特殊之處——即便對比 5 月站上 $80,000 的那波漲勢——在於價格下方擁有更厚實的緩衝空間,而不僅僅是上方的賣壓供給。目前的成交量價值區間明顯更寬,落在 $77,100 至 $81,300。回顧 5 月站上 $80,000 附近時,短期持有者成本也大約在 $80,000 上下,一旦出現小幅回檔,整體族群便容易陷入虧損。反觀現在,由於短期持有者成本目前落在 $71,300,即便價格回檔至 $77,100,近期買家仍可維持約 8% 的獲利空間。
市場結構偏向健康
檢視比特幣「已花費產出利潤比」(Spent Output Profit Ratio, SOPR)數據,可進一步印證上述籌碼分布的觀察。這項指標用於追蹤已實現損益:數值高於 1.0 代表已實現獲利的程度,低於 1.0 則代表已實現虧損的程度。經調整後的 SOPR(aSOPR)會排除小時內的短線交易(見圖 5)。9 月 18 日,aSOPR 整體讀數為 1.02,顯示在測試區間高點的過程中,鏈上轉手的籌碼平均實現了約 2% 的獲利。
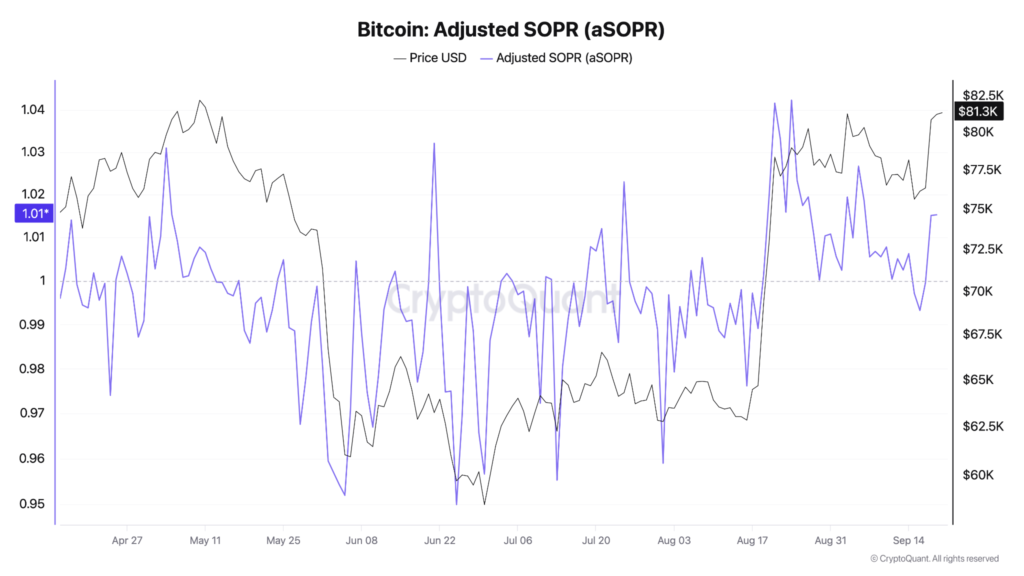
圖 5:比特幣調整後已花費產出利潤比對比價格(資料來源:CryptoQuant)
在單日大漲 5.9% 的行情中,該指標仍如此貼近 1.0 的水準,顯示市場參與者主要是在接近損益兩平的價位進行分批出貨。此前,價格跌破區間低點時,aSOPR 一度降至 1.0 以下,反映 8 月買進的投資人當時是以極低獲利水準出場。
接下來有兩個指標變化值得留意:若 aSOPR 持續維持在 1.02 以上,而價格仍受制於 $81,300 之下,代表出貨壓力仍在區間阻力位持續進行;反之,若當前水準的 aSOPR 回落至 1.0 以下,則可能是賣壓即將耗盡的訊號。
儘管在 FOMC 利率決議前後價格波動明顯加劇,但驅動市場走勢的底層機制大致未變。先前將價格局限在 5% 至 6% 窄幅區間內的因素依然有效,主要原因就是這些價位附近仍有大量 BTC 籌碼高度集中。
市場仍在等待吃單積極度出現持續性的轉變,尤其是買方力道的轉強,這才是推動區間突破的關鍵催化劑;儘管此前一度失守 $77,100 區間下緣,隨後又成功收復,也算是一個正面訊號。從歷史經驗來看,若價格是在上漲後才進入該區間,那麼在出現如本次這種區間低點偏離的走勢後,後續突破區間的機率通常會提高。就目前而言,偏空的總經因素尚未能成功壓低風險資產價格。
衍生性商品部位同樣偏向健康
清算熱力圖進一步支持了 SOPR 數據與籌碼分布數據所呈現的解讀。
在 9 月 3 日至 9 月 18 日期間,$81,500 附近始終存在明顯的部位集中區,直到上週現貨價格逼近該區域後才逐漸消散。9 月 18 日單日空頭清算總額超過 5.62 億美元,其中 BTC 交易對就占了 2.592 億美元,略高於 9 月 3 日的空頭清算規模,也是自 8 月那波突破以來的最高紀錄,當時 8 月 19 日更曾創下史上單日最大規模的 BTC 空頭清算。
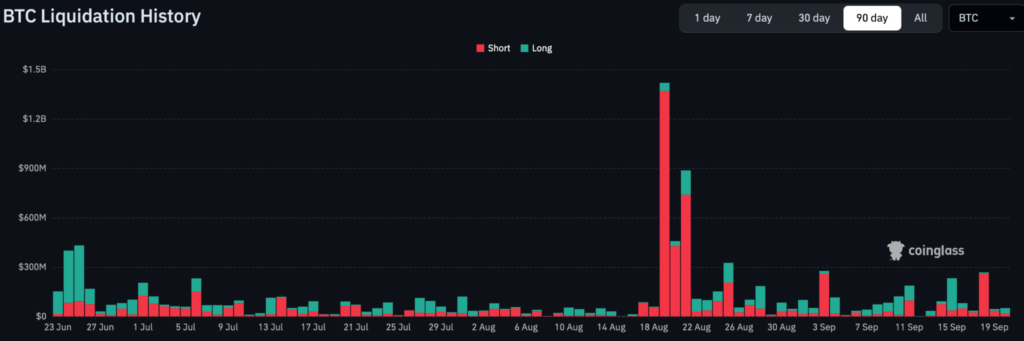
圖 6:比特幣永續合約交易對清算彙總(資料來源:Coinglass)
上週末的衍生性商品部位集中區,因此扮演了價格「磁吸」效應的角色,但同時也構成阻力,因為現貨市場並未出現持續且積極的買盤,足以推動價格突破區間高點。此外,隨著獲利了結賣壓浮現,加上 9 月 18 日空頭清算所帶來的強制買盤動能消退,這波漲勢也隨之受阻。
上方剩餘的流動性已大幅出清,目前主要的流動性集中區已轉移至現價下方,落在 $73,800 至 $75,000 之間,其中單一最密集的節點規模達 1.93 億美元。市場強弱的下一個試金石,將取決於 BTC 未來若出現回檔,能否有效守住區間低點,避免價格進一步下探至上述清算密集區。不過,若區間低點真的失守,我們的基準情境仍認為,這僅代表區間震盪格局進一步擴大,除非出現不計價格的積極現貨買盤進場,催化價格突破當前區間高點。
因此,若價格向上突破 $82,320,屆時面臨的強制型買方流動性將明顯少於 9 月 18 日這波漲勢當時的情況。
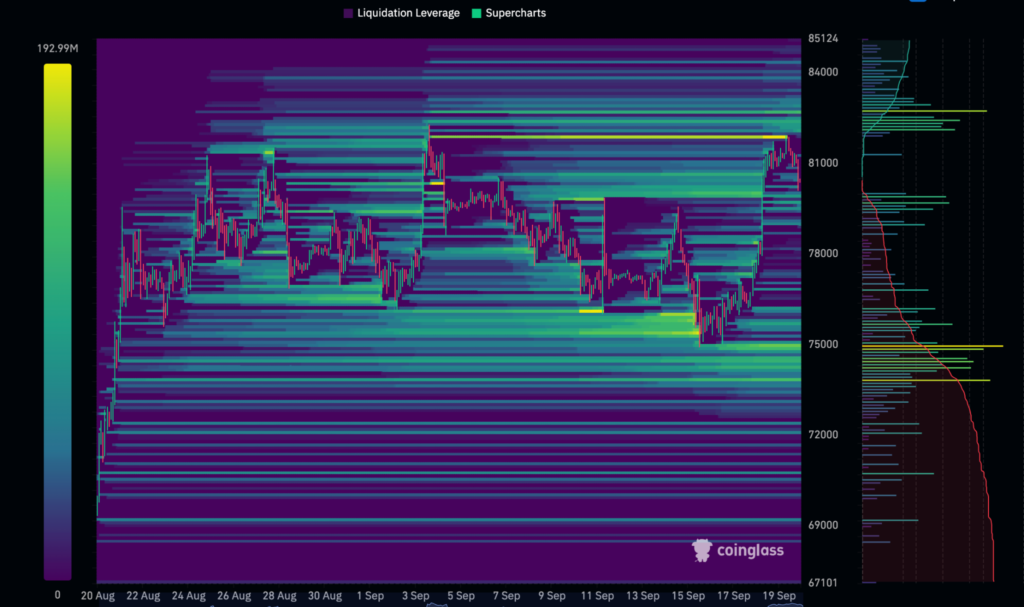
圖 7:比特幣清算熱力圖(篩選名目價值逾 100 萬美元之部位,資料來源:CoinGlass)
隨著價格逐步深入 $80,000 區間,上方的賣壓籌碼也逐漸變得稀薄,若現貨價格能收在 $81,300 之上,將為後續漲勢鋪出更清晰的路徑。$80,000 至 $82,500 區間內,每 $1,000 價格級距約分布 25.2 萬枚 BTC,但進入 $82,500 至 $84,000 區間後,籌碼密度大幅萎縮至每 $1,000 僅約 6.2 萬枚 BTC,形成一段可快速穿越的流動性真空帶。再往上看,$84,000 至 $85,500 區間則聚集了 77.3 萬枚 BTC,其中又以 $85,000 節點的 29.8 萬枚 BTC 最為密集,是 $68,000 至 $90,000 區間內籌碼最集中的價位。由於多個阻力區在此價位重疊,這個節點將是 BTC 當前上升趨勢面臨的首個重大考驗。此外,這個價位大致也相當於從熊市低點反彈約 50% 的幅度。
從歷史經驗來看,BTC 熊市反彈與真正轉入新一輪牛市的復甦走勢,往往正是以這道 50% 的門檻作為分水嶺。達到甚至超過這個漲幅的行情,通常象徵著新牛市的起點,而非最終遭到壓制、無以為繼的熊市反彈。
現貨價格之下,Strategy 目前仍持有 846,000 枚 BTC,整體成本約為每枚 $75,416,相關細節已於今日 SEC 揭露文件中揭露;該公司上週再度增持 950 枚比特幣。近期價格一度回落至 $74,985,也曾讓這筆企業庫存部位短暫陷入帳面虧損。
本週展望
2026 年 9 月 21 日
過去幾週,我們的基準情境是比特幣將維持在 $77,100 至 $81,300 區間內震盪。在區間低點出現偏離之後,我們目前整體傾向仍是價格將持續突破 $81,300 區間高點,而這個走勢在本文撰寫之時其實已在進行中。
BTC 當前上升趨勢面臨的首個重大考驗,就是 $85,000 這道阻力位。這個關卡很可能是一項試金石,將決定自 8 月中突破以來、甚至上溯至 7 月 1 日熊市低點以來的整波行情,究竟只是最終會反轉的熊市反彈,還是標誌著新一輪牛市的開端。
儘管現貨需求是推動 9 月 18 日這波反彈、並延續朝 $85,000 邁進的主要力量,但部分通常用來判斷漲勢能否持續的指標,目前依然明顯缺席。
週六交易量在淨賣壓的影響下萎縮至週五水準的三分之一,幣本位未平倉量也回落至 9 月 3 日以來的水準。
回顧 9 月 3 日,也就是價格上次來到這個水準時,儘管當時 ETF 資金流入規模更大、實質殖利率環境也更為友善——2.42%,低於 9 月 18 日的 2.68%——一波積極買盤仍在觸及同一道上方阻力後便告停滯。正如我們在總經章節所述,居高不下的實質殖利率,始終是無收益資產必須面對的持續逆風。
若價格能持續守穩 $81,300 之上,並伴隨 ETF 資金持續流入,將推翻區間震盪的假設,為價格填補區間高點與 $85,000 之間的流動性與成本缺口鋪平道路。而要確認突破真正成立,我們希望看到的是淨吃單買盤,而非如 9 月 18 日、19 日那樣,因獲利了結而壓制漲勢的情況。
幣本位未平倉量也需要同步擴張,才能顯示這是新倉位的建立,而非主要由空頭回補所驅動的行情。反之,若日線收盤跌破 $77,100,將使結構轉為偏空,並使 $76,677 的真實市場均值重新暴露在下方。
在目前的區間格局內,值得留意的關鍵確認指標包括:aSOPR 是否穩定於 1.0 附近、短期持有者轉入交易所的數量能否維持在每日 2 萬枚 BTC 以下,以及 9 月 25 日的選擇權到期是否能順利落幕,而不會因避險部位平倉而引發現貨賣壓。
企業買盤會回歸嗎?
現貨市場上,不計價格的積極吃單買盤,主要可能來自比特幣的兩大需求引擎:現貨 ETF,以及企業庫存買盤。ETF 資金流向已從 8 月中至 9 月初那段持續積極買進的階段,轉為忽進忽出、且與總經環境連動性愈來愈高的態勢;而企業買盤在 2025 年全年扮演積極買方的角色後,近期則明顯陷入停滯。
過去一季,上市公司的淨增持量約為 5,900 枚 BTC,較 2025 年 7 月單月吸收的 89,000 枚 BTC 大幅放緩。由於企業庫存成本約落在 $80,500,這個族群在 2026 年大部分時間都處於帳面虧損狀態。隨著本週一價格朝 $85,000 邁進,這個族群整體終於重回未實現獲利。與此同時,Strategy 與 Strive 今日分別揭露增持 950 枚與 1,355 枚 BTC,也為企業買盤可能重新回溫提供了初步訊號。由於許多企業的買進決策高度取決於 mNAV 水準與特定產品的定價——例如 STRC 的 $100 錨定價,正是觸發其增持 BTC 的門檻——這也讓企業需求引擎有機會重新轉為積極的買方力量。
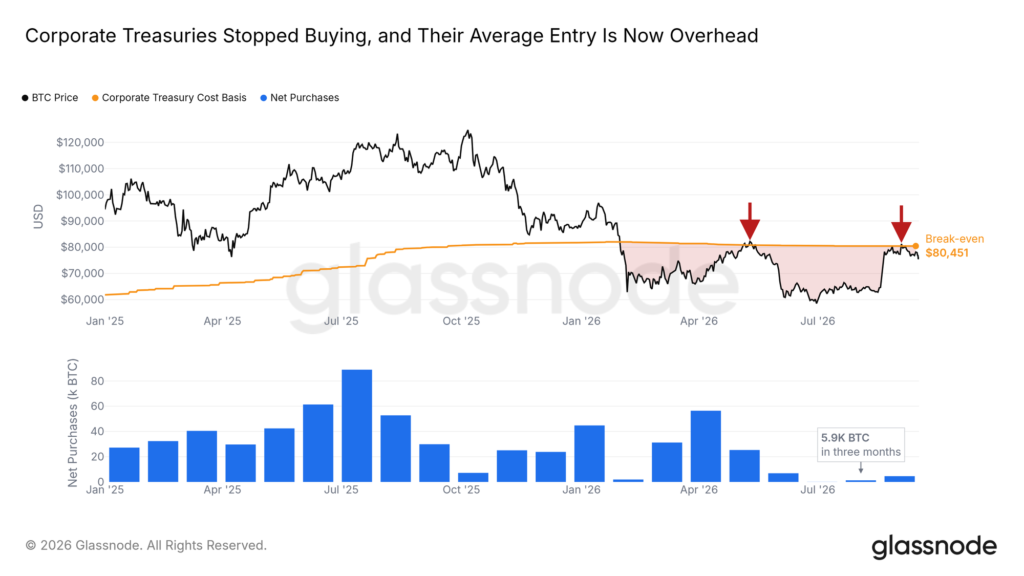
圖 8:企業庫存 BTC 成本(資料來源:Glassnode)
除了 Strategy 在 2026 年 6 月底至 8 月間小幅出售、合計約 4.318 億美元的 BTC 外,這些企業並未出現明顯的賣出動作。這筆小幅出貨對市場形成一定阻力,限制了這個族群可能帶來的新增買盤,也可能反映部分未對外揭露的避險操作。自 2026 年 1 月價格首次跌破企業庫存成本以來,BTC 曾兩度回測該水準——分別是 5 月與 2026 年 9 月 3 日——但兩次都遭到壓回。
近期 BTC 的上漲,將重新為企業資產負債表帶來獲利,並緩解上方的賣壓,同時也為進一步增持 BTC 開啟空間。至於實際發展如何,將決定 2025 年那種不計價格的積極買盤,是否有機會重新回歸市場。
General Macro Update
Fed Tightening and Rising Debt Supply Raise the Cost of Capital
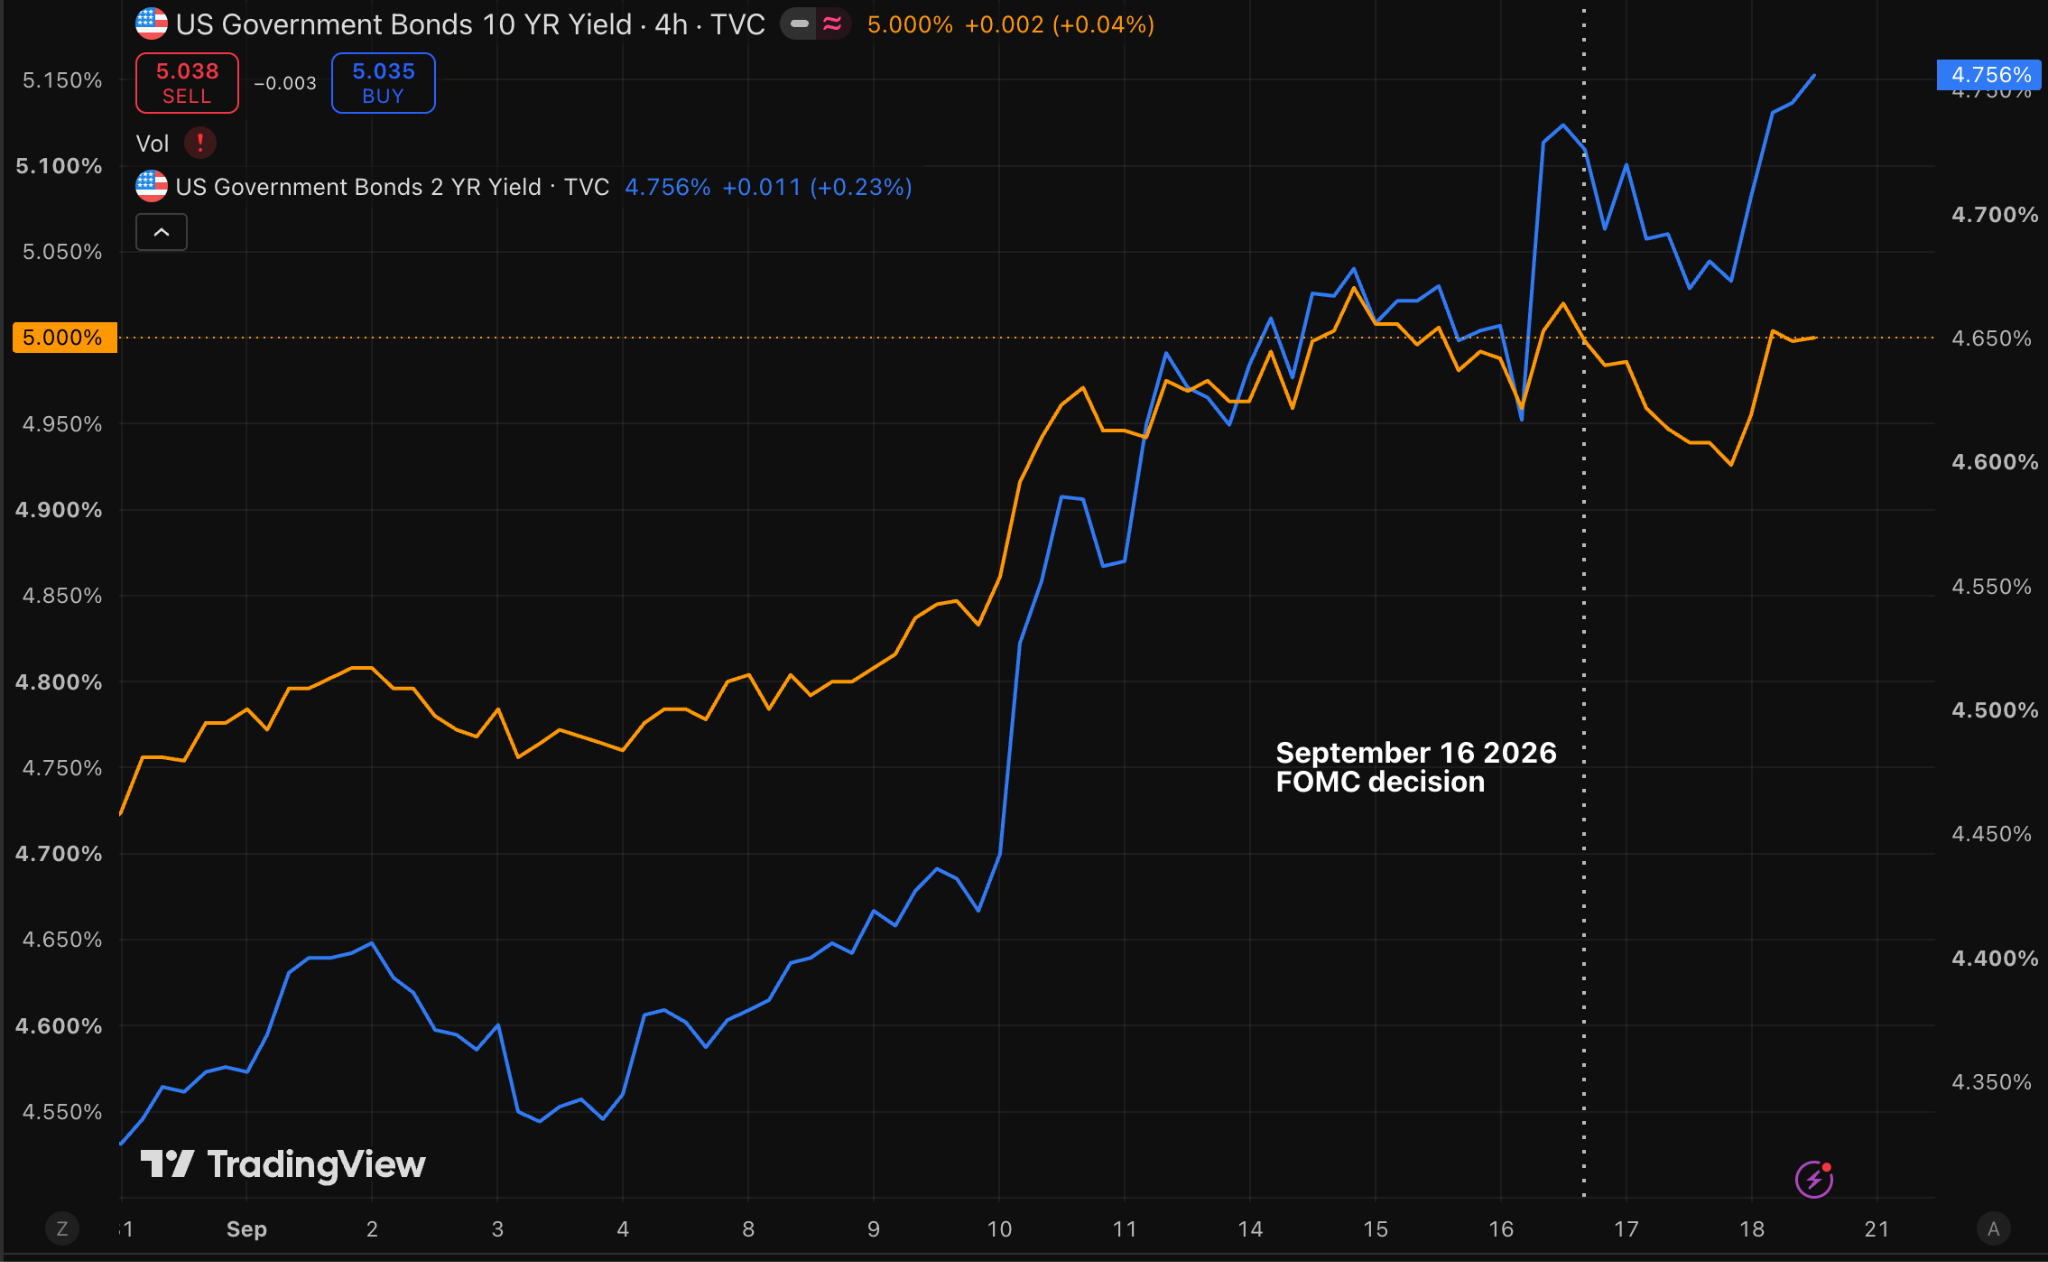
The cost of capital is rapidly rising across every tenor in the bond market. Following the Federal Reserve’s decision to raise interest rates last Wednesday 16 September, the benchmark 10-year Treasury yield closed at 5.01 percent and maintained that level for the rest of the week. The 2-year yield, which is highly sensitive to policy expectations, closed the week at 4.76 percent, up 37 basis points from its level on 8 September, while the 30-year long bond yield is up nine basis points. The much anticipated quarterly Summary of Economic Projections, which reflects the view of each member of the Federal Open Market Committee (FOMC), on growth, inflation, unemployment and the policy rate, also suggests that there is further tightening to come.
While the Fed is focused on inflation and employment as its core mandate in determining monetary policy, ongoing heavy government and corporate borrowing is another reason why long-term yields are elevated and will likely remain so.
The Fed Signals More Than One Increase
The rate hike decision was expected. The guidance that came with it mattered more however, particularly given the Fed’s explicit reference to inflation, which it said ‘remains elevated’, and its statement that the hike will support a ‘timelier return’ to the 2 percent goal.
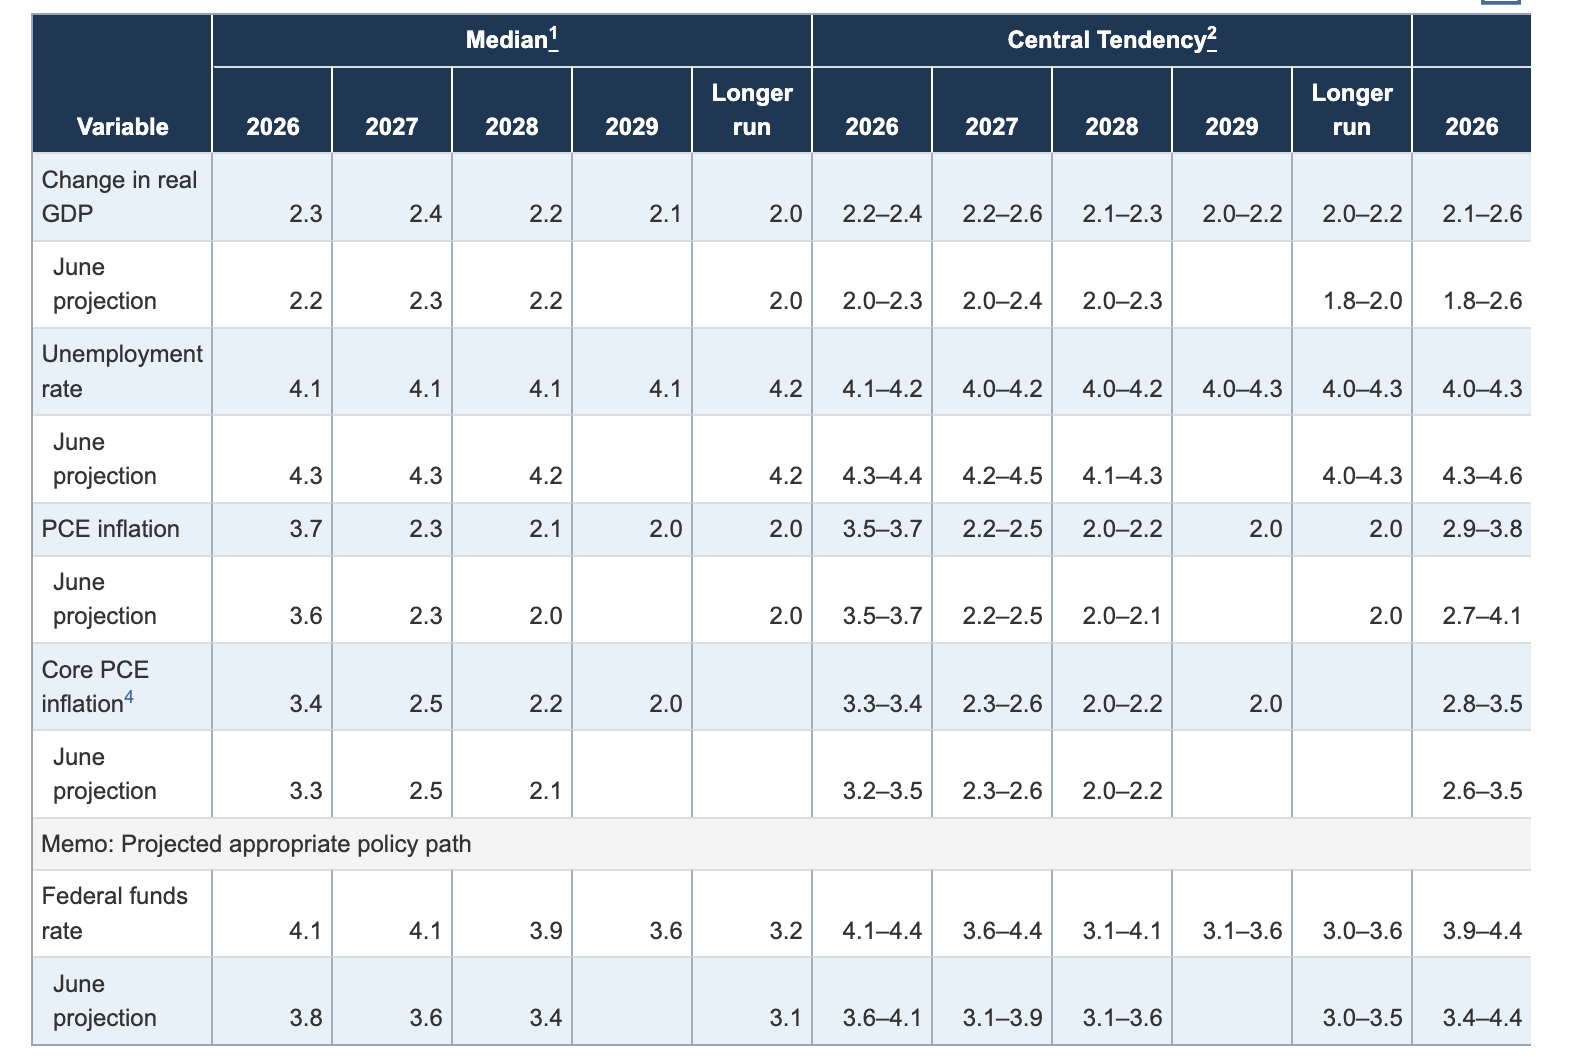
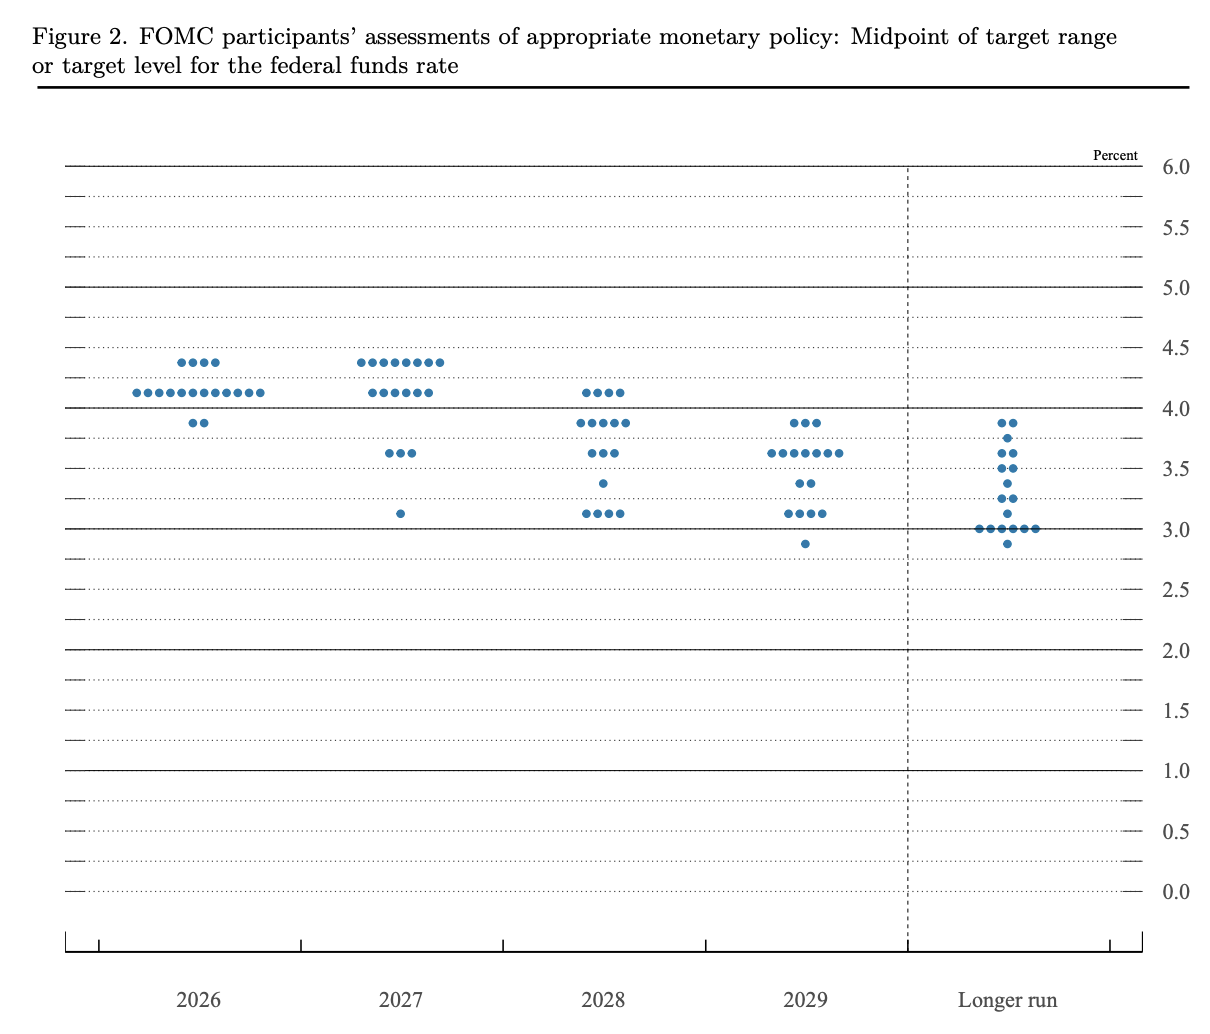
The dots in Figure 11 below represent the individual rate forecasts of each FOMC member. The committee’s median projection (see Figure 10 above) puts the policy rate at 4.1 percent by the end of 2026, up from the 3.8 percent that was projected in June. This is squarely in line with what a 25 basis point increase would deliver from the current target range of 3.75-4 percent. Into next year, median expectations remain at 4.1 percent. This masks the fact that eight of the 18 officials on the committee actually see a higher rate in 2027 (see Figure 11 below), notwithstanding the fact that these forecasts are conditional on prevailing economic conditions at the time and not a fixed path. Our read is that last week’s hike is one of a sequence that we should expect.
Inflation Returns to Target Only in 2029
The Fed is tightening into an economy it expects to stay strong. Projections show gross domestic product growth of 2.3 percent in 2026 and 2.4 percent in 2027, with unemployment at 4.1 percent in every year through 2029, lower than its expectations in the June SEP of 4.3 percent unemployment for 2026 and 2027. Inflation measured by the Personal Consumption Expenditures (PCE) Price Index is projected at 3.7 percent this year and core PCE, which excludes food and energy, at 3.4 percent.
These projections contrast with last week’s statement, wherein it was suggested that the hike would bring a “timelier return” to 2 percent inflation, even as it raised its 2028 inflation projection to 2.1 percent from 2 percent in June. Headline and core PCE inflation are now projected to reach the 2 percent goal in 2029, a year later than the committee expected three months ago. A central bank that raises rates and still pushes its target date back is signalling to markets that policy will stay restrictive for longer.
Treasury Borrowing Adds Additional Pressure to Yields
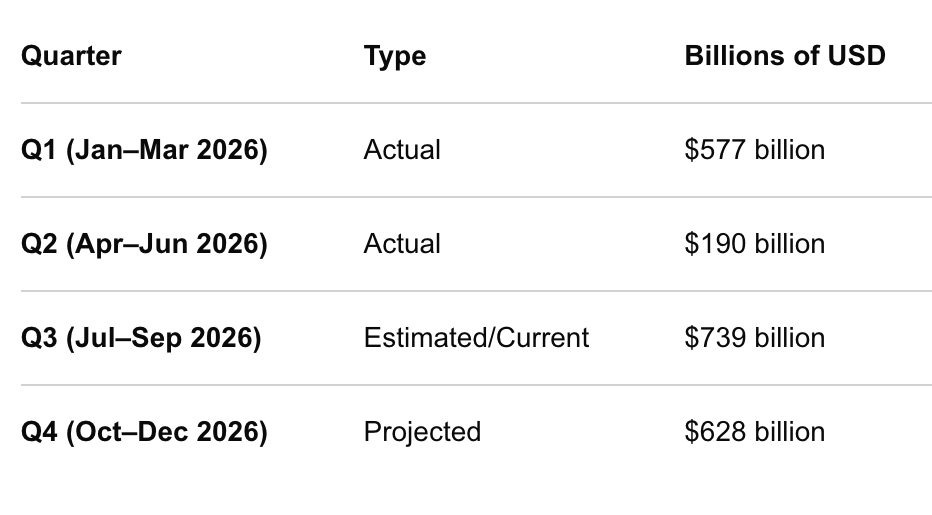
Government financing needs are also pushing yields higher. In its August borrowing estimates, the US Department of the Treasury projected $739 billion in net borrowing for July-September, followed by $628 billion in October-December. This total of $1.367 trillion in net borrowing represents new debt that must find a buyer and has a direct impact on yields.
Corporate borrowing also adds to the pressure. US companies issued $1.899 trillion in bonds in the first eight months of 2026, 29.8 percent more than in the same period of 2025. This was fuelled by an artificial intelligence (AI) infrastructure build-out that requires heavy spending on data centres and equipment. While steeper yields reflect the level of demand on capital, the productivity gains that are expected to come from greater deployment of AI are only going to arrive later. Today’s spending increases the cost of capital now, while the prospect of future AI-driven efficiencies provides little relief from current price pressures.
家庭消費維持韌性,但燃料支出占比擴大
公債殖利率同樣受到零售銷售走升的影響,8 月數據較上月成長 1.2%。這項數據於聯準會決議公布前一天發布,足以將 2 年期殖利率推升至4.74%,單日上升 10 個基點。背後主要驅動因素是燃料成本上升,正在家庭預算中占據愈來愈大的比重,其影響也反映在食品消費下滑與消費者信心走弱上。整體消費力道雖仍強勁到足以支撐聯準會繼續升息,但對本已承壓的家庭而言,這無疑是雪上加霜的問題。
消費動能不減,聯準會持續緊縮
8 月零售銷售報告,並未給聯準會暫停升息的理由。零售與餐飲服務銷售額達 7,739 億美元,較上月成長 1.2%,較去年同期成長 6%,而 7 月數據則經修正後下滑 0.5%。同月消費者物價上漲 0.4%,顯示這波銷售成長並非單純的通膨效應所致。整體表現也相當全面:排除加油站銷售後,數據仍上升 1.1%,網路及其他非店面零售商則成長 2.6%。這些數字都支持了聯準會的判斷,即美國國內消費依然展現韌性。
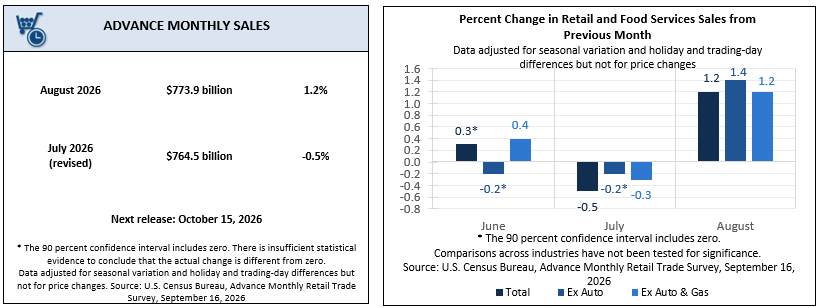
圖 13:美國零售與餐飲服務銷售額,月增率(資料來源:美國人口普查局)
燃料支出占家庭預算比重擴大
家庭花在燃料上的支出增加,實際獲得的燃料卻變少了。8 月加油站銷售額月增 3.1%、年增 21%,同期汽油價格則上漲 27.4%。當支出金額的漲幅低於價格漲幅時,意味著家庭實際購買的加侖數其實是減少的,花更多錢,買到更少的油。燃料因素也美化了整體數據:若排除加油站銷售,年增率會從 6% 降至 4.9%。
自 8 月調查以來,壓力進一步加劇。9 月 14 日當週,零售汽油平均每加侖 4.319 美元,較前一週上漲 16.2 美分;零售柴油平均價格則為每加侖 6.285 美元,週增 31.8 美分,年增達 2.546 美元。判斷能源衝擊是否趨緩的指標,是零售柴油價格能否連續兩週跌破每加侖 5.50 美元,但實際走勢卻正好相反。由於柴油是食品與貨運成本的重要投入項目,這波漲幅將在未來幾個月逐步反映到終端商品價格上,我們預期 9 月零售銷售數據中,燃料因素的占比將會更加顯著。
圖 14:美國零售一般汽油與公路柴油價格,每週每加侖美元(資料來源:美國能源資訊署)
消費維持韌性,信心指數卻持續下滑
食品與飲料商店的銷售額年增僅 0.5%,同期雜貨價格卻上漲 2.2%。這意味著家庭實際帶回家的食品量,比一年前更少了。
信心指標數據揭露了銷售總額背後被掩蓋的壓力。密西根大學9 月初值消費者信心指數從 8 月的 51.7 降至 47.8,其中預期分項更降至 45.8。未來一年通膨預期上升至 4.6%,長期通膨預期則為 3.4%。接下來的走向恐怕只有兩種可能:要嘛燃料成本降溫、信心隨之回升,要嘛是目前已在縮減雜貨支出的家庭,開始把整體消費總額也一併拖累下去。畢竟,同一個家庭正一邊為燃料付出更多,一邊帶回家更少的食物。
雙重壓力同時來襲
聯準會是以整體加總的角度來看待這些數據,而這清楚指向進一步緊縮的必要性。然而,這也意味著中低收入家庭將同時承受燃料成本與利率雙雙走高的壓力,因為升息會迅速反映在信用卡利率上,對有房者而言,也會很快傳導至機動利率房貸與房屋淨值信用額度。緊縮政策能夠壓抑需求,卻無法讓柴油價格下降。最終可能的結果是:消費端整體看起來依然健康,但底層結構其實正在收窄,成長動能逐漸集中在愈來愈小的一群家庭身上。
展望
這對加密市場意味著什麼
2026 年 9 月 21 日
影響加密貨幣價格的傳導管道,主要來自實質殖利率水準,也就是公債報酬率扣除通膨後的實際收益。實質殖利率代表了比特幣這類無收益資產所需跨越的「門檻報酬率」。10 年期通膨連結公債殖利率在 9 月 16 日升至 2.68%,並在當週剩餘時間大致維持在此水準。如此偏高的殖利率,意味著比特幣的相對吸引力有所下降;隨著聯準會預計持續升息,殖利率恐怕短期內仍將維持高檔。即便升息循環結束,本身也無法立即為比特幣帶來喘息空間,真正需要的是消費走弱、燃料降溫或舉債放緩,而本週的數據恰恰顯示的是相反方向。
接下來三項數據公布,將是檢驗這個總經圖像的重要試金石。9 月 22 日將公布 EIA 每週燃料價格,緊接著 9 月 25 日公布密西根大學消費者信心終值,其中長期通膨預期將是最需關注的數字。9 月 30 日則將公布 8 月 PCE 報告,這也是聯準會最新決議後,其偏好的通膨指標首次出爐。
什麼情況會證明這個判斷是錯的
我們的觀點背後有兩項核心判斷。第一,即便政策利率見頂,信貸成本仍將維持高檔,因為債務供給與聯準會的動向正朝同一方向推升殖利率。第二,整體消費雖然強勁,但底層結構正在收窄。這兩項判斷,都可以在接下來六週內獲得驗證。
10 年期通膨連結公債殖利率回落至 2.4% 以下,並連續兩週維持在該水準之下。我們將 2.5% 視為比特幣走勢可能受壓抑的門檻,若殖利率跌破此水準,將削弱這項判斷;若持續跌破 2.40%,則代表此判斷不再成立。
8 月核心 PCE 通膨月增率落在 0.1% 或以下,將削弱今年再度升息的理由。
若連續兩週的 EIA 週報顯示零售柴油價格跌破每加侖 5.50 美元,代表家庭面臨的燃料壓力正在緩解。
若密西根大學長期通膨預期在 9 月終值或 10 月初值中回落至 3.3% 或以下,代表通膨預期的錨定機制依然有效。
若 9 月排除加油站的零售銷售出現月減,代表消費力道已不足以支撐聯準會繼續緊縮。
若財政部在下次季度更新中,將 10 月至 12 月的舉債預估下修至 6,280 億美元以下,代表殖利率所承受的供給壓力正在減輕。