
比特幣:修正,還是重置?
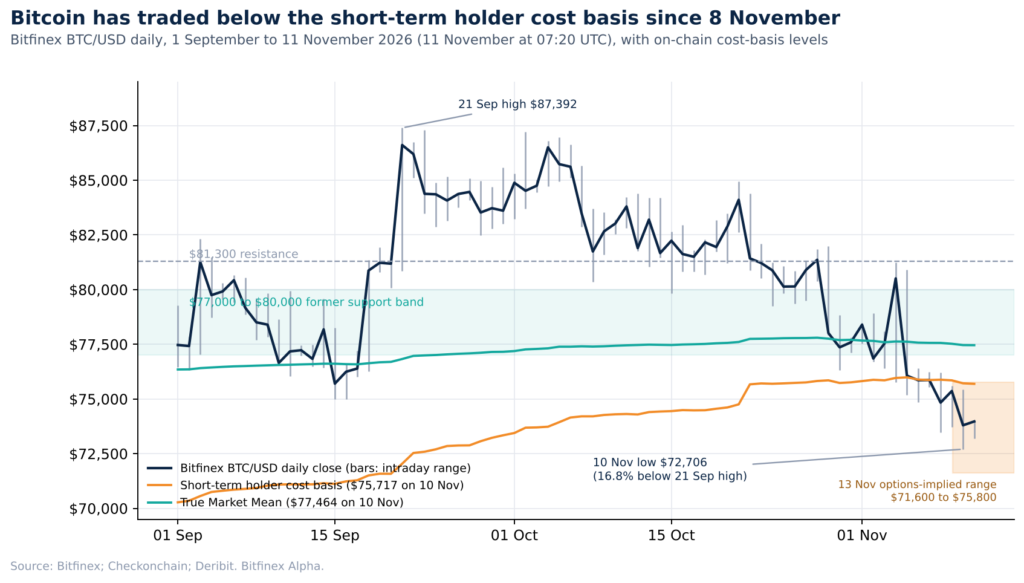
比特幣已連續四天交易於短期持有者成本基礎(STH-CB)$75,717 下方。該價位約為過去 155 天內進場買家的損益兩平點。歷史上,價格一旦反彈逼近成本基礎,往往會引發賣壓,因此對市場形成上方籌碼壓力。
昨日 10 月消費者物價指數(CPI)公布後,BTC 進一步走低,最低觸及 $72,706,較 9 月 21 日高點 $87,392 回落 16.8%。這是自 7 月 1 日低點 $57,803 展開的上升趨勢以來,幅度最深的一次回調。
當前的關鍵問題在於:失守 STH-CB,究竟是復甦市場中的一次修正,還是更深層重置的開端?
我們認為,答案很可能在本月揭曉。回顧 2016 年以來 14 次跌破成本基礎的案例,可以看出價格能在 STH-CB 下方停留多久,才會讓看似修正的走勢演變為更深度的調整。下文將進一步探討。
在本期 Intelligence Update 中,我們也將分析:ETF 流出放緩是否足以恢復現貨需求、期權市場正在定價什麼,以及為何山寨幣跌幅幾乎是比特幣的兩倍。此外,我們也將檢視 CPI 公布後利率預期的變化、比特幣與那斯達克之間日益擴大的不對稱性,以及 Nvidia 11 月 17 日財報與 Anthropic 11 月 19 日上市對加密市場可能帶來的影響。
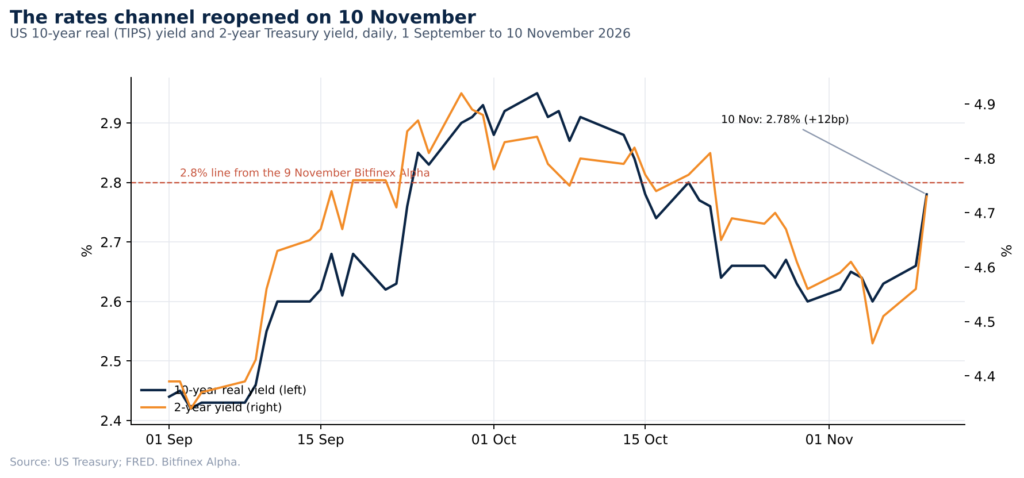
BTC 目前仍處於週一 Bitfinex Alpha 所討論的 $72,350 至 $79,400 期權隱含區間內,但市場條件已有所惡化。期貨總未平倉量(OI)升至 701,900 BTC,資金費率回到接近中性的 10–11% 年化水準;同時,獲利供給佔比下滑至 57.9%,跌破歷史上區分「修正」與「深度重置」的 58.3% 分界線。另一方面,10 年期實質殖利率升至 2.78%,逼近 2.8%。我們認為,一旦突破此水準,利率將取代美股,成為影響比特幣的主導因素。
截至目前,價格尚未出現失序走勢,原因在於本週 ETF 流出遠低於 3 億美元,且那斯達克 100 指數仍守在 11 月 5 日低點之上。
未平倉量居高不下,現貨持有者認賠出場
期貨總 OI 於 11 月 11 日日線開盤前後觸及 701,900 BTC 高峰,較 11 月 8 日的 679,650 BTC 高出 3.3%,同期價格則下跌 2.6%;這也是 9 月 22 日以來的 OI 最高水準。
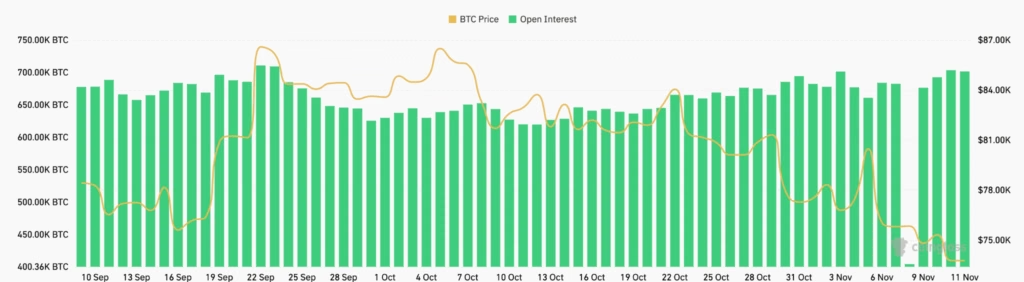
事實上,自 9 月初以來 OI 持續增長的韌性相當驚人。昨日 CPI 公布後 BTC 走低,即便約 7.29 億美元部位遭到清算(其中 5.81 億美元為多單),OI 僅下降 0.2%,顯示部位幾乎立即被重新建立。這已是 10 月初以來,第六次出現交易者在下跌過程中加倉的情況。
永續合約資金費率也維持在約 11% 的年化平均水準或其附近,顯示即便市場持續走低,交易者仍願意支付成本維持多單。這種行為也使市場暴露於進一步多單清算的風險之中。
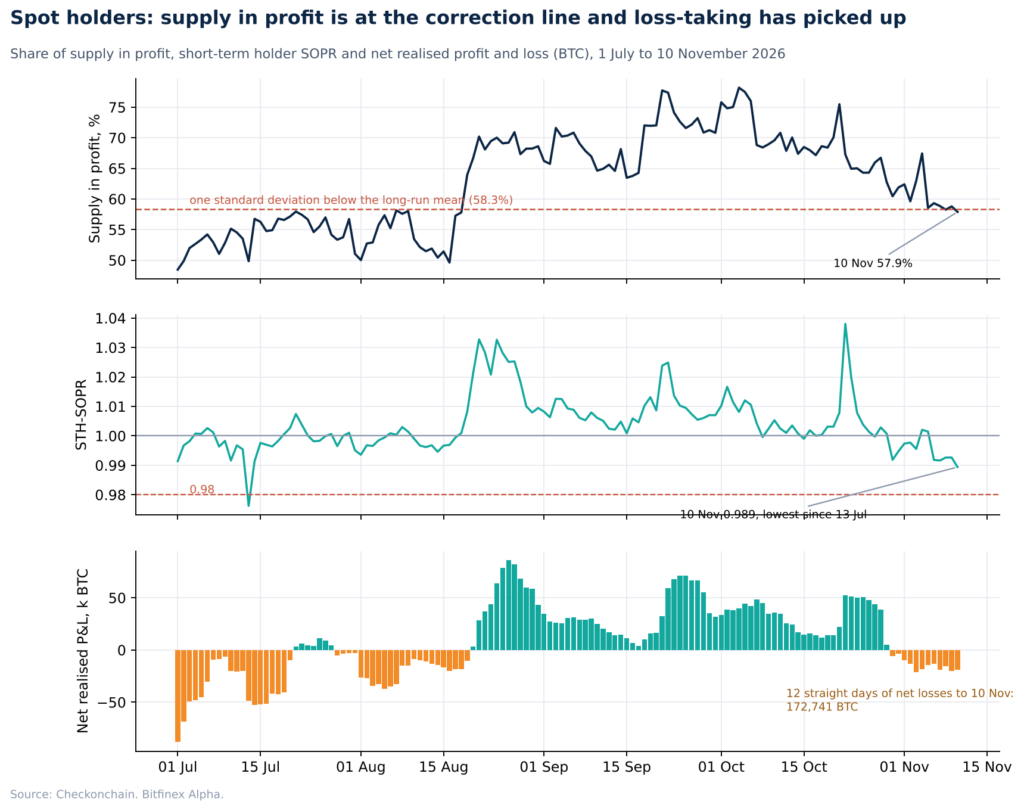
BTC 現貨持有者則採取相反立場。短期持有者已花費輸出利潤率(STH-SOPR)比較持有未滿 155 天之幣的賣出價格與買入價格,該指標於 11 月 10 日跌至 0.989,為 7 月 13 日以來最低,顯示近期買家平均以約 1% 的虧損出場。
就全體持有者而言,截至 11 月 10 日已連續 12 天錄得淨已實現虧損,合計約 172,700 BTC。目前的虧損速度使市場暫時仍處於修正區間:每日約 14,400 BTC,而 5 月至 7 月下跌期間則為每日約 45,000 BTC。
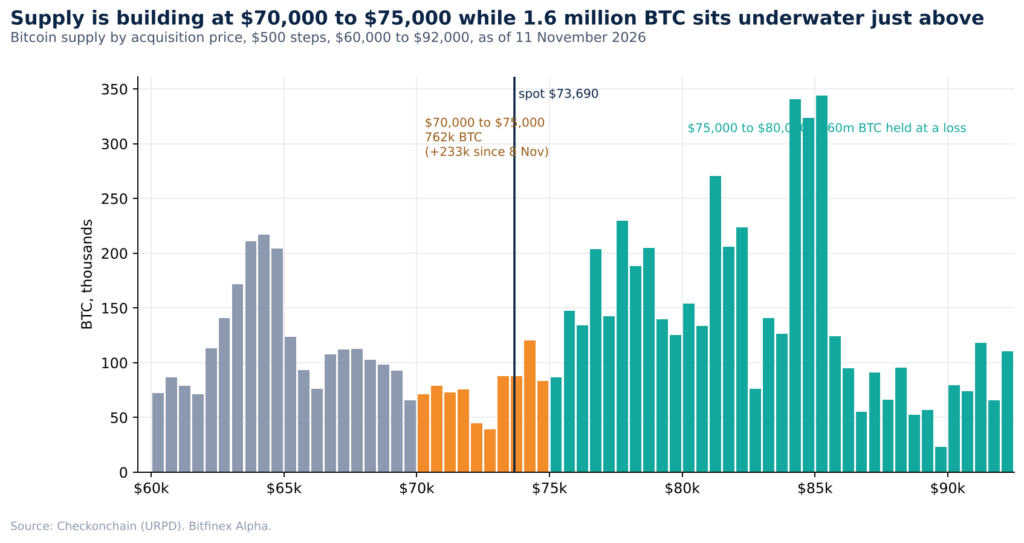
$70,000 至 $75,000 區間的成本基礎集中度在 11 月 8 日至 11 日間增加約 233,000 BTC,達到 762,000 BTC。儘管如此,於 $75,000 至 $80,000 之間取得的 160 萬枚 BTC 目前處於虧損狀態,任何反彈都必須先消化這批籌碼。若要出現持續性回升,這些持有者必須在價格回到其成本附近時停止拋售。
週期定位:跌破成本基礎後的停留時間才是關鍵考驗
歷史上,STH-CB 有助於判斷一段上升趨勢究竟是新一輪牛市的起點,還是長期熊市中的反彈。自 2016 年以來,比特幣在 STH-CB 上方停留至少 60 天後跌破該價位的情況共發生 14 次。其中 11 次在兩週內重新收復;其餘 3 次則耗時 57 至 114 天才收復,且隨後 90 天內的低點較 STH-CB 低 17% 至 35%。
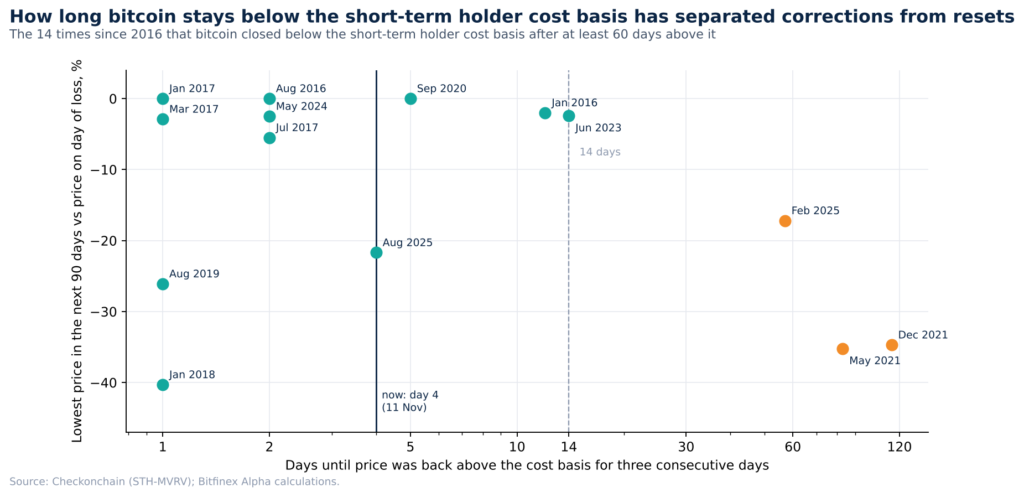
比特幣在 11 月 5 日至 7 日間徘徊於 STH-CB 上下 0.2% 範圍內,並於 11 月 8 日明確跌破。本輪已進入第四天,兩週期限將落在 11 月 22 日,即 Nvidia 財報與 Anthropic 上市之後。獲利供給佔比亦提供了保持謹慎的理由:目前為 56.1%,低於 58.3% 門檻。
ETF 資金流:流出放緩,財庫公司需求轉弱
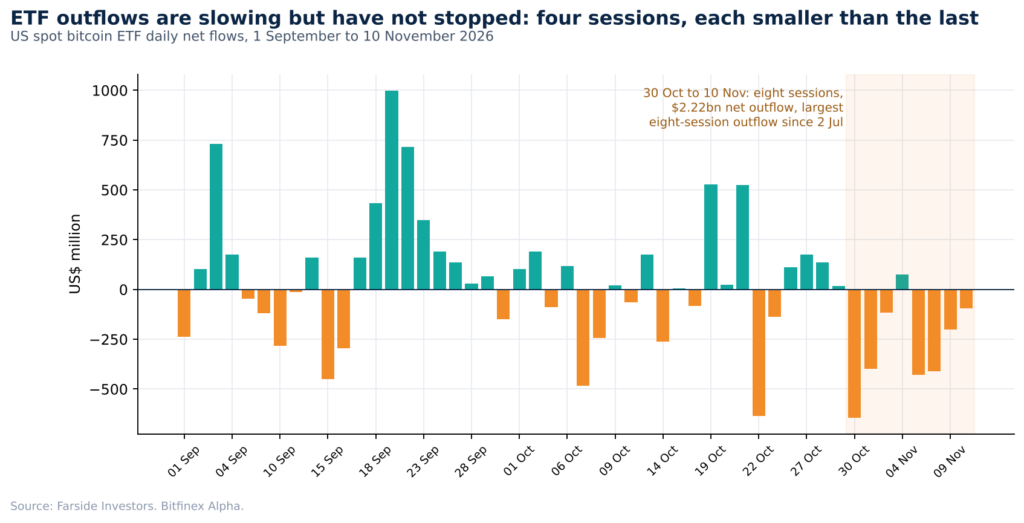
比特幣現貨買盤主要來自兩大需求引擎:美國現貨 ETF 與比特幣企業財庫公司。ETF 近期持續賣出 BTC 持倉,但本週賣出速度較上週放緩。11 月 9 日與 10 日分別錄得 2.01 億美元與 9,500 萬美元淨流出,使目前的連續流出延長至四個交易日,且規模逐日縮小。自 10 月 30 日以來淨流出達 22.2 億美元,為 7 月 2 日以來最大的八個交易日流出規模。
流出放緩是築底的第一步,本身並不構成訊號。我們 11 月 4 日的 Intelligence Update 發現,今年稍早的流出潮,只有在以連續三個或以上流入交易日作結時,隨後 10 個交易日才錄得 6.4% 的中位數漲幅。現在的考驗在於這一模式能否重演。
財庫公司已從買方轉為潛在的供給來源。Strategy 於 11 月 2 日至 8 日買入 1,036 BTC,但 $75,456 的平均成本使其持有的 850,364 BTC 處於浮虧狀態。MARA 亦披露過去六週已售出 13,597 BTC,並計畫進一步出售。此外,截至 9 月底持有 4,260 BTC 的 Trump Media,將於 11 月 30 日面臨可轉換票據持有人可能要求的現金償付,而這可能透過出售 BTC 支應。綜合來看,企業財庫目前並未抵銷 ETF 的賣壓。
期權:CPI 溢價已消退
CPI 公布後,期權市場反而趨於平靜,而非轉向防禦。價平隱含波動率(IV,即期權價格所隱含的年化波動幅度)在 11 月 13 日到期合約上,從 11 月 8 日的 41.7% 降至 37.8%。看跌期權相對看漲期權的溢價也從 8.2 個波動率點收窄至 3.8 個。這顯示先前針對 CPI 進行避險的交易者選擇平倉,而非展期。過去 10 天的已實現波動率為 47.9%,期權所定價的市場明顯比近期價格走勢平靜。
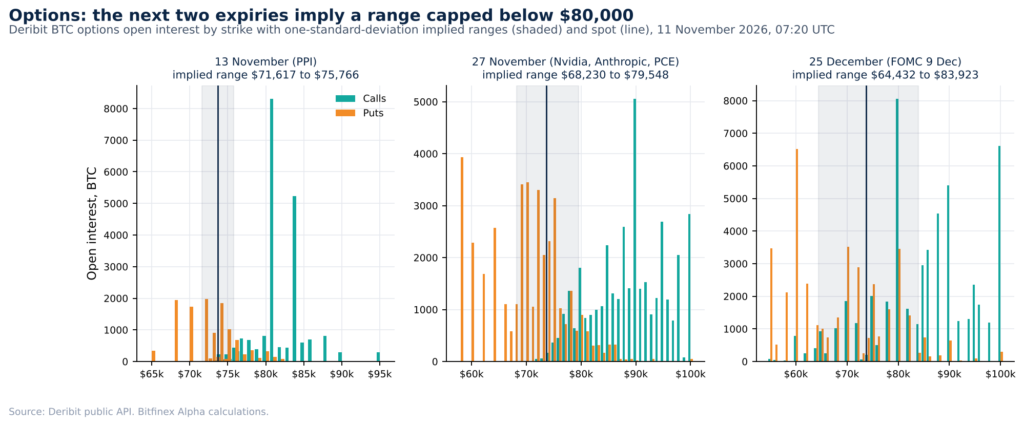
11 月 13 日到期合約的隱含一個標準差區間為 $71,600 至 $75,800,到期時間恰在同日 10 月生產者物價指數(PPI)公布之前。11 月 20 日到期合約的隱含波動率低於本週合約,顯示交易者並未為 Nvidia 財報或 Anthropic 上市支付額外溢價。近月看跌期權集中於 $72,000 與 $70,000,在這些價位,避險資金流可能加速跌勢。
山寨幣跌幅接近比特幣的兩倍
Bitfinex 上 12 檔大型山寨幣的中位數較 9 月 21 日收盤價下跌 27.8%,比特幣則為 14.8%,比率為 1.9 倍;相較之下,如我們在 10 月 12 日 Bitfinex Alpha 所述,先前六次回調中該比率介於 1.1 至 1.9 倍。ETH/BTC 匯率於 11 月 10 日跌至 0.0278,為 7 月 9 日以來最低。美國現貨 ETH ETF 自 10 月 26 日以來的 12 個交易日中有 11 日錄得流出,合計 9.83 億美元。
兩大因素解釋了此一落差。其一,槓桿更集中於山寨幣:截至 11 月 11 日早盤的 24 小時內,以太幣清算金額(2.62 億美元)超過比特幣(2.05 億美元)。其二,投機資金正被吸引至其他標的,Nvidia、半導體、SpaceX 及 Anthropic 相關合約,如今已與主要加密資產出現在相同的衍生品平台與清算數據中。若比特幣測試 $70,000(即再跌約 5%),依上述比率推算,山寨幣中位數將再下跌 8% 至 10%。
宏觀:利率重回驅動因素之列,AI 交易成為下一場考驗
10 月核心 CPI 月增 0.3%,高於預期的 0.2%,推升利率預期。2 年期殖利率創下 2025 年 4 月以來最大單日升幅,10 年期殖利率一度突破 5%,最終收在 4.98%。由於短端殖利率升幅大於長端,殖利率曲線趨平,顯示市場定價的是更為鷹派的聯準會,而非更強勁的經濟成長。隨著實質殖利率走升,黃金與債券同步下跌。比特幣當日下跌 2.1%,那斯達克 100 指數則下跌 0.6%,顯示自美股拋售以來,首次由利率而非科技股主導走勢。
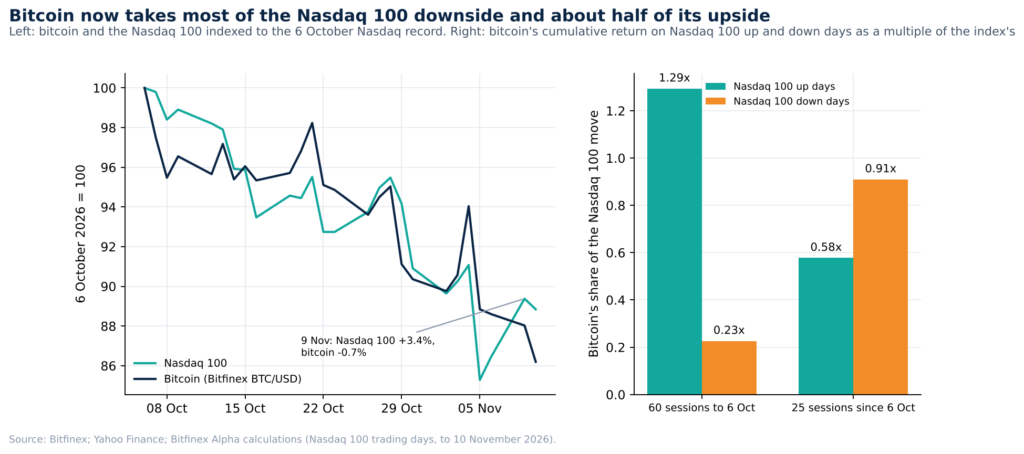
展望後市,更關鍵的轉變在於比特幣與美股的關係已變得單向。自那斯達克 100 指數於 10 月 6 日創下歷史新高以來的 25 個交易日中,比特幣在指數下跌日承接了其 91% 的跌幅,在上漲日則僅反映其 58% 的漲幅。而在此之前的 60 個交易日,對應數據分別為 23% 與 129%。11 月 9 日,那斯達克 100 指數上漲 3.4%,比特幣卻較前一個美股收盤時下跌 0.7%。
我們認為,這反映了上述資金流狀況:缺乏 ETF 或財庫公司買盤,市場便沒有邊際買家能將美股漲勢傳導至比特幣;而槓桿多單部位則確保美股跌勢被完整傳導。
下週將檢驗這種不對稱性。Nvidia 將於 11 月 17 日公布財報,股價目前較 10 月高點低 31%。Anthropic 也預計於 11 月 19 日上市,估值最高達 644 億美元。
我們預期比特幣將透過三個管道作出反應。第一是情緒:Anthropic 的估值遠低於 9 月時討論的約 2 兆美元,因此市場對其上市的反應將被視為對 AI 估值的評判,並透過那斯達克傳導至比特幣。第二是流動性:本次發行約五分之一保留給散戶投資人,所吸納的資金與加密市場的散戶基礎相互重疊。第三是直接影響:加密衍生品平台上的上市前合約已累積超過 2.6 億美元未平倉量,成交價較發行價區間上緣高出約 23%。
SpaceX 的先例顯示,上市當天本身未必是主要的價格事件:在一波更廣泛的投降式拋售中,比特幣自 5 月 20 日遞件至路演期間已下跌 18%,而從 6 月 4 日路演開始至上市首週交易結束則維持持平。基於上述承接比率,我們的判斷是:除非屆時 ETF 資金流已轉正,否則上市反應不佳對比特幣構成的風險,將大於反應強勁所帶來的機會。
後市展望
我們預期比特幣將在 11 月 13 日到期期權所隱含的 $71,600 至 $75,800 區間內交易,且風險偏向區間下緣,原因在於下跌過程中槓桿已重新累積,而 ETF 流出雖已放緩,但尚未反轉。在現貨需求回歸之前,反彈至短期持有者成本基礎 $75,717 附近的走勢,都可能遭遇賣壓。
若重新收復該價位,並伴隨連續三個交易日的 ETF 淨流入,將顯示此次跌破僅屬修正。若 10 年期實質殖利率升破 2.8%,或那斯達克 100 指數跌破 26,606 點,預期將引發多單清算,使價格下探 $70,000 至 $71,200;而若至 11 月 22 日仍停留在成本基礎下方,本輪將歸入歷史上演變為深度重置的案例之列。