
Issue #230:
美股重挫後,CPI 定方向
比特幣隨那斯達克走弱,迎來 CPI 考驗
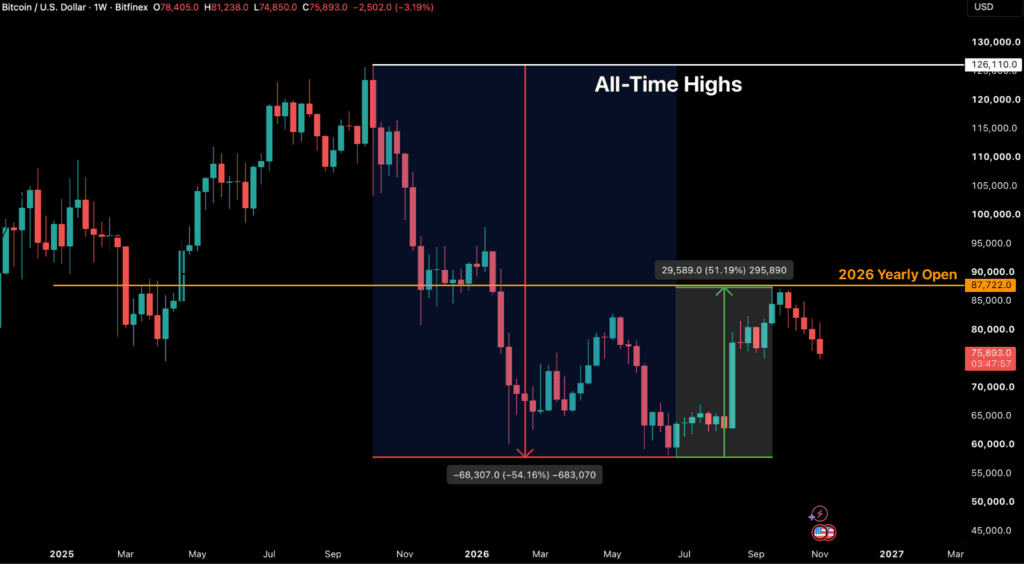
比特幣 11 月 8 日收在 $74,834,週跌 4.5%,錄得連續第五根週線收黑。週日低點 $73,470 較 9 月 21 日高點回落 15.9%,是 7 月起這波上升趨勢中最深的一次回調。連續五週收跌相當罕見。在我們的紀錄中,前五次全都出現在熊市或投降式拋售期間,跌幅約 30% 至 38%。本次僅下跌 13.5%,因此我們仍將其視為修正。期中選舉後行情曾彈升至 $81,300 關鍵價位,這是上週唯一一次反彈。但 10 月進場、處於損益兩平的買家在一天之內便將其賣回。週日收盤更使價格首度在本輪上升趨勢中跌破 $75,893 的短期持有者成本基礎。
本輪修正仍屬有序,但主要支撐力量來自永續合約買盤,可能使價格底部基礎偏弱。資金費率、多空帳戶比與主動成交(Taker)流量均顯示,$77,000 下方的承接買盤來自逆勢下跌中新開的槓桿多單,這已是一個月內第五次出現此情形。同期現貨 ETF 單週淨流出 12.8 億美元,為6 月以來最大規模流出。這波連續流出最終僅以單日流入作結。鏈上方面,短期持有者正以溫和節奏實現虧損,獲利供給佔比則落在58.3% 分界線下方;自 2017 年以來的每一輪週期中,這條線都區分了一般修正與深度重置。該分界線與 ETF 資金動向,將左右本週走勢。
上週主導比特幣表現的關鍵因素是美國期中選舉,而非聯準會。
民主黨於 11 月 3 日拿下國會參眾兩院。隨後民主黨議員呼籲暫停先進 AI 開發,並對新建 AI 資料中心實施暫停令。投資人終於有了拋售 AI 算力建設企業的理由,這對 BTC 幾乎構成直接衝擊。那斯達克綜合指數 11 月 5 日重挫 5.5%,創 2025 年 4 月以來最差單日表現。比特幣同步下跌,跌破支撐帶下緣 $77,000。
相較之下,我們視為比特幣門檻的宏觀管道並未收緊。10 年期實質殖利率 11 月 4 日為 2.64%,幾乎持平。11 月 6 日公布的 10 月非農就業增加 16.5 萬人,將 12 月升息的隱含機率推升至約 78.5%,但該殖利率依然沒有明顯變化。
因此,比特幣上週的跌勢主要源自其與美股的高度相關性,而非對利率的敏感度。下一個重大轉折點是 11 月 10 日公布的10 月消費者物價指數(CPI)數據,可能改變 BTC 目前與美股緊密連動的格局。
市場訊號
期中選舉後美股連鎖下跌,拖累比特幣跌破 STHCB
比特幣連續第五週收黑,週跌 4.5%,較 10 月 4 日當週收盤低 13.5%,那是最後一根收紅的週線。連續五週收跌相當罕見。2013 年以來僅出現過五次,且每一次都發生在熊市或投降式拋售期間,整段跌幅介於 29.7% 至 37.6%。BTC 過去五週累計下跌 12.2%,跌幅明顯較淺。
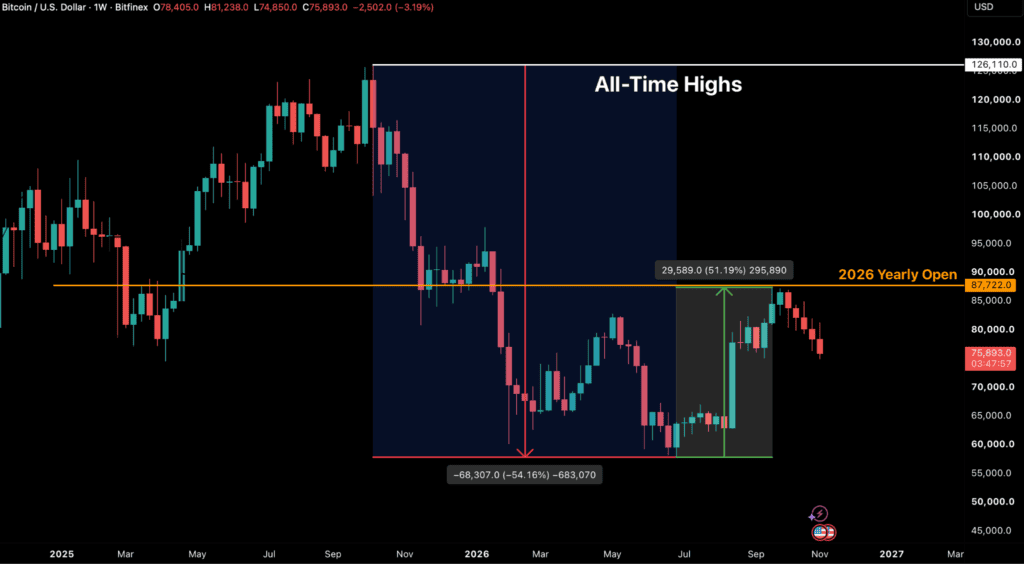
圖 1:BTC/USD 週線圖。(資料來源:Bitfinex)
從歷史來看,這些連跌結束四週後的報酬中位數為 -14.1%,五次中僅兩次為正報酬。十二週後的報酬中位數為 +1.5%,五次中有三次為正。在其中三次案例中,下一季低點較連跌結束時的收盤價低 20% 至 35%。這些先例顯示,如此長度的連跌之後,較可能出現進一步下跌或盤整,而非 V 型反轉;即便迎來反彈,節奏也將較為緩慢。
11 月 8 日低點 $73,470,使自 9 月 21 日高點 $87,392 起算的回調幅度達 15.93%。這是 7 月 1 日低點 $57,803 起漲以來這波上升趨勢中最深的一次回調,價格也跌破了關鍵支撐帶與成本基礎價位。在先前每一次連續五週收跌中,第五根週線都收在短期持有者成本基礎(STHCB)的明顯下方。當時短期持有者(STH)早已處於虧損,並加劇了賣壓。這一次,第五週開始時該族群仍處於損益兩平,而已花費輸出獲利率(SOPR)數據顯示,來自 STH 的賣壓相對有限。
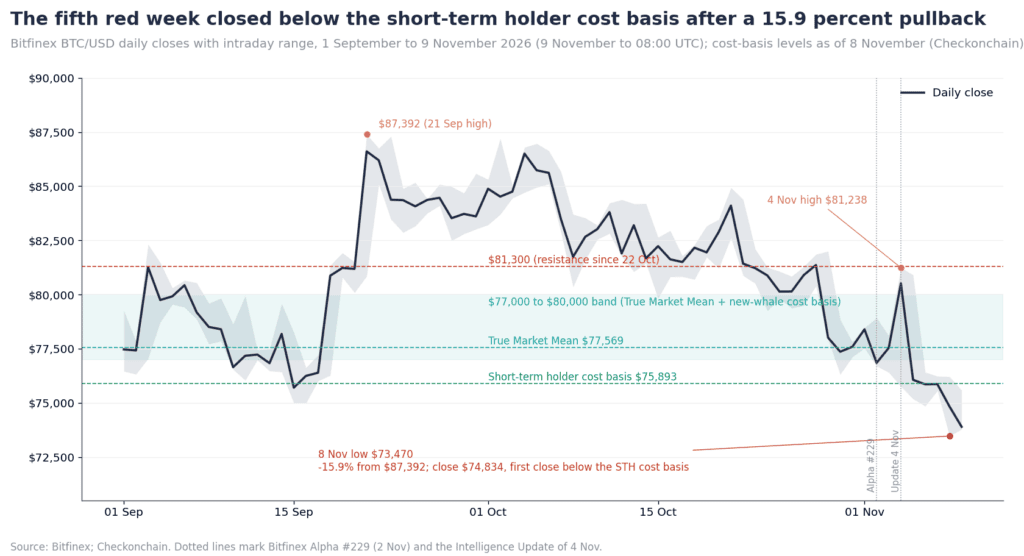
圖 2:BTC/USD 日線圖,標示 $77,000 至 $80,000 區間、True Market Mean 及短期持有者成本基礎(資料來源:Bitfinex;Checkonchain)。
期中選舉後曾出現短暫反彈,比特幣自選舉當晚低點 $75,754 拉升至 11 月 4 日高點 $81,238,距離 $81,300 僅差 $62。該價位是支撐轉壓力,自 10 月 22 日以來壓制了每一次反彈。10 月最大一批買家的成本集中於此,同時也與最高成交量節點(成交量最集中的價位)重疊。這批買家已套牢三週,在價格接近損益兩平時便趁反彈出貨。這波上漲建立在空單清算與事件型避險部位的平倉之上,而非新增需求,當日 ETF 僅流入 7,460 萬美元。缺乏積極現貨需求支撐的反彈,鮮少能夠延續。
隨後的跌勢比反彈更猛。那斯達克 100 指數 11 月 5 日重挫 6.4%,比特幣將選舉行情的漲幅全數回吐。週五強勁的就業報告更將其推向 STHCB,賣壓一路延續至週日。11 月 8 日收盤價 $74,834,是本輪上升趨勢中首度以日線收盤跌破成本基礎。STH 族群目前已處於虧損,從歷史經驗來看,這將加劇賣壓與下行動能。
歷史是否會重演,是本週的關鍵問題,而鏈上數據顯示,更激烈的拋售尚非必然。迄今為止,賣壓都被有序吸收。10 月下旬在 $77,000 至 $80,000 買進的籌碼,已在低 $2,000 至 $5,000 的價位轉手至新買家。自 11 月 4 日以來,約有 26.8 萬枚 BTC 易手。與此同時,虧損實現速度僅約 5 月至 7 月投降式拋售期間日均水準的四分之一。
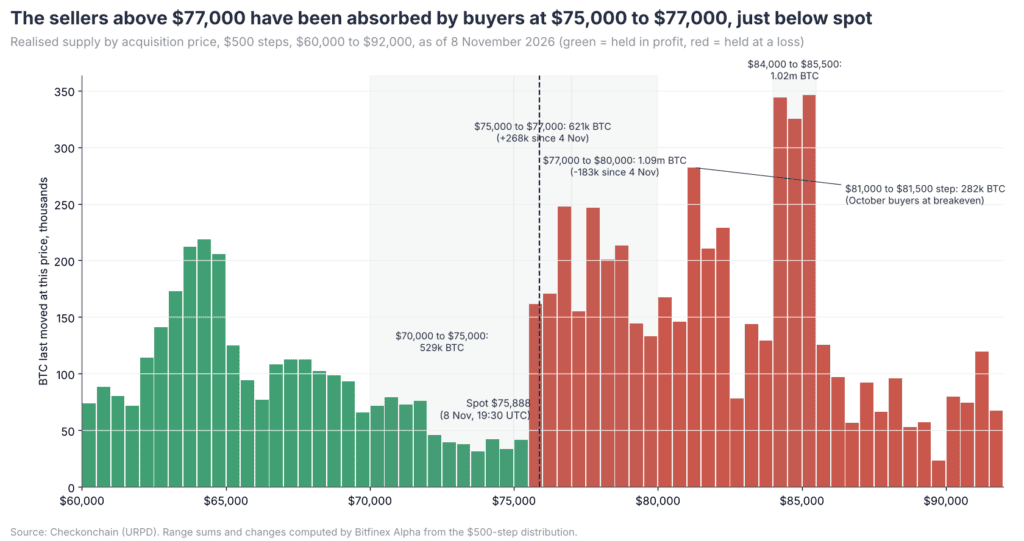
圖 3:依取得價格以 $500 為區間劃分的已實現供給(資料來源:Checkonchain)。
問題在於這對反彈意味著什麼。市價下方籌碼稀薄,上方籌碼沉重。任何反彈至 $77,500 至 $78,500 的走勢,都可能撞上損益兩平賣家形成的賣壓牆。一旦失守 $73,000,價格將打開通往 $71,355(較低的成本基礎區間)的空間,期間幾乎沒有鏈上支撐。在現貨需求回歸之前,阻力最小的路徑仍是向下。
現貨持有者連續 10 天虧損拋售
現貨買家通常比永續合約或期貨交易者能承受更大的回撤,而上週 $77,000 下方的承接買盤來自後者。選舉反彈迫使空單出場時,整體期貨未平倉合約(OI)隨之下降。但在 11 月 5 日的下跌中,價格跌了 5.5%,未平倉合約反而上升 3.5%。現貨累計成交量差(CVD)相對持平,現貨訂單簿依然單薄。這是自 10 月初以來,交易者第五次在下跌中加槓桿。前四次全都以超過 8 億美元的多單清算事件收場,且每次事後的未平倉合約都高於事前。
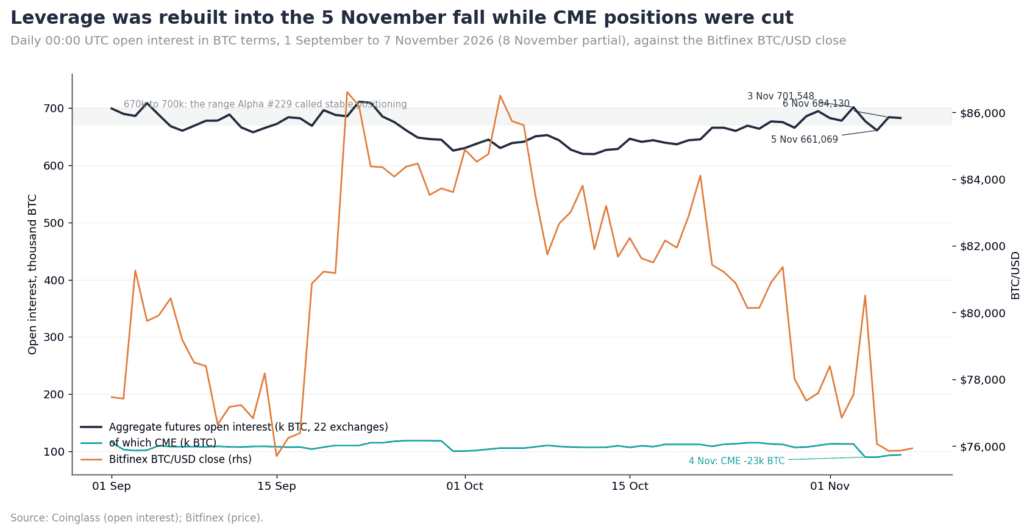
圖 4:以 BTC 計價的比特幣期貨整體未平倉合約,與 CME 未平倉合約及 BTC 價格對照(資料來源:Coinglass;Bitfinex)。
後果已然浮現。週四全市場清算金額約 12.4 億美元,其中比特幣佔 3.27 億美元,九成為多單。隔天未平倉合約反而更高,此模式一個月內已第五度重演。受監管交易平台並未跟進。CME 未平倉合約在 11 月 3 日至 8 日間下降約 15%,離岸平台整體則上升,顯示這輪重新加槓桿來自散戶與離岸資金,而非機構。由永續多單而非現貨買盤撐起的市場,往往以連鎖方式跌破關鍵價位,而非緩步消化。週日失守成本基礎正是如此。
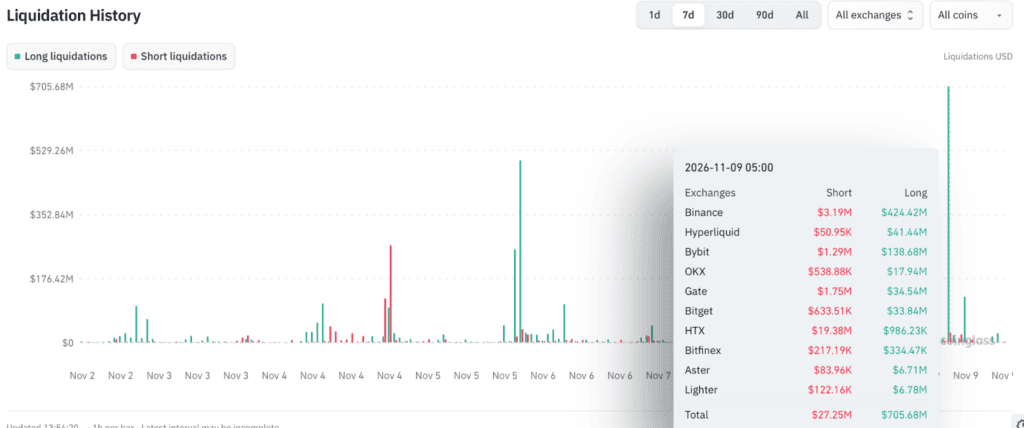
圖 5:2026 年 10 月 20 日至 11 月 8 日比特幣每日多空清算(資料來源:Coinglass)。
資金費率是唯一的改善項。永續合約費率在選舉週持續為正,並在 $81,300 附近行情高峰時飆升至年化 18.7%,至週日已回落至接近零。這符合上週提出的首要條件,但屬必要而非充分條件。槓桿成本低廉只說明多單不再擁擠,並不代表有人在買進。
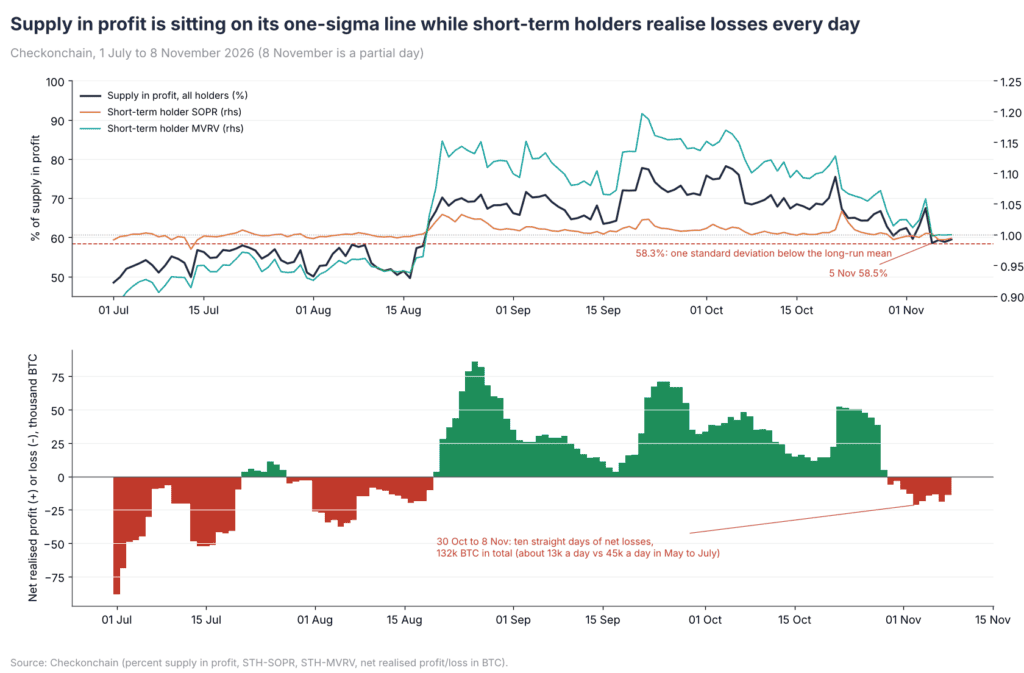
圖 6:獲利供給佔比及其一個標準差區間、短期持有者 SOPR 與 MVRV,以及以 BTC 計價的淨已實現損益(資料來源:Checkonchain)。
過去 11 天中,STH 有 9 天在虧損狀態下賣出,整體市場則已連續十天錄得淨已實現虧損,為 8 月以來最長紀錄。有兩項細節讓我們判斷這屬於修正而非投降式拋售。
第一,每日虧損實現速度約為 5 月至 7 月洗盤期間的四分之一。第二,總供給中的獲利佔比維持在 58.3% 分界線上方;自 2017 年以來的每一輪週期中,這條線都區分了修正與深度重置。該比例目前觸及 54%。這條線是本報告中最重要的單一鏈上指標。若持續跌破,意味著 10 月買家已從吸收籌碼轉為派發。
歷史上負責吸收賣壓的需求並未到位。美國現貨比特幣 ETF 上週淨流出 12.8 億美元,為 6 月以來最大單週流出,也是今年第六大。2026 年迄今的 ETF 淨流量已於 11 月 3 日轉負。
比特幣財庫公司陣營也未能提供抵銷力道,Strategy 僅增持 811 枚 BTC。11 月 5 日,Trump Media 從標記為其 2028 年可轉換票據擔保品的錢包中轉出 4,259 枚 BTC,轉入 Crypto.com,這是其兩家指定託管機構之一。11 月 30 日,這些票據的持有人可要求公司以面額現金買回。
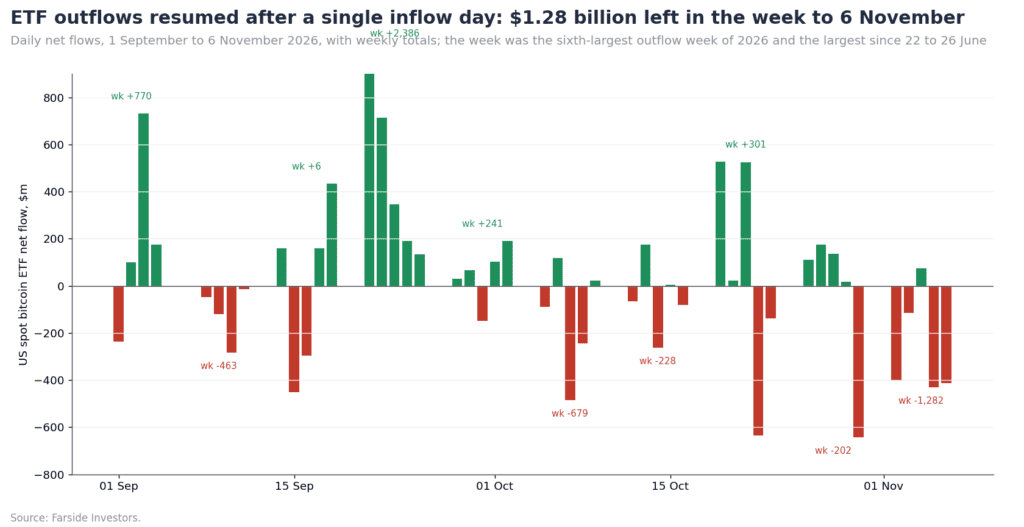
圖 7:2026 年 9 月 1 日至 11 月 1 日 Bitfinex BTC/USD 日收盤價與以 BTC 計價的期貨整體未平倉合約(資料來源:Bitfinex;Coinglass)
我們在 11 月 4 日的 Bitfinex Alpha 更新中,為本週設定了一項檢驗。2026 年稍早共有 13 次持續至少三天的 ETF 流出潮。其中五次以連續三個以上交易日的流入作結,比特幣在接下來十個交易日的漲幅中位數為 6.4%。其餘八次僅以一至兩個交易日的流入作結,之後的跌幅中位數為 1.2%。
本次流出潮僅以單日流入作結,比特幣在隨後兩個交易日下跌 5.8%。在 ETF 錄得連續三個交易日流入之前,反彈較可能只是技術性反彈,而非現貨需求的持續回升。
ETF 買家的平均成本為 $84,652,目前平均虧損 10.5%。該成本高於 $84,000 至 $85,500 區間的上方套牢籌碼,這部分籌碼共 101 萬枚 BTC。任何反彈在創新高之前,都將面臨兩層損益兩平賣壓。
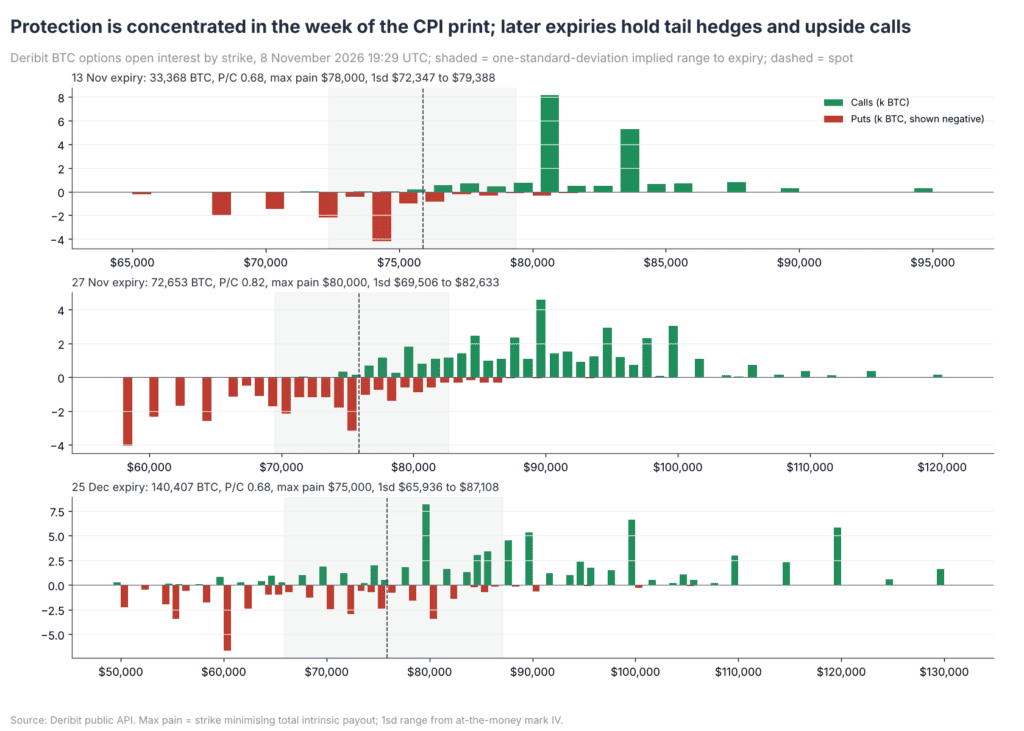
圖 8:2026 年 11 月 8 日 Deribit BTC 選擇權 11 月 13 日、11 月 27 日與 12 月 25 日到期合約之各履約價未平倉量及隱含區間(資料來源:Deribit Metrics)。
選擇權市場也呼應這一判斷。週二 CPI 公布前,11 月 13 日到期合約的隱含波動率在週末攀升,使曲線前端高於 11 月 27 日到期合約。賣權(Put)集中在略低於現價的 $74,000 與 $72,000。
在曲線更遠端,賣權需求跳過現價附近的履約價,集中於 $58,000 至 $64,000,符合尾部風險避險的需求。交易者已為動盪的一週做好部位準備,但對此後的近價保護幾乎不願付費。至週五到期的一個標準差區間為 $72,350 至 $79,400。價格已落在該區間的下三分之一,舉證責任在買方。
催化劑與風險
選舉結果衝擊 AI 交易與比特幣
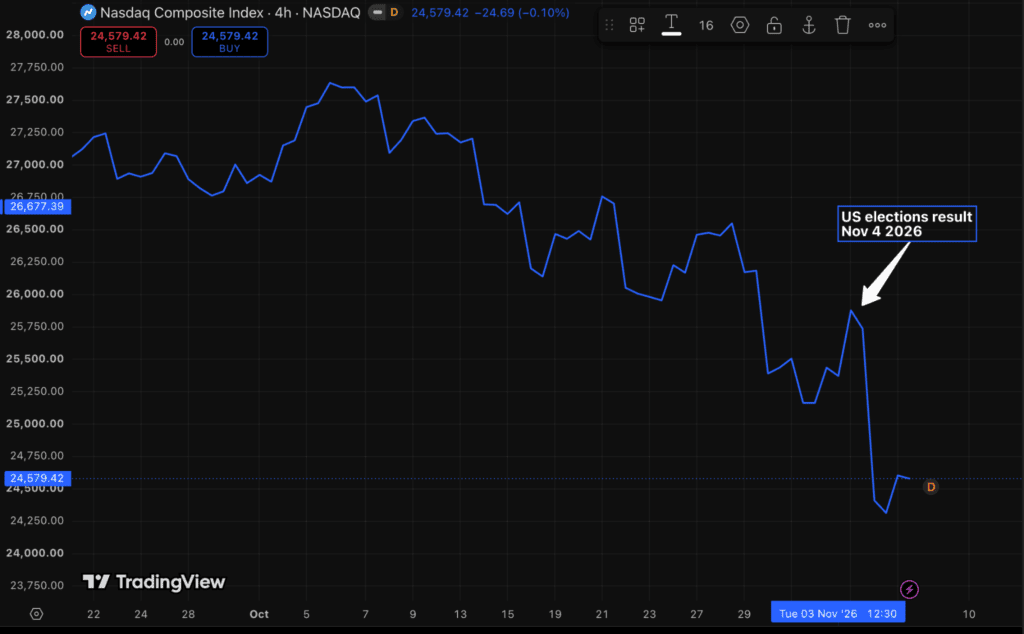
圖 9:那斯達克綜合指數,TradingView
民主黨在 11 月 3 日美國期中選舉中拿下眾議院與參議院控制權,席次變動幅度超出民調預期。美股起初因選舉結果走高,但隨後民主黨議員發表聲明,呼籲暫停先進 AI 開發並實施全國性資料中心暫停令,美股隨即反轉。民主黨在國會及全國各州取得新的多數,其中包括全美最大資料中心市場之一的德州。投資人因此開始計價 AI 基礎建設發展放緩、成本上升的風險。那斯達克指數 11 月 5 日收盤較近期高點下跌約 12%,超過定義修正的 10% 門檻,隨後於 11 月 6 日部分回升。
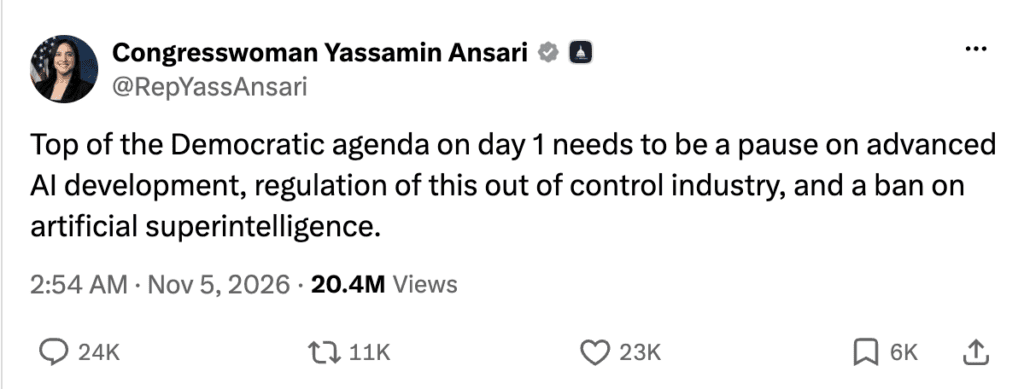
圖 10:眾議員 Yassamin Ansari 於 2026 年 11 月 5 日在 X 上的貼文
不過值得注意的是,目前尚無任何法案通過。限制 AI 的立法仍需總統簽署,或取得足以推翻否決的國會支持。因此,我們將上週的拋售視為政策風險的重新定價。這輪資本支出週期由信貸而非現金流支撐,而過去一個月,比特幣的走勢也愈來愈像是這個週期的一部分。
截至 11 月 6 日,比特幣與那斯達克 100 指數的 30 日相關性升至 0.72,位於 2020 年以來讀數的第 98 百分位。在 Beta 值為 0.79 的情況下,比特幣的短期前景與美股後續走勢緊密相連。
為評估其影響,我們檢視了 1985 年以來那斯達克 100 指數所有單日跌幅達 5% 以上的事件。將彼此相距十天內的下跌合併計算後,樣本共計 50 起事件。就全樣本而言,一週後的報酬中位數為 +2.2%,一個月後為 +5.6%。一個月與三個月後,50 起中皆有 29 起為正報酬。
結果會因當時的市場格局而顯著分歧。若下跌發生時那斯達克 100 指數距歷史高點不到 20%,一個月報酬中位數為 7.0%,14 次中有 10 次為正;三個月報酬中位數為 14.1%,14 次中有 11 次為正。相較之下,若指數已較歷史高點下跌 20% 以上,三個月報酬中位數為零,36 次中僅 18 次為正。這些事件大多發生在 2000 至 2002 年及 2008 年熊市期間。
歷史顯示,當美股距歷史高點不到 20% 時發生單日 5% 跌幅,之後較常迎來反彈,而非持續疲弱。同樣的跌幅若發生在已確立的熊市中,則對後續方向幾乎沒有指示意義。
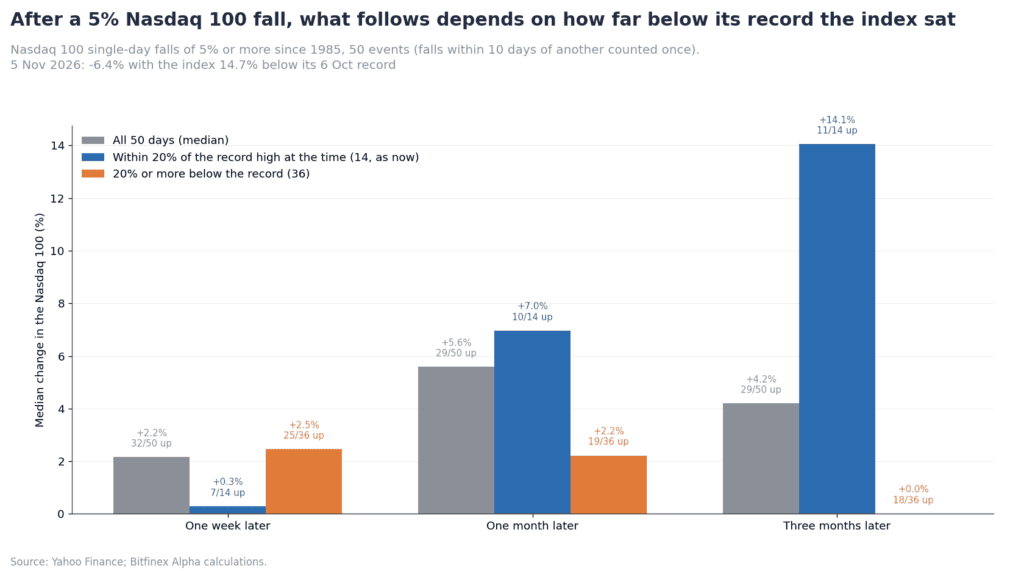
圖 11:1985 年以來那斯達克 100 指數單日下跌 5% 以上後一週、一個月及三個月的報酬中位數,依當時距歷史高點的幅度分組(資料來源:Yahoo Finance;Bitfinex Alpha 計算)。
比特幣自身的歷史紀錄較為有限,且短期表現較不樂觀。2020 年以來,那斯達克 100 指數共有七次單日下跌至少 5%。其中比特幣有六次同步下跌,當日跌幅中位數為 6.3%,一週報酬中位數為 -3.8%。
然而拉長至三個月,結果同樣因市場格局而分歧。有四次發生在自歷史高點回落的修正期間(2020 年與 2025 年 4 月),比特幣隨後的報酬介於 +7% 至 +53%。另外三次發生在 2022 年熊市期間,隨後則虧損 16% 至 41%。
這些先例顯示,比特幣本週可能偏弱;但若美股修正受控,下一季表現可能較強。因此,那斯達克 100 指數 11 月 5 日的低點 26,606 格外關鍵。一旦跌破,將挑戰反彈情境,並提高比特幣受美股拖累、陷入更長期下跌的風險。
強勁招聘鎖定 12 月升息
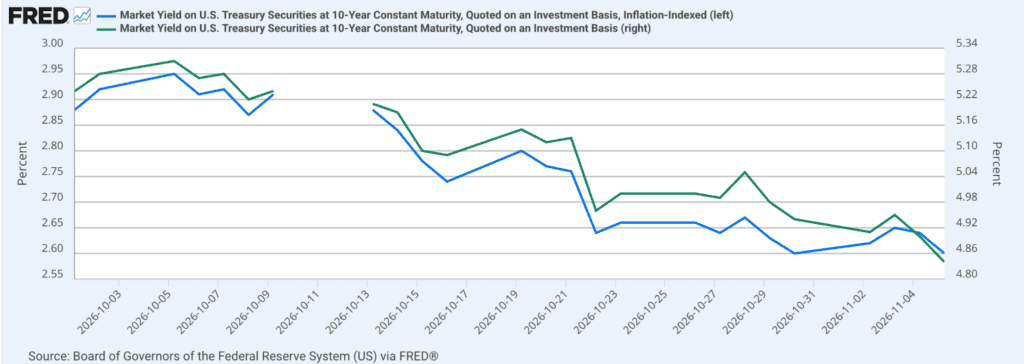
圖 12:10 年期名目與實質美債殖利率,日線,2026 年 10 月 1 日至 11 月 6 日(資料來源:美國財政部)
最新經濟數據支持聯邦公開市場委員會(FOMC)在 12 月會議升息。美國勞工統計局(BLS)11 月 6 日公布,10 月非農就業增加 16.5 萬人,遠高於約 6 萬人的市場共識預期,8 月與 9 月數據也合計上修 8.4 萬人。不過,10 月的整體數據高估了較長期的成長步調,過去六個月平均每月就業增幅為 8.3 萬人。由於勞動參與率自 1 月以來持平於 61.9%,經濟只需相對溫和的就業增長即可維持失業率穩定,這也是 10 月失業率小幅降至 4.1% 的原因。
然而,薪資並非物價壓力的主要來源。平均時薪月增僅 0.4%,年增 3.1%,低於 9 月的 3.7%,顯示經通膨調整後的實質薪資正在下滑。
CME FedWatch 顯示,12 月 8 日至 9 日 FOMC 會議升息 1 碼的機率為 78.5%。
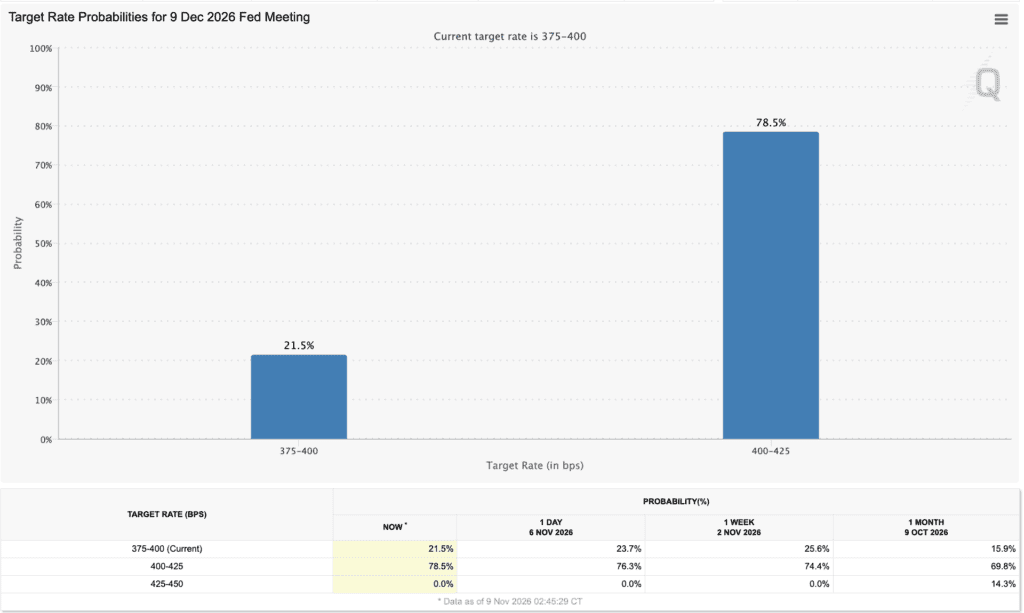
圖 13:12 月 9 日聯準會會議目標利率機率,CME FedWatch Tool
對比特幣最關鍵的管道同樣未見收緊。10 年期實質殖利率目前為 2.63%。美股拋售推動資金湧入美債,使10 年期名目殖利率自 11 月 3 日的 4.95% 降至 11 月 6 日的 4.86%。2 年期殖利率目前降至 4.51%,此水準與「再升息一次、之後空間有限」的預期一致。
12 月之後的走向仍是未解之題。一種解讀是經濟擴張依然穩健,第三季 3.4% 的成長延續至年底,AI 重新定價幾乎不會讓成長跌破趨勢水準。另一種解讀則是成長正在見頂。資料中心建設放緩,將移除今年的主要驅動力之一;燃料價格也已開始壓抑需求,光是9 月汽油價格就上漲 9.1%。在此情境下,12 月升息將是最後一次,下一次升息預期將被市場剔除。
本週二公布的10 月消費者物價指數數據,以及同步發布的實質收入報告,將決定市場買單哪一種解讀。
核心 CPI 是剔除食品與能源後的月度物價變動。若 10 月核心 CPI 達 0.3% 以上,代表通膨維持韌性,市場將持續以約 78% 的機率計價 12 月會議升息 1 碼。美債殖利率將隨之上升,10 年期實質殖利率則從約 2.6% 升向 2.8%;這是扣除通膨後的美債報酬,也是比特幣必須與之競爭的對象。實質殖利率走高,將使持有比特幣相對於債券的成本上升。
若核心 CPI 為 0.2% 以下且汽油價格下跌,市場將開始質疑升息。12 月升息機率可能降至 60% 以下,2 年期美債殖利率將回落至 11 月 5 日觸及的 4.46% 下方。10 年期實質殖利率則將向 2.5% 靠攏。實質殖利率走低,將使持有比特幣相對於債券的成本下降。
本週展望
基準情境
我們預期比特幣將在 11 月 13 日到期選擇權所隱含的 $72,350 至 $79,400 區間內交易,且本週多數時間位於區間下半部。短期持有者成本基礎 $75,893 已在週日收盤失守。在 11 月 10 日 CPI 公布前後,10 年期實質殖利率門檻維持在 2.5% 至 2.8%。因此,比特幣本週的下行壓力來自美股管道,而非利率管道。若那斯達克守住 11 月 5 日低點,比特幣可望由下方回測已失守的 $77,000 至 $80,000 區間。在現貨需求回歸前,反彈至 $75,900 至 $77,500 可能遭遇賣壓。持續收復 STHCB 是反彈的最低門檻,之後才有望挑戰 $77,569 的 True Market Mean。
確認訊號
部位面:未平倉合約維持在 67 萬至 70 萬枚 BTC,資金費率接近零,獲利供給佔比維持在 58.3% 以上,且未出現單筆超過 5 億美元的多單清算事件。上述條件同時成立,代表下跌期間累積的槓桿正被逐步消化,而非遭到強制出清,修正仍屬有序。宏觀面:11 月 10 日公布的 10 月核心 CPI 為 0.3%,CME FedWatch 的 12 月升息機率穩定在 70% 至 85%,10 年期實質殖利率維持在 2.5% 至 2.8%,且比特幣的每日走勢持續追蹤那斯達克 100 指數,而非美債殖利率。
失效訊號
核心 CPI 達 0.4% 以上,可能推升 10 年期實質殖利率突破 2.8%,並使 12 月升息機率升至 90% 以上;若此時比特幣當日下跌而美股持平或上漲,代表主導因素已由 AI 重新定價轉回利率。
獲利供給佔比持續低於 58.3%。
ETF 持續流出,尤其是單日流出超過 3 億美元。
核心 CPI 為 0.2% 以下,使 12 月升息機率降至 60% 以下,10 年期實質殖利率跌破 2.5%。這將完全消除宏觀門檻;若在那斯達克企穩之際比特幣仍無法重返 $80,000 之上,則制約因素是現貨需求,而非宏觀環境。
那斯達克綜合指數收盤跌破 11 月 5 日低點,同時實質殖利率維持在 2.6% 附近,且比特幣持續位於短期持有者成本基礎下方。
觀察重點
10 月 CPI 與實質收入,11 月 10 日(週二)13:30 UTC:核心 CPI 相對於 0.3% 的位置,以及汽油價格相對於 9 月 9.1% 漲幅的變化。
每個美股交易日收盤時,那斯達克 100 指數相對於 11 月 5 日低點的位置。
CME FedWatch 12 月升息機率相對於 78.5% 的變化;60% 與 90% 為改變觀點的門檻。
10 年期實質殖利率相對於 2.5% 與 2.8% 的位置,以及 2 年期殖利率相對於 4.46% 的位置。
芝加哥聯準會全國金融狀況指數,11 月 12 日(週四):首個納入 11 月 5 日拋售的讀數。前值為截至 10 月 30 日當週的 -0.459,延續 9 月中以來逐週收緊的走勢。
Freddie Mac 30 年期房貸利率,11 月 12 日(週四):前值為 11 月 5 日的 7.18%,為連續第三週下滑。
SEC 加密貨幣經紀自營商規則:已於 11 月 3 日送交白宮監管事務辦公室審查,並被標記為具重大經濟影響;條文尚未公開。