
華爾街在 $80,000 進場,接下來呢?
週一發布的 Bitfinex Alpha 設定的基本情境為:比特幣 本週將於 $61,800 至 $69,400 之間震盪,風險偏向回測 11 月 15 日低點 $62,029。此後兩個交易日,價格始終運行於該區間下半部,同時也落在 7 月 $61,300 至 $67,000 的底部區間內——比特幣於 7 月 1 日觸及本輪週期低點 $57,803 後,曾在此區間盤整近七週。
若宏觀壓力緩解而比特幣仍無法回升,將進一步印證本週前兩個交易日所釋出的訊號:真正的制約因素是現貨需求,而非宏觀面。市場對 Fed 12 月升息 2 碼(50 bps)的機率預期已降至 3.5%。兩年期美債殖利率亦從 4.88% 回落至約 4.8%,Nvidia 第三季財報也優於預期,理應對風險資產形成支撐。然而,比特幣 11 月 17 日收在 $64,952,較週日的週收盤價 $65,386 下跌 0.7%。
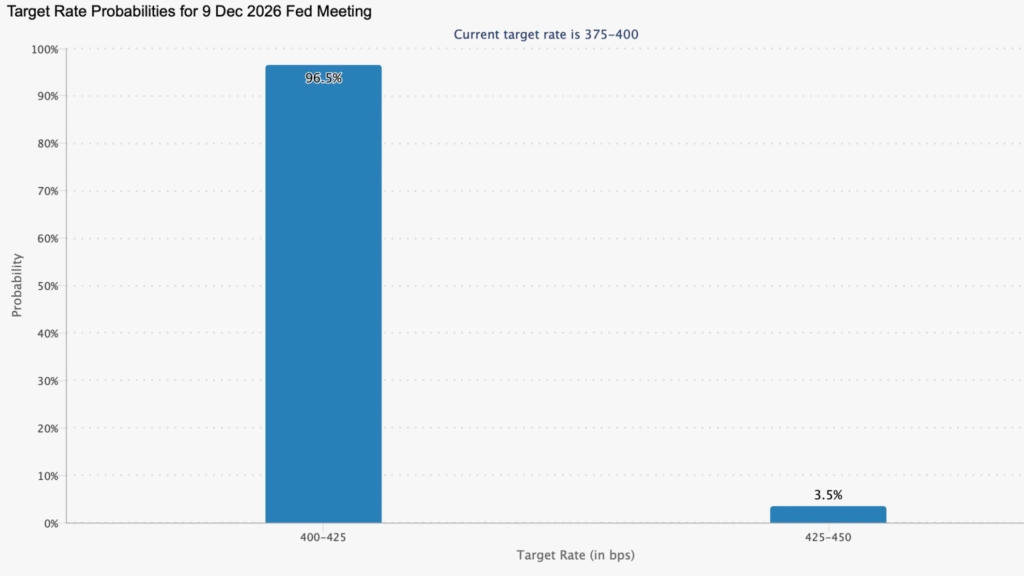
圖:12 月 FOMC 目標利率機率顯示,升息 1 碼(25 bps)幾成定局。(來源:FedWatch CME)
本期我們要探討的問題是:比特幣的現貨需求究竟從何而來?由於企業財庫公司與交易所交易基金(ETF)過去一個月皆未出現淨買盤,我們轉而檢視持有逾 1 億美元上市證券的美國機構投資經理人所提交的季度 13F 報告(Form 13F),以釐清第三季究竟是誰在買入現貨 ETF。
機構持倉:銀行客戶與對沖基金買入第三季反彈
13F 報告顯示,第三季的反彈主要由兩類買家撐起:大型銀行的財富管理客戶,以及在連續兩季賣出後重返市場的對沖基金。美國現貨比特幣 ETF 本季淨流入 63.6 億美元,持倉增加約 75,800 BTC 至 130 萬 BTC。6 月 30 日至 9 月 30 日期間,iShares Bitcoin Trust(IBIT)申報持倉變動最大的機構如下:
- Wells Fargo:持股由 2,440 萬股增至 4,958 萬股,市值 23.5 億美元,成為最大的申報持有者。若計入所有基金,其持倉由 15,917 BTC 增至 30,553 BTC,其中約 85% 的 IBIT 股份是由旗下兩家券商子公司代客戶持有。
- Bank of America:持股由 172 萬股增至 1,448 萬股,市值 6.85 億美元。
- Brevan Howard 與 Millennium:持股分別由 720 萬股增至 2,240 萬股,以及由 970 萬股增至 2,080 萬股。
- Harvard:持股維持不變,為 304 萬股。
Goldman Sachs 的現貨比特幣 ETF 持倉亦從約 5.8 億美元增至 12.8 億美元。根據我們的估算,光是這五家機構的增持量,就略高於 ETF 本季新增比特幣的一半。
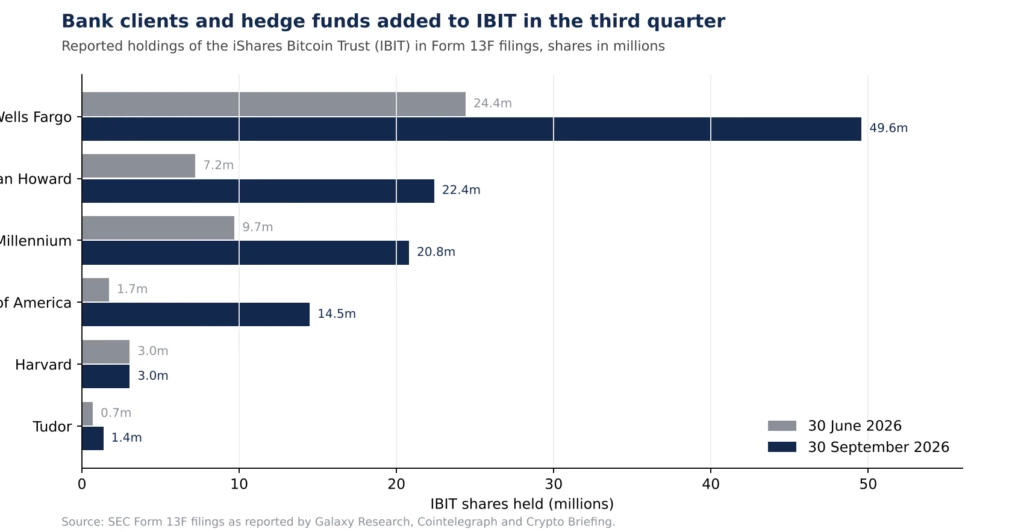
圖:13F 報告中申報的 IBIT 持倉,2026 年 6 月 30 日對比 9 月 30 日(來源:SEC 申報文件)。
這些部位的意義必須釐清。單看個別機構,它們反映的是機構情緒,而非足以左右價格的力量。Wells Fargo 約 14,600 BTC 的增持分散在整整一季內完成;五家機構合計在 64 個交易日內增持約 42,000 BTC,平均每個交易日約 650 BTC。截至 6 月底,13F 申報機構整體僅持有 22.4% 的 ETF 資產,意味著大部分需求並不在本次分析範圍內。ETF 目前持有約 126 萬 BTC,上週平均每個交易日流出約 2,900 BTC,是這些機構買入速度的四倍以上。因此,13F 報告最大的用處在於辨識邊際 ETF 買家。
成本基礎:第三季買家已陷入帳面虧損
13F 報告並未揭露進場價格,但透過每日資金流數據即可加以估算,結果顯示大部分買盤集中在漲勢頂部附近。本季 63.6 億美元的淨流入中,有 57.6 億美元(91%)於 8 月 17 日至 9 月 25 日期間流入。以 Bitfinex 每日收盤價對每日淨流量加權計算,該期間的平均進場價約為 $80,070。全季僅有 6.85 億美元的淨流入,發生在比特幣收盤價低於 11 月 17 日收盤價 $64,952 的交易日。
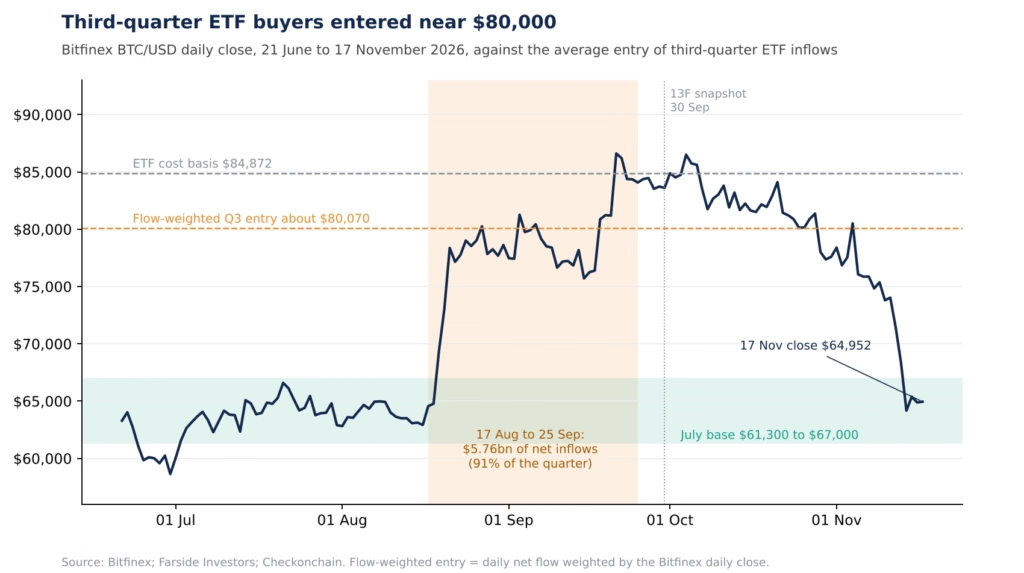
圖:Bitfinex BTC/USD 日收盤價,對比第三季 ETF 流入的資金流加權進場價、ETF 成本基礎與 7 月底部區間(來源:Bitfinex;Farside Investors;Checkonchain)。
因此,在該期間進場的買家目前約虧損 19%;若以全季資金流加權進場價 $78,300 計算,則虧損 17%。更廣泛的持有者群體同樣承壓:自 2024 年 1 月上市以來的平均成本基礎為 $84,872,以 11 月 17 日計算,價格/成本基礎比率為 0.76,即 24% 的未實現虧損。
除上週有一天外,該比率僅在 6 月至 8 月中旬期間低於當前水準,並於 6 月 30 日創下 0.69 的歷史低點。
ETF 資金流:第三季買盤已有約一半被賣出
13F 報告僅是 9 月 30 日的持倉快照,無法說明這些機構目前是否仍持有部位。此後的資金流顯示,第三季的買盤仍約有一半留在基金中,一旦 7 月底部區間失守,這部分持倉將成為潛在賣壓。第四季截至 11 月 17 日的淨流出合計 30.9 億美元,相當於第三季流入的 49%。賣壓集中在 10 月 30 日以來的 13 個交易日,其中 11 天錄得流出,淨流出 32.2 億美元,為 6 月 11 日以來最大的 13 日累計流出。
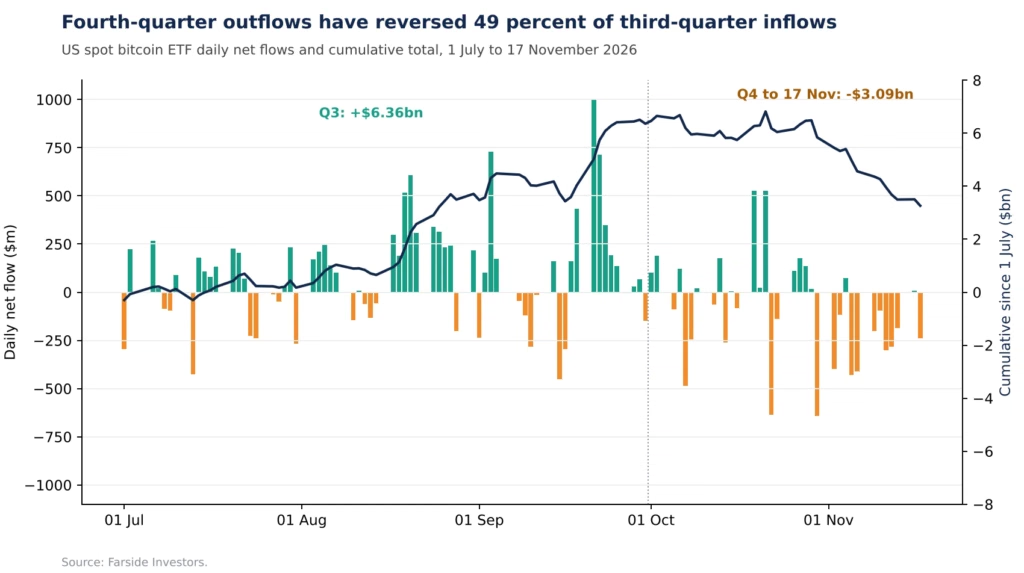
圖:美國現貨比特幣 ETF 每日淨流量與累計總額,2026 年 7 月 1 日至 11 月 17 日(來源:Farside Investors)。
週一報告提及的 ETF 連續七日流出已於 11 月 16 日結束,當日淨流入 790 萬美元;但 11 月 17 日賣壓再起,淨流出 2.399 億美元,其中 IBIT 佔 2.095 億美元。因此,持平的交易日只是暫歇,而非需求回歸。我們在 11 月 4 日 發布的 Intelligence Update 中設定的檢驗標準維持不變:需出現連續三個交易日流入,且規模與先前的流出相當,我們才能確信情緒出現轉變。
5 月至 7 月期間 ETF 比特幣持倉的下滑,可作為衡量當前流出規模的參考。當時 ETF 持倉由 5 月 6 日的 135.1 萬 BTC 降至 7 月 13 日的 121.8 萬 BTC,減少 9.9%。持倉在比特幣 7 月 1 日低點後 12 天才觸底,直到 8 月中旬才開始回升。目前持倉較 10 月 21 日高峰 130.5 萬 BTC 下降約 3.2%。因此,我們預期 ETF 需求將再次落後於價格,即便價格築底,也可能在數週內無法獲得資金流的確認。
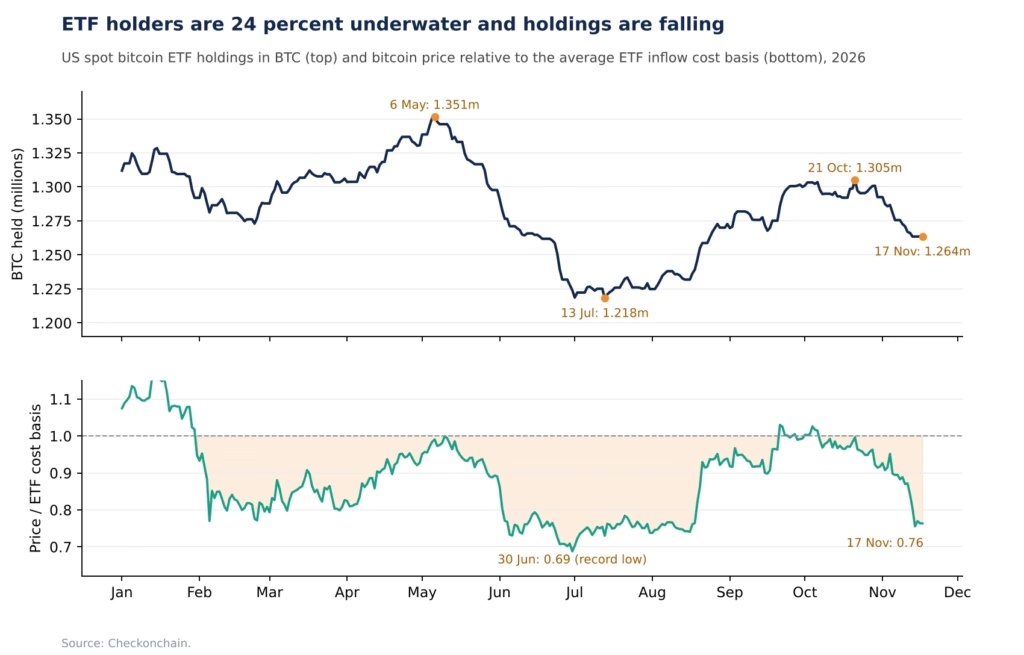
圖:2026 年美國現貨比特幣 ETF 的 BTC 持倉,以及比特幣價格相對 ETF 平均成本基礎的比值(來源:Checkonchain)。
期貨與財庫:其他機構管道同樣萎縮
ETF 是機構持有比特幣的三大管道之一,另外兩個管道——CME 期貨與企業財庫——同樣顯示需求轉弱。週一報告指出,CME 未平倉合約(OI),即美國機構最常使用之交易所的未平倉期貨合約數量,當時維持穩定。此後,CME OI 已由 11 月 13 日的 102,100 BTC 降至 11 月 18 日的約 97,100 BTC,而全市場總 OI 則大致持平於約 648,000 BTC。這表示受監管帳戶正在降低曝險,離岸槓桿卻尚未進一步出清,因此我們週一提出的部位重置仍未完成。
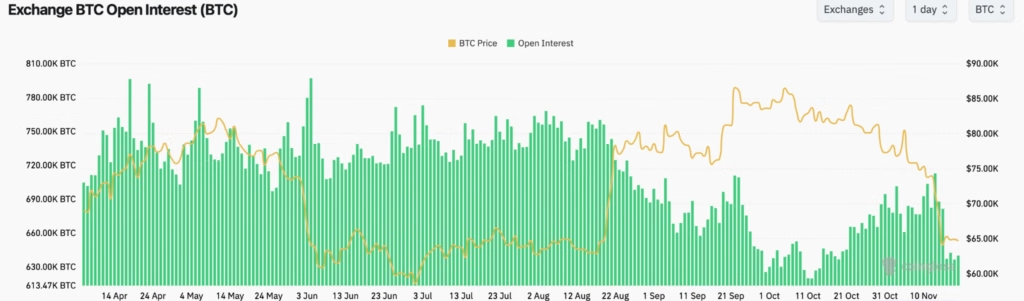
圖:永續合約與期貨交易對的總 OI(以 BTC 計價)(來源:Coinglass)
相較於賣壓,企業財庫的需求規模相當有限。Strategy 在截至 11 月 15 日的一週內以 3,340 萬美元買入 485 BTC(根據其 11 月 16 日提交的申報文件),而其透過出售股票募得的 2.447 億美元中,有 2.063 億美元用於回購 STRC 優先股。因此,財庫管道並未抵銷上週日均 2.13 億美元的 ETF 流出。
鏈上數據同樣顯示賣壓尚未緩解。短期持有者已花費產出利潤率(STH-SOPR)比較幣齡低於 155 天之代幣的賣出價與買入成本,該指標於 11 月 16 日跌至 0.964,為 2 月 7 日以來最低,並低於 6 月低點 0.966。週一報告指出,STH-SOPR 回升至 1 附近是虧損拋售逐漸消退的訊號,但此一回升尚未開始。
山寨幣:本輪下跌由比特幣領跌
山寨幣的走勢印證了我們的觀點:最新一波下跌是由比特幣本身的現貨拋售所驅動。從 11 月 8 日收盤至 11 月 15 日低點,比特幣下跌 17.1%,而 Bitfinex 上 17 檔大型山寨幣的跌幅中位數為 19.2%,比率為 1.1 倍。在 7 月至 10 月間的六次回調中,由於山寨幣的跌幅通常會被槓桿放大,該比率平均為 1.6 倍。這意味著山寨幣的槓桿已大幅出清,與其先前的表現落後相吻合。自 9 月 30 日以來,同一籃子山寨幣下跌 36.4%,比特幣則下跌 22.3%;其中 ETH 下跌 32.1%,SOL 下跌 36.4%,XRP 下跌 34.0%。
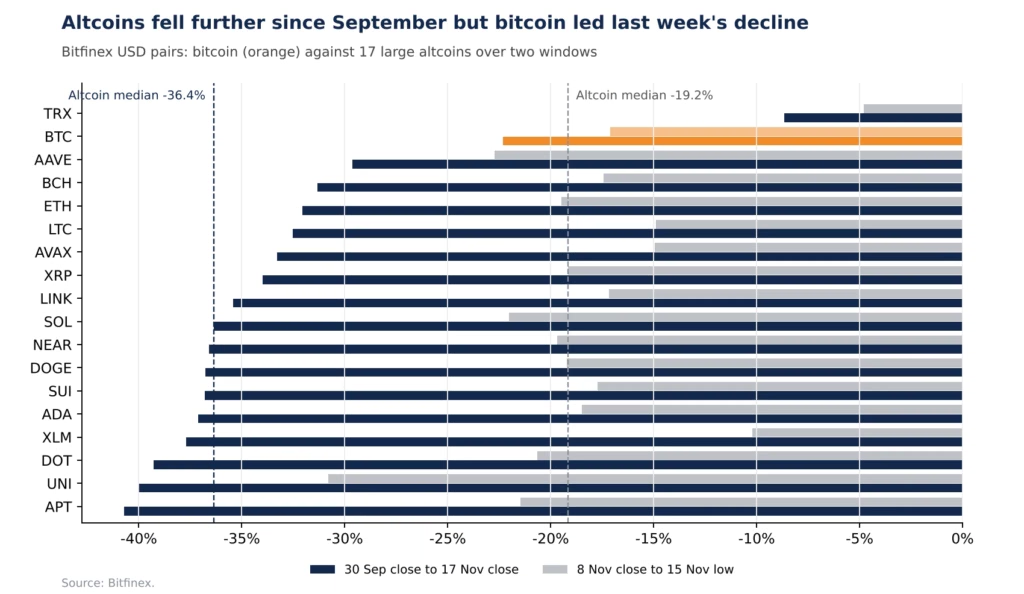
圖:比特幣對比 17 檔大型山寨幣,9 月 30 日收盤至 11 月 17 日收盤,以及 11 月 8 日收盤至 11 月 15 日低點(來源:Bitfinex)。
近幾日的反彈也呈現類似模式:比特幣的漲跌在山寨幣板塊中被放大。從 11 月 15 日低點至 11 月 17 日收盤,山寨幣漲幅中位數為 8.4%,比特幣則為 4.7%,前者為後者的 1.8 倍,高於先前幾次反彈平均的 1.3 倍。考量到 ETH ETF 在 10 月 30 日以來的 13 個交易日內淨流出 9.57 億美元,這波反彈更像是跌幅最深資產的空頭回補,而非新需求進場。若比特幣回測 7 月底部區間下緣 $61,300(較 11 月 17 日收盤價低約 6%),依歷史比率區間推算,山寨幣中位數將下跌約 6% 至 9%。ETH/BTC 守住 11 月 14 日低點 0.0276 之上,將是我們確認相對拋售結束的首要訊號。
宏觀:利多已至,比特幣卻無動於衷
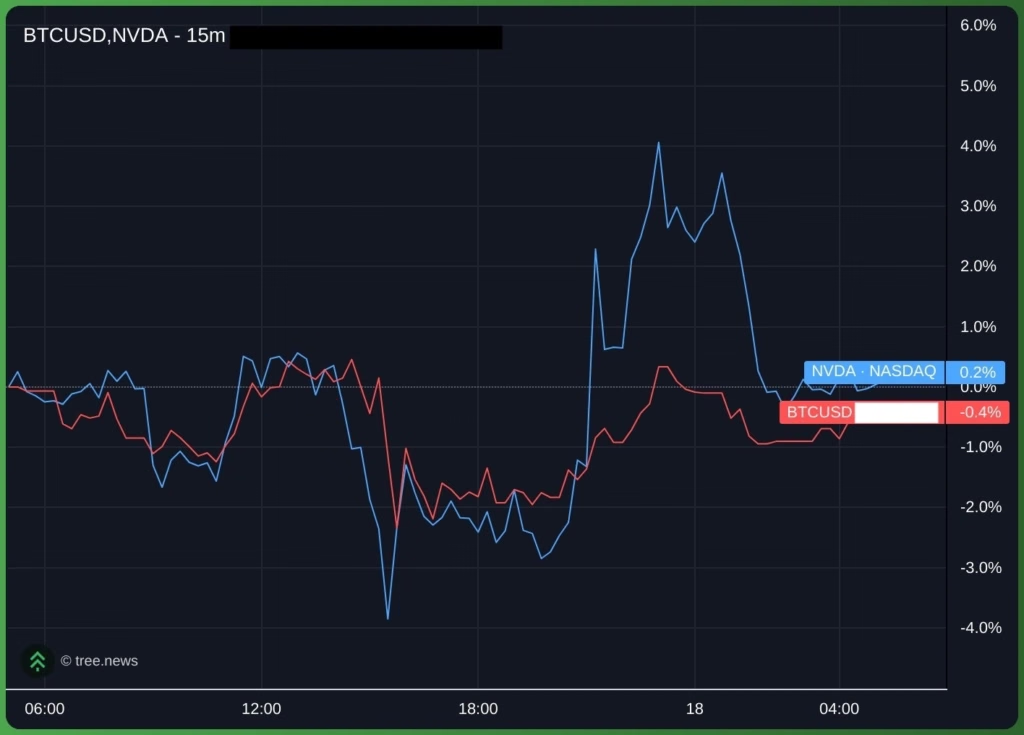
Nvidia 於 11 月 17 日盤後公布營收 1,158 億美元,高於市場預期的約 1,090 億美元,股價在盤後交易中上漲逾 4%,但比特幣漲幅不到 1%。美元指數仍高於週一報告設定的 103 關口。本週仍有兩大事件:11 月 18 日 19:00 UTC 公布的 Fed 會議紀要,以及 Anthropic 上市——將於 11 月 18 日定價、11 月 19 日開始交易。
展望:持有者承壓,風險仍偏向下行
基本情境。我們預期比特幣將維持在 7 月底部區間內,即約 $60,100 至 $68,600 之間,這是 11 月 27 日到期選擇權所隱含的區間,風險仍偏向回測 $62,029 及底部區間下緣 $61,300。自週一以來,宏觀面的制約已有所緩解,但現貨需求的制約變得更加明顯:第三季進場的機構已陷入虧損,其中約一半的買盤仍留在基金內,而 CME 部位正在縮減。
如何確認?若 ETF 資金流持平或為負、CME OI 持續下滑,且 STH-SOPR 維持在 0.98 以下,將顯示機構持有者仍在減倉。宏觀方面,若今日公布的 Fed 會議紀要顯示支持升息的聲音比 10 月兩張反對票所暗示的更廣泛,且美元指數維持在 103 之上,將持續壓制無收益資產。
何種情況會推翻此判斷?上行方面,若 ETF 連續三個交易日流入,同時 CME OI 趨穩、STH-SOPR 回升至 1 附近,將顯示機構拋售已告一段落,$69,400 乃至 $72,700 將進入視野。下行方面,若價格有效跌破 $61,300,且 ETF 日均流出超過 3 億美元,則將指向 $57,803 的週期低點。
觀察重點。11 月 18 日至 20 日的 ETF 資金流與 CME 未平倉合約最為關鍵。次要觀察指標包括:11 月 18 日的 Fed 會議紀要、11 月 19 日 Anthropic 首日交易、11 月 20 日的選擇權到期、ETH/BTC 相對 0.0276 的表現、Strategy 11 月 23 日的下一份申報文件,以及其 11 月 30 日遭 MSCI 剔除。