
Issue #222:
BTC Chờ Cú Hích Từ Quyết Định Lãi Suất Của FED
Áp Lực Bán Hạ Nhiệt Khi Rủi Ro Vĩ Mô Gia Tăng
Trạng thái đi ngang gần đây của Bitcoin đang phản ánh một thị trường đã cạn lực bán nhưng lại thiếu vắng lực cầu để duy trì đà bứt phá. Trong khi đó, giá năng lượng leo thang, lợi suất thực tăng cùng niềm tin người tiêu dùng sụt giảm đang tạo nên bức tranh vĩ mô phức tạp trước giờ G khi Fed đưa ra quyết định lãi suất vào ngày 16 tháng 9.
Bitcoin (BTC) đã duy trì trong vùng dao động 5,5% suốt hơn 24 phiên giao dịch, với khoảng 840.000 BTC có giá vốn nằm trong vùng này. Hoạt động chốt lời đã chậm lại đáng kể: Tỷ Lệ Rủi Ro Bên Bán giảm xuống còn 7 điểm cơ bản, đưa áp lực bán đã ghi nhận về một trong những mức thấp nhất trong năm qua. Tuy nhiên, nguồn cung hạ nhiệt vẫn chưa kéo được lực mua mạnh quay lại. Đòn bẩy đã tích tụ quanh cả biên trên và biên dưới của vùng giao dịch, với ước tính khoảng 1,95 tỷ USD lệnh bán short có nguy cơ bị thanh lý gần vùng $82.000, cùng một cụm lệnh mua (long) mỏng hơn nằm trong vùng $75.000 – $76.000. Sự tập trung này có thể kích hoạt những cú giật giá mạnh quanh thời điểm công bố chính sách mới.
Áp lực lớn nhất của kinh tế vĩ mô lúc này là nguy cơ thắt chặt tiền tệ kéo dài. Chỉ số giá tiêu dùng và sản xuất tháng 8 cùng tăng 0,4% so với tháng trước, chủ yếu do năng lượng đẩy lên. Dù lạm phát toàn phần cả năm giữ ở 3,4% và lạm phát lõi hạ về 2,4%, đà tăng theo tháng vẫn củng cố kỳ vọng Fed sẽ nâng lãi suất. Thị trường hợp đồng tương lai đang đặt cược 88,5% khả năng tăng 25 điểm cơ bản trong tuần này. Với việc lợi suất trái phiếu thực kỳ hạn 10 năm chạm 2,55%, các điều kiện tài chính đã bị siết lại, làm tăng chi phí cơ hội khi nắm giữ BTC. Dự báo từ cuộc họp của Fed sẽ mang tính quyết định để xem thị trường sẽ chỉ đón nhận một đợt tăng hay là cả một lộ trình thắt chặt tiếp theo.
Cú sốc năng lượng cũng đang có nguy cơ lan rộng ra ngoài giá nhiên liệu. Dầu Brent hiện đã vượt xa mốc $100/thùng, trong khi giá dầu diesel bán lẻ tại Mỹ tăng lên $5,65/gallon, làm tăng áp lực chi phí trong vận tải hàng hóa, nông nghiệp và phân phối. Dự trữ dầu chiến lược đã giảm xuống còn 285,4 triệu thùng, khiến lớp đệm khẩn cấp mỏng đi. Niềm tin tiêu dùng vì vậy cũng suy yếu, khi kỳ vọng lạm phát một năm tới tăng lên 4,6% và kỳ vọng dài hạn nhích lên 3,4%. Tổ hợp này khiến phản ứng của Fed trở nên phức tạp hơn: chính sách thắt chặt có thể kìm nhu cầu, nhưng không thể khôi phục nguồn cung năng lượng bị gián đoạn.
Kết luận cốt lõi là với BTC, việc áp lực bán suy giảm không đồng nghĩa với một đợt phục hồi bền vững. Lực cầu muốn bứt phá phải vượt qua rào cản từ lợi suất thực dâng cao và chi phí năng lượng dai dẳng. Định hướng của Fed, biến động của lợi suất thực và dấu hiệu hạ nhiệt từ giá nhiên liệu sẽ quyết định xem dải giá hiện tại sẽ mở ra bước ngoặt tăng trưởng hay một chu kỳ biến động mới.
Tín Hiệu Thị Trường
Đòn Bẩy Đang Dồn Về Hai Đầu Vùng Giá
BTC đã dao động trong một vùng giá hẹp 5,5% trong suốt 24 phiên giao dịch gần nhất. Như Intelligence Update ngày 9 tháng 9 đã nhấn mạnh, có khoảng 840.000 BTC đang có giá vốn nằm ngay trong vùng này.
Điều đó khiến một lượng BTC khá lớn trở nên dễ bị tác động hơn bao giờ hết. Chỉ cần giá nhích lên hoặc giảm xuống một chút, một phần đáng kể nguồn cung có thể chuyển từ trạng thái đang lời sang đang lỗ. Chính điều này đang kéo thêm hoạt động giao dịch về hai đầu vùng giá, nơi đòn bẩy bắt đầu tích tụ nhiều hơn.
Tuy nhiên, có một điểm mấu chốt cần lưu ý: Khối lượng giao dịch ở cả mốc trần lẫn mốc sàn vẫn thấp hơn đáng kể so với khu vực trung tâm dải giá. Tín hiệu này cho thấy dưới góc nhìn cấu trúc thanh khoản, giá vẫn đang quẩn quanh vùng giá trị thực.
Nỗ lực tiến về vùng kháng cự $81.300 hồi đầu tháng 9 hầu như không gặp phải áp lực bán nào lớn, và kịch bản này tiếp tục lặp lại trong các lần thử sức vượt mốc $80.000 USD sau đó. Mặc dù vậy, lực mua chủ động vẫn chưa quay lại để có thể đẩy BTC bứt phá, khiến giá bị kẹt gần đáy vùng dao động với khối lượng giao dịch rất thấp.
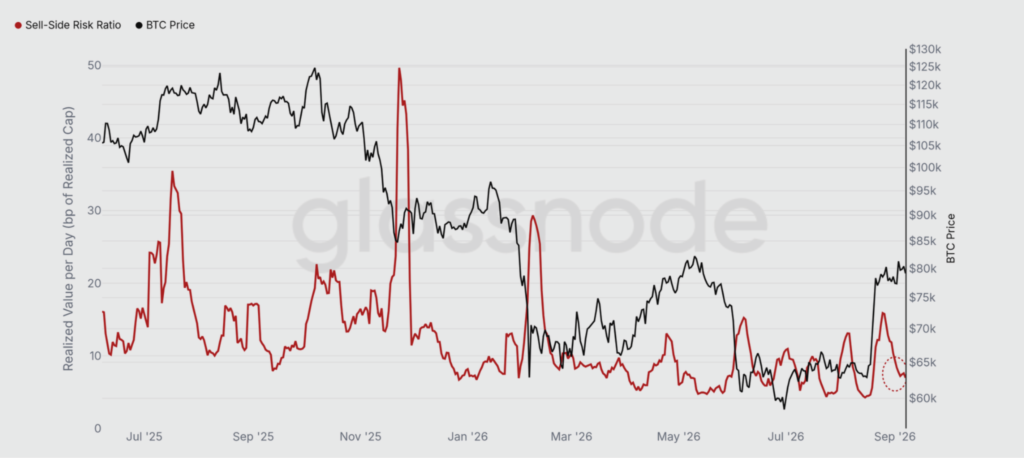
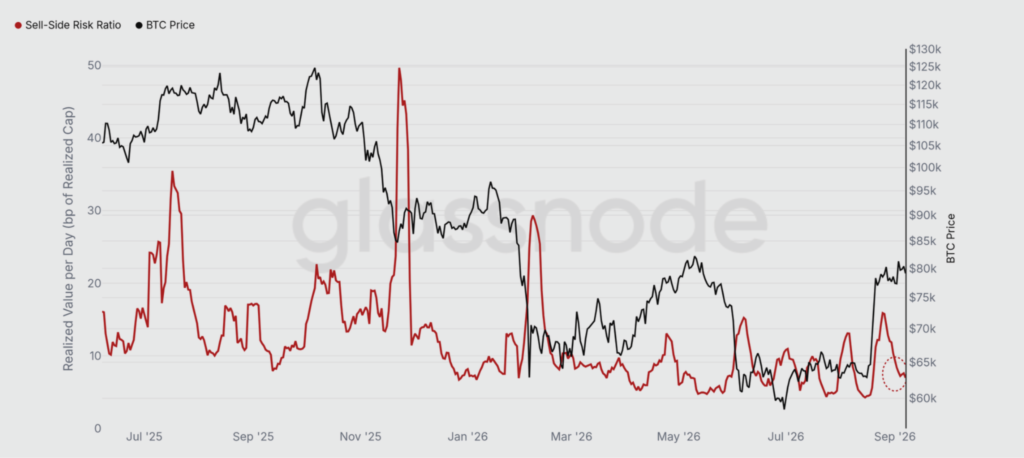
Hình 1: Tỷ Lệ Rủi Ro Bên Bán Của BTC So Với Giá. (Nguồn: Glassnode)
Tính theo trung bình động 7 ngày, Tỷ Lệ Rủi Ro Bên Bán, chỉ số so sánh tổng lãi/lỗ đã ghi nhận với Vốn Hóa Thực Hiện, đã giảm xuống còn 7 điểm cơ bản. Đây là mức giảm mạnh so với 16 điểm cơ bản ghi nhận tại đỉnh tháng 8. Ở các đỉnh ngắn hạn trước đó vào tháng 7 năm 2025 và tháng 10 năm 2025, chỉ số này từng tăng lên lần lượt 35 và 23 điểm cơ bản. Vì vậy, mức hiện tại cho thấy áp lực bán ghi nhận hằng ngày đang nằm trong nhóm thấp nhất của một năm qua.
Hoạt động chốt lời của holder dài hạn đã thu hẹp đáng kể, giảm từ 88% tại đỉnh tháng 8 xuống còn 42% hiện tại.
Ngay cả trong nhịp chốt lời mạnh vào ngày 3 tháng 9, khi BTC tăng lên $82.320, mức chốt lời vẫn thấp hơn một nửa so với hồi tháng 5, thời điểm BTC cũng từng vượt $80.000.
Các nhà đầu tư vừa mới tham gia thị trường đang đóng góp phần lớn lượng bán ra lúc này, song tổng khối lượng từ nhóm này vẫn khá im ắng. Việc chỉ số bật tăng bền vững trở lại trên ngưỡng 16 điểm cơ bản sẽ là tín hiệu cho thấy áp lực phân phối lớn hơn có thể quay lại. Trước khi điều đó xảy ra, thị trường spot vẫn cho thấy nguồn cung bán ra còn hạn chế ở vùng giá hiện tại, trong khi phe mua vẫn thiếu lực cầu đủ mạnh để đẩy giá lên cao hơn.
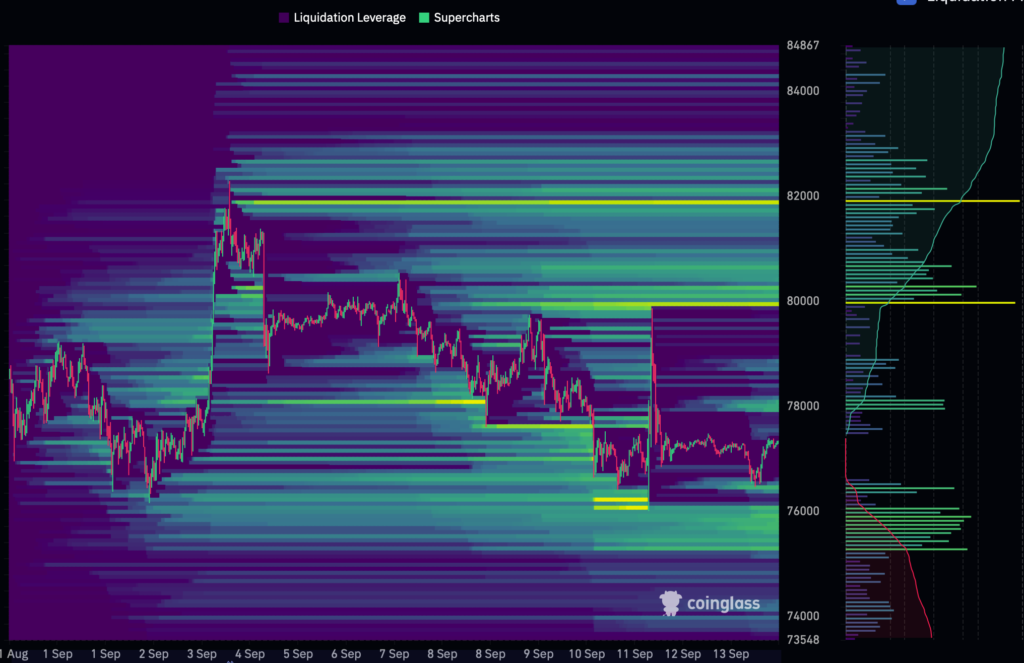
Hình 2: Bản Đồ Thanh Lý Tổng Hợp Của Các Cặp Giao Dịch Hợp Đồng Vĩnh Cửu Bitcoin. (Nguồn: Coinglass)
Sau làn sóng thanh lý lệnh Bán mạnh trong ngày 19–20 tháng 8, lượng vị thế bán quanh giá $82.000 ngay trên vùng đỉnh hiện tại đã tăng thêm 43%. Nếu BTC vượt qua mốc này, tổng giá trị lệnh bán Short có thể bị thanh lý có thể đạt 1,95 tỷ USD theo giá trị danh nghĩa, trong trường hợp các vị thế hiện tại không thay đổi. Sự tích tụ này diễn ra ngay cả khi khối lượng hợp đồng mở toàn cầu đã lắng xuống và mật độ bản đồ tổng hợp giảm một phần ba (xem Hình 2 ở trên). Do đó, ranh giới này hiện đại diện cho tâm điểm thanh lý dự báo lớn nhất thị trường.
Ở khu vực đáy biên độ, cụm thanh lý lệnh Mua long nằm giữa $75.000 và $76.000 đóng vai trò định hình mức giá hỗ trợ. Một nhịp tăng bền vững vượt $82.000 có thể giải phóng vùng thanh lý lệnh Mua trọng điểm, trong khi một biến động phá vỡ mốc $76.000 sẽ kích hoạt chuỗi thanh lý vị thế Mua hàng loạt. Sự hình thành các cụm thanh lý là đặc trưng thường gặp khi giá bị nén trong dải biến động hẹp suốt một thời gian dài.
Điểm khác biệt giữa hai vùng thanh lý là vùng phía trên có số lượng vị thế hạn chế hơn và tập trung quanh một mức giá cụ thể là $82.000. Trong khi đó, vùng phía dưới có các mức giá thanh lý phân bổ đều hơn, cộng lại tạo thành một lượng thanh lý vị thế Mua long tiềm năng lớn.
Với quyết định lãi suất đang đến gần trong tuần này, sẽ không quá bất ngờ nếu cả hai vùng này đều bị kiểm tra. Tính chất của bất kỳ nhịp biến động nào sẽ phụ thuộc vào cấu trúc thanh lý khác nhau đang nằm ngay ngoài hai biên của vùng giá hiện tại.
ETF Bitcoin Đang Bị Rút Vốn, Trong Khi ETF Ether Lại Hút Vốn
Đã bảy phiên kể từ khi báo cáo việc làm tháng 8 được công bố. Trong khoảng thời gian này, Bitcoin đã đánh mất phần lớn mức tăng có được vào ngày 3 tháng 9, sau khi từng chạm đỉnh $82.320, tức cao hơn 42,4% so với đáy thị trường giảm. Báo cáo việc làm chính là cú hích đầu tiên khiến xác suất Fed tăng lãi suất tại cuộc họp FOMC ngày 16 tháng 9 chuyển từ thế gần như ngang nhau sang mức 88,5% hiện tại.
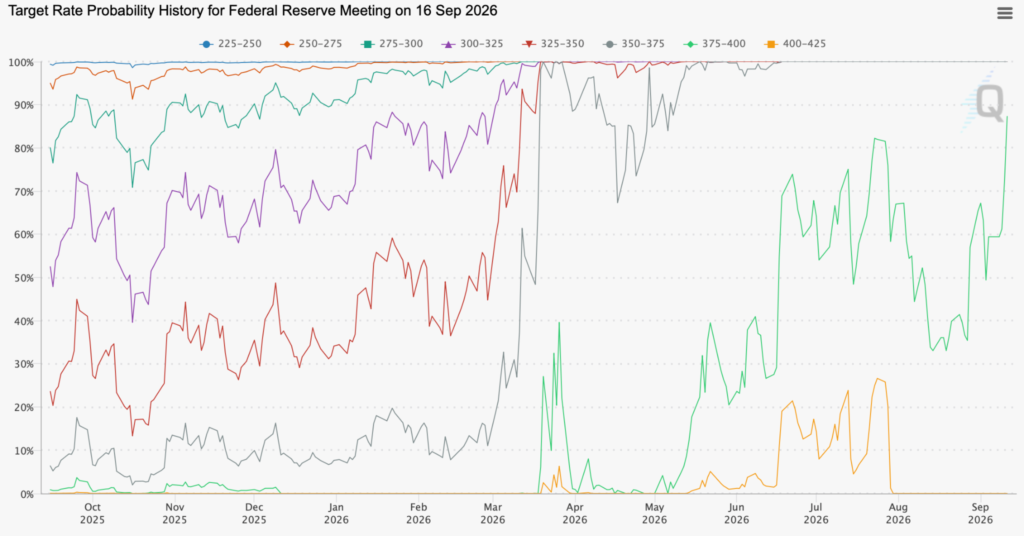
Hình 3: Xác Suất Lãi Suất Qua Từng Thời Điểm Cho Cuộc Họp FOMC Ngày 16 Tháng 9. (Nguồn: FedWatch)
Đường chỉ số 375-400 điểm cơ bản ở trên đại diện cho kịch bản Fed tăng lãi suất thêm 0,25%, và sự tăng vọt về kỳ vọng sau ngày 3 tháng 9 là hết sức rõ ràng.
Trong tuần qua, BTC tiếp tục giao dịch trong biên độ hẹp 5,5%, nằm giữa hai mốc mà chúng tôi đã xác định là vùng tích lũy khung ngắn hạn từ $77.100 đến $81.300. Phiên đóng cửa tuần dừng đúng ngay mức đáy biên độ $77.100 – vùng giá được chỉ ra trong Báo cáo Bitfinex Alpha tuần trước là chốt chặn mà xu hướng tăng khung trung hạn phải bảo toàn. Phiên đóng cửa ngày thứ năm tại $76.648 là lần đầu tiên nến ngày thủng giá sàn tích lũy kể từ khi vùng giá này hình thành vào ngày 21 tháng 8. Đáng chú ý, cú tụt áp này diễn ra trong 2 giờ cuối phiên với khối lượng giao dịch spot dưới 40 BTC trên sàn Bitfinex. Phiên thứ sáu và thứ bảy đã kéo giá đóng cửa nhích trở lại trên vùng này, cho thấy dù lực cản ngầm là có thật, vùng đáy biên độ vẫn đang được phe mua nỗ lực cố thủ. Các đợt lệch giá xuống dưới đáy luôn đi kèm khối lượng cực thấp, vốn không phải là kịch bản phá vỡ vùng tích lũy điển hình của BTC.
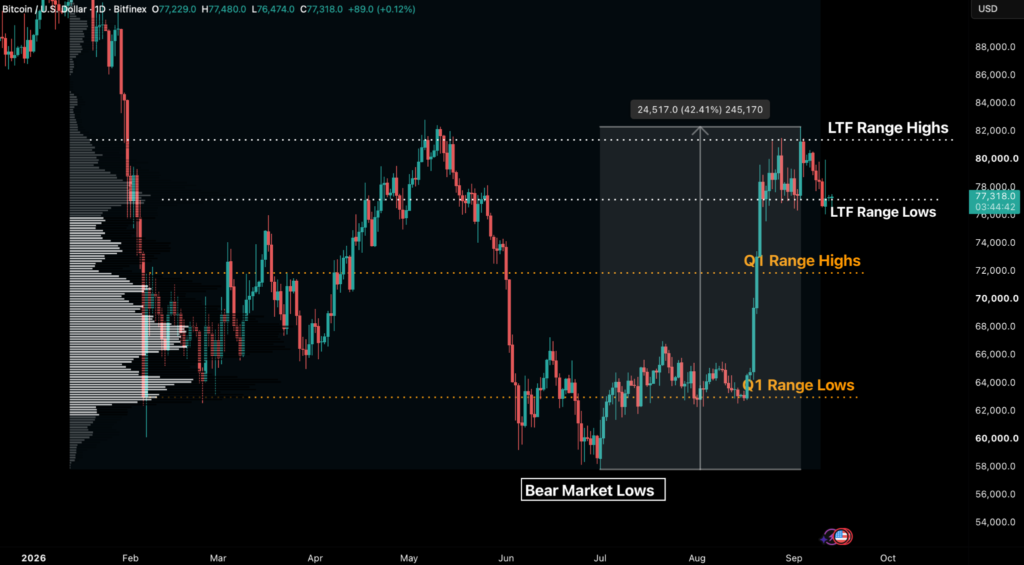
Hình 4: Biểu Đồ Ngày BTC/USD. (Nguồn: Bitfinex)
Phần lớn lực bán phía sau nhịp giảm đến từ các ETF Bitcoin spot tại Mỹ, khi nhóm quỹ này ghi nhận rút vốn trong cả bốn phiên giao dịch tuần trước, với tổng giá trị 462,7 triệu USD. Ngược lại, các quỹ Ether giao ngay lại hút vào 196,9 triệu USD.
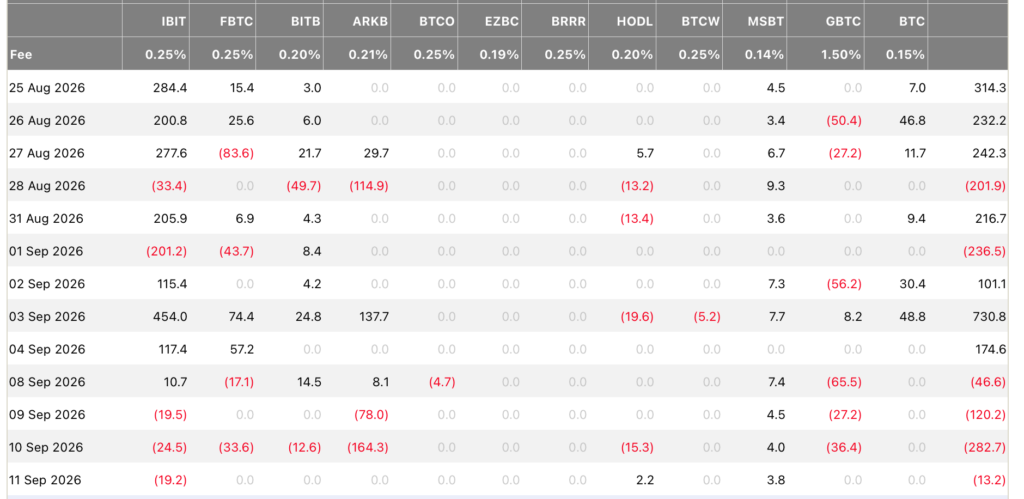
Hình 5: Dòng Vốn Ròng Của Các ETF Bitcoin Spot Tại Mỹ Trên Toàn Bộ Nhà Phát Hành. (Nguồn: FarsideUK)
Sau khi đóng vai trò là bên mua chính trong 3 tuần liên tiếp bao gồm cả đợt BTC bứt phá vào tháng 8, kích hoạt sự kiện thanh lý vị thế bán lớn nhất lịch sử, các quỹ Bitcoin ETF spot đã quay đầu trở thành nguồn xả hàng áp đảo trong tuần qua (xem Hình 12 ở trên).
Tổng mức rút vốn ròng 462,7 triệu USD trong 4 ngày này đã ngắt chuỗi 3 tuần nạp vốn mạnh mẽ nhất tính từ đầu năm 2026 đến nay. Tính theo mức giá trung bình tuần, các quỹ định chế đã thoái vốn khoảng 5.900 BTC, tương đương gần 1,9 lần lượng 3.150 BTC được khai thác hàng tuần. Chỉ một tuần trước đó, các công cụ này còn hấp thụ tới gần 12.300 BTC, gấp 3,9 lần nguồn cung mới phát hành, đánh dấu mức xoay chiều nhu cầu tiền quỹ lên tới 1,45 tỷ USD trong tuần.
Tín hiệu tích cực là các quỹ BTC ETF chỉ chịu đợt rút vốn ở mức tối thiểu, khi IBIT chỉ hụt 52,5 triệu USD và FBTC trả lại 50,7 triệu USD. Tổng dòng tiền ròng tính từ đầu tháng 9 đến nay vẫn duy trì trạng thái dương ở mức 307,3 triệu USD, giữ vững lực mua theo tháng bất chấp nhịp điều chỉnh trong tuần.
Tài Sản Ether Tiếp Tục Tăng Trưởng
Nhìn chung, dòng vốn định chế không hề thoát ra khỏi thị trường tiền mã hóa. Các quỹ Ether spot vẫn liên tục hút tiền, riêng thứ sáu tuần trước đã thu về 216,4 triệu USD. Dòng vốn chảy vào mạnh mẽ diễn ra cùng thời điểm giá Ether bật tăng 8,3%, châm ngòi cho đợt thanh lý lệnh bán trị giá gần 255 triệu USD, cũng là mức cao thứ ba tính từ ngày 10 tháng 10 năm 2025. Biến động giá hiện tại của Ether có nhiều nét tương đồng với cú nhảy vọt của Bitcoin vào ngày 19 tháng 8, thời điểm tài sản này bứt phá sau tuyên bố mua lại trái phiếu từ Bộ Tài chính Mỹ.
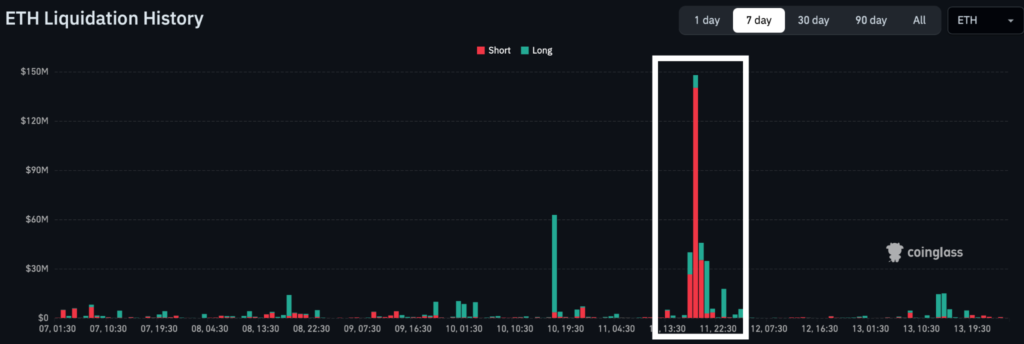
Hình 6: Thanh Lý Ether Trên Toàn Bộ Các Cặp Giao Dịch Hợp Đồng Vĩnh Cửu. (Nguồn: Coinglass)
Chúng tôi kỳ vọng rằng Ether sẽ giữ vững mốc đáy ngày ở giá $2.432 thiết lập hôm 11 tháng 9 làm vùng hỗ trợ cứng trong các nhịp điều chỉnh. Để đà tăng tiếp tục được duy trì, vùng đáy được tạo lập trước cú bứt phá mạnh thường sẽ phải trụ vững, đặc biệt là khi phần lớn nguồn cung phía trên đã được thị trường hấp thụ.
Tính từ đầu tháng đến nay, các sản phẩm đầu tư Ether đã tích lũy được 324,4 triệu USD, vượt qua con số 307,3 triệu USD của Bitcoin dù quy mô tài sản chỉ bằng khoảng một phần sáu. Trên các thị trường phái sinh được quản lý, báo cáo vị thế hợp đồng tương lai mới nhất tính đến ngày 12 tháng 9 cho thấy các nhà giao dịch sử dụng đòn bẩy đã mở rộng cả vị thế mua lẫn bán khi lượng hợp đồng mở tăng 7%.
Tín hiệu này hướng đến việc giới đầu tư đang tái lập chiến lược giao dịch chênh lệch giá trước thềm quyết định lãi suất, thay vì đặt cược vào một hướng đi cố định. Các nhà giao dịch đang gom vị thế Ether ETF để làm tài sản thế chấp giao dịch hợp đồng tương lai trên sàn CME, đồng thời tối ưu hóa lợi suất. Điều này giải thích vì sao các sản phẩm Ether ETF lại thu hút sự chú ý vượt trội so với Bitcoin ETF, bởi chúng mang lại tỷ lệ chênh lệch giá tốt hơn cùng tiềm năng lợi nhuận từ việc staking Ether. Bên cạnh đó, hoạt động mua Bitcoin đưa vào bảng cân đối kế toán của các doanh nghiệp cũng tạm dừng trong tuần qua, với báo cáo thứ Hai từ phía Strategy xác nhận không có thêm đợt mua Bitcoin mới nào.
Ngày 11 tháng 9, Ether ghi nhận một đợt thanh lý lệnh short khủng vì lượng vị thế bán trên Ether đang quá áp đảo. Khoảng 255 triệu USD lệnh bán bị thanh lý, so với 172 triệu USD Short BTC, dù thị trường BTC có quy mô hợp đồng mở lớn hơn. Vì vậy, lực mua Ether lúc này có vẻ giống một biến động do vị thế bị ép đóng hơn là một đợt chuyển vốn rõ ràng, cho đến khi thị trường có thêm bằng chứng về lực mua spot không phụ thuộc vào thanh lý lệnh bán ra.
Tổng Quan Tình Hình Vĩ Mô
Giá Năng Lượng Đẩy Lạm Phát Gia Tăng Trước Thềm Quyết Định Lãi Suất Tháng 9
Theo dữ liệu từ công cụ CME FedWatch, hợp đồng tương lai lãi suất đang phản ánh 88,5% khả năng Cục Dự trữ Liên bang Mỹ Fed sẽ tăng lãi suất thêm 25 điểm cơ bản vào ngày 16 tháng 9. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm, cũng là chỉ số bám sát kỳ vọng chính sách sát sao hơn bất kỳ kỳ hạn nào khác đã tăng từ 4,39% vào ngày 8 tháng 9 lên 4,63% vào ngày 11 tháng 9.
Cả chỉ số lạm phát sản xuất lẫn tiêu dùng trong tháng 8 đều gia tăng do chi phí năng lượng leo thang. Quyết định vào ngày thứ Tư tới đây coi như đã gần như an bài. Điều mà dữ liệu tháng 8 thực sự thay đổi chính là câu hỏi: kịch bản tiếp theo sẽ là gì?
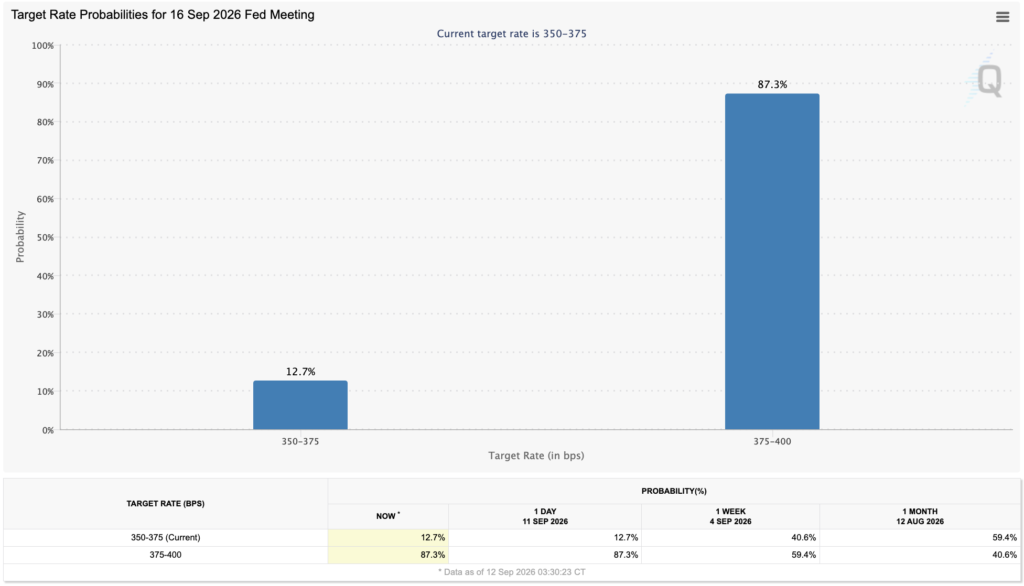
Hình 7: Xác Suất Lãi Suất Mục Tiêu Cho Cuộc Họp Fed Ngày 16 Tháng 9 Năm 2026. (Nguồn: CME FedWatch Tool)
Chỉ số giá tiêu dùng (CPI) tháng 8, công bố ngày 11 tháng 9 năm 2026, cho thấy giá tiêu dùng đã tăng 0,4% so với tháng 7. Lạm phát tính theo năm vẫn giẫm chân tại chỗ ở mốc 3,4%. Lạm phát cốt lõi đã loại trừ biến động của thực phẩm và năng lượng, chỉ nhích tăng 0,3% trong tháng, dù tốc độ tăng theo năm đã hạ nhiệt nhẹ từ 2,5% xuống 2,4%.
Đây là sự phân biệt vô cùng quan trọng: giá cả thực chất đã tăng tốc trong tháng 8, nhưng lạm phát theo năm lại không hề gia tăng. Hai con số này giải đáp những câu hỏi hoàn toàn khác nhau. Chỉ số theo tháng so sánh tháng 8 với tháng 7, một tháng 7 bình lặng bất thường khi chỉ tăng 0,1% khiến đà tăng 0,4% của tháng 8 trông như một cú nhảy vọt đầy bất ngờ.
Trong khi đó, con số theo năm lại đặt tháng 8 năm nay lên bàn cân với chính cùng kỳ năm ngoái, thời điểm giá cả cũng tăng 0,4%. Việc một tháng tăng mạnh thay thế cho một tháng tăng mạnh tương tự trên biểu đồ so sánh năm đã giữ cho tỷ lệ tăng trưởng so với cùng kỳ đứng yên ở mốc 3,4%. Giá cốt lõi tháng 8 năm ngoái cũng nhích 0,3%, giải thích vì sao lạm phát cốt lõi theo năm hầu như không biến động khi giảm nhẹ từ 2,5% xuống 2,4%. Fed đặc biệt để mắt tới các số liệu theo tháng chính vì lý do này: chỉ số theo năm hoàn toàn có thể phẳng lặng ngay cả khi áp lực giá ngắn hạn đang tăng tốc.
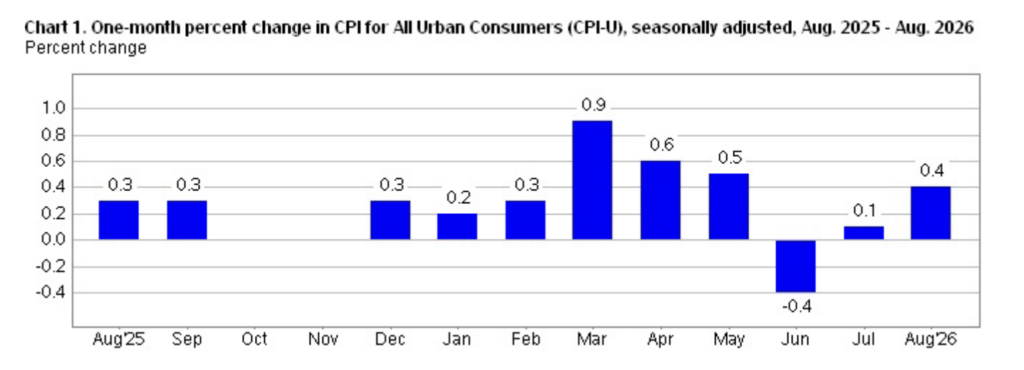
Hình 8: Mức Thay Đổi Theo Tháng Của Chỉ Số Giá Tiêu Dùng Mỹ. (Nguồn: Cục Thống Kê Lao Động Mỹ)
Hình 9: Mức Thay Đổi Theo 12 Tháng Của Chỉ Số Giá Tiêu Dùng Mỹ. (Nguồn: Cục Thống Kê Lao Động Mỹ)
Giá năng lượng vọt tăng 2,1% trong tháng, đảo ngược hoàn toàn mức giảm 1,5% của tháng 7. Giá xăng tăng 3,9% và chiếm hơn một phần ba tổng mức tăng CPI hàng tháng. Vé máy bay cũng nhích thêm 2,7%, trong khi giá thực phẩm chỉ tăng nhẹ 0,1%. Chi phí nhà ở, yếu tố chiếm trọng số lớn nhất trong chỉ số cốt lõi, tăng 0,3% và đã tăng 3% so với cùng kỳ năm ngoái. Những con số này cho thấy nhiên liệu chính là ngòi nổ tạo nên áp lực ngắn hạn, dù đà tăng của chi phí nhà ở phản ánh độ nóng đã lan rộng chứ không dừng lại ở năng lượng.
Lạm phát sản xuất cũng ghi nhận mức tăng 0,4% theo tháng đối với giá đầu ra của các nhà sản xuất trong nước, đưa mức tăng tính theo 12 tháng lên 5,4%. Giá hàng hóa nhích 1,1%, chủ yếu do chi phí năng lượng tăng 4,2%, riêng giá dầu diesel đã nhảy vọt tới 24,1%. Nếu loại trừ thực phẩm, năng lượng và dịch vụ thương mại, chỉ số giá sản xuất cốt lõi vẫn tăng 0,3% so với tháng trước và 4,7% so với cùng kỳ năm ngoái.
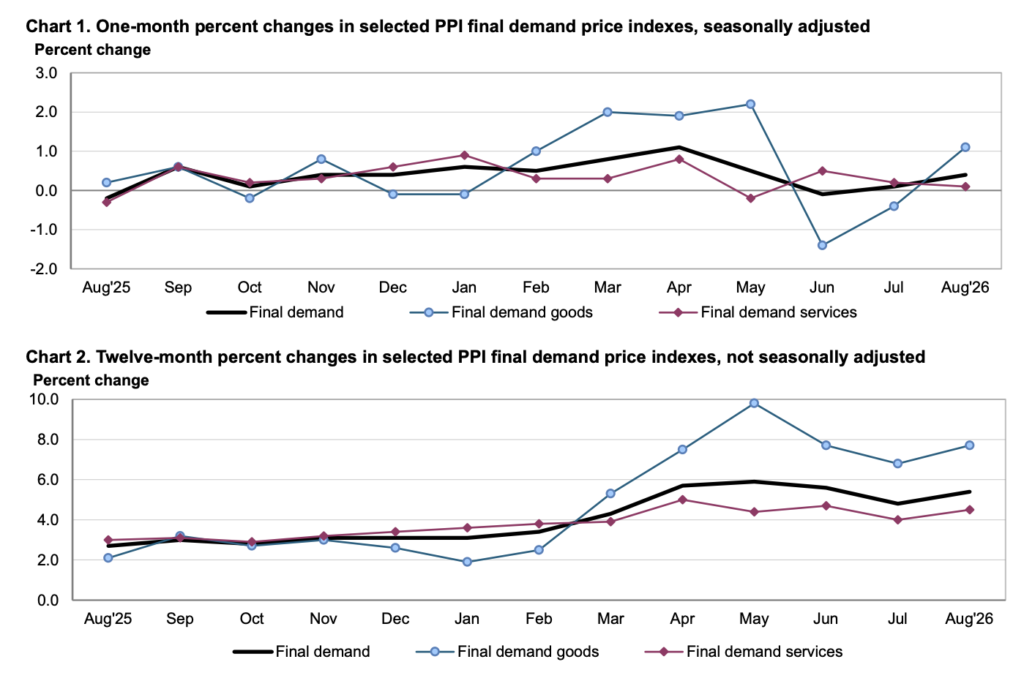
Hình 10. Tỷ Lệ Biến Động Chỉ Số Giá Sản Xuất Mỹ Theo Tháng (Phía Trên) Và 12 Tháng (Phía Dưới). (Nguồn: Cục Thống Kê Lao Động Mỹ)
Các Điều Kiện Tài Chính Đã Tự Siết Chặt
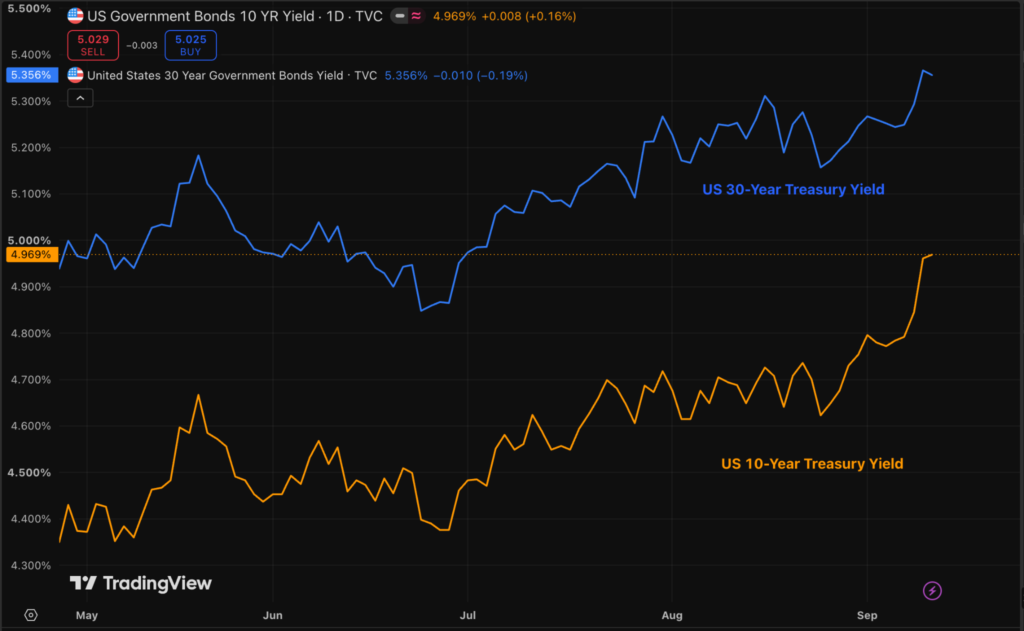
Thị trường thực chất đã tự khởi động quá trình thắt chặt các điều kiện tài chính. Lợi suất trái phiếu Kho bạc kỳ hạn 10 năm khép lại tuần qua ở mốc 4,96% và kỳ hạn 30 năm dừng ở 5,36%. Trong khi đó, lợi suất thực kỳ hạn 10 năm, chỉ số đã loại trừ lạm phát kỳ vọng nhằm phản ánh lợi nhuận thực tế đòi hỏi cho một thập kỷ cho vay đã tăng từ 2,43% vào ngày 8 tháng 9 lên 2,55% vào ngày 10 tháng 9. Chi phí vay vốn trên toàn nền kinh tế do đó đã leo dốc ngay cả trước khi Fed đưa ra hành động chính thức. Mặc dù chi phí vay cao hơn có thể làm chậm đà tiêu dùng và hạn chế khả năng doanh nghiệp chuyển áp lực chi phí sang người mua, chúng lại không thể hàn gắn chuỗi cung ứng dầu mỏ đang đứt gãy, khiến việc tăng lãi suất trở thành quyết định mang tính định hướng chính sách hơn là một phản ứng tự động trước cơn bão giá nhiên liệu.
Hình 11. Lợi Suất Trái Phiếu Kho Bạc Mỹ Kỳ Hạn 10 Năm Và 30 Năm (Nguồn Biểu Đồ: Tradingview)
Các dự báo kinh tế được công bố kèm theo quyết định vào thứ tư tới sẽ mang nhiều thông tin đắt giá hơn chính quyết định đó, bởi chúng sẽ tiết lộ liệu giới hoạch định chính sách chỉ dừng lại ở một đợt tăng hay sẽ kích hoạt cả một chuỗi nâng lãi suất liên tiếp. Chỉ số giá tiêu dùng cá nhân tháng 8, cũng là thước đo lạm phát mục tiêu thực sự của Fed phải đến ngày 30 tháng 9 mới xuất hiện, tức hai tuần sau cuộc bỏ phiếu.
Vì sao điều này lại quan trọng đối với Bitcoin
Đối với Bitcoin, chỉ số quan trọng nhất phản ánh quyết định chính sách tiền tệ chính là tỷ lệ chiết khấu thực. Ở mốc 2,55%, lợi suất thực kỳ hạn 10 năm đang tạo nên một rào cản phi rủi ro ngày càng cao mà bất kỳ tài sản nào không mang lại lợi suất thụ động cũng bắt buộc phải vượt qua. Chỉ số này đã liên tục nhích tăng ngay trước cả khi bất kỳ đợt tăng lãi suất nào diễn ra.
Điều này đã kìm chân giá BTC xoay quanh vùng $77.000. Cột mốc cần theo dõi sát sao sau thứ tư là liệu lợi suất thực có tiếp tục cố thủ trên ngưỡng 2,5% cho tới tháng 10 hay không. Nếu kịch bản đó xảy ra, đà tăng giá của tài sản này nhiều khả năng sẽ bị chặn đứng bởi một mức trần cứng.
Cú Sốc Năng Lượng Khiến Hộ Gia Đình Dễ Bị Ảnh Hưởng Hơn
Giá dầu thô Brent chốt phiên ở mức $109,51/thùng vào ngày 9 tháng 9, tăng từ mốc $100,52 ghi nhận ngày 3 tháng 9, trong khi dầu thô WTI đạt $97,26 khi xung đột gia tăng tại Trung Đông tiếp tục làm gián đoạn nguồn cung. Các khoản dự trữ khẩn cấp tạo ra tấm đệm đỡ mỏng hơn hẳn so với mùa xuân, và niềm tin người tiêu dùng đã suy giảm mạnh vào đầu tháng 9 khi các hộ gia đình có tâm lý nâng kỳ vọng lạm phát. Cú sốc năng lượng không còn chỉ nằm trên thị trường hợp đồng tương lai, mà đã đi vào chi tiêu hằng ngày của hộ gia đình. Đây cũng là điểm khiến Fed khó xử hơn.
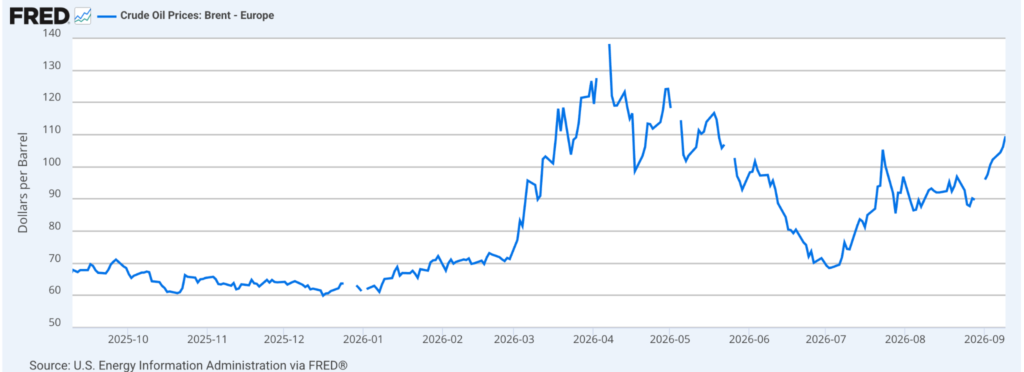
Hình 12: Giá Dầu Thô Brent Châu Âu Giai Đoạn 2025 – 2026, USD/Thùng
Áp lực hiện tập trung vào dầu diesel hơn là xăng, và sự phân biệt này giữ vai trò cốt lõi trong toàn bộ luận điểm. Giá bán lẻ dầu diesel đạt trung bình $5,65/gallon trong tuần tính đến ngày 8 tháng 9, tăng 36,8 cent so với tuần trước và tăng $2,201 so với cùng kỳ năm ngoái, trong khi giá xăng bán lẻ trung bình đạt $4,157, tăng 8,6 cent trong tuần. Xăng là chi phí sinh hoạt của hộ gia đình và là một khoản chi chiếm tỷ trọng cao. Trong khi đó, diesel là chi phí đầu vào, ngấm vào giá của mọi thứ từ trồng trọt, vận chuyển cho đến lưu kho. Điều này đồng nghĩa với việc nó sẽ chạm tới người tiêu dùng thông qua thực phẩm và cước vận chuyển sau đó vài tháng, thay vì ngay tại cây xăng hôm nay. Yếu tố thời điểm càng làm trầm trọng thêm vấn đề, bởi mùa thu hoạch và đợt tích trữ sưởi ấm mùa đông đều rút chung từ một thùng dầu, giữa lúc nông trại, doanh nghiệp vận tải và các hộ gia đình đều cần đến nguồn nhiên liệu này cùng một lúc.
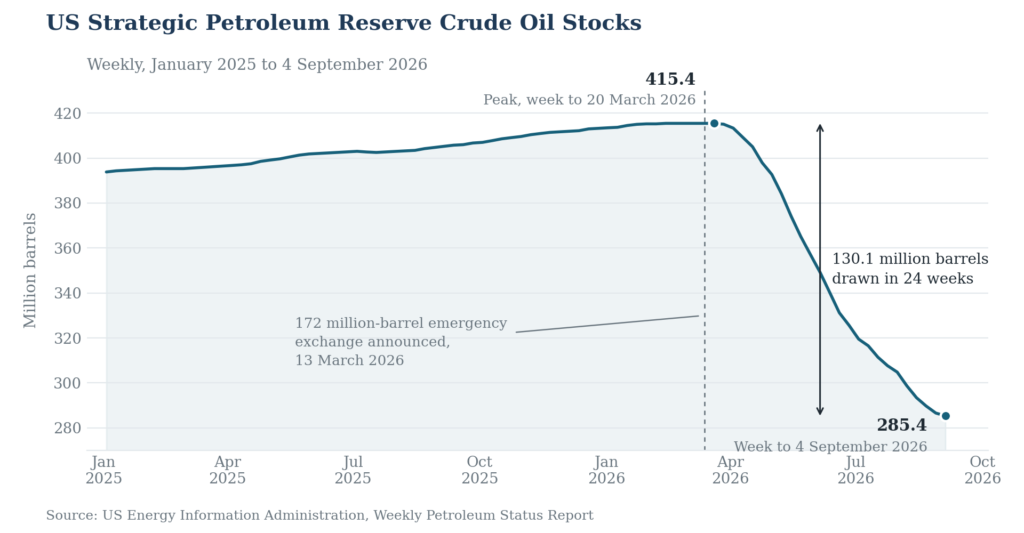
Hình 13: Tồn Kho Dầu Thô Trong Kho Dự Trữ Dầu Chiến Lược Của Mỹ. (Nguồn: Cơ Quan Thông Tin Năng Lượng Mỹ)
Tấm phao cứu sinh từ nguồn cung khẩn cấp cũng đang cạn dần. Bộ Năng lượng Mỹ từng phát lệnh xả kho khẩn cấp 172 triệu thùng hồi tháng 3 năm 2026, đợt đầu tung ra 86 triệu thùng nằm trong chiến dịch bắt tay cùng Cơ quan Năng lượng Quốc tế. Kể từ đó, Kho Dự Trữ Dầu Chiến Lược của Mỹ đã giảm khoảng 126 triệu thùng, từ 411 triệu thùng vào cuối năm 2025 xuống còn 285,4 triệu thùng trong tuần tính đến ngày 4 tháng 9. Dòng chảy qua eo biển Hormuz được cải thiện đã giúp tốc độ rút kho chậm lại, từ 6,1 triệu thùng trong tuần tính đến ngày 7 tháng 8 xuống còn 1,2 triệu thùng trong tuần tính đến ngày 4 tháng 9. Kho dự trữ có thể làm dịu cú sốc nguồn cung, nhưng việc bổ sung trở lại cần thời gian, và lượng dầu này sẽ được hoàn trả cho Bộ theo lịch trình chứ không theo một ngày cố định.
Các hộ gia đình vốn đã trở nên thận trọng hơn. Chỉ số Tâm lý Tiêu dùng sơ bộ tháng 9 của Đại học Michigan đã giảm xuống 47,8 từ mức 51,7 trong tháng 8. Đà sụt giảm tập trung chủ yếu vào chỉ số kỳ vọng: rơi từ 51,5 xuống 45,8 điểm, trong khi thước đo điều kiện hiện tại chỉ giảm nhẹ từ 51,9 xuống 50,9. Người tiêu dùng lo ngại hơn về tình hình tài chính và điều kiện kinh doanh tương lai hơn là sự suy giảm đột ngột ở hiện tại.
Kỳ vọng lạm phát cho một năm tới đã nhích từ 4,0% lên 4,6%. Những con số này phản ánh kỳ vọng của các hộ gia đình về diễn biến giá cả thay vì tỷ lệ lạm phát thực tế được đo lường, và kỳ vọng một năm tới có xu hướng biến động cùng chiều với giá xăng tại cây xăng. Chỉ số dài hạn mới là điều khiến Fed phải bận tâm, và nó cũng biến động theo chiều hướng tương tự khi tăng từ 3,3% lên 3,4%. Một kỳ vọng mang tính dài hạn đáng lẽ phải giữ được trạng thái neo vững bất chấp chi phí nhiên liệu biến động ra sao trong tháng này.
Do đó, cuộc khảo sát đã làm sâu sắc thêm thế tiến thoái lưỡng nan về mặt chính sách. Các hộ gia đình dự báo ngân sách của họ sẽ đối mặt với nhiều áp lực hơn, trong khi lãi suất cao hơn cũng sẽ đẩy chi phí vay vốn lên và kìm hãm nhu cầu. Các bằng chứng tổng hợp chỉ ra một giai đoạn khó khăn khi Fed phải đánh giá xem liệu chi phí năng lượng có đang tạo ra áp lực lạm phát kéo dài hay không, giữa lúc người tiêu dùng ngày càng bớt tự tin vào khả năng chống chịu sức ép của mình.
Vì Sao Điều Này Quan Trọng Với Thị Trường Crypto
Tác động với crypto không đến chủ yếu từ việc nhà đầu tư thích hay ngại rủi ro hơn, mà đến từ việc Fed còn bao nhiêu dư địa để linh hoạt trong hành động. Nếu cú sốc năng lượng đẩy kỳ vọng lạm phát dài hạn lên, chứ không chỉ làm kỳ vọng một năm tới tăng, Fed sẽ khó xem đó là chuyện tạm thời và bỏ qua. Đây là điểm rất quan trọng, vì nhiều luận điểm vĩ mô ủng hộ Bitcoin tăng giá đang dựa trên giả định Fed có thể nhẹ tay hơn.
Lãi suất cao hơn sẽ hút bớt thanh khoản khỏi thị trường, nhưng lại không giải quyết được vấn đề thiếu hụt nguồn cung dầu. Vì vậy, trong một thời gian, cả cú sốc năng lượng lẫn phản ứng chính sách đều có thể tạo áp lực bất lợi cho tài sản rủi ro. Hai chỉ báo cần nhìn sát là giá dầu diesel bán lẻ hằng tuần của EIA và giá dầu Brent. Nếu Brent quay về dưới $90/thùng, áp lực lên kỳ vọng lạm phát có thể dịu nhanh hơn cả những gì Fed nói trong cuộc họp thứ tư.
Điều Gì Có Thể Khiến Nhận Định Này Sai
Có hai giả định đằng sau chuỗi phân tích này. Một là đợt tăng lãi suất ngày 16 tháng 9 sẽ mở đầu cho một chuỗi tăng tiếp theo, chứ không phải chỉ là một lần tăng để phòng ngừa rủi ro. Hai là áp lực lạm phát tháng 8 chủ yếu do năng lượng dẫn dắt, vẫn chưa truyền hết vào nền kinh tế và giờ đã bắt đầu đi vào kỳ vọng của hộ gia đình. Cả hai giả định này đều có thể được kiểm chứng trong vài tuần.
Ủy ban Thị trường Mở Liên bang FOMC giữ biên độ lãi suất mục tiêu ở 3,50 – 3,75% vào ngày 16 tháng 9, hoặc các dự báo công bố cùng ngày cho thấy mức trung vị không kỳ vọng thêm đợt tăng nào sau tháng 9.
Dầu Brent đóng cửa dưới $90/thùng trong 5 phiên liên tiếp, hoặc giá dầu diesel bán lẻ xuống dưới $5,50/gallon trong 2 báo cáo EIA hằng tuần liên tiếp.
CPI lõi tháng 9 chỉ tăng 0,2% hoặc thấp hơn theo tháng, trong khi chỉ số năng lượng giảm, nghĩa là áp lực lạm phát tháng 8 đã không lan rộng.
Lợi suất thực trái phiếu Kho bạc Mỹ kỳ hạn 10 năm giảm trở lại dưới 2,40% và giữ ở đó trong 2 tuần liên tiếp, làm mất đi nền tảng thắt chặt lãi suất thực của lập luận này.
Kỳ vọng lạm phát dài hạn trong khảo sát Đại học Michigan quay về 3,3% hoặc thấp hơn ở bản cuối tháng 9 hoặc bản sơ bộ tháng 10, cho thấy kỳ vọng vẫn được neo vững.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 30 năm giảm xuống dưới 5,20% trong khi các đợt mua lại trái phiếu kỳ hạn dài mở rộng vẫn tiếp tục, cho thấy nhóm kỳ hạn dài đang được thị trường hấp thụ, thay vì bị định giá lại theo hướng căng thẳng hơn.