
Issue #223:
Đà Bứt Phá Của BTC Bước Vào Bài Kiểm Tra Tại Ngưỡng $85.000
Lợi Suất Thực Hạ Nhiệt Khi BTC Vượt Vùng Kháng Cự
Bitcoin đã phục hồi sau đợt tăng lãi suất vào tuần trước và phá vỡ vùng $77.100–81.300, vốn đã kìm hãm đà tăng của giá trong phần lớn tháng 9. Đà tăng 5,9% ngày 18/9, được hỗ trợ bởi 433 triệu USD dòng vốn vào các ETF Bitcoin giao ngay tại Mỹ trong cùng ngày, đã đưa BTC trở lại trên ngưỡng hỗ trợ $77.100 và hướng tới vùng kháng cự $81.300. BTC sau đó vượt qua ngưỡng này và tiếp tục tăng lên $85.000 vào ngày 21/9. Lực mua Spot là động lực chính cho đà phục hồi, nhưng áp lực bán quanh vùng giá vốn của nhà đầu tư tiếp tục hạn chế đà tăng. Dù vậy, các công bố mua BTC hôm nay của Strategy và Strive là tín hiệu ban đầu cho thấy các doanh nghiệp có thể đang bắt đầu quay trở lại thị trường, sau khi hoạt động mua vào giảm mạnh trong quý trước.
Bối cảnh kinh tế vĩ mô vẫn nhiều thách thức. Cục Dự trữ Liên bang Mỹ (Fed) đã nâng lãi suất lên 3,75–4%, trong khi các dự báo cho thấy lãi suất có thể tiếp tục tăng trong năm nay và lạm phát chỉ đạt mục tiêu vào năm 2029. Hoạt động vay nợ lớn của chính phủ và doanh nghiệp tiếp tục gây áp lực lên lợi suất trái phiếu, cho thấy chi phí tín dụng có thể vẫn ở mức cao ngay cả khi Fed dừng tăng lãi suất. Lợi suất thực của trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ở mức 2,68% cũng làm tăng chi phí cơ hội khi nắm giữ các tài sản không tạo thu nhập như BTC.
Trong khi đó, các số liệu chi tiêu vẫn che giấu áp lực ngày càng lớn đối với hộ gia đình. Doanh số bán lẻ tháng 8 tăng 1,2%, trong đó mức tăng không chỉ đến từ giá nhiên liệu. Tuy nhiên, chi phí năng lượng cao đang làm suy giảm sức mua trong bối cảnh niềm tin người tiêu dùng yếu đi. Điều này đặt Fed trước tình trạng nhu cầu vẫn bền bỉ nhưng một bộ phận hộ gia đình phải đối mặt với chi phí sinh hoạt và vay vốn tăng.
Kịch bản cơ sở trước đó của chúng tôi là BTC giao dịch trong vùng $77.100–81.300. Hiện BTC đã phá vỡ vùng này và hướng tới $85.000. Dòng vốn ETF duy trì tích cực, lực mua spot mới và hợp đồng mở tăng sẽ là những tín hiệu củng cố khả năng duy trì đà bứt phá.
Tín Hiệu Thị Trường
BTC Vượt Ngưỡng, $85.000 Trở Thành Tâm Điểm
Bitcoin đã tăng bất chấp những trở ngại. Sau khi đánh mất đáy vùng giao dịch 20 ngày tại $77.100 vào đầu tuần trước và giảm xuống $74.985, BTC tăng 5,9% chỉ trong ngày 18/9. Đây là mức tăng trong một ngày mạnh nhất kể từ 21/8, khi $433 triệu chảy vào các ETF Bitcoin giao ngay tại Mỹ trong một ngày.
Đà tăng diễn ra sau khi Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) ban hành quy định mới, gỡ bỏ các hạn chế đối với giao dịch token hóa cổ phiếu Mỹ. Diễn biến này xuất hiện bất chấp Clarity Act không được thông qua tại Quốc hội Mỹ và một đợt tăng lãi suất vốn dường như đã được thị trường định giá trước.
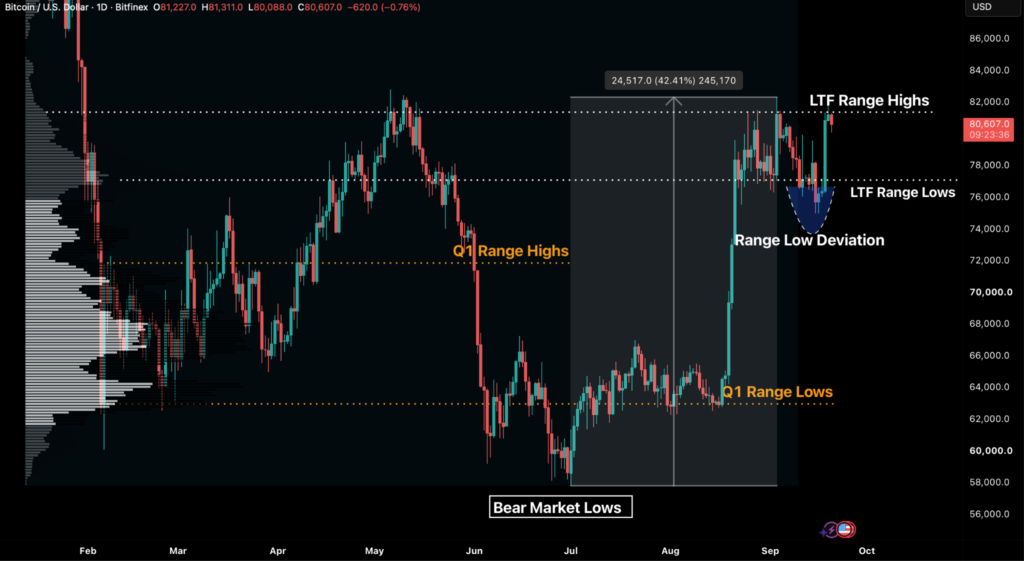
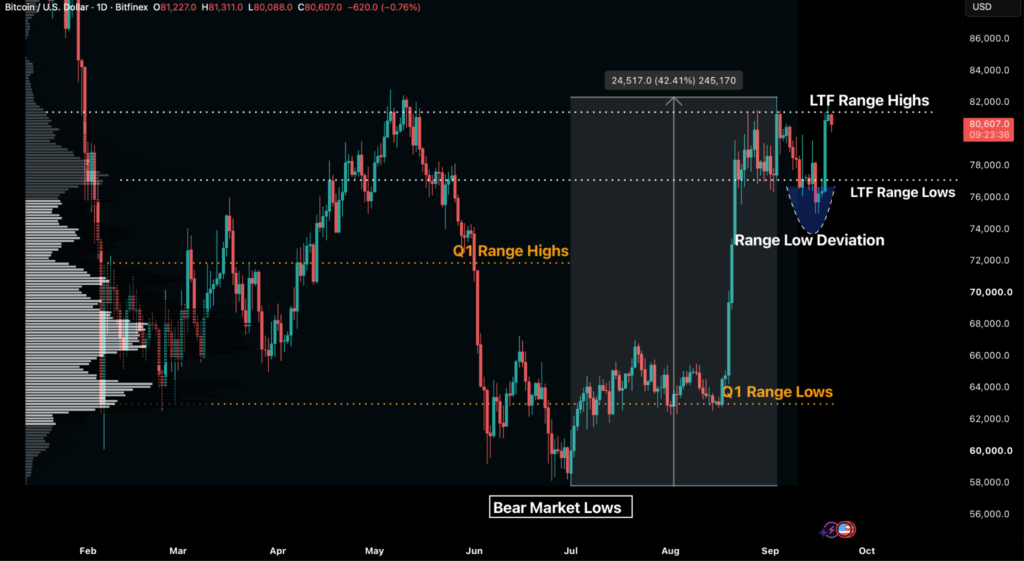
Hình 1: Biểu đồ BTC/USD theo ngày. (Nguồn: Bitfinex)
Đà tăng giá chủ yếu được thúc đẩy bởi nhu cầu trên thị trường spot. Hợp đồng mở tính theo lượng coin giảm khi giá tăng, trong khi funding rate duy trì trung tính. Dữ liệu cho thấy sự sụt giảm khối lượng hợp đồng mở chủ yếu do các vị thế mua dài hạn đóng vị thế khi giá tăng. BTC hiện giao dịch trên ngưỡng kháng cự $81.300, cũng là đỉnh của vùng giá trị theo khối lượng. Tại đây, ước tính 1,23 triệu BTC đã được tích lũy và đang ở quanh hoặc trên điểm hòa vốn. Đây là đỉnh của vùng giao dịch hiện tại và cũng là ngưỡng từng chặn đà tăng của BTC vào ngày 3/9.
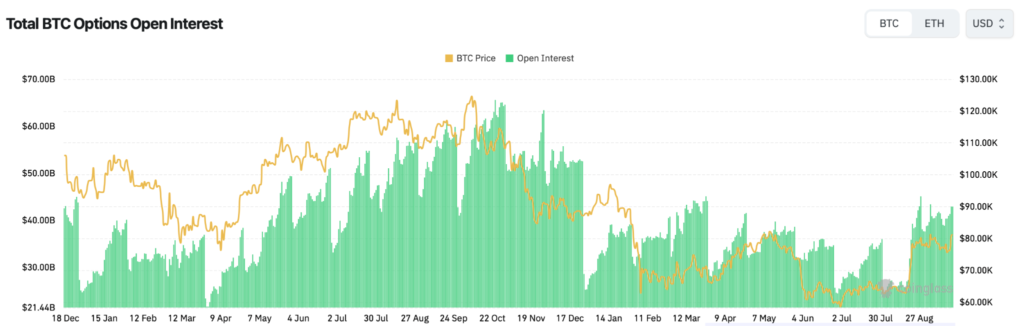
Hình 2: Tổng khối lượng hợp đồng mở (OI) của quyền chọn Bitcoin. (Nguồn: Coinglass)
Sự khác biệt giữa thời điểm đó và môi trường giao dịch hiện tại là khối lượng hợp đồng mở (open interest) đối với các cặp giao dịch hợp đồng vĩnh cửu và hợp đồng tương lai đang ở mức thấp hơn. Trong khi đó, vị thế quyền chọn mang tính tích cực hơn, với phí quyền chọn mua trung bình ở mức cao nhất từ đầu năm. Hợp đồng quyền chọn mở với BTC cũng đạt mức cao nhất năm 2026, trong khoảng 42,8–43,2 tỷ USD.
Ai Đang Hold Bitcoin và Ở Mức Giá Nào?
Giá trung bình Thị trường thực (True Market Mean), chỉ số đo lường giá vốn tổng hợp của các nhà đầu tư đang hoạt động, hiện ở mức $76.677. Sau khi giảm xuống dưới ngưỡng này trong giai đoạn 15–17/9, giá giao ngay tăng trở lại vào ngày 18/9 đã đưa các bên tham gia thị trường trở lại trạng thái có lãi.
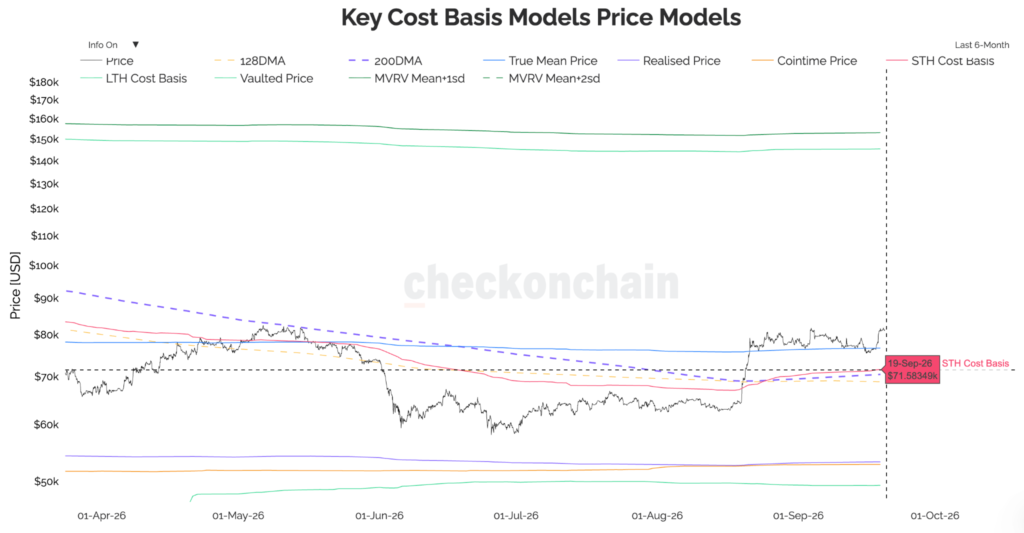
Hình 3: Giá Bitcoin so với giá vốn của holder ngắn hạn và Giá trung bình Thị trường thực (True Market Mean) trong 6 tháng. (Nguồn: Checkonchain)
Giá vốn của nhóm holder ngắn hạn, những holder BTC dưới 155 ngày hiện ở $71.600, tăng từ $71.300 ngày 16/9. Điều này cho thấy, xét trên tổng thể, nhóm này tiếp tục mua ở mức giá cao hơn hoặc bán ở mức thấp hơn, qua đó đẩy giá vốn trung bình lên.
Khi vùng giao dịch của BTC vượt $81.300, nhóm holder này đang có mức lợi nhuận chưa thực hiện hơn 13%. Tuy nhiên, con số này che giấu những động lực quan trọng vẫn đang tồn tại. Bản cập nhật ngày 16/9 của chúng tôi cho thấy khoảng 1,23 triệu BTC đã được tích lũy trong vùng $77.100–$81.300 trong tháng trước. Khi BTC hiện giao dịch cao hơn đáng kể $81.300 và một lượng lớn người mua đã vượt điểm hòa vốn, thị trường đang bước vào vùng mà nhà đầu tư thường có xu hướng phân phối lượng BTC nắm giữ.
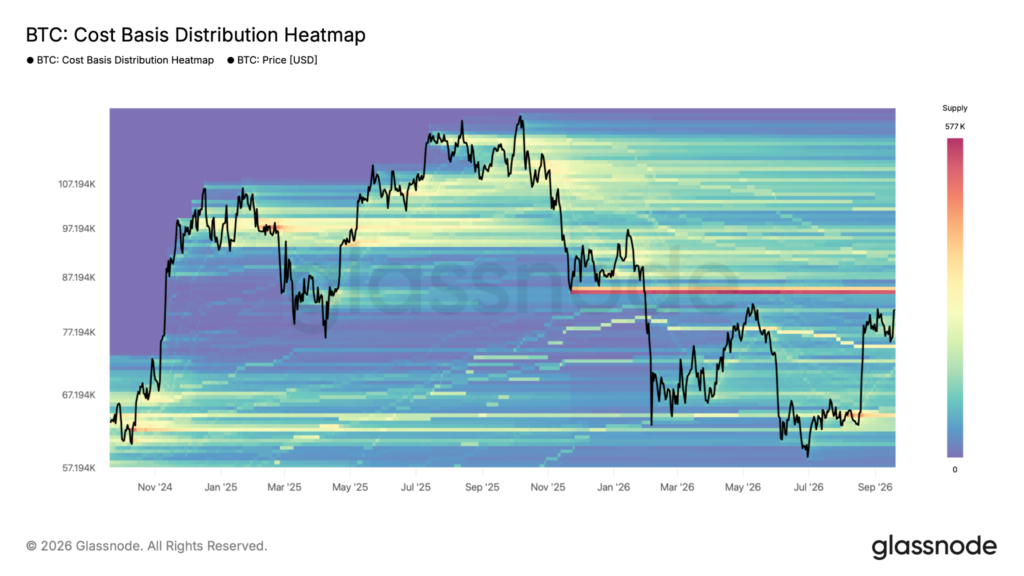
Hình 4: Bản đồ nhiệt phân bổ giá vốn Bitcoin. (Nguồn: Glassnode)
Chúng tôi đã chứng kiến hoạt động bán ra ở mức hòa vốn tương tự từ những người mua vào tháng 2 và tháng 3, những người đã chốt lời tại cùng một mức kháng cự phía trên trong đợt kiểm tra các mức đỉnh của vùng giá vào ngày 3 tháng 9.
Điểm khác biệt của cấu trúc thị trường hiện tại ngay cả so với đợt tăng vượt $80.000 hồi tháng 5 nằm ở vùng đệm bên dưới giá hiện tại, thay vì chỉ tập trung vào nguồn cung phía trên. Vùng giá trị theo khối lượng hiện rộng hơn nhiều, từ $77.100 đến $81.300. Khi BTC chạm mốc $80.000 hồi tháng 5, giá vốn của holder ngắn hạn cũng quanh $80.000, khiến phần lớn nhóm này rơi vào trạng thái thua lỗ chỉ sau một nhịp điều chỉnh nhẹ. Hiện tại, nếu BTC điều chỉnh về $77.100, những người mua gần đây vẫn duy trì mức lợi nhuận ước tính khoảng 8%, do giá vốn của holder ngắn hạn hiện ở $71.300.
Cấu Trúc Thị Trường Vẫn Tích Cực
Dữ liệu Tỷ lệ Lợi nhuận đầu ra đã sử dụng (SOPR) của Bitcoin củng cố nhận định về hoạt động phân phối này. SOPR đo lường mức lãi/lỗ đã thực hiện. Giá trị trên 1,0 thể hiện mức lợi nhuận đã thực hiện, trong khi dưới 1,0 phản ánh mức lỗ đã thực hiện. SOPR đã điều chỉnh (aSOPR) loại bỏ các giao dịch diễn ra trong cùng một giờ. Ngày 18/9, aSOPR đạt 1,02, cho thấy các đồng BTC được giao dịch ghi nhận mức lợi nhuận khoảng 2% khi giá kiểm tra vùng đỉnh của biên độ.
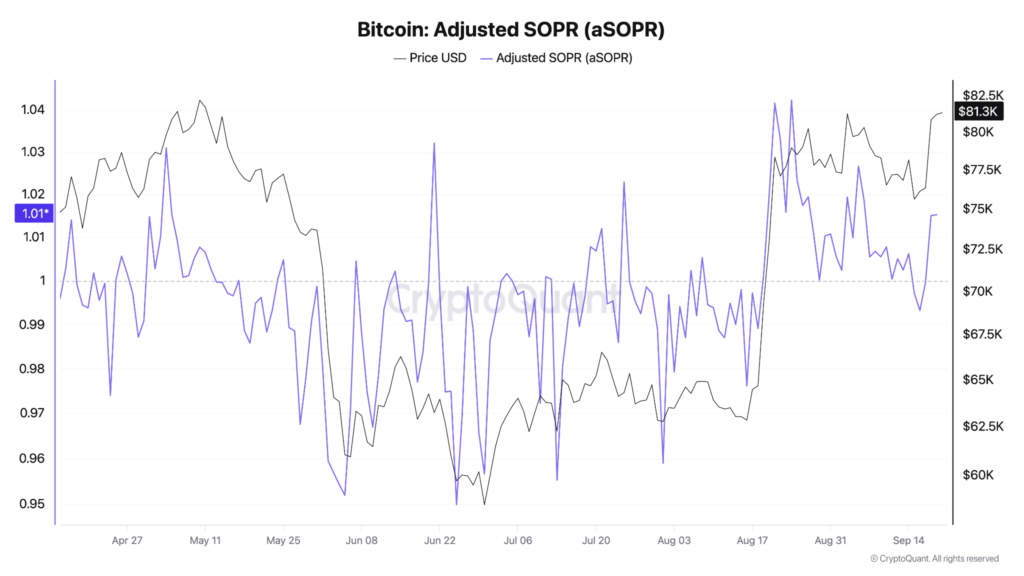
Hình 5: Tỷ lệ lợi nhuận đầu ra đã chi tiêu được điều chỉnh của Bitcoin so với giá. (Nguồn: CryptoQuant)
Việc chỉ số này vẫn sát mức 1,0 trong một đợt tăng 5,9% cho thấy nhà đầu tư chủ yếu phân phối BTC quanh điểm hòa vốn. Trước đó, aSOPR đã giảm xuống dưới 1,0 khi giá phá vỡ đáy vùng giao dịch, cho thấy những người mua trong tháng 8 bán ra với mức lợi nhuận rất thấp.
Hiện có hai thay đổi cần theo dõi. Nếu aSOPR duy trì trên 1,02 trong khi giá bị giới hạn dưới $81.300, điều này cho thấy hoạt động phân phối tiếp tục diễn ra tại vùng kháng cự. Ngược lại, nếu aSOPR trở lại dưới 1,0 ở vùng giá hiện tại, đó có thể là dấu hiệu bên bán đang cạn kiệt.
Bất chấp biến động giá gia tăng trước và sau quyết định lãi suất của FOMC, cơ chế cơ bản chi phối thị trường vẫn tương đối ổn định. Vùng dao động hẹp 5–6% từng giới hạn giá trước đó vẫn có ý nghĩa, chủ yếu do lượng BTC tập trung lớn tại các mức giá này.
Thị trường vẫn chờ đợi sự thay đổi bền vững trong mức độ chủ động của bên mua, đặc biệt là phía đặt mua, bởi đây có thể là chất xúc tác cho một đợt phá vỡ biên độ. Điều này diễn ra bất chấp việc BTC đã thành công lấy lại đáy $77.100 sau một lần hạ giá bất thành.
Trong lịch sử, khả năng phá vỡ biên độ thường tăng lên sau khi giá tăng rồi nhanh chóng lấy lại đáy biên độ, diễn biến tương tự đang được ghi nhận. Hiện tại, các yếu tố vĩ mô tiêu cực vẫn chưa thể đẩy nhóm tài sản rủi ro xuống thấp hơn.
Vị thế phái sinh cũng cho tín hiệu tích cực
Bản đồ thanh lý tiếp tục củng cố những tín hiệu từ dữ liệu SOPR và phân bổ nguồn cung.
Một cụm vị thế lớn từng tập trung quanh $81.500 trong giai đoạn 3–18/9, sau đó nhanh chóng biến mất khi giá spot tiến gần khu vực này trong tuần qua. Tổng giá trị các vị thế short bị thanh lý ngày 18/9 vượt 562 triệu USD, trong đó các cặp giao dịch BTC chiếm 259,2 triệu USD. Con số này nhỉnh hơn mức thanh lý short ngày 3/9 và là mức cao nhất kể từ đợt bứt phá tháng 8, thời điểm ghi nhận phiên thanh lý short BTC lớn nhất lịch sử vào ngày 19/8.
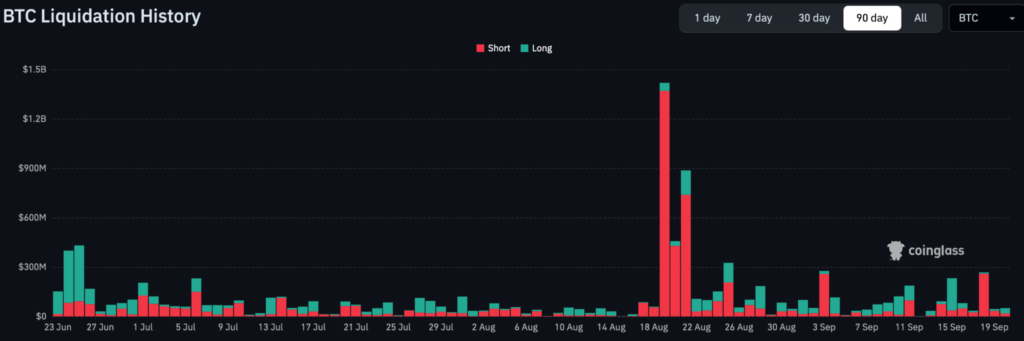
Hình 6: Tổng thanh lý Bitcoin trên các cặp perpetual. (Nguồn: Coinglass)
Do đó, các cụm vị thế phái sinh cuối tuần trước vừa đóng vai trò như một “nam châm” hút giá, vừa trở thành kháng cự khi lực mua spot không đủ mạnh để đẩy BTC vượt đỉnh vùng giao dịch. Đà tăng cũng bị chặn lại bởi hoạt động chốt lời và sự kết thúc của lực mua bắt buộc phát sinh từ các đợt thanh lý short ngày 18/9. Phần lớn thanh khoản ở mức giá cao hơn đã được giải phóng đáng kể. Cụm thanh khoản chính hiện nằm dưới mức giá hiện tại, trong vùng $73.800–$75.000, với điểm tập trung lớn nhất trị giá 193 triệu USD. Sức mạnh thị trường sẽ được kiểm chứng bởi khả năng BTC giữ vững vùng đáy trong các nhịp điều chỉnh và tránh giảm về những cụm thanh khoản này.
Tuy nhiên, nếu đáy vùng giao dịch bị phá vỡ, kịch bản cơ sở của chúng tôi vẫn là BTC sẽ bước vào một biên độ lớn hơn, miễn là lực mua spot không phụ thuộc giá chưa xuất hiện để tạo động lực phá vỡ đỉnh vùng hiện tại.
Do đó, nếu BTC vượt $82.320, đà tăng sẽ cần ít thanh khoản mua bắt buộc hơn so với nhịp tăng ngày 18/9.
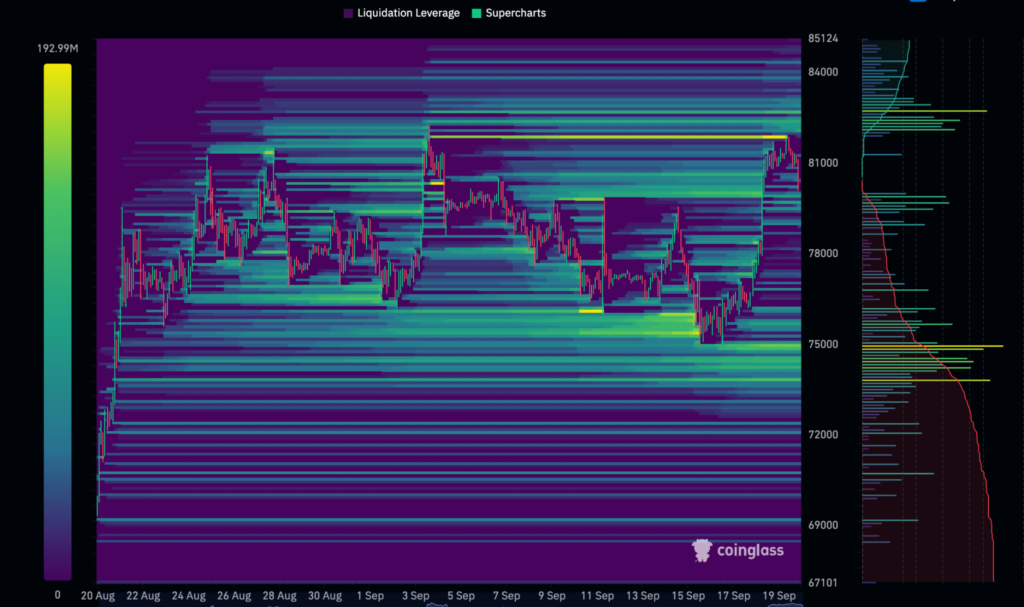
Hình 7: Bản đồ nhiệt thanh lý Bitcoin, lọc các mức trên 1 triệu USD danh nghĩa. (Nguồn: CoinGlass)
Nguồn cung phía trên tiếp tục mỏng dần khi BTC tiến sâu hơn vào vùng $80.000, mở ra con đường tăng rõ ràng hơn nếu giá giao ngay đóng cửa ngày trên $81.300. Vùng $80.000–$82.500 chứa khoảng 252.000 BTC trên mỗi khoảng giá $1.000. Sau đó, nguồn cung giảm mạnh xuống chỉ còn 62.000 BTC trên mỗi $1.000 trong vùng $82.500–$84.000, tạo ra một khoảng trống thanh khoản mà giá có thể biến đổi nhanh chóng.
Ở phía trên, vùng $84.000–$85.500 chứa 773.000 BTC, với điểm tập trung $85.000 chứa 298.000 BTC, nguồn cung dày nhất trong vùng $68.000–$90.000. Đây hiện là phép thử lớn đầu tiên đối với xu hướng tăng của BTC, do nhiều vùng kháng cự cùng hội tụ tại đây. Đồng thời, mức này cũng tương đương khoảng 50% mức phục hồi từ đáy thị trường giảm.
Trong lịch sử, các đợt phục hồi của BTC trong thị trường giảm thường được phân biệt với những đợt phục hồi chuyển sang thị trường giá lên mới thông qua ngưỡng 50% này. Những mức tăng từ 50% trở lên thường gắn với giai đoạn đầu của thị trường giá lên mới, thay vì các đợt phục hồi trong thị trường giá xuống rồi bị chặn lại.
Ở dưới giá giao ngay hiện tại, Strategy vẫn nắm giữ 846.000 BTC với giá vốn tổng hợp $75.416/BTC, theo hồ sơ SEC công bố hôm nay, sau khi mua thêm 950 BTC trong tuần qua. Đợt giảm xuống $74.985 gần đây từng khiến lượng BTC trong dự trữ doanh nghiệp này tạm thời rơi vào trạng thái thua lỗ.
Triển Vọng Trong Tuần
Trong vài tuần qua, kịch bản cơ sở của chúng tôi là Bitcoin tiếp tục dao động trong vùng $77.100–$81.300. Sau khi giá chọc thủng đáy biên độ rồi phục hồi, quan điểm hiện tại vẫn nghiêng về khả năng BTC duy trì đà phá vỡ và vượt $81.300, một diễn biến đã bắt đầu tại thời điểm viết bài.
Phép thử lớn đầu tiên đối với đà tăng hiện tại là kháng cự $85.000. Đây có thể là thước đo quan trọng để xác định liệu toàn bộ đợt tăng từ cú bứt phá giữa tháng 8, thậm chí từ đáy thị trường giá xuống ngày 1/7, chỉ là một đợt phục hồi trong thị trường giảm rồi đảo chiều, hay đang đánh dấu sự khởi đầu của một thị trường giá lên mới.
Dù nhu cầu spot đã thúc đẩy đợt phục hồi ngày 18/9 và đà tăng hướng tới $85.000, một số chỉ số thường gắn với sức mạnh bền vững vẫn chưa xuất hiện rõ ràng.
Khối lượng giao dịch ngày thứ Bảy giảm xuống chỉ còn một phần ba so với thứ Sáu trong bối cảnh áp lực bán ròng, trong khi hợp đồng mở tính theo lượng coin trở về mức ghi nhận ngày 3/9.
Nhìn lại ngày 3/9, khi BTC lần cuối giao dịch ở các mức này, một phiên mua mạnh cũng gặp phải cùng vùng kháng cự phía trên, dù dòng vốn ETF khi đó lớn hơn và môi trường lợi suất thực thấp hơn, 2,42% so với 2,68% ngày 18/9, trước khi đà tăng chững lại. Như đã phân tích trong các chương về vĩ mô, lợi suất thực cao tiếp tục là lực cản đối với các tài sản không tạo lợi suất.
Nếu giá tiếp tục duy trì trên $81.300 cùng với dòng vốn ETF ổn định, kịch bản dao động trong biên độ sẽ không còn phù hợp, mở đường tới $85.000 khi khoảng trống thanh khoản và giá vốn giữa đỉnh biên độ và mức này được lấp đầy. Để xác nhận một đợt bứt phá, chúng tôi cần thấy lực mua ròng chủ động thay vì hoạt động chốt lời từng giới hạn đà tăng trong ngày 18 và 19/9.
Hợp đồng mở tính theo lượng coin cũng cần gia tăng, cho thấy các vị thế mới đang được hình thành thay vì đà tăng chủ yếu đến từ việc đóng vị thế short. Ngược lại, nếu giá đóng cửa ngày dưới $77.100, cấu trúc tăng sẽ bị phá vỡ, đưa mức Giá trung bình Thị trường thực (True Market Mean) về $76.677.
Trong biên độ hiện tại, các chỉ báo xác nhận quan trọng gồm: aSOPR ổn định quanh 1,0; lượng BTC của holder ngắn hạn chuyển lên sàn duy trì dưới 20.000 BTC/ngày; và kỳ hạn quyền chọn ngày 25/9 đi qua mà không xảy ra việc tháo các vị thế phòng hộ gây áp lực phân phối trên thị trường giao ngay.
Liệu Lực Mua Từ Doanh Nghiệp Có Trở Lại?
Hai nguồn lực tiềm năng cho hoạt động mua spot chủ động, không phụ thuộc giá, đến từ hai động lực nhu cầu chính của Bitcoin: spot ETF và hoạt động mua BTC của các doanh nghiệp. Dòng vốn ETF đã chuyển từ chuỗi mua mạnh giữa tháng 8 và đầu tháng 9 sang các dòng vốn luân phiên, ngày càng tương quan với môi trường vĩ mô. Trong khi đó, lực mua từ doanh nghiệp đã đình trệ sau khi đóng vai trò là nguồn cầu mạnh trong suốt năm 2025.
Trong quý vừa qua, các doanh nghiệp đại chúng mua ròng khoảng 5.900 BTC, giảm mạnh so với 89.000 BTC được hấp thụ chỉ riêng trong tháng 7/2025. Với giá vốn dự trữ doanh nghiệp ở khoảng $80.500, nhóm này phần lớn rơi vào trạng thái thua lỗ trong phần lớn năm 2026. Tuy nhiên, với đà tăng lên $85.000 hôm thứ Hai, nhóm này hiện đã chuyển sang trạng thái có lợi nhuận chưa thực hiện trên tổng thể. Việc Strategy và Strive hôm nay công bố lần lượt mua 950 BTC và 1.355 BTC là tín hiệu ban đầu cho thấy hoạt động tích lũy từ doanh nghiệp có thể đang trở lại. Do hoạt động mua của doanh nghiệp phụ thuộc nhiều vào mNAV cũng như giá của một số sản phẩm nhất định, chẳng hạn ngưỡng $100 của STRC là mức quan trọng đối với hoạt động tích lũy BTC, điều này mở ra khả năng động lực cầu từ doanh nghiệp có thể quay lại trạng thái tích cực.
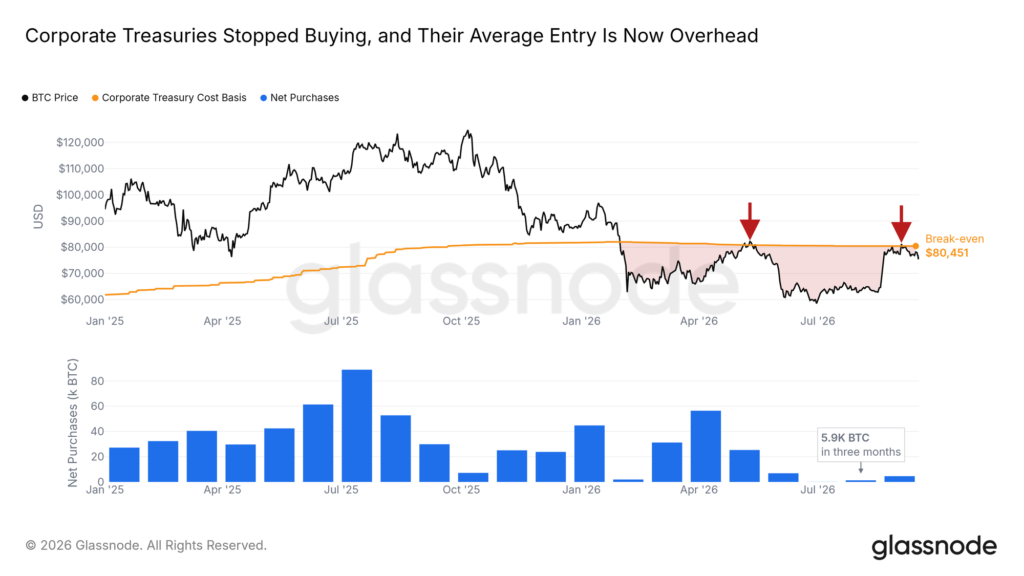
Hình 8: Giá vốn dự trữ doanh nghiệp đối với BTC. (Nguồn: Glassnode)
Không có đợt bán đáng kể nào từ các doanh nghiệp này, ngoại trừ hoạt động phân phối nhỏ của Strategy trong giai đoạn cuối tháng 6 đến tháng 8/2026, với tổng giá trị 431,8 triệu USD BTC. Điều này đã tạo ra lực cản khi hạn chế áp lực mua BTC mới từ nhóm này, đồng thời có thể liên quan đến các hoạt động phòng ngừa rủi ro tiềm ẩn chưa được công bố. Kể từ khi giá lần đầu giảm xuống dưới giá vốn dự trữ doanh nghiệp vào tháng 1/2026, BTC đã hai lần kiểm tra lại mức này, lần đầu vào tháng 5 và lần thứ hai ngày 3/9/2026 và đều bị từ chối.
Đà tăng gần đây của BTC sẽ khôi phục lợi nhuận trên bảng cân đối kế toán của các doanh nghiệp, giảm áp lực nguồn cung phía trên và mở ra khả năng tiếp tục tích lũy BTC. Diễn biến thực tế sẽ quyết định liệu lực mua BTC không phụ thuộc giá từng xuất hiện trong năm 2025 có quay trở lại hay không.
Tổng Quan Tình Hình Vĩ Mô
Fed Thắt Chặt Chính Sách, Nguồn Cung Nợ Tăng Làm Chi Phí Vốn Leo Thang
Chi phí vốn đang tăng nhanh trên toàn bộ kỳ hạn của thị trường trái phiếu. Sau quyết định tăng lãi suất của Fed vào thứ Tư, ngày 16/9, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đóng cửa ở 5,01% và duy trì mức này trong phần còn lại của tuần. Lợi suất kỳ hạn 2 năm, vốn nhạy cảm với kỳ vọng chính sách, kết tuần ở 4,76%, tăng 37 điểm cơ bản so với ngày 8/9. Trong khi đó, lợi suất trái phiếu kỳ hạn 30 năm tăng 9 điểm cơ bản. Bản Tóm tắt Dự báo Kinh tế (SEP) hàng quý, phản ánh quan điểm của từng thành viên FOMC về tăng trưởng, lạm phát, thất nghiệp và lãi suất chính sách, cũng cho thấy khả năng chính sách tiền tệ tiếp tục thắt chặt.
Dù Fed tập trung vào lạm phát và việc làm khi hoạch định chính sách tiền tệ, nhu cầu vay nợ lớn của chính phủ và doanh nghiệp cũng là nguyên nhân khiến lợi suất dài hạn tăng cao và có thể tiếp tục duy trì ở mức cao.
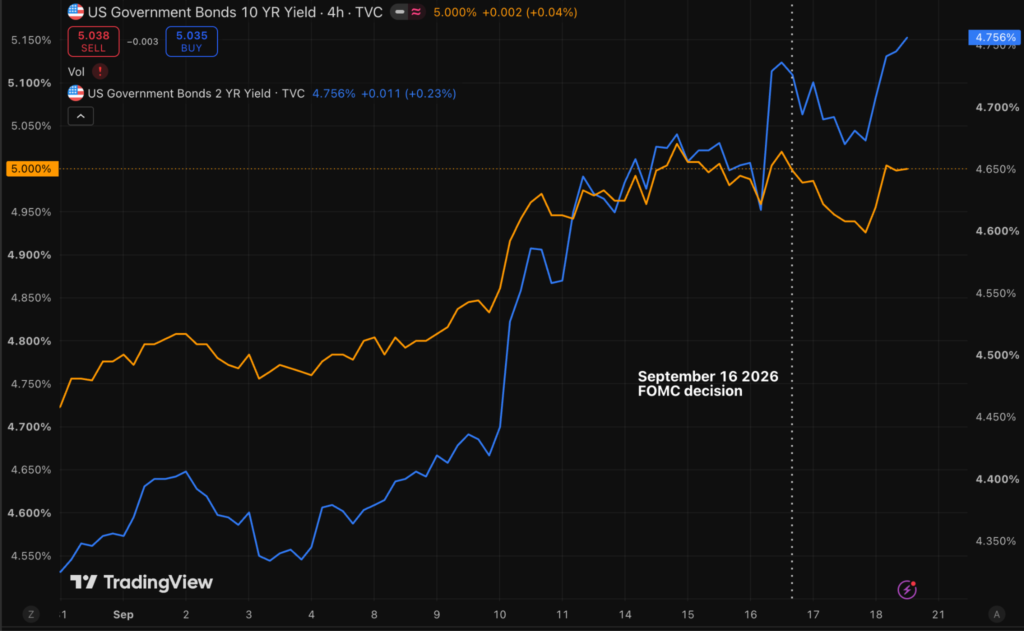
Hình 9: Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm và 10 năm theo ngày. (Nguồn: Bộ Tài chính Mỹ)
Fed Phát Tín Hiệu Nhiều Hơn Một Lần Tăng Lãi Suất
Đợt tăng lãi suất đã được thị trường dự đoán. Tuy nhiên, điều đáng chú ý hơn là định hướng chính sách đi kèm, đặc biệt khi Fed nhấn mạnh rằng lạm phát vẫn “ở mức cao” và đợt tăng lãi suất sẽ hỗ trợ quá trình đưa lạm phát trở lại mục tiêu 2% “đúng thời điểm hơn”.
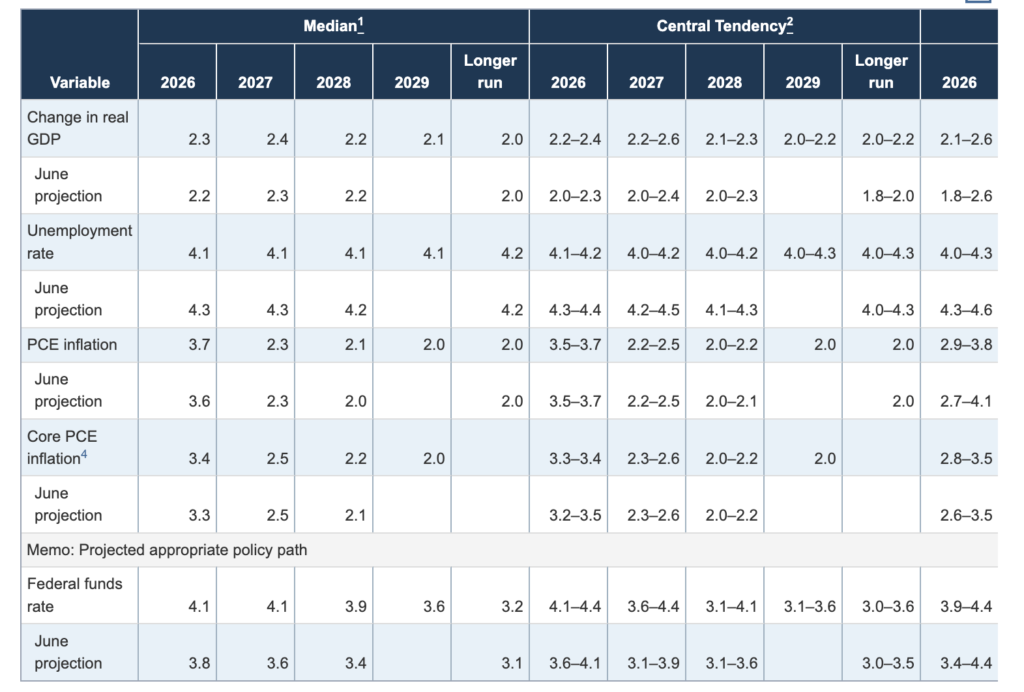
Hình 10: Dự báo kinh tế của các thành viên Hội đồng Thống đốc Fed và chủ tịch các Fed khu vực, theo giả định chính sách tiền tệ phù hợp của từng cá nhân, tháng 9/2026
Các chấm trong Hình 11 thể hiện dự báo lãi suất của từng thành viên FOMC. Dự báo trung vị của ủy ban cho thấy lãi suất chính sách ở mức 4,1% vào cuối năm 2026, tăng từ mức 3,8% được dự báo hồi tháng 6. Con số này phù hợp với một đợt tăng 25 điểm cơ bản từ biên độ hiện tại 3,75–4%. Sang năm tới, dự báo trung vị vẫn ở 4,1%. Tuy nhiên, con số này che giấu thực tế rằng 8 trong 18 quan chức dự báo lãi suất năm 2027 sẽ cao hơn, dù các dự báo này phụ thuộc vào điều kiện kinh tế tại thời điểm đó và không phải một lộ trình cố định. Theo đánh giá của chúng tôi, đợt tăng lãi suất tuần trước có thể là một phần trong chuỗi các đợt thắt chặt tiếp theo.
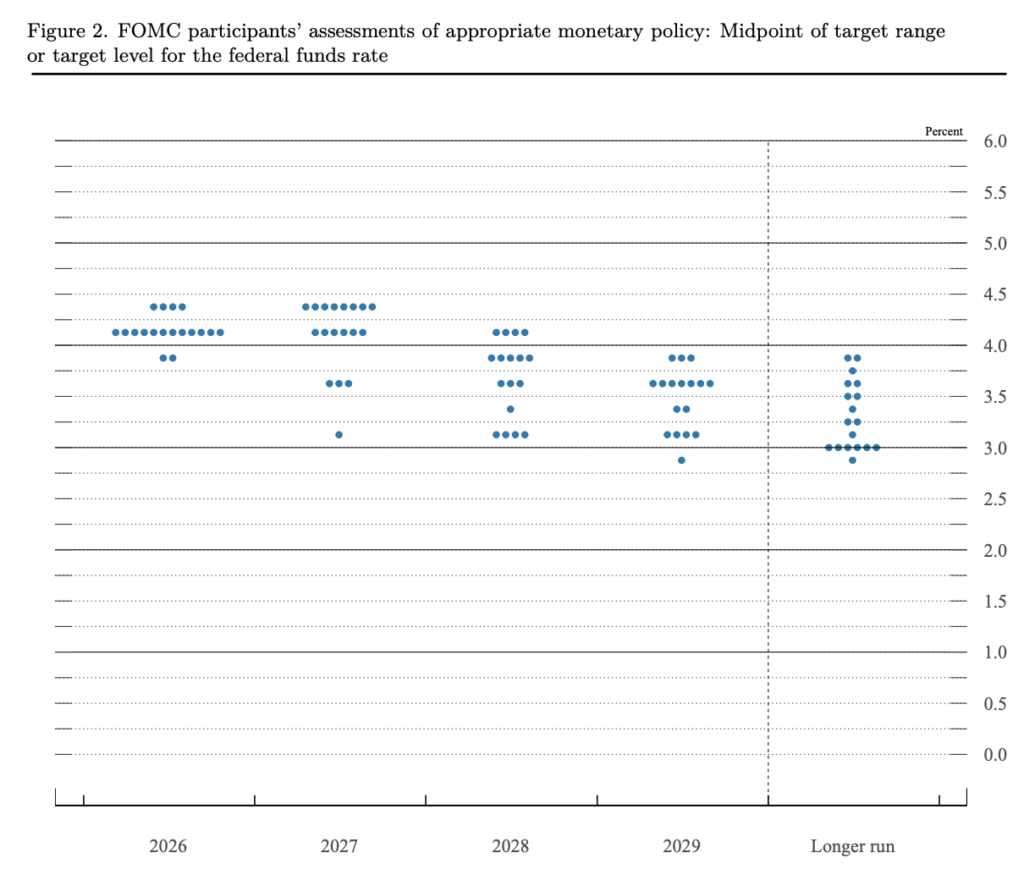
Hình 11: Dự báo lãi suất quỹ liên bang cuối năm của các thành viên FOMC. (Nguồn: Hội đồng Thống đốc Fed)
Lạm Phát Chỉ Trở Lại Mục Tiêu Vào Năm 2029
Fed đang thắt chặt chính sách trong một nền kinh tế mà cơ quan này dự báo vẫn duy trì sức mạnh. Các dự báo cho thấy GDP tăng 2,3% trong năm 2026 và 2,4% năm 2027, trong khi tỷ lệ thất nghiệp ở mức 4,1% mỗi năm cho đến năm 2029. Đây là mức thấp hơn dự báo tháng 6, khi Fed kỳ vọng thất nghiệp năm 2026 và 2027 ở 4,3%. Lạm phát theo chỉ số PCE được dự báo ở mức 3,7% trong năm nay, trong khi PCE lõi, không bao gồm thực phẩm và năng lượng, ở mức 3,4%.
Các dự báo này trái ngược với tuyên bố tuần trước rằng đợt tăng lãi suất sẽ giúp đưa lạm phát về 2% “đúng thời điểm hơn”. Trong khi đó, Fed đã nâng dự báo lạm phát năm 2028 lên 2,1%, từ 2% hồi tháng 6. Lạm phát PCE tổng thể và PCE lõi hiện được dự báo chỉ đạt mục tiêu 2% vào năm 2029, chậm hơn một năm so với dự báo của Fed cách đây ba tháng. Một ngân hàng trung ương tăng lãi suất nhưng đồng thời lùi thời điểm đạt mục tiêu lạm phát đang phát tín hiệu rằng chính sách tiền tệ sẽ duy trì trạng thái thắt chặt lâu hơn.
Chính Phủ Tăng Vay Nợ, Tạo Thêm Áp Lực Lên Lợi Suất
Nhu cầu tài trợ của chính phủ cũng đang đẩy lợi suất tăng. Trong dự báo vay nợ tháng 8, Bộ Tài chính Mỹ dự kiến vay ròng 739 tỷ USD trong quý III, tiếp đó là 628 tỷ USD trong quý IV. Tổng cộng 1.367 nghìn tỷ USD nợ mới sẽ cần được thị trường hấp thụ, qua đó tác động trực tiếp đến lợi suất.
Hoạt động vay của doanh nghiệp cũng tạo thêm áp lực. Các công ty Mỹ phát hành 1,899 nghìn tỷ USD trái phiếu trong tám tháng đầu năm 2026, tăng 29,8% so với cùng kỳ năm 2025. Động lực chính là quá trình mở rộng cơ sở hạ tầng trí tuệ nhân tạo (AI), đòi hỏi đầu tư lớn vào trung tâm dữ liệu và thiết bị. Lợi suất tăng phản ánh nhu cầu vốn cao, trong khi những lợi ích năng suất từ việc triển khai AI sẽ chỉ xuất hiện sau này. Chi tiêu hiện tại đang làm tăng chi phí vốn, còn triển vọng hiệu quả do AI mang lại chưa đủ để giảm áp lực giá trong ngắn hạn.
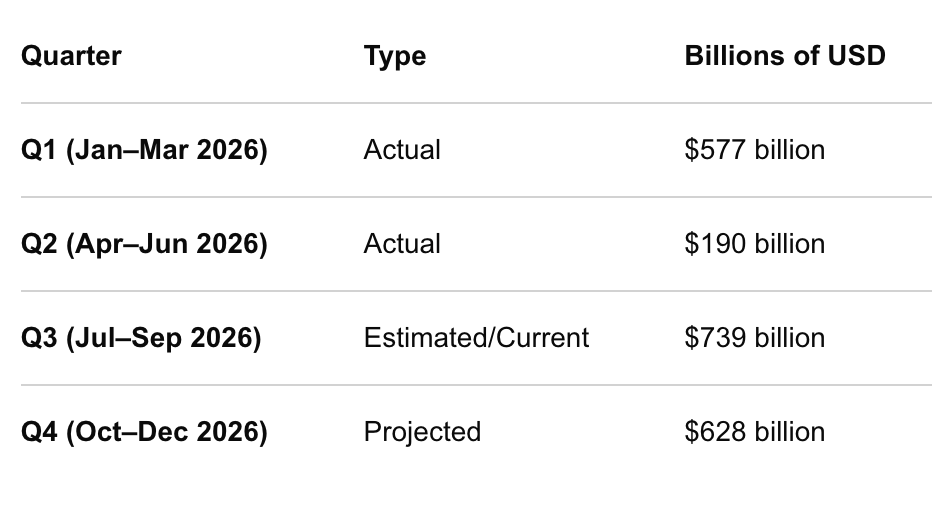
Hình 12: Lượng vay ròng thị trường của Kho bạc Mỹ do khu vực tư nhân nắm giữ theo quý, tính bằng tỷ USD. (Nguồn: Bộ Tài chính Mỹ)
Hộ Gia Đình Tiếp Tục Chi Tiêu, Nhưng Nhiên Liệu Chiếm Tỷ Trọng Lớn Hơn
Lợi suất trái phiếu Kho bạc cũng chịu tác động từ doanh số bán lẻ tăng 1,2% trong tháng 8. Số liệu được công bố một ngày trước quyết định của Fed đã đẩy lợi suất kỳ hạn 2 năm lên 4,74%, tăng 10 điểm cơ bản trong ngày. Động lực chính là chi phí nhiên liệu tăng, chiếm tỷ trọng lớn hơn trong ngân sách hộ gia đình, kéo theo mức tiêu thụ thực phẩm và niềm tin người tiêu dùng suy giảm. Chi tiêu vẫn đủ mạnh để khiến Fed tiếp tục tăng lãi suất, nhưng điều này lại tạo thêm áp lực cho các hộ gia đình vốn đang phải chịu sức ép.
Fed Tiếp Tục Thắt Chặt Khi Chi Tiêu Duy Trì Mạnh
Báo cáo doanh số bán lẻ tháng 8 không tạo ra lý do để Fed tạm dừng. Doanh số bán lẻ và dịch vụ ăn uống đạt 773,9 tỷ USD, tăng 1,2% so với tháng trước và 6% so với cùng kỳ năm trước, sau khi tháng 7 được điều chỉnh giảm 0,5%. Giá tiêu dùng tăng 0,4% trong cùng tháng, cho thấy mức tăng doanh số không chỉ đến từ lạm phát. Đà tăng cũng diễn ra trên diện rộng. Doanh số không tính các trạm xăng tăng 1,1%, trong khi doanh số bán hàng trực tuyến và các nhà bán lẻ không có cửa hàng tăng 2,6%. Các số liệu này củng cố đánh giá của Fed rằng chi tiêu trong nước vẫn bền bỉ.
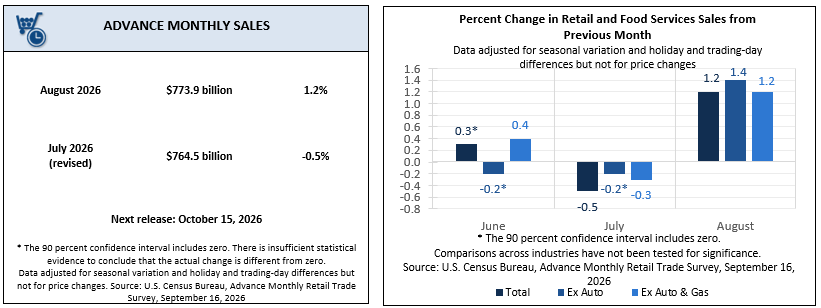
Hình 13: Doanh số bán lẻ và dịch vụ ăn uống tại Mỹ, thay đổi theo tháng. (Nguồn: Cục Thống kê Dân số Mỹ)
Nhiên Liệu Chiếm Tỷ Trọng Lớn Hơn Trong Ngân Sách
Các hộ gia đình đang chi nhiều hơn cho nhiên liệu nhưng nhận lại ít hơn. Doanh số tại các trạm xăng tăng 3,1% trong tháng 8 và 21% so với cùng kỳ, trong khi giá xăng tăng 27,4% trong cùng khoảng thời gian. Khi số tiền chi tiêu tăng ít hơn giá nhiên liệu, điều đó cho thấy các hộ gia đình đã mua ít gallon xăng hơn. Nói cách khác, họ trả nhiều tiền hơn nhưng mua được ít nhiên liệu hơn. Nhiên liệu cũng khiến số liệu tổng thể trở nên tích cực hơn: nếu loại trừ các trạm xăng, tăng trưởng doanh số hàng năm giảm từ 6% xuống 4,9%.
Áp lực đã gia tăng kể từ khảo sát tháng 8. Giá xăng bán lẻ trung bình ở mức $4,319/gallon ngày 14/9, tăng 16,2 cent trong tuần. Giá dầu diesel bán lẻ trung bình đạt $6,285/gallon, tăng 31,8 cent trong tuần và $2,546 so với cùng kỳ năm trước.
Để xác định cú sốc năng lượng đang hạ nhiệt, giá diesel bán lẻ cần giảm xuống dưới $5,50/gallon trong hai tuần liên tiếp. Tuy nhiên, giá hiện đang diễn biến theo chiều ngược lại. Do diesel là chi phí đầu vào của thực phẩm và vận tải, mức tăng này sẽ dần phản ánh vào giá bán lẻ trong những tháng tới. Chúng tôi dự đoán doanh số bán lẻ tháng 9 sẽ có tỷ trọng chi tiêu cho nhiên liệu thậm chí lớn hơn.
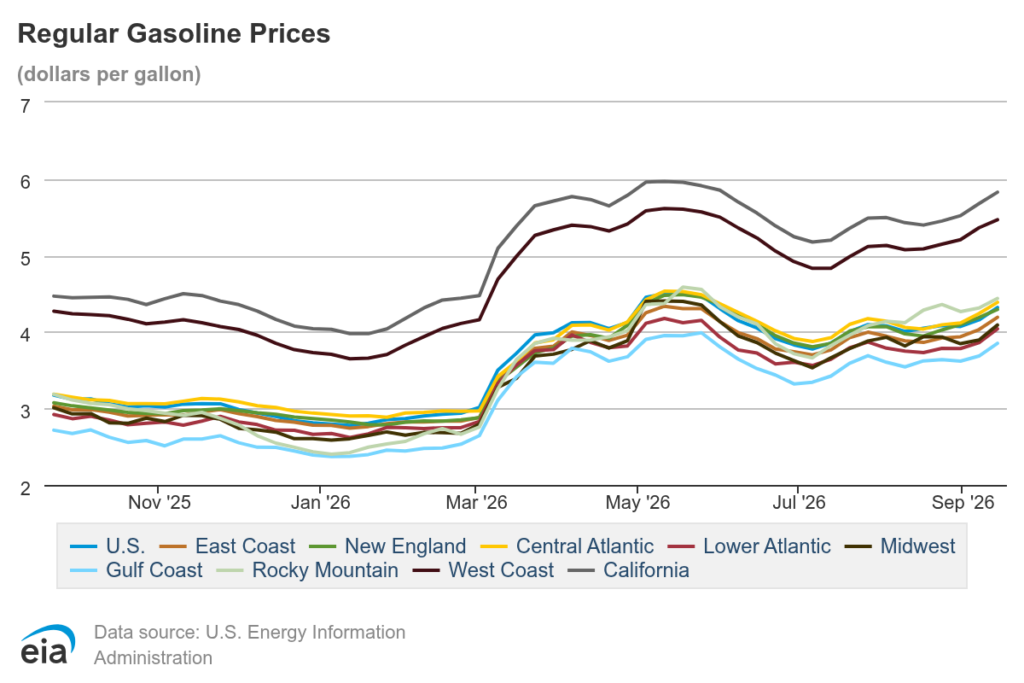
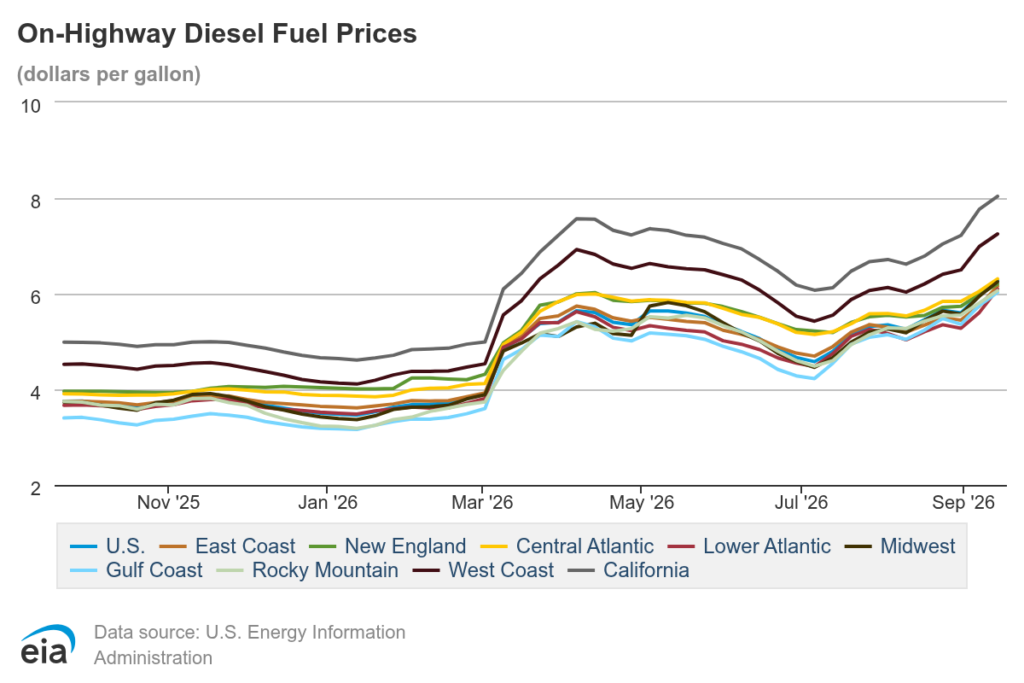
Hình 14: Giá xăng bán lẻ thông thường và dầu diesel đường bộ tại Mỹ, USD/gallon theo tuần. (Nguồn: Cơ quan Thông tin Năng lượng Mỹ)
Niềm Tin Giảm Khi Chi Tiêu Vẫn Duy Trì
Doanh số tại các cửa hàng thực phẩm và đồ uống chỉ tăng 0,5% so với cùng kỳ, trong khi giá thực phẩm tăng 2,2%. Điều này đồng nghĩa các hộ gia đình đang mua về lượng thực phẩm ít hơn so với một năm trước.
Dữ liệu niềm tin cho thấy áp lực mà tổng doanh số chưa phản ánh. Chỉ số niềm tin người tiêu dùng sơ bộ tháng 9 của Đại học Michigan giảm xuống 47,8, từ 51,7 trong tháng 8, trong khi chỉ số kỳ vọng giảm còn 45,8. Kỳ vọng lạm phát trong một năm tới tăng lên 4,6%, còn kỳ vọng dài hạn ở 3,4%. Hoặc chi phí nhiên liệu phải giảm và niềm tin phục hồi, hoặc việc các hộ gia đình bắt đầu cắt giảm chi tiêu cho thực phẩm sẽ kéo tổng chi tiêu đi xuống. Nói cách khác, cùng một hộ gia đình đang phải trả nhiều tiền hơn cho nhiên liệu nhưng mang về nhà ít thực phẩm hơn.
Áp Lực Đến Từ Cả Hai Phía
Fed đánh giá dữ liệu trên tổng thể và điều này cho thấy nhu cầu tiếp tục thắt chặt chính sách. Hệ quả là các hộ gia đình thu nhập thấp phải đồng thời đối mặt với chi phí nhiên liệu và lãi suất cao hơn. Lãi suất tăng nhanh chóng truyền sang lãi suất thẻ tín dụng, cũng như các khoản thế chấp lãi suất điều chỉnh và hạn mức tín dụng dựa trên giá trị nhà đối với người sở hữu nhà. Chính sách tiền tệ có thể kìm hãm nhu cầu, nhưng không thể trực tiếp làm giảm giá diesel. Kết quả nhiều khả năng là khu vực tiêu dùng nhìn bề ngoài vẫn khỏe mạnh, nhưng đang thu hẹp bên trong, với tăng trưởng ngày càng phụ thuộc vào một nhóm hộ gia đình nhỏ hơn.
Outlook
Điều Này Có Ý Nghĩa Gì Đối Với Thị Trường Crypto?
Tác động tới giá crypto đến từ mức lợi suất thực, phản ánh lợi nhuận từ trái phiếu Kho bạc sau khi điều chỉnh theo lạm phát. Lợi suất thực là mức sinh lời chuẩn mà Bitcoin, tài sản không tạo thu nhập phải cạnh tranh. Lợi suất thực của trái phiếu kỳ hạn 10 năm điều chỉnh theo lạm phát tăng lên 2,68% ngày 16/9 và phần lớn duy trì ở mức này trong thời gian còn lại của tuần. Lợi suất cao khiến Bitcoin trở nên kém hấp dẫn hơn. Trong bối cảnh Fed có khả năng tiếp tục tăng lãi suất, lợi suất nhiều khả năng vẫn duy trì ở mức cao. Ngay cả khi Fed dừng tăng lãi suất, điều đó cũng chưa đủ để tạo ra sự hỗ trợ cho Bitcoin. Để điều kiện thay đổi, cần chi tiêu yếu hơn, nhiên liệu rẻ hơn hoặc hoạt động vay nợ giảm xuống. Tuy nhiên, dữ liệu tuần này lại cho thấy điều ngược lại.
Ba số liệu sắp được công bố sẽ kiểm chứng bức tranh vĩ mô này. Giá nhiên liệu hàng tuần của EIA sẽ được công bố ngày 22/9, tiếp đó là số liệu niềm tin người tiêu dùng cuối cùng của Đại học Michigan ngày 25/9, trong đó kỳ vọng lạm phát dài hạn là chỉ số cần theo dõi. Báo cáo PCE tháng 8 sẽ được công bố ngày 30/9, cung cấp số liệu đầu tiên về thước đo lạm phát được Fed ưa chuộng kể từ quyết định chính sách mới nhất.
Điều Gì Có Thể Khiến Nhận Định Này Sai?
Có hai luận điểm đứng sau quan điểm của chúng tôi. Thứ nhất, chi phí tín dụng sẽ tiếp tục ở mức cao ngay cả sau khi lãi suất chính sách đạt đỉnh, do nguồn cung nợ và chính sách của Fed đang cùng đẩy lợi suất lên. Thứ hai, tổng chi tiêu của người tiêu dùng vẫn mạnh nhưng thực tế lại đang thu hẹp. Cả hai luận điểm này đều có thể được kiểm chứng trong sáu tuần tới.
Lợi suất thực của trái phiếu Kho bạc kỳ hạn 10 năm giảm xuống dưới 2,4% và duy trì ở đó trong hai tuần liên tiếp. Chúng tôi sử dụng mức 2,5% làm ngưỡng mà trên đó Bitcoin có khả năng tiếp tục bị giới hạn. Nếu giảm xuống dưới mức này, luận điểm trên sẽ suy yếu. Một đợt giảm bền vững xuống dưới 2,40% sẽ bác bỏ luận điểm này.
Lạm phát PCE lõi tháng 8 ở mức 0,1% hoặc thấp hơn, qua đó làm suy yếu khả năng Fed tiếp tục tăng lãi suất trong năm nay.
Giá dầu diesel bán lẻ giảm xuống dưới $5,50/gallon trong hai báo cáo EIA hàng tuần liên tiếp, cho thấy áp lực nhiên liệu đối với các hộ gia đình đang giảm.
Kỳ vọng lạm phát dài hạn của Đại học Michigan trở lại mức 3,3% hoặc thấp hơn trong số liệu cuối cùng tháng 9 hoặc số liệu sơ bộ tháng 10, cho thấy kỳ vọng lạm phát vẫn được neo giữ.
Doanh số bán lẻ tháng 9, không bao gồm các trạm xăng, giảm so với tháng trước, cho thấy chi tiêu không còn đủ mạnh để duy trì chính sách thắt chặt của Fed.
Kho bạc Mỹ hạ dự báo vay nợ quý IV xuống dưới 628 tỷ USD trong lần cập nhật hàng quý tiếp theo, qua đó giảm áp lực nguồn cung lên lợi suất.