Issue #228:
Bitcoin Kiểm Tra Vùng Hỗ Trợ Quan Trọng Trước Quyết Định Của Fed
Bitcoin Điều Chỉnh Khi Kỳ Vọng Tăng Lãi Suất Dịch Chuyển
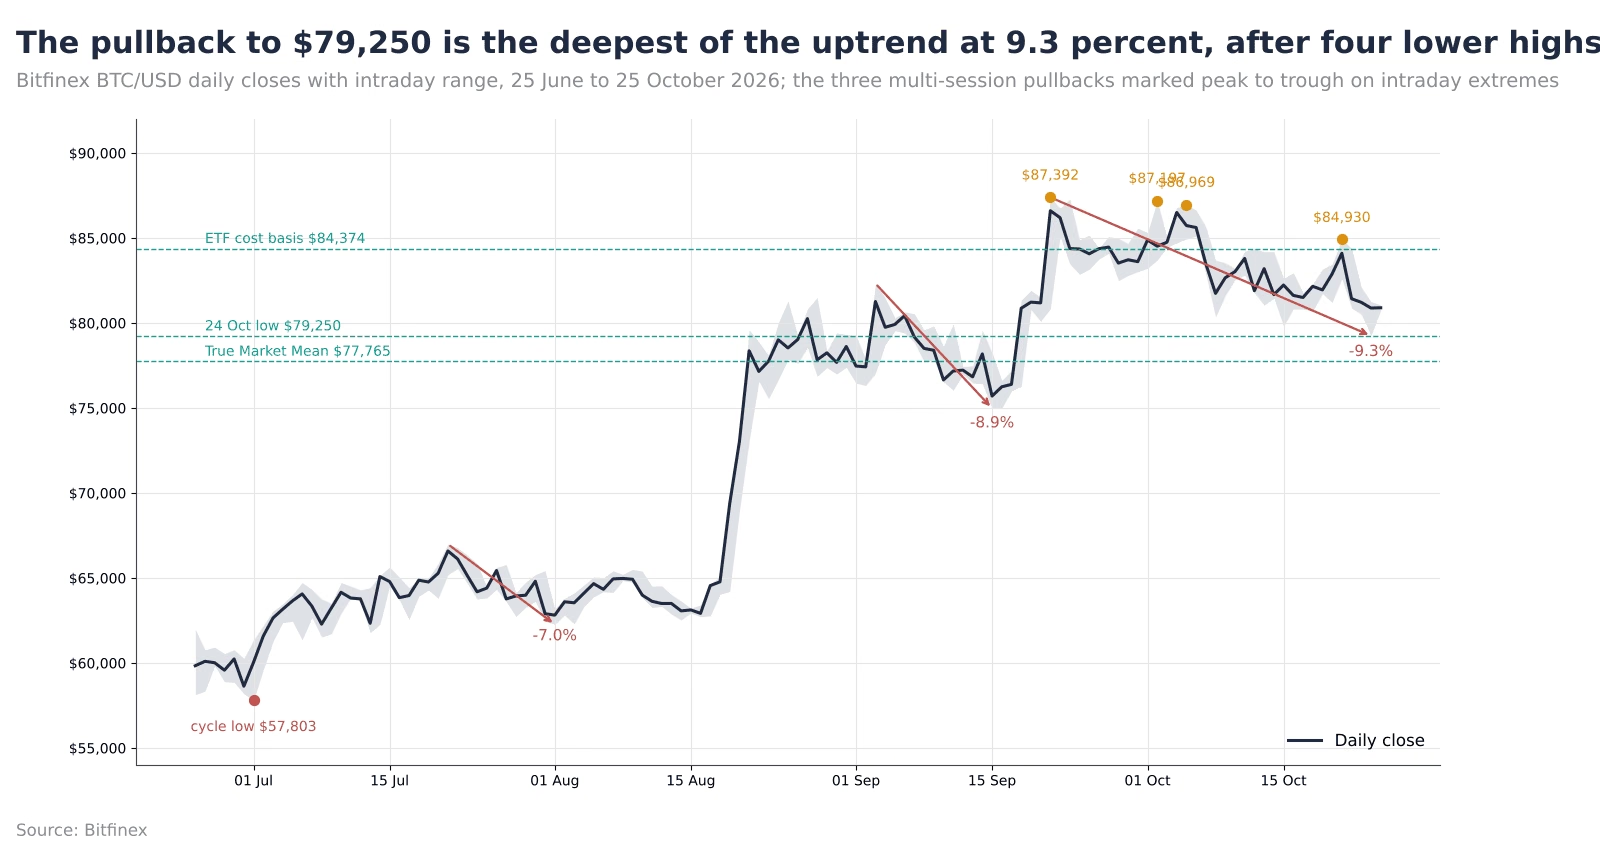
Bitcoin giảm xuống vùng đáy tại $79,250 trong tuần trước. Nhịp điều chỉnh 9.3% này đánh dấu mức giảm sâu nhất kể từ đáy chu kỳ tháng 7, khiến giá tạm thời di chuyển dưới đáy vùng giao dịch trước đó tại $81,300. Trước thềm quyết định chính sách của Cục Dự trữ Liên bang Mỹ (Fed) vào thứ Tư, ngày 28 tháng 10, cùng loạt dữ liệu kinh tế quan trọng trong tuần này, xu hướng tăng dài hạn vẫn được củng cố bởi các vùng giá vốn cấu trúc quan trọng trong khoảng $77,000 – $80,000.
Dòng vốn tổ chức ghi nhận hoạt động chốt lời tạm thời sau khi dòng tiền vào ETF đẩy giá tiến gần vùng giá vốn của nhà đầu tư tổ chức tại $84,374. Trong khi holder ngắn hạn hiện thực hóa lợi nhuận trong nhịp tăng, khối lượng hợp đồng mở (OI) vẫn duy trì ổn định quanh 669,253 BTC. Với khoảng 65% nguồn cung lưu hành đang có lãi, thị trường dường như đang trải qua một nhịp tái cân bằng lành mạnh trong xu hướng tăng vĩ mô vẫn còn hiệu lực, thay vì đối mặt với áp lực mang tính hệ thống.
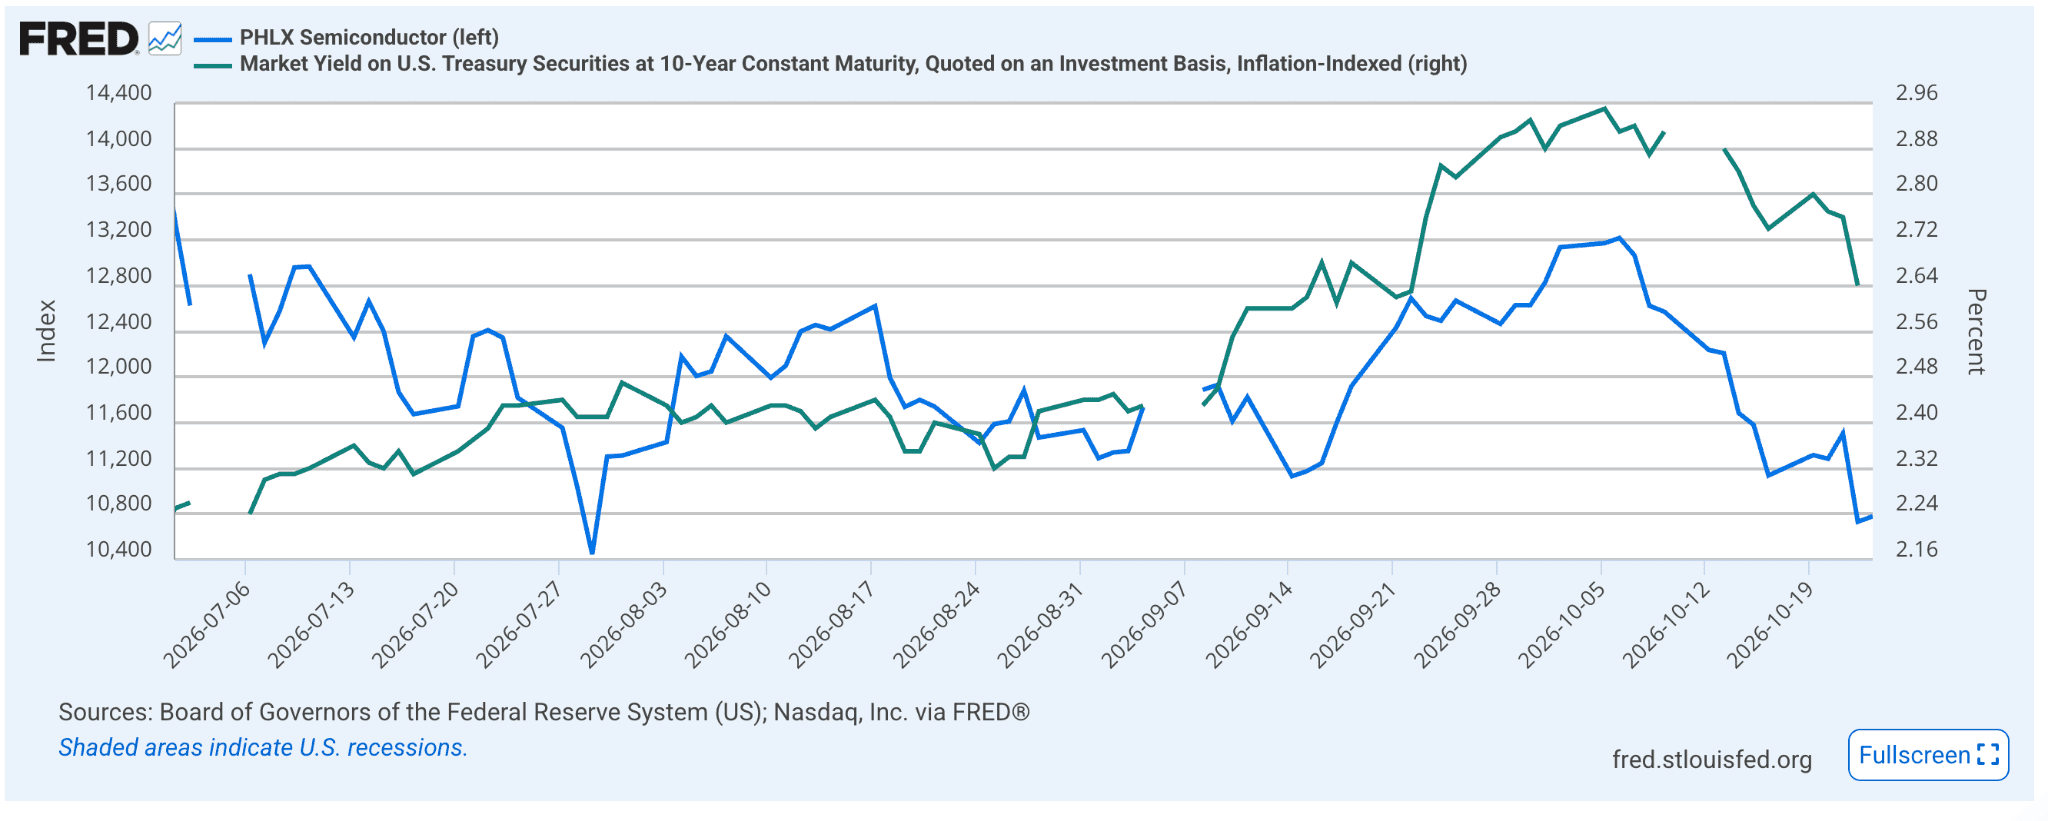
Các yếu tố vĩ mô tiếp tục chi phối diễn biến giá ngắn hạn. Fed được dự kiến giữ nguyên lãi suất vào ngày 28 tháng 10, nhưng quyết định này không hẳn mang lại sự nhẹ nhõm như vẻ bề ngoài. Một tháng trước, thị trường định giá xác suất tăng lãi suất tại cuộc họp này ở mức 64.2%. Hiện xác suất đó đã giảm xuống 9.4%, trong khi khả năng tăng lãi suất vào tháng 12 lên tới 72%. Điều này cho thấy kỳ vọng tăng lãi suất chỉ được dời sang thời điểm khác chứ không biến mất, trong khi điều kiện tín dụng tiếp tục thắt chặt dù Fed chưa có thêm động thái nào. Áp lực đặc biệt rõ rệt trong hoạt động tài trợ vốn cho AI, khi Chỉ số Bán dẫn Philadelphia giảm 17.9% chỉ trong ba tuần.
Do Bitcoin có mức tương quan cao với các chỉ số chứng khoán lớn, báo cáo lợi nhuận của Alphabet, Amazon, Microsoft và Intel trong tuần này sẽ trở thành những yếu tố quan trọng chi phối tâm lý thị trường, bên cạnh các tín hiệu chính sách tiền tệ.
Trong thời gian tới, vùng hỗ trợ quan trọng nằm tại $77,000 – $77,765, tương ứng với Giá Trung Bình Thực Của Thị Trường (TMM) và giá vốn của nhóm cá voi mới. Nếu BTC phục hồi dứt khoát trên $82,500, nơi tập trung nhiều vị thế Short có nguy cơ bị thanh lý nhất, cùng với sự trở lại của lực cầu ETF, đây sẽ là tín hiệu cho thấy giai đoạn tích lũy hiện tại đã hoàn tất và mở đường hướng tới các mục tiêu giá phía trên.
Lợi suất thực trái phiếu Kho bạc Mỹ kỳ hạn 10 năm, mức sinh lời mà BTC phải cạnh tranh, đóng cửa ở 2.66% vào ngày 23 tháng 10, giảm từ 2.91% ngày 9 tháng 10. Mức giảm trong một ngày mạnh nhất của tháng diễn ra vào ngày 22 tháng 10, cũng là thời điểm cổ phiếu ngành bán dẫn lao dốc.
Lợi suất thực giảm không mang lại nhiều sự hỗ trợ cho Bitcoin nếu nguyên nhân xuất phát từ tâm lý né tránh rủi ro. Đánh giá này sẽ thay đổi nếu BTC tăng giá trong khi lợi suất thực kỳ hạn 10 năm duy trì gần 2.66% và cổ phiếu bán dẫn ổn định trở lại.
Tín Hiệu Thị Trường
Cấu Trúc Giá: $81,300 Đã Chuyển Thành Vùng Kháng Cự
Bitcoin đã đánh mất vùng tập trung khối lượng giao dịch lớn tại $81,300. Đây từng là biên dưới của vùng giao dịch trước đó, nhưng đã chuyển thành kháng cự sau đợt bán tháo cuối tuần trước.
Bitcoin đã kiểm tra phần biên trên của vùng hỗ trợ $77,000 – $80,000 khi giảm xuống $79,250 vào ngày 24 tháng 10. Nếu đà giảm tiếp diễn, các mức thấp hơn trong vùng này có thể trở thành tâm điểm. Đây là khu vực hội tụ nhiều ngưỡng giá vốn dựa trên dữ liệu on-chain và dòng vốn, bao gồm Giá Trung Bình Thực Của Thị Trường hiện tại ở $77,765 và giá vốn của nhóm cá voi mới tại $77,000.
Vùng đáy $81,300, vốn được giữ vững trong nhiều tuần, nay đã chuyển từ hỗ trợ thành kháng cự. Ngay khi giá bắt đầu phục hồi sau khi đánh mất ngưỡng này, lực bán đã xuất hiện từ những holder từng mua vào trong các nhịp giảm bên dưới. Hiện có 874,000 BTC được nắm giữ trong vùng $81,000 – $82,500, tạo thành nguồn cung tiềm năng mỗi khi giá tìm cách phục hồi. Sau ba phiên liên tiếp ghi nhận dòng vốn vào ETF đầu tuần trước, BTC tăng lên mức cao $84,930, nhỉnh hơn giá vốn trung bình $84,374 của nhóm nhà đầu tư ETF Bitcoin spot tại Mỹ.
Tuy nhiên, áp lực bán xuất hiện gần như ngay lập tức. Ngày 22 tháng 10, Bitcoin giảm 3.2% và đến ngày 24 tháng 10, giá tiếp tục lùi về $79,250, nằm dưới đáy vùng giao dịch cũ.
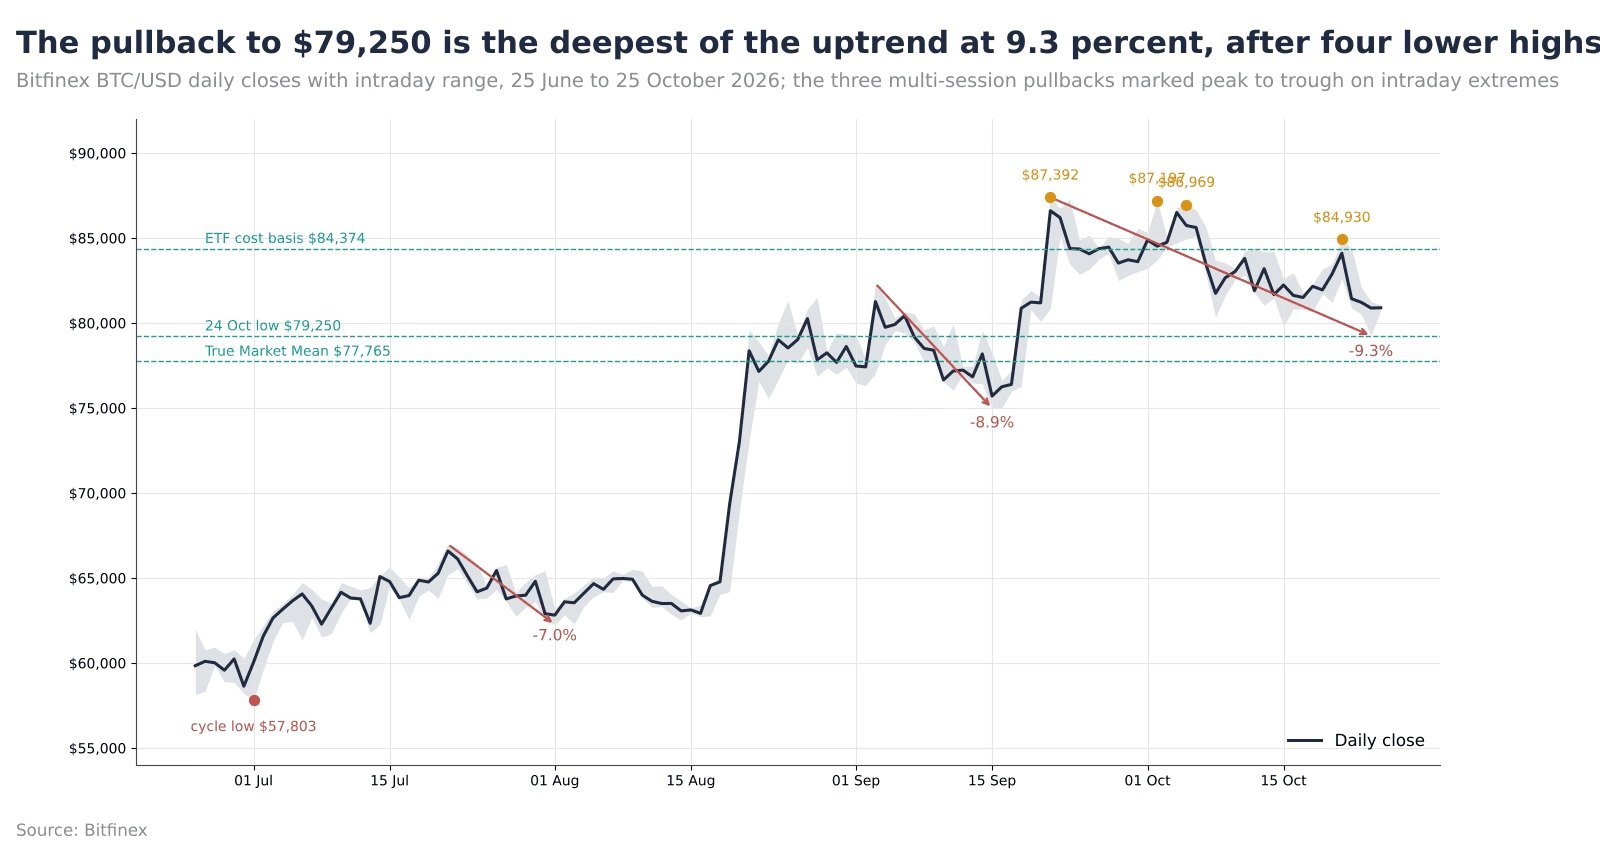
Nhịp điều chỉnh hiện tại tính từ đỉnh $87,392 ngày 21 tháng 9 đã mở rộng lên 9.3%, trở thành đợt giảm sâu nhất trong sáu lần điều chỉnh từ 5% trở lên kể từ đáy chu kỳ $57,803 ngày 1 tháng 7. Năm nhịp giảm trước đó dao động từ 5.1% đến 8.9%. Dù mức giảm hiện tại đã vượt phạm vi từng ghi nhận trong chu kỳ này, các xu hướng tăng của BTC trong lịch sử vẫn có thể duy trì cấu trúc tích cực ngay cả khi trải qua những nhịp điều chỉnh 14 – 15%, thậm chí 30% trong các chu kỳ trước.
Tuy nhiên, khi thị trường tài sản số ngày càng trưởng thành, với độ sâu và thanh khoản được cải thiện, Bitfinex kỳ vọng biến động giá sẽ giảm dần và các nhịp điều chỉnh cũng sẽ thu hẹp.
Mốc $81,300 là khu vực tập trung khối lượng giao dịch lớn nhất trong khoảng từ đỉnh vùng giao dịch cũ $68,000 đến đỉnh cục bộ hiện tại. Với ba phiên đóng cửa liên tiếp dưới ngưỡng này vào các ngày 22, 23 và 24 tháng 10, Bitcoin đã đáp ứng điều kiện được Bitfinex đề cập trong Bản Cập Nhật Intelligence ngày 7 tháng 10: nếu giá duy trì dưới $81,300 trong nhiều phiên, Giá Trung Bình Thực Của Thị Trường sẽ trở thành mốc tham chiếu tiếp theo. Bitcoin sẽ đi về đâu tiếp theo?
Diễn biến tiếp theo sẽ phụ thuộc vào cách nguồn cung phân bổ bên dưới mức giá hiện tại. Đáy $79,250 ngày 24 tháng 10 là thời điểm áp lực thanh lý vị thế Long cạn dần. Đây cũng là lần đầu tiên giá quay lại vùng tích lũy tháng 9 tại $77,500 – $80,000, nơi đang tập trung 739,000 BTC tính đến ngày 25 tháng 10.
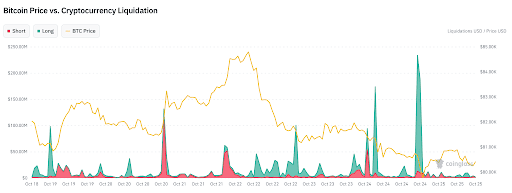
Yếu tố quyết định trong lần kiểm tra tiếp theo tại $79,250 sẽ là cách các vị thế thị trường thay đổi khi giá tiến gần ngưỡng này. Nếu khối lượng hợp đồng mở (OI) giảm, điều đó cho thấy các vị thế Long trên thị trường hợp đồng vĩnh cửu đang bị buộc phải đóng, khiến áp lực bán có khả năng dần cạn kiệt. Ngược lại, nếu OI tăng như giai đoạn 22 – 25 tháng 10, đây là dấu hiệu cho thấy các vị thế mới tiếp tục được mở khi giá giảm, làm tăng khả năng nhịp điều chỉnh kéo dài. Bitfinex sẽ theo dõi dữ liệu Chênh lệch Khối lượng Giao dịch Lũy kế (CVD) để xác định liệu các vị thế mới là Long tiếp tục được mở trong thị trường giảm hay Short đang được tích lũy theo đà đi xuống. Trường hợp thứ hai có thể làm gia tăng rủi ro xảy ra tình huống ép short khi giá phục hồi.
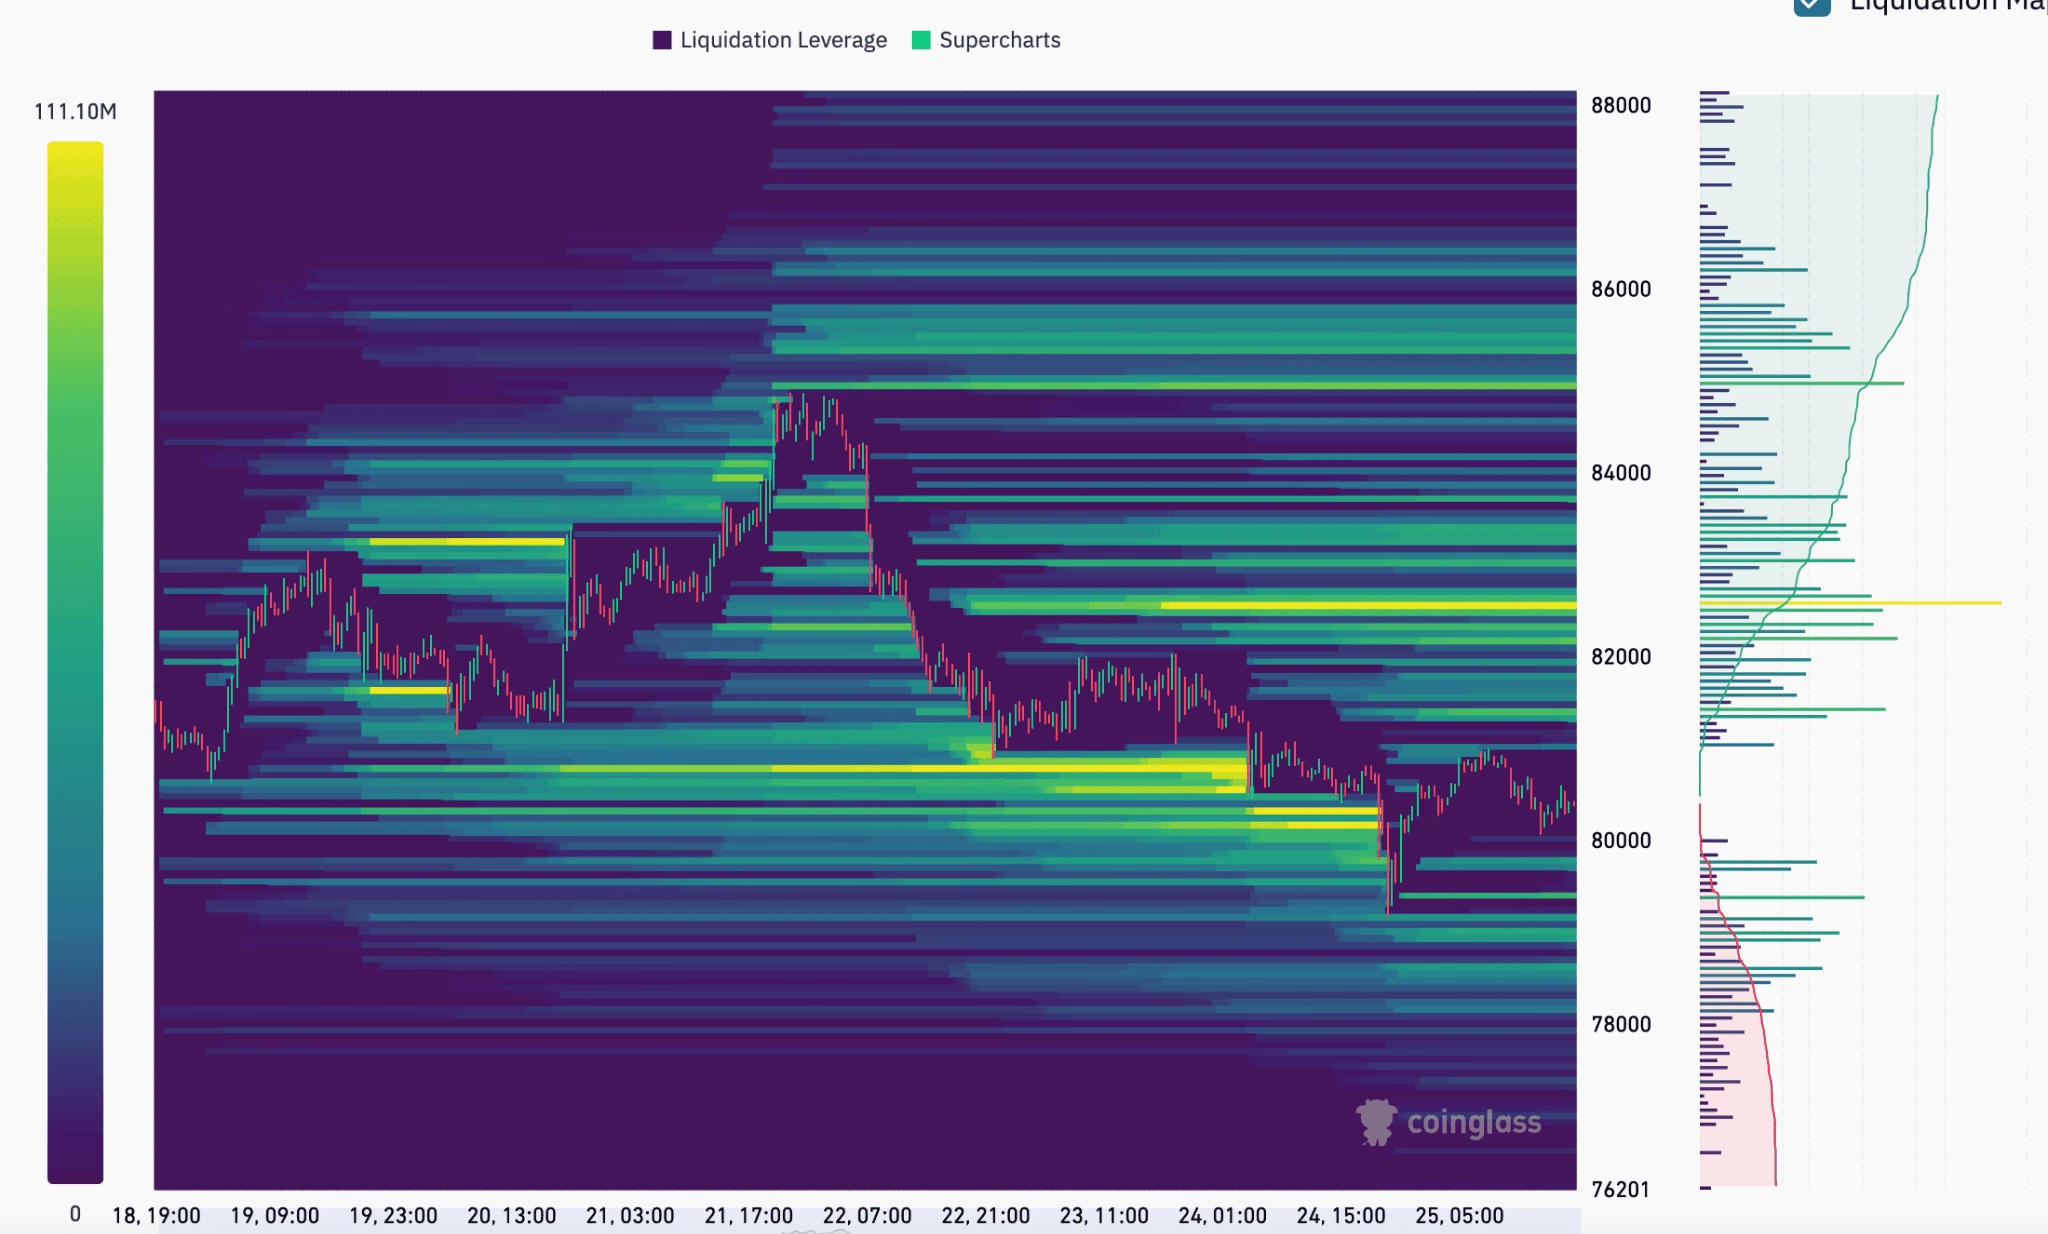
Các cụm thanh lý ngày càng tập trung dày đặc quanh vùng $82,300 – $83,000 sau khi Bitcoin phá xuống dưới $81,300. Điều này cho thấy một số vị thế Short mới có thể đang được mở trên thị trường hợp đồng tương lai vĩnh cửu BTC khi giá giảm, với mức thanh lý và điểm dừng lỗ đặt tương đối gần. Diễn biến này xuất hiện dù vị thế Long vẫn chiếm ưu thế trong tổng thể thị trường trong lần phân tích tiếp theo.
Điều này mở ra khả năng Bitcoin phục hồi nếu lực mua spot đủ mạnh xuất hiện trong những phiên giao dịch đầu tuần.
Bên dưới mức giá thị trường hiện tại là Giá Trung Bình Thực Của Thị Trường tại $77,765, phản ánh giá vốn trung bình của các nhà đầu tư đang hoạt động. BTC chưa ghi nhận phiên đóng cửa nào dưới ngưỡng này kể từ ngày 18 tháng 9. Nếu giá phá xuống và duy trì dưới mốc này, đây sẽ là lần đầu tiên điều đó xảy ra trong xu hướng tăng hiện tại, khiến vùng đáy $76,000 – $76,700 và giá vốn holder ngắn hạn tại $75,696 trở thành các mốc hỗ trợ tiếp theo cần theo dõi.
Vị Thế Thị Trường: OI Vẫn Neo Cao Dù Holder Ngắn Hạn Chốt Lời
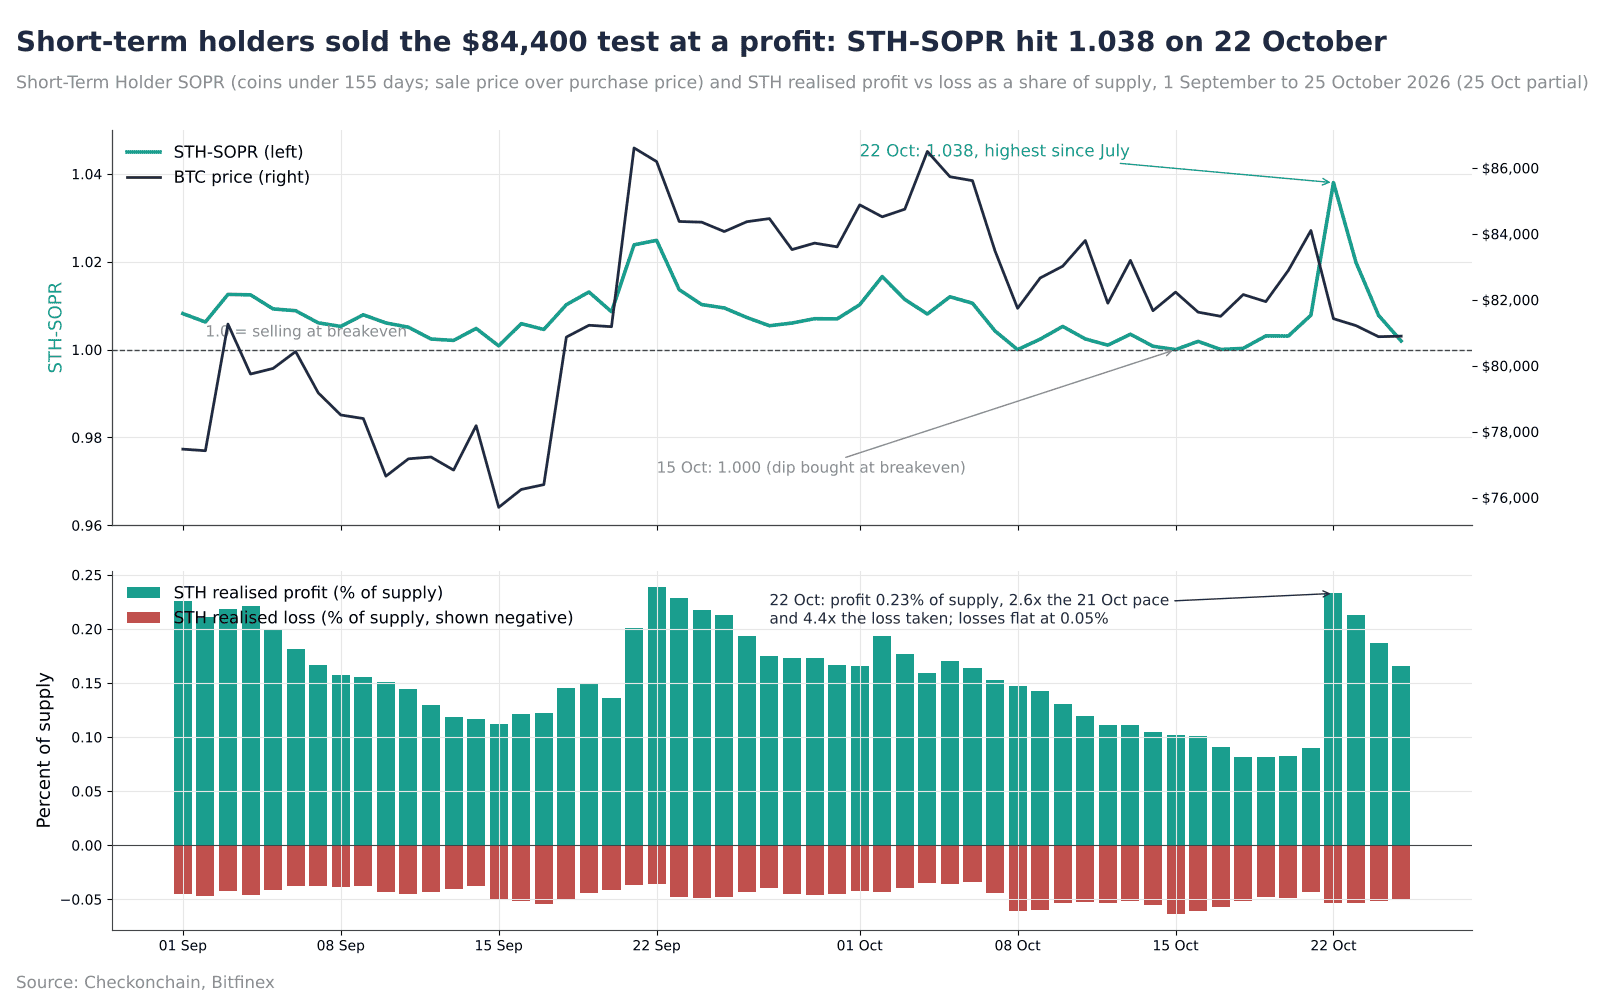
Holder ngắn hạn đã chốt lời vào ngày 22 tháng 10, khi giá kiểm tra lại vùng đỉnh trên khung thời gian thấp nhưng không thể vượt qua, trước khi tiếp tục phá xuống dưới đáy vùng giao dịch.
Chỉ số Tỷ Lệ Lợi Nhuận Đầu Ra Đã Chi Tiêu (SOPR), đo lường tỷ lệ giữa giá bán và giá mua BTC, dao động trong khoảng 1 – 1.008 đối với holder ngắn hạn (nhóm nắm giữ BTC không quá 155 ngày) từ ngày 15 đến 21 tháng 10. Điều này cho thấy hoạt động bán ra chủ yếu diễn ra từ mức giá vốn trở lên.
Đến ngày 22 tháng 10, SOPR đạt 1.038, đồng nghĩa lượng BTC được holder ngắn hạn bán ra trong ngày mang lại lợi nhuận trung bình 3.8%, mức cao nhất kể từ tháng 7. Tỷ lệ nguồn cung được holder ngắn hạn bán để chốt lời tăng từ 0.09% ngày 21 tháng 10 lên 0.23% vào ngày 22 tháng 10, trong khi tỷ lệ nguồn cung bán chịu lỗ vẫn duy trì ở 0.05%. Dữ liệu này cho thấy áp lực bán chủ yếu đến từ hoạt động chốt lời của holder, thay vì các đợt thanh lý bắt buộc.
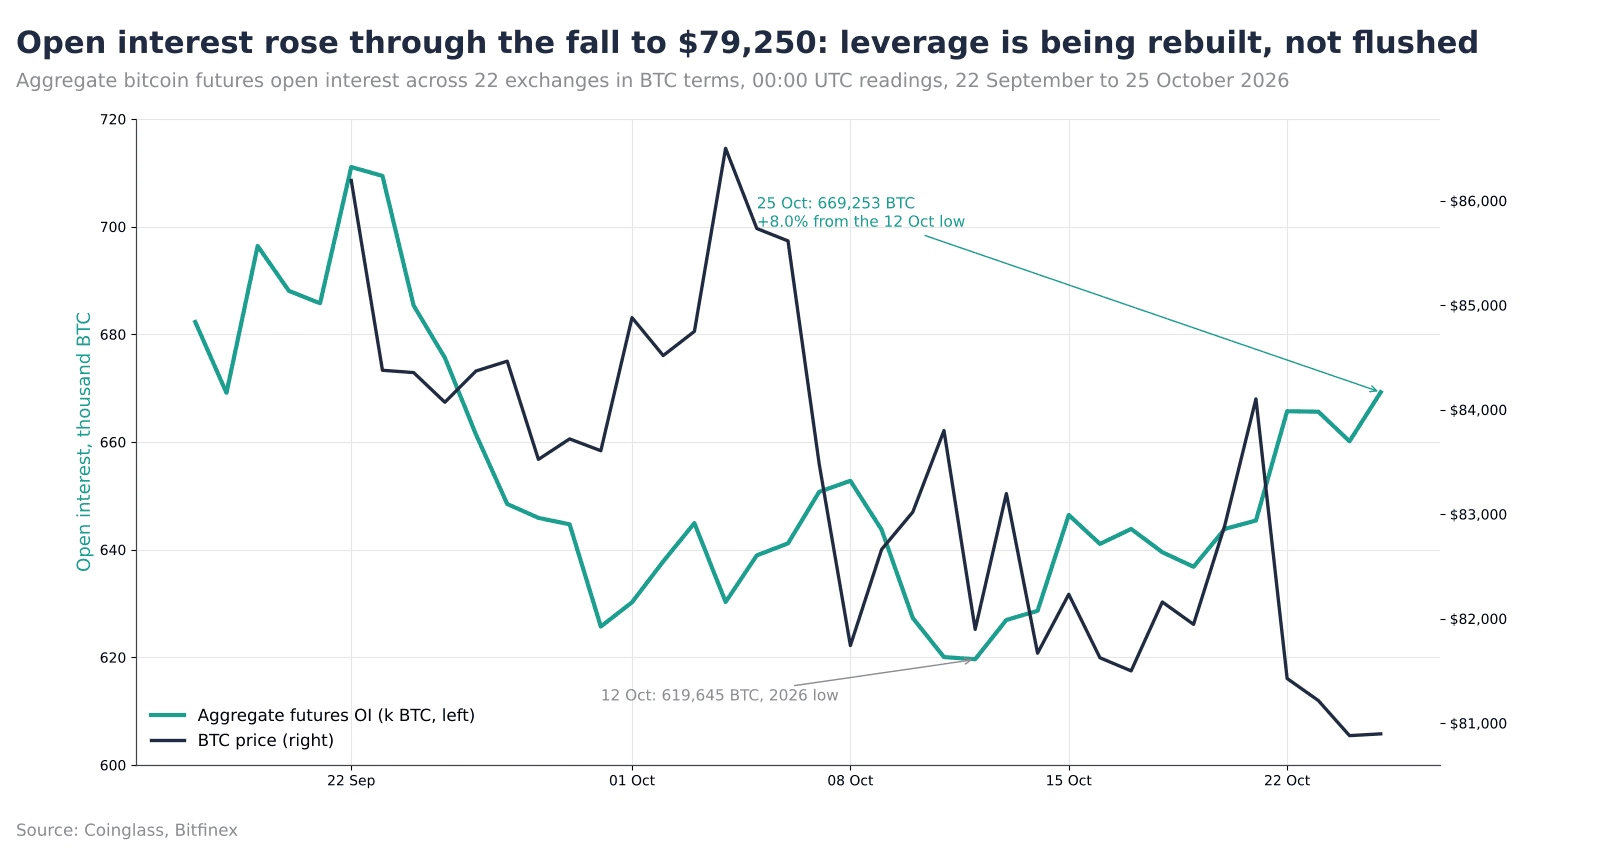
Dữ liệu futures cho thấy nhịp giảm xuống $79,250 vào ngày 24 tháng 10 được thúc đẩy bởi hoạt động phân phối trên thị trường spot, trong khi OI lại tăng khi giá đi xuống. Tổng OI tăng từ 645,411 BTC ngày 21 tháng 10 lên 669,253 BTC ngày 25 tháng 10, mức cao nhất kể từ ngày 25 tháng 9. Giá Bitcoin giảm 3.8%, nhưng tỷ lệ Funding vẫn dương ở mức 7.3% quy đổi theo năm, cho thấy các vị thế Long tiếp tục trả Funding cho Short bất chấp đà giảm. Trong cả ba đợt thanh lý lớn của tháng 10, giá trị vị thế Long bị thanh lý đều giảm dần qua từng đợt, từ 1,05 tỷ USD ngày 8 tháng 10 xuống 918 triệu USD trong giai đoạn 14 – 15 tháng 10 và 687 triệu USD ngày 24 tháng 10.
Các số liệu OI dưới đây cho thấy xu hướng gia tăng vị thế vẫn tiếp diễn:
Ngày 12 tháng 10 (đáy năm 2026): 619,645 BTC
Ngày 21 tháng 10: 645,411 BTC
Ngày 22 tháng 10: 665,718 BTC
Ngày 25 tháng 10 (00:00 UTC, cao nhất kể từ ngày 25 tháng 9): 669,253 BTC
Xu hướng thanh lý tiếp tục củng cố nhận định này:
Ngày 8 tháng 10: 1,05 tỷ USD vị thế Long bị thanh lý.
Ngày 14 – 15 tháng 10: 918 triệu USD vị thế Long bị thanh lý.
Ngày 24 tháng 10 (khung 24 giờ tính đến buổi tối): 687 triệu USD vị thế Long bị thanh lý, theo dữ liệu tổng hợp của Coinglass.
Dù quy mô thanh lý giảm sau mỗi đợt, tổng OI vẫn tiếp tục tăng. Điều này cho thấy vị thế thị trường chưa trải qua quá trình tái cân bằng thường thấy tại các vùng đáy bền vững, khi OI giảm cùng giá và duy trì ở mức thấp sau đó.
Dữ liệu vị thế trên thị trường options cũng cho thấy trader đang nhận ra tuần diễn ra cuộc họp Fed là chất xúc tác chính, trong khi cuộc bầu cử giữa nhiệm kỳ tại Mỹ gần như không được coi là sự kiện có tác động đáng kể. Kỳ đáo hạn ngày 30 tháng 10 có OI đạt 136,165 BTC, tương đương khoảng 11,0 tỷ USD giá trị danh nghĩa, với tỷ lệ put/call ở mức 0.56 và điểm gây ra mức thua lỗ lớn tại $78,000. Với biến động hàm ý của quyền chọn tại giá thực hiện ngang giá (ATM) ở mức 31.8% vào ngày 25 tháng 10, định giá options cho thấy biên độ dao động trong phạm vi một độ lệch chuẩn từ $77,800 đến $83,800 trước ngày đáo hạn, cùng mức biến động dự kiến trong một ngày là 1.7%.
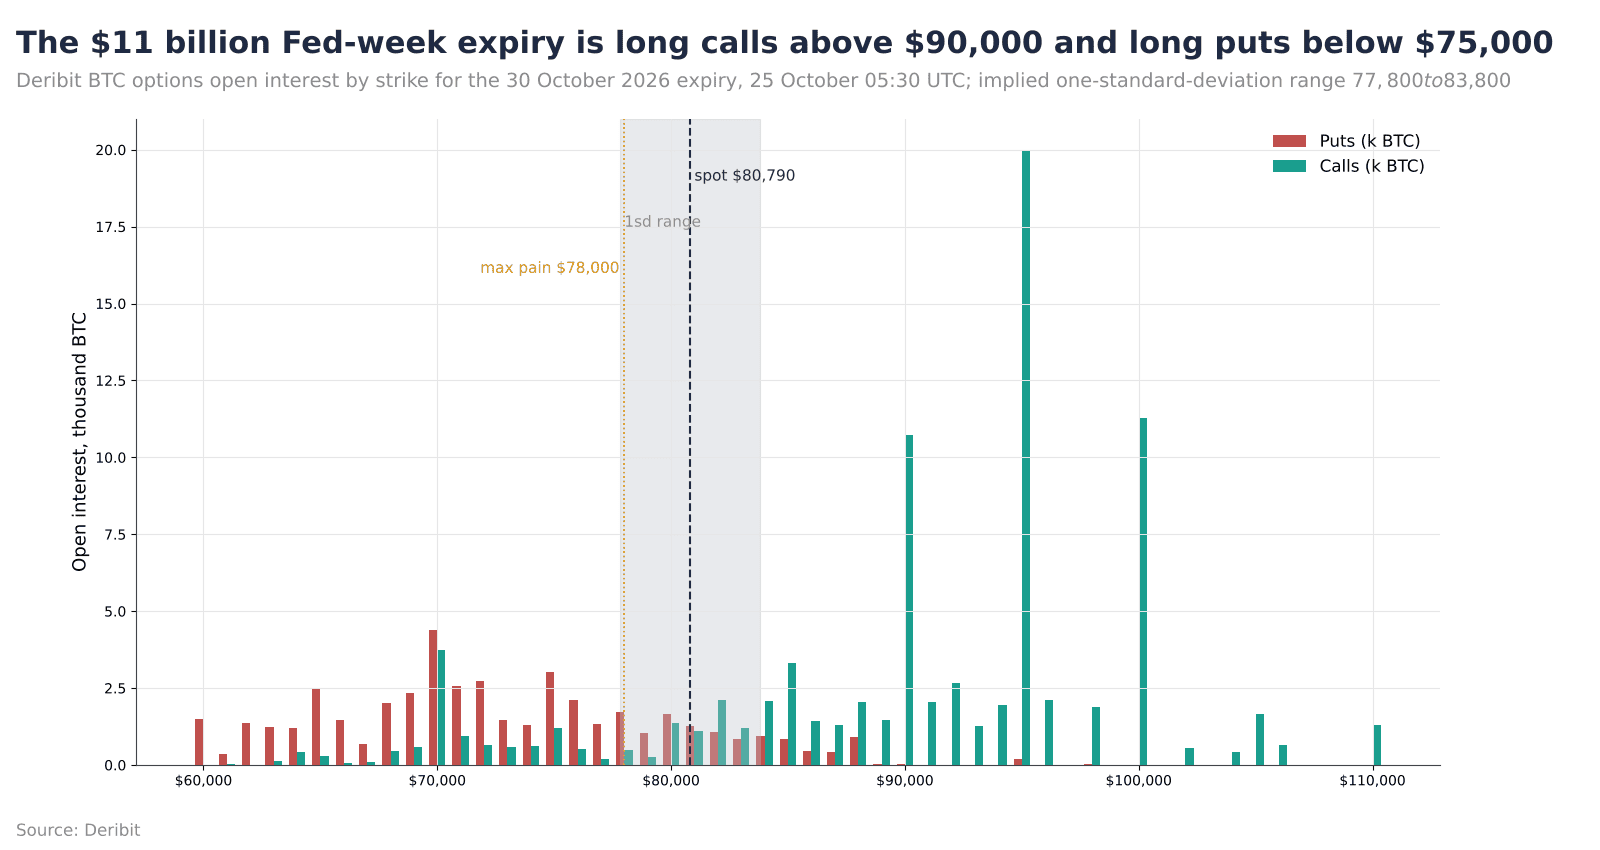
Khối lượng vị thế Call tập trung lớn tại $90,000 – $100,000 và Put tại $70,000 – $75,000 cho thấy hoạt động phòng hộ của các nhà tạo lập thị trường quyền chọn khó có khả năng tác động đáng kể đến quá trình khám phá giá, trừ khi thị trường kiểm tra các vùng giá cực biên này.
Trong khi đó, kỳ đáo hạn đầu tiên sau cuộc bầu cử giữa nhiệm kỳ, vào ngày 6 tháng 11, chỉ có OI tương đối khiêm tốn ở mức 1,0 tỷ USD.
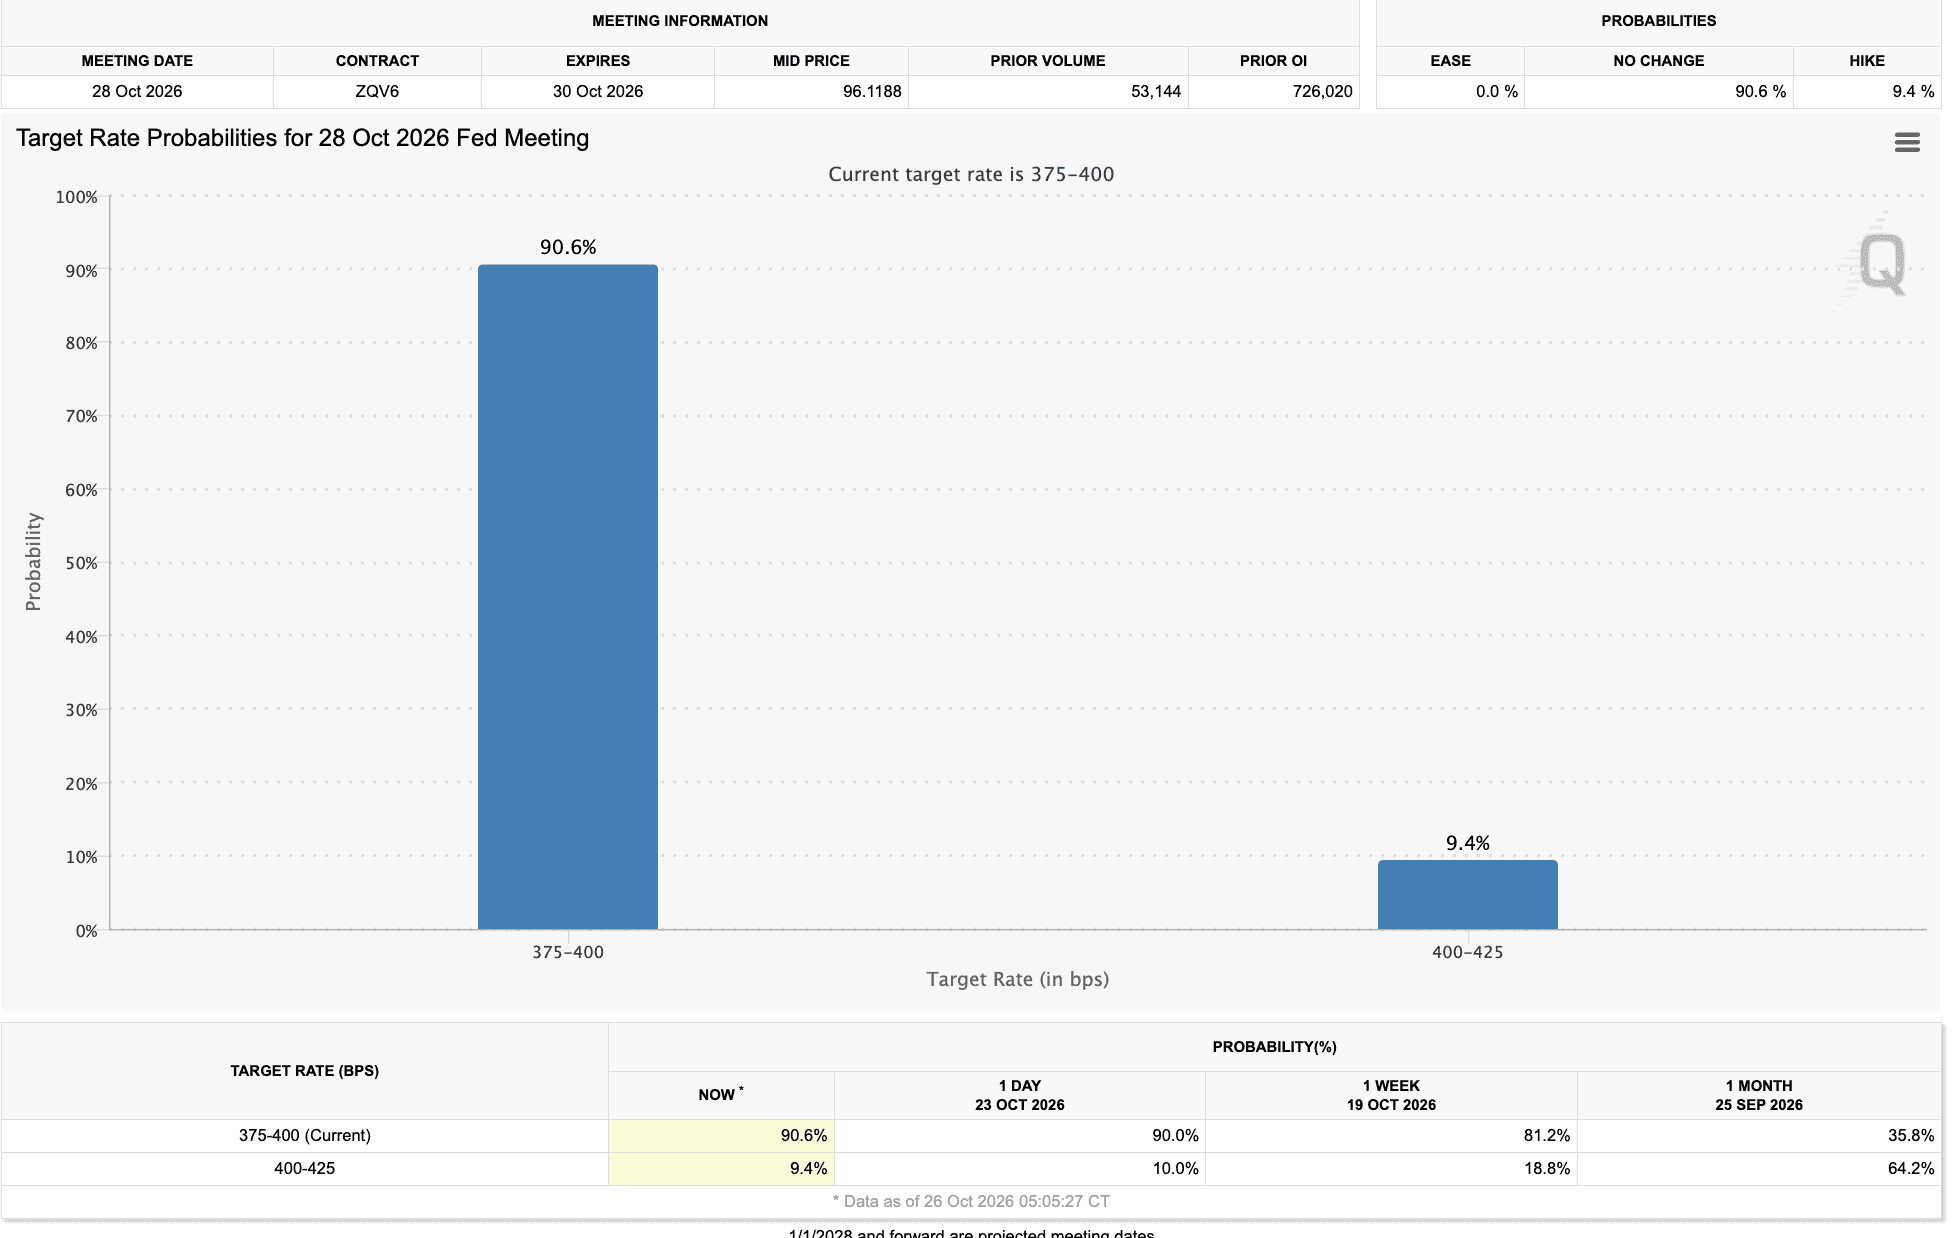
The surprise last week was not the growing expectation that the Fed would leave interest rates unchanged, but rather the speed at which the market shifted expectations of a rate hike to the December Fed meeting. A month ago, on 24 September, futures priced in a 68.6 percent probability that the Fed would raise its target range from 375-400 to 400-425 basis points at this week’s meeting. As of 25 October, that probability had fallen to 9.4 percent, while the probability of the same increase at the 9 December meeting stood at 72.1 percent. Across all possible outcomes, CME FedWatch indicated a 72.1 percent chance that rates would end the year above the current 375-400 basis point range. In other words, expectations of tighter monetary policy have not disappeared, but have been deferred by six weeks.
The Fed’s decision on Wednesday (October 28) is therefore unlikely to surprise markets, with a hold already priced in at 90 percent. The data that will shape expectations for December arrive the day after the Fed decision, with the release of the advance estimate of third-quarter GDP and September personal income and outlays both scheduled for 8:30 am on Thursday 29 October. Growth near three percent alongside persistently firm core inflation would reinforce expectations of a December rate hike.
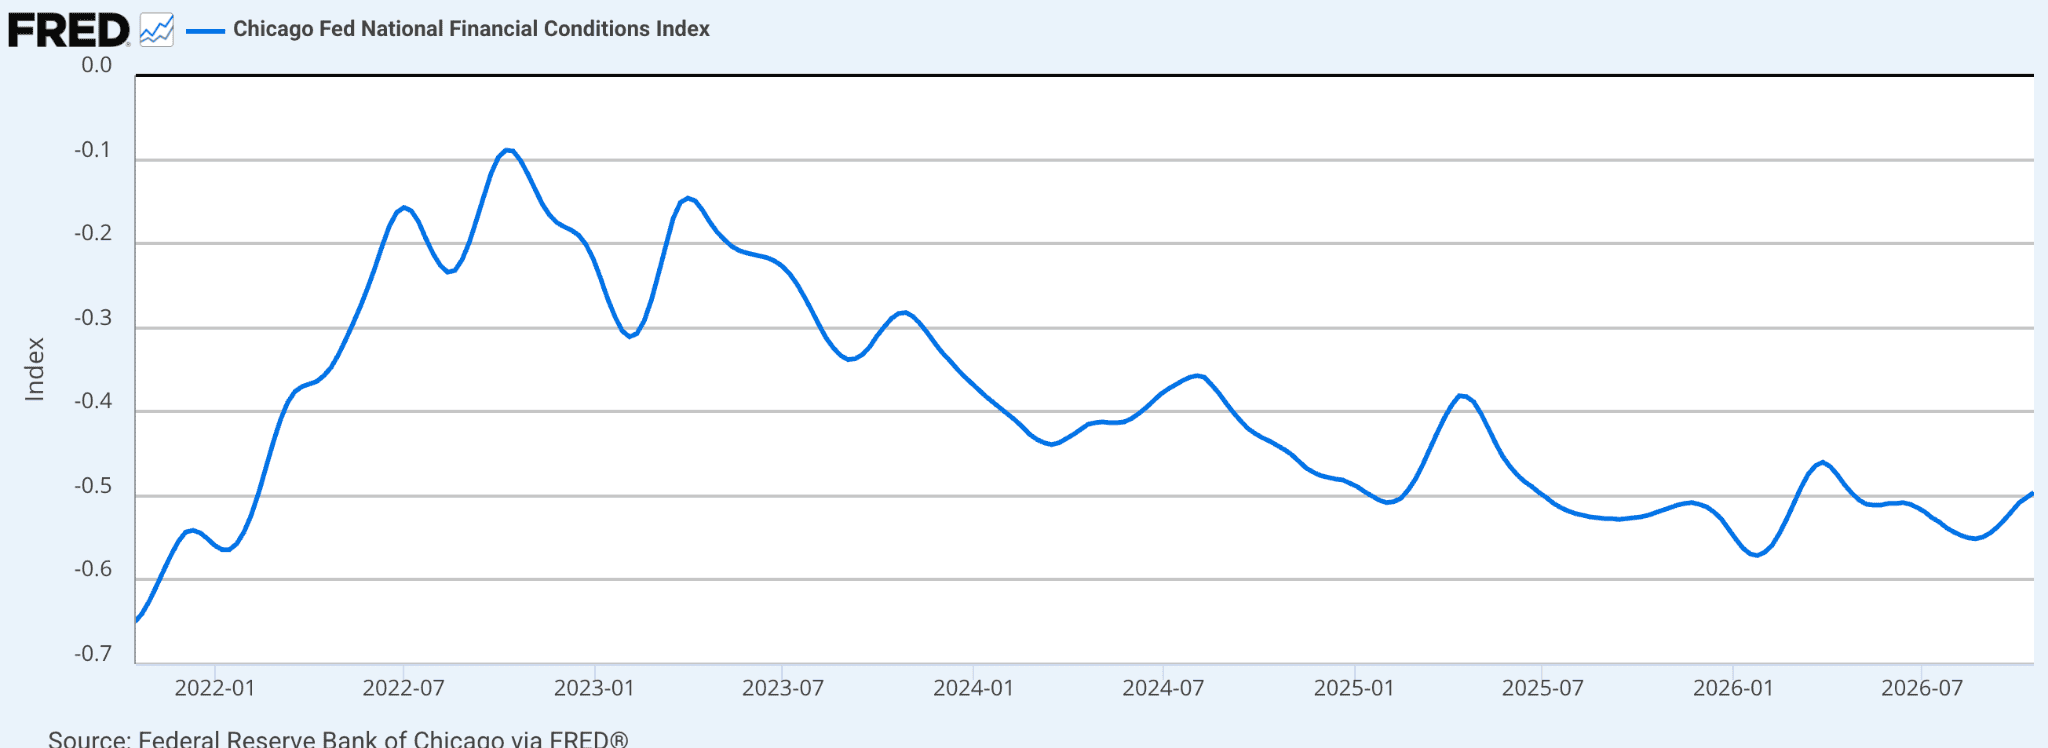
Credit has already tightened without any increase in rates. The Chicago Fed National Financial Conditions Index, which measures funding conditions across money, debt and equity markets, rose for a fifth straight week to -0.496 in the week ending 16 October, from -0.528 a month earlier. Any increase in the index indicates tightening financial conditions, although negative readings still indicate conditions that are looser than the historical average. This is a key indicator for crypto: with a December rate hike still priced in, price remains anchored at current levels and liquidity does not loosen, whatever the Fed says on Wednesday. If new data released this week push the probability of a December rate hike below 50 percent, that would be the first genuine easing signal of this cycle.
Catalysts Và Rủi Ro
Fed Giữ Nguyên Lãi Suất Chỉ Trì Hoãn, Không Loại Bỏ Khả Năng Tăng Lãi Suất
Hình 7: Công Cụ CME FedWatch – Xác Suất Các Mức Lãi Suất Mục Tiêu Tại Cuộc Họp Fed Ngày 28 Tháng 10.
Điều bất ngờ trong tuần trước không nằm ở việc thị trường ngày càng kỳ vọng Fed giữ nguyên lãi suất, mà là tốc độ dịch chuyển kỳ vọng tăng lãi suất sang cuộc họp tháng 12. Một tháng trước, vào ngày 24 tháng 9, thị trường futures định giá xác suất 68.6% Fed sẽ nâng biên độ lãi suất mục tiêu từ 375 – 400 lên 400 – 425 điểm cơ bản tại cuộc họp tuần này. Đến ngày 25 tháng 10, xác suất đó giảm xuống chỉ còn 9.4%, trong khi khả năng Fed thực hiện đợt tăng tương tự tại cuộc họp ngày 9 tháng 12 đạt 72.1%. Xét trên tất cả các kịch bản có thể xảy ra, CME FedWatch cho thấy xác suất lãi suất kết thúc năm ở mức cao hơn biên độ hiện tại 375 – 400 điểm cơ bản là 72.1%. Nói cách khác, kỳ vọng thắt chặt chính sách tiền tệ chưa biến mất mà chỉ được lùi lại sáu tuần.
Vì vậy, quyết định của Fed vào thứ Tư, ngày 28 tháng 10, nhiều khả năng sẽ không gây bất ngờ cho thị trường, khi xác suất giữ nguyên lãi suất đã được định giá ở mức 90%. Những dữ liệu quyết định kỳ vọng cho tháng 12 sẽ được công bố ngay ngày hôm sau, bao gồm ước tính sơ bộ GDP quý 3 và báo cáo Thu nhập và Chi tiêu Cá nhân tháng 9, đều được lên lịch lúc 8:30 sáng thứ Năm, ngày 29 tháng 10. Nếu tăng trưởng kinh tế duy trì gần 3% trong khi lạm phát lõi vẫn ở mức cao, kỳ vọng Fed tăng lãi suất vào tháng 12 sẽ tiếp tục được củng cố.
Hình 8: Chỉ Số Điều Kiện Tài Chính Của Fed Chicago.
Điều kiện tín dụng đã thắt chặt ngay cả khi lãi suất chưa tăng thêm. Chỉ số Điều kiện Tài chính Quốc gia của Fed Chicago (NFCI), đo lường điều kiện huy động vốn trên thị trường tiền tệ, thị trường nợ và chứng khoán, tăng tuần thứ năm liên tiếp lên -0.496 trong tuần kết thúc ngày 16 tháng 10, từ mức -0.528 một tháng trước đó. Chỉ số tăng phản ánh điều kiện tài chính đang thắt chặt, dù giá trị âm vẫn cho thấy điều kiện hiện tại nới lỏng hơn mức trung bình lịch sử. Đây là chỉ báo quan trọng đối với thị trường crypto: khi khả năng Fed tăng lãi suất vào tháng 12 vẫn đang được phản ánh vào giá, BTC tiếp tục bị kìm giữ quanh các mức hiện tại và thanh khoản chưa thể nới lỏng, bất kể Fed đưa ra thông điệp gì vào thứ Tư. Nếu dữ liệu mới trong tuần này kéo xác suất tăng lãi suất tháng 12 xuống dưới 50%, đó sẽ là tín hiệu nới lỏng thực sự đầu tiên của chu kỳ này.
Làn sóng đầu tư xây dựng hạ tầng AI là một trong những xu hướng phụ thuộc nhiều nhất vào vốn vay trên thị trường hiện nay. Chỉ số Bán dẫn Philadelphia (SOX), theo dõi 30 công ty sản xuất chip và thiết bị bán dẫn lớn nhất niêm yết tại Mỹ, đã giảm 17.9% trong ba tuần tính đến ngày 23 tháng 10. Áp lực bán mạnh nhất xuất hiện trong phiên giao dịch ngày 22 tháng 10.
Áp lực này có thể phản ánh lo ngại về khả năng huy động vốn, thay vì chỉ xuất phát từ nhu cầu suy yếu. CoreWeave, doanh nghiệp cung cấp năng lực điện toán phục vụ AI, báo cáo tổng dư nợ vay 35,1 tỷ USD tính đến ngày 30 tháng 6, cùng 16,5 tỷ USD nghĩa vụ thuê tài sản và 640 triệu USD chi phí lãi vay ròng chỉ riêng trong quý đó. Ngược lại, công ty ghi nhận giá trị đơn hàng đã ký kết lên tới 103,7 tỷ USD, trong đó 41% dự kiến được ghi nhận thành doanh thu trước tháng 6 năm 2028. Chi phí lãi vay đã phát sinh ngay từ hiện tại, trong khi phần lớn doanh thu theo hợp đồng sẽ chỉ được ghi nhận dần theo thời gian.
Đây là phép thử đối với nhà đầu tư, không chỉ riêng bản thân công nghệ AI. Ngay cả khi năng lực điện toán được xây dựng thực sự hữu ích, các doanh nghiệp phát triển hạ tầng vẫn có thể gặp khó khăn trong việc hoàn trả đầy đủ hoặc đúng hạn các khoản vay cho bên cho vay.
Đối với crypto, tác động truyền dẫn chủ yếu thông qua khẩu vị rủi ro của nhà đầu tư, thể hiện qua mối liên hệ trong diễn biến giá giữa các thị trường. Lợi suất thực trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đại diện cho mức sinh lời của một tài sản ít rủi ro sau khi điều chỉnh theo lạm phát. Vì Bitcoin không tạo ra lợi suất, đây là ngưỡng sinh lời mà BTC phải vượt qua để cạnh tranh thu hút vốn. Lợi suất này giảm từ 2.91% ngày 9 tháng 10 xuống 2.66% vào ngày 23 tháng 10. Nhịp giảm mạnh nhất trong tháng, xuống 2.64%, diễn ra ngày 22 tháng 10, cùng thời điểm chỉ số SOX lao dốc.
Đà giảm của lợi suất thực dường như phản ánh tâm lý né tránh rủi ro ngày càng tăng, thay vì điều kiện tài chính đang cải thiện. Điều này phần nào giải thích vì sao lợi suất thấp hơn vẫn chưa hỗ trợ đáng kể cho Bitcoin. Nhận định đó sẽ thay đổi nếu BTC bắt đầu phục hồi trong khi SOX ổn định trở lại và lợi suất thực duy trì gần 2.66%.
Outlook Thị Trường Trong Tuần
Kịch Bản Chính
Bitcoin bước vào tuần mới sau khi đánh mất hỗ trợ $81,300, trong khi đòn bẩy trên thị trường chưa được tái cân bằng và lực cầu spot vẫn chưa quay trở lại. Bitfinex kỳ vọng BTC sẽ giao dịch dưới $81,300 trong phần lớn tuần này nếu các điều kiện trên không thay đổi, với biên độ dự kiến từ $77,800 đến $83,800 theo định giá options trước kỳ đáo hạn thứ Sáu. Rủi ro hiện nghiêng về khả năng giá kiểm tra lại đáy $79,250 ngày 24 tháng 10 và xa hơn là vùng hỗ trợ $77,000 – $77,765, nơi hội tụ giá vốn của nhóm cá voi mới và Giá Trung Bình Thực Của Thị Trường. Bất kỳ nhịp phục hồi nào vào đầu tuần đều sẽ đối mặt với vùng hội tụ giữa các cụm thanh lý Short và cụm giá vốn quanh $82,500. Quyết định của Fed vào thứ Tư khó có khả năng thay đổi triển vọng này, khi lãi suất được dự kiến giữ nguyên và xác suất tăng lãi suất vào tháng 12 vẫn ở mức 68.9%. Để giá tăng trở lại, thị trường sẽ cần lực mua spot mới thay vì chỉ trông chờ vào sự nới lỏng của điều kiện tài chính.
Tín Hiệu Xác Nhận Kịch Bản
Nếu các nhịp phục hồi hướng về $81,300 tiếp tục gặp áp lực bán từ những holder đang nắm giữ 874,000 BTC được tích lũy trong vùng $81,000 – $82,500, khiến Bitcoin không thể duy trì trên $81,300, điều đó sẽ củng cố nhận định rằng mốc này đã chuyển thành kháng cự.
OI tăng khi Bitcoin tiến gần $79,250, trong khi tỷ lệ Funding vẫn dương, sẽ cho thấy các vị thế Long mới tiếp tục được mở trong nhịp giảm thay vì thị trường xuất hiện hoạt động bán tháo đầu hàng. Khi đó, khả năng giá tiếp tục đi xuống sẽ cao hơn.
Nếu BTC đi ngang hoặc giảm thêm trong khi lợi suất thực kỳ hạn 10 năm tiếp tục hạ và SOX vẫn suy yếu, điều này sẽ củng cố quan điểm rằng lợi suất thấp hơn chưa chuyển hóa thành sự cải thiện trong khẩu vị rủi ro. Fed giữ nguyên lãi suất vào ngày 28 tháng 10, cùng với xác suất tăng lãi suất tháng 12 vẫn trên 60% theo CME FedWatch, sẽ hỗ trợ nhận định rằng kỳ vọng tăng lãi suất chỉ bị trì hoãn chứ chưa bị loại bỏ. Nếu Chỉ số Điều kiện Tài chính Quốc gia tiếp tục tăng tuần thứ sáu liên tiếp trong cùng ngày, đó sẽ là tín hiệu xác nhận bổ sung.
Tín Hiệu Phủ Định Kịch Bản
Nếu Bitcoin được thị trường chấp nhận quay trở lại trên $81,300, sau đó vượt qua $82,500, nơi tập trung các cụm thanh lý Short, đồng thời được hỗ trợ bởi dòng vốn ETF quay trở lại, đây sẽ là tín hiệu cho thấy giai đoạn tích lũy đã hoàn tất và mở đường hướng tới giá vốn $84,374 của nhóm nhà đầu tư ETF.
OI giảm trong trường hợp Bitcoin quay lại kiểm tra đáy $79,250 sẽ cho thấy các vị thế Long đang bị buộc phải đóng và áp lực bán có thể dần cạn kiệt, qua đó làm suy yếu kịch bản giá tiếp tục giảm.
Nếu BTC tăng trong khi lợi suất thực kỳ hạn 10 năm duy trì gần 2.66% và SOX ổn định trở lại, điều đó có thể cho thấy mức lợi suất cạnh tranh thấp hơn cuối cùng đã bắt đầu hỗ trợ thị trường crypto, đồng thời các điều kiện vĩ mô trở nên thuận lợi sớm hơn dự kiến. Nếu GDP quý 3 thấp hơn 3% và lạm phát PCE lõi ở mức 0.3% hoặc thấp hơn vào thứ Năm, ngày 29 tháng 10, cùng với xác suất tăng lãi suất tháng 12 giảm xuống dưới 50%, một trong những lực cản quan trọng đối với triển vọng hiện tại sẽ được gỡ bỏ. Đây là các ngưỡng đánh giá do Bitfinex đưa ra, không phải số liệu dự báo đồng thuận của thị trường.
Những Yếu Tố Cần Theo Dõi
Báo cáo lợi nhuận của các doanh nghiệp vốn hóa lớn: Alphabet, Amazon, Microsoft và Intel sẽ công bố kết quả kinh doanh trong tuần này. Những báo cáo này có thể thúc đẩy biến động của chỉ số SOX, qua đó ảnh hưởng đến khẩu vị rủi ro chung của thị trường và Bitcoin.
Quyết định của Ủy ban Thị trường Mở Liên bang (FOMC) và Chỉ số Điều kiện Tài chính Quốc gia của Fed Chicago: Cả hai đều diễn ra vào thứ Tư, ngày 28 tháng 10. Khả năng Fed giữ nguyên lãi suất đã được định giá ở mức 90%, khiến định hướng chính sách cho tháng 12 trở nên đặc biệt quan trọng.
Ước tính sơ bộ GDP quý 3 và báo cáo Thu nhập và Chi tiêu Cá nhân tháng 9: Cả hai được công bố vào thứ Năm, ngày 29 tháng 10, lúc 12:30 UTC. Đây sẽ là những dữ liệu quan trọng nhất giúp định hình kỳ vọng thị trường đối với cuộc họp Fed tháng 12.
Quyết định của Ngân hàng Trung ương Châu Âu (ECB): Thứ Năm, ngày 29 tháng 10. ECB được dự kiến giữ nguyên lãi suất, và tác động đối với crypto chủ yếu sẽ phụ thuộc vào diễn biến của đồng USD. Nếu chênh lệch lãi suất tiếp tục mở rộng theo hướng có lợi cho USD, điều kiện tài chính đối với các tài sản rủi ro được định giá bằng đồng USD có thể thắt chặt hơn.
Kỳ đáo hạn options ngày 30 tháng 10: OI đạt 136,165 BTC, với điểm gây ra mức thua lỗ lớn tại vùng $78,000. Bên cạnh đó, cần theo dõi sự thay đổi của OI và Chênh lệch Khối lượng Mua và Bán lũy kế (CVD) nếu Bitcoin quay lại kiểm tra mốc $79,250.