
Issue #231:
Bitcoin Trở Lại Vùng Giá Khởi Đầu Nhịp Tăng
Bitcoin Trở Lại Vùng Tích Lũy Tháng 7
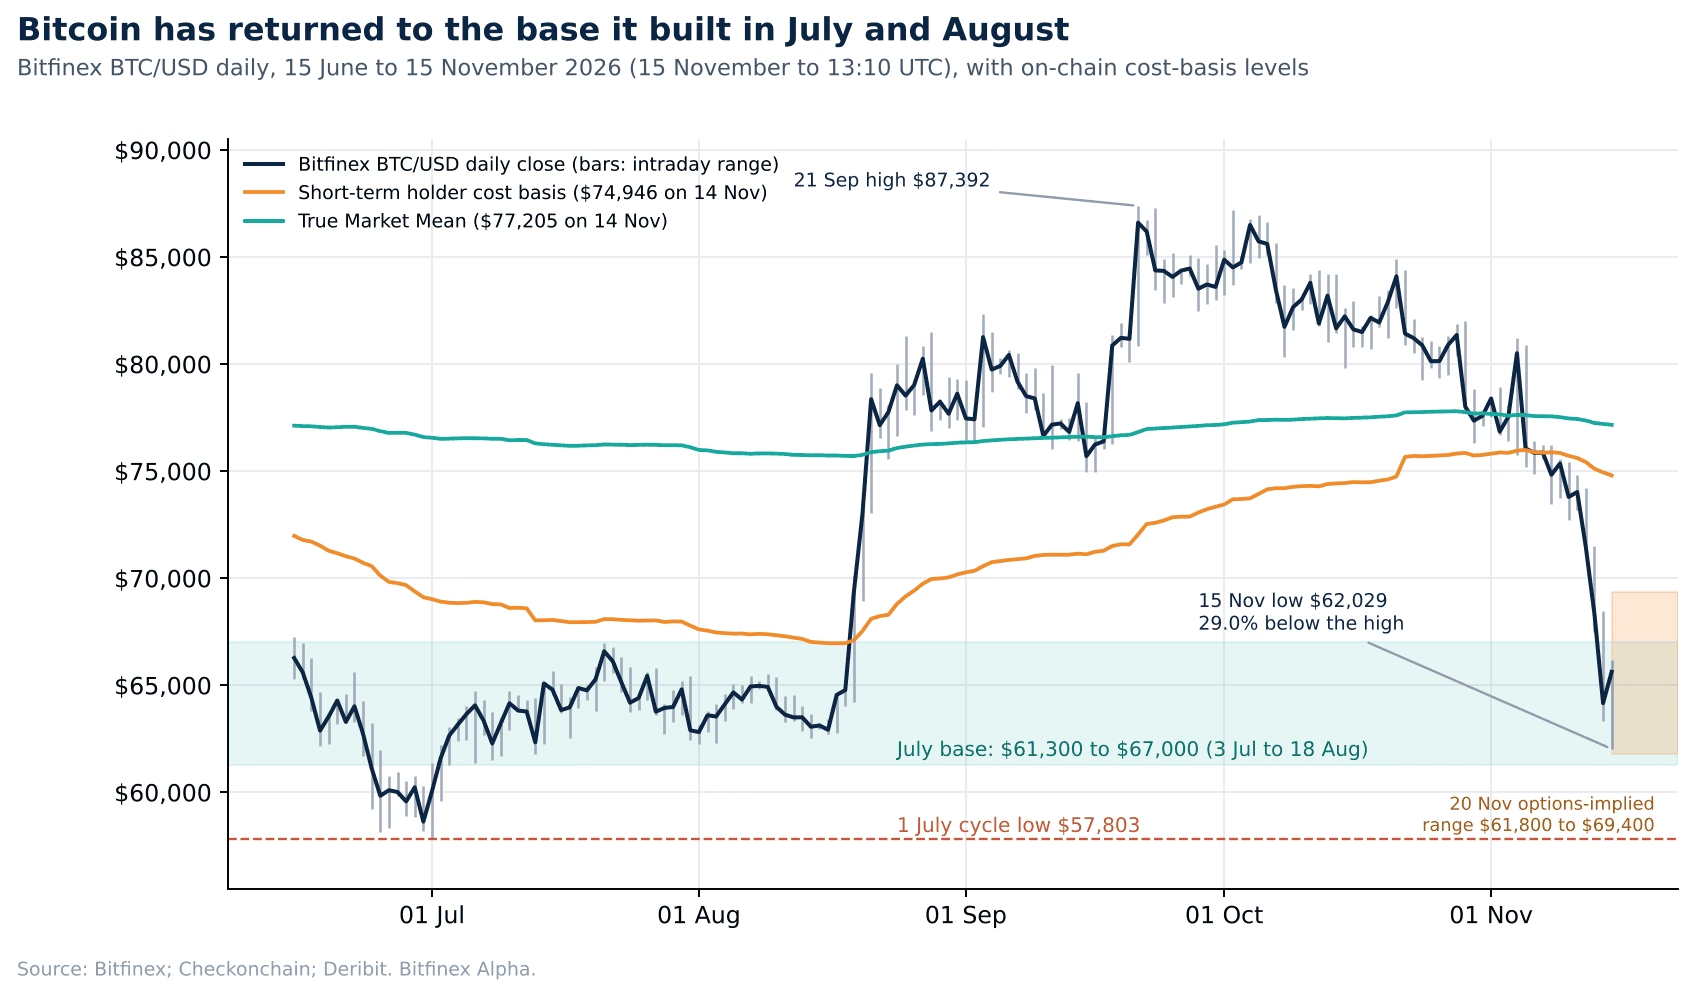
Bitcoin giảm 12.6% trong tuần trước, chạm đáy $62,029 vào ngày 15 tháng 11. Đây là tuần giảm thứ sáu liên tiếp và cũng là chuỗi giảm dài nhất kể từ ngày 1 tháng 3 năm 2025. Nhịp giảm đã đưa BTC trở lại vùng giá $61,300 – $67,000, được Bitfinex gọi là vùng tích lũy tháng 7. Đây là khu vực BTC từng giao dịch trong gần bảy tuần sau khi chạm đáy chu kỳ $57,803 vào ngày 1 tháng 7. Trọng tâm của thị trường lúc này là diễn biến giá tiếp theo của BTC. Nếu hình thành đáy mới trên $57,803, Bitcoin sẽ duy trì được cấu trúc đáy sau cao hơn đáy trước kể từ tháng 7. Ngược lại, nếu giá quay về mốc này, nhịp tăng từ tháng 7 đến tháng 9 trước đó nhiều khả năng chỉ là một đợt phục hồi trong thị trường giảm giá.
Khác với đợt giảm chịu tác động từ thị trường chứng khoán hai tuần trước, lợi suất thực tăng và đồng USD mạnh lên là hai yếu tố vĩ mô chính gây áp lực lên Bitcoin lần này. Lợi suất thực trái phiếu Kho bạc Mỹ kỳ hạn 10 năm tăng từ 2.63% ngày 6 tháng 11 lên 2.91% vào ngày 13 tháng 11. Trong cùng năm phiên giao dịch, Nasdaq 100 tăng 3.5%, trong khi Bitcoin giảm 9.9%. Vàng cũng mất hơn 4.8%, cho thấy sức mạnh của đồng USD đang gây áp lực lên các tài sản không mang lại lợi suất nói chung, không chỉ riêng Bitcoin.
Quá trình điều chỉnh vị thế trên thị trường mới chỉ bắt đầu. Đòn bẩy futures bắt đầu được giải tỏa khi 2 tỷ USD vị thế bị thanh lý vào ngày 14 tháng 11. Những người mua gần đây đang bán cắt lỗ với cường độ tương đương giai đoạn gần đáy tháng 7, trong khi các ETF Bitcoin spot tại Mỹ đã ghi nhận bảy phiên liên tiếp có dòng vốn rút ra. Nhịp phục hồi trong 24 giờ sau khi BTC chạm đáy $62,029 dường như chủ yếu đến từ hoạt động đóng vị thế Short, cho thấy đây thiên về một nhịp bật tăng mang tính kỹ thuật do đóng vị thế hơn là sự phục hồi bền vững của lực cầu.
Báo cáo Chỉ số Giá Tiêu dùng (CPI) tháng 10, công bố ngày 10 tháng 11, cho thấy CPI lõi tăng 0.3% trong tháng thứ ba liên tiếp. Đây cũng chính là ngưỡng mà Thống đốc Cục Dự trữ Liên bang Mỹ (Fed) Christopher Waller đã đề cập vài giờ trước đó, coi là cơ sở để cân nhắc tăng lãi suất 50 điểm cơ bản trong tháng 12. Tính đến ngày 15 tháng 11, CME FedWatch định giá xác suất Fed tăng 25 điểm cơ bản tại cuộc họp FOMC tháng 12 ở mức 92%, trong khi khả năng tăng mạnh hơn là 8%. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm tăng từ 4.51% ngày 6 tháng 11 lên 4.88% vào ngày 15 tháng 11. Chỉ số USD Index cũng giao dịch trên 103, mức cao nhất kể từ tháng 4 năm 2025.
Bitfinex dự kiến Bitcoin sẽ giao dịch trong vùng $61,800 – $69,400 trong tuần này, theo biên độ hàm ý từ thị trường options cho kỳ đáo hạn ngày 20 tháng 11, với rủi ro nghiêng về khả năng kiểm tra lại đáy $62,029. Báo cáo lợi nhuận của Nvidia ngày 17 tháng 11, biên bản họp Fed ngày 18 tháng 11 và sự kiện niêm yết Anthropic ngày 19 tháng 11 là những chất xúc tác quan trọng sắp tới. Triển vọng vĩ mô ngắn hạn của Bitfinex vẫn thận trọng khi USD Index duy trì trên 103. Nếu chỉ số đóng cửa dưới ngưỡng này, đó sẽ là dấu hiệu cho thấy lực cầu USD do chênh lệch lãi suất đang suy yếu.
Tín Hiệu Thị Trường
Cấu Trúc Giá: Vùng Tích Lũy Tháng 7 Quyết Định Khả Năng Duy Trì Xu Hướng Tăng
Bitcoin giảm xuống đáy $62,029 vào ngày 15 tháng 11, khiến tuần vừa qua trở thành một trong những tuần yếu nhất năm xét trên ba phương diện:
Độ sâu: Bitcoin chạm mức thấp nhất kể từ ngày 13 tháng 7, thấp hơn 29% so với đỉnh $87,392 thiết lập ngày 21 tháng 9.
Thời gian: Đây là tuần giảm thứ sáu liên tiếp, chuỗi giảm dài nhất kể từ ngày 1 tháng 3 năm 2025.
Biên độ: BTC ghi nhận mức giảm theo tuần lớn nhất kể từ ngày 1 tháng 6, đóng cửa tuần ngày 15 tháng 11 tại $65,386, giảm 12.6%.
Ý nghĩa của nhịp giảm lần này nằm ở vùng giá mà Bitcoin vừa quay trở lại. BTC hiện giao dịch trong vùng $61,300 – $67,000, nơi giá từng tích lũy gần bảy tuần từ ngày 3 tháng 7 đến ngày 18 tháng 8, sau khi chạm đáy chu kỳ $57,803 vào ngày 1 tháng 7. Bitfinex gọi đây là vùng tích lũy tháng 7, bởi chính từ khu vực này, BTC bắt đầu nhịp tăng hướng tới các mức đỉnh tháng 9 sau khi lấy lại nhiều ngưỡng giá vốn quan trọng.
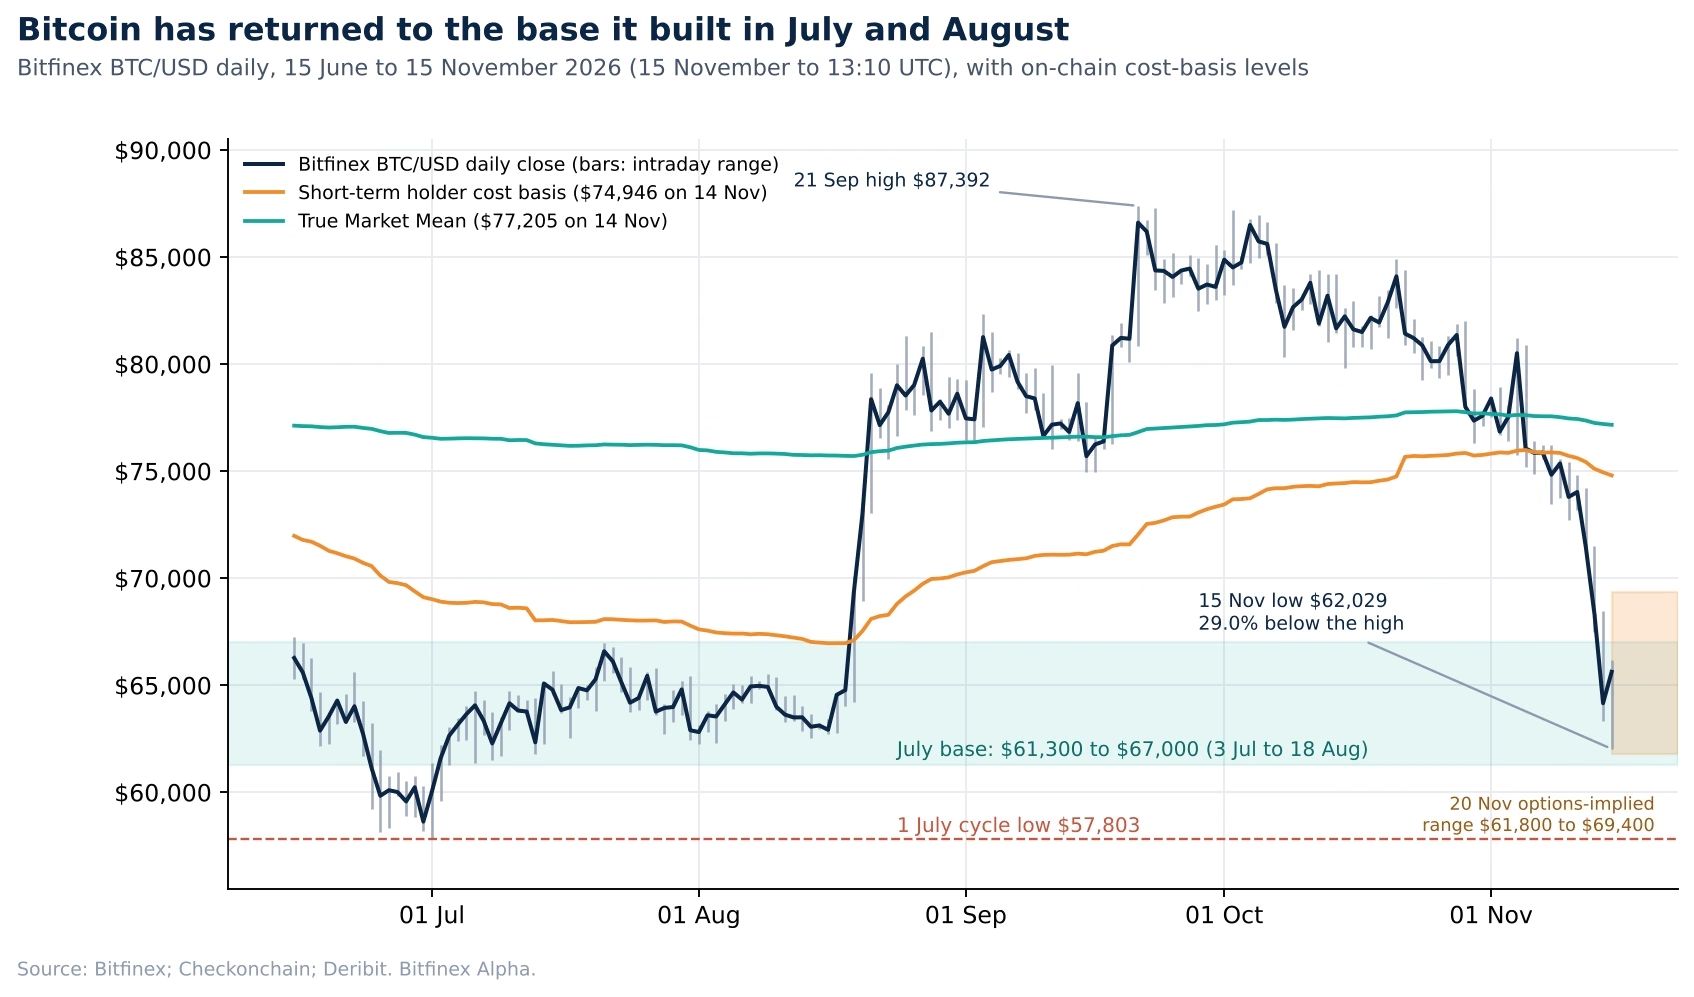
Hình 1: Biểu Đồ Ngày BTC/USD Trên Bitfinex Với vùng tích lũy Tháng 7, Giá Vốn Của Holder Ngắn Hạn, Giá Trung Bình Thực Của Thị Trường Và Biên Độ Hàm Ý Từ Options. (Nguồn: Bitfinex; Checkonchain; Deribit Metrics)
Vì vậy, vùng tích lũy này sẽ là nơi thị trường trả lời câu hỏi mà Bitfinex đặt ra trong bản Intelligence Update thứ Tư tuần trước: Liệu nhịp tăng từ tháng 7 đánh dấu sự khởi đầu của một thị trường giá tăng mới, hay chỉ là đợt phục hồi trong một thị trường giảm giá kéo dài hơn? Bitfinex đã dự kiến giá sẽ điều chỉnh, nhưng mức giảm thực tế mạnh hơn kỳ vọng. Nếu Bitcoin hình thành đáy mới trên $57,803, cấu trúc đáy sau cao hơn đáy trước, điều kiện cần cho một xu hướng tăng mới, vẫn được duy trì. Ngược lại, việc quay về đáy chu kỳ sẽ cho thấy nhịp tăng từ tháng 7 đến tháng 9 chỉ là một đợt phục hồi trong thị trường giảm giá.
Dữ liệu phân bổ nguồn cung lý giải vì sao vùng tích lũy tháng 7 đóng vai trò quan trọng đến vậy. BTC được mua tại khu vực này tạo thành cụm nguồn cung lớn nhất, với khoảng 1,40 triệu BTC có giá vốn trong vùng $60,000 – $65,000. Trong khi đó, chỉ khoảng 305,000 BTC được mua trong vùng $55,000 – $60,000, cho thấy lực mua trong lịch sử tương đối mỏng giữa vùng tích lũy và đáy chu kỳ. Vì vậy, nếu vùng tích lũy bị phá vỡ, Bitfinex dự kiến giá có thể nhanh chóng tiến về cận dưới của dải giá này.
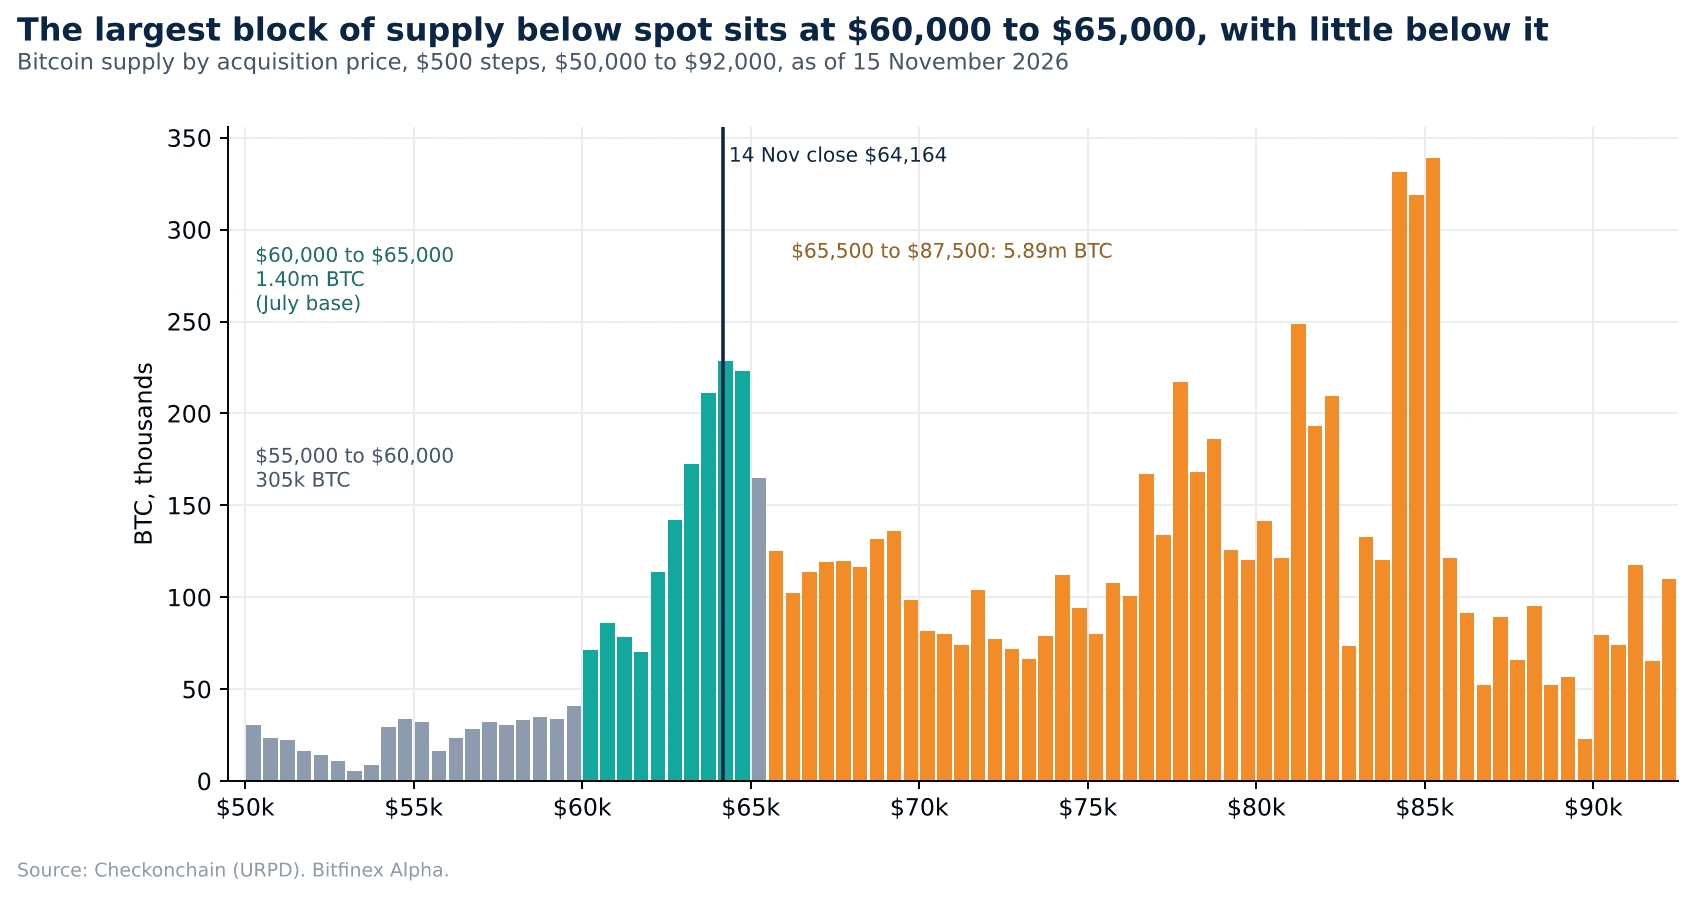
Hình 2: Phân Bổ Nguồn Cung Bitcoin Theo Giá Mua, Chia Thành Các Dải $500 Trong Khoảng $50,000 – $92,000. (Nguồn: Checkonchain)
Thời gian kéo dài và độ sâu của đợt giảm hiện tại cho thấy đây không còn là một nhịp điều chỉnh thông thường. Không có đợt điều chỉnh nào từ tháng 7 đến đầu tháng 10 vượt quá 9% về biên độ tuyệt đối, trong khi nhịp giảm lần này đã xóa đi 85.7% mức tăng từ $57,803 lên $87,392. Các tiền lệ lịch sử cho thấy ngay cả khi động lượng giảm ở mức độ này kết thúc, thị trường thường cần nhiều tuần để phục hồi cấu trúc. Vì vậy, ngay cả khi Bitcoin tạo đáy phía trên vùng tích lũy tháng 7, Bitfinex vẫn dự kiến giá tiếp tục tích lũy cho đến cuối năm.
Những ngưỡng từng hỗ trợ thị trường trong tháng 10 hiện đã trở thành kháng cự. Giá vốn của holder ngắn hạn (STH-CB), tức mức giá mua trung bình của lượng BTC được thay đổi lần cuối trong vòng 155 ngày, hiện ở $74,712. Trong khi đó, Giá Trung Bình Thực Của Thị Trường (TMM), phản ánh giá vốn trung bình của nguồn cung được giao dịch tích cực, nằm tại $77,112. Cả hai hiện trở thành những ngưỡng kháng cự đối với các nhịp phục hồi và có khả năng hình thành cận trên của vùng giao dịch mới.
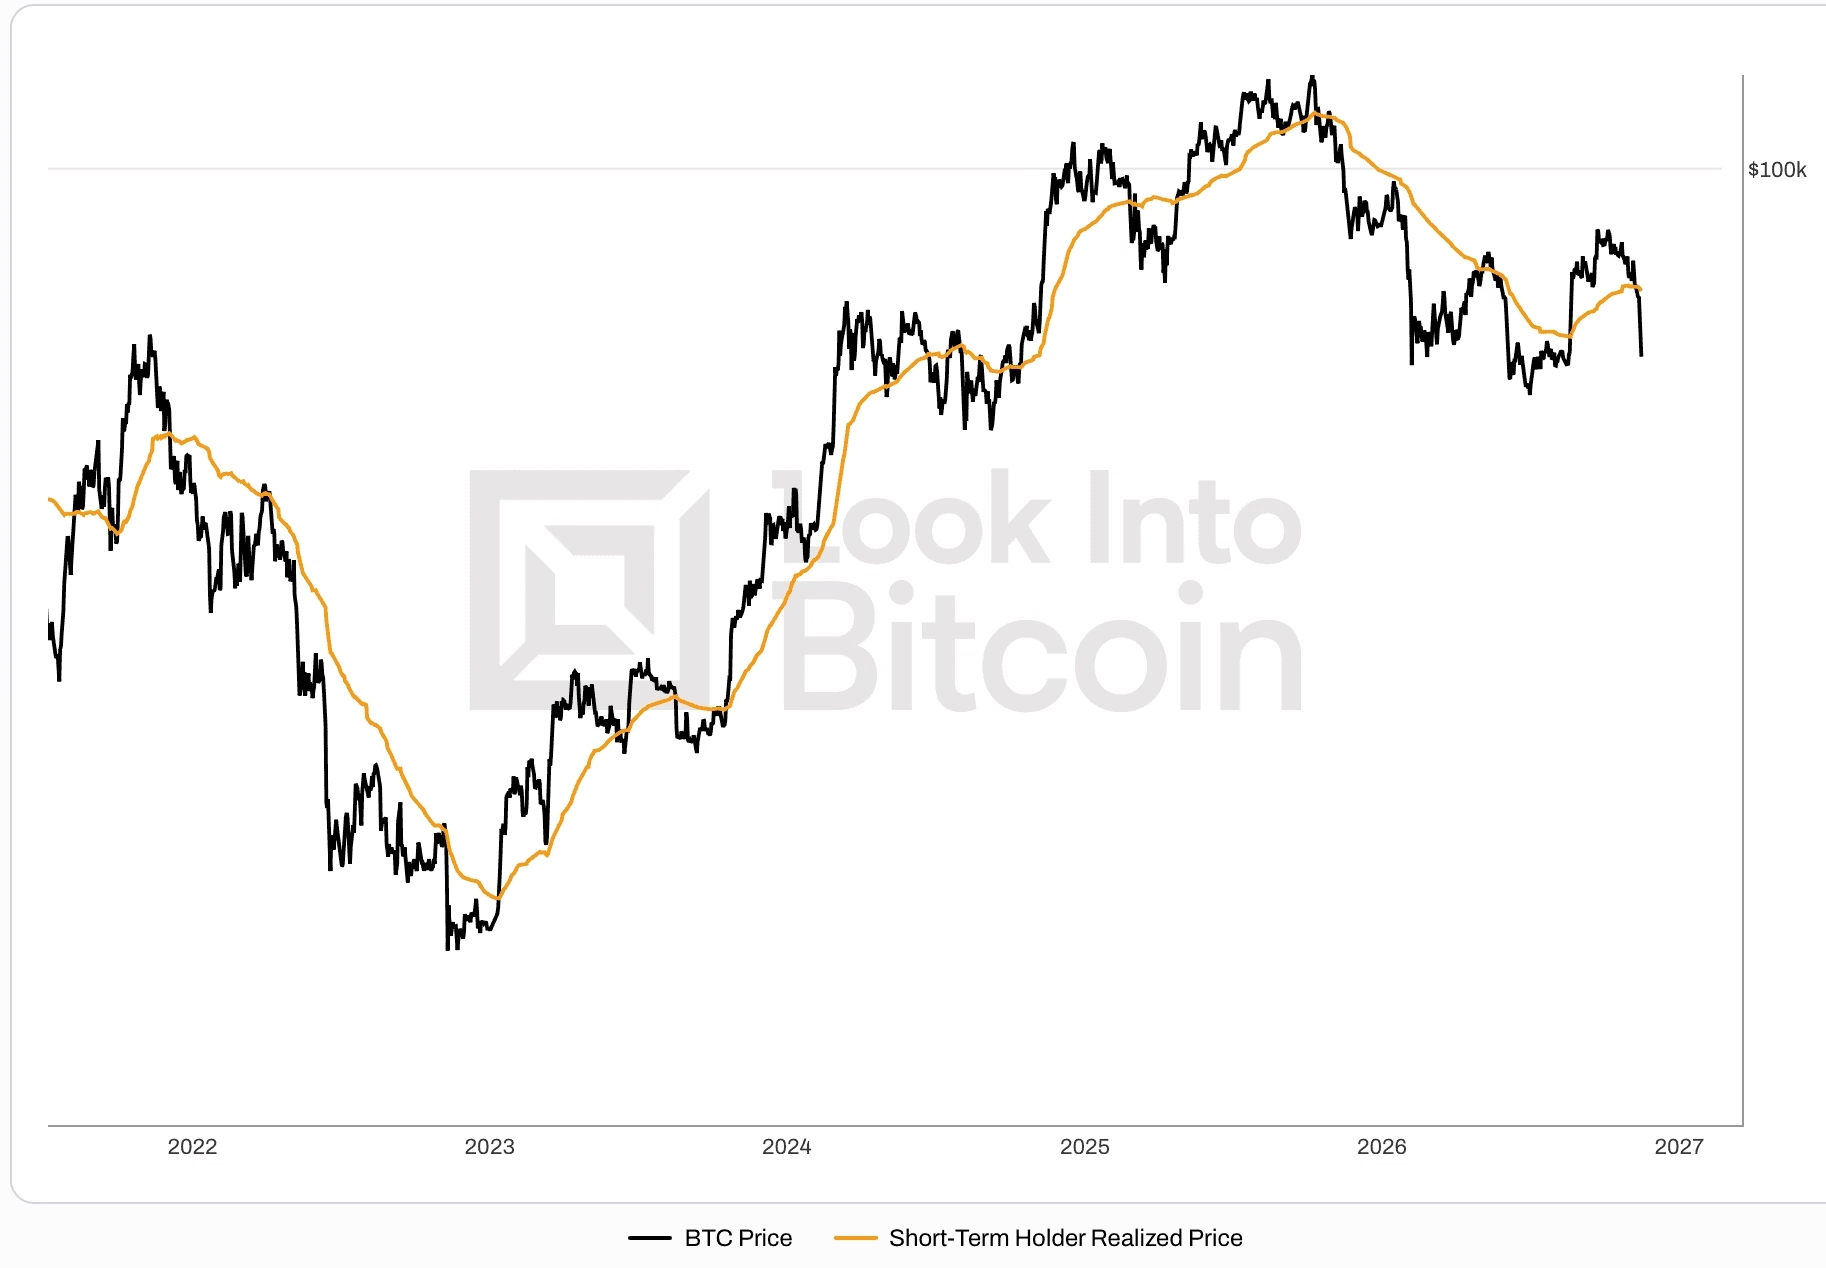
Hình 3: Giá Vốn Của Holder Ngắn Hạn Bitcoin. (Nguồn: LookIntoBitcoin)
Giá đóng cửa tuần ngày 15 tháng 11 thấp hơn STH-CB 12.5% và thấp hơn TMM 15.2%. Bản Intelligence Update thứ Tư tuần trước chỉ ra rằng, trong 14 lần Bitcoin đánh mất STH-CB kể từ năm 2016, có 11 lần giá lấy lại ngưỡng này trong vòng hai tuần. Ở ba trường hợp còn lại, giá tiếp tục giảm trong 90 ngày, với đáy thấp hơn STH-CB từ 17% đến 35%.
Đến ngày 22 tháng 11, Bitcoin sẽ có tròn hai tuần giao dịch dưới STBH-CB. Để lấy lại ngưỡng này trước thời điểm đó, giá cần tăng khoảng 14% so với mức đóng cửa tuần ngày 15 tháng 11. Do đó, đợt suy giảm hiện tại nhiều khả năng sẽ thuộc nhóm có thời gian phục hồi chậm hơn, đặc biệt khi đáy ngày 15 tháng 11 đã thấp hơn STH-CB 17.2%. Dù vậy, ba trường hợp là mẫu dữ liệu quá nhỏ để xây dựng một mô hình dự báo đáng tin cậy. Tuy nhiên, các tiền lệ này vẫn phù hợp với quan điểm rằng vùng tích lũy tháng 7 đang là mốc giá xoay chiều quan trọng nhất của Bitcoin trong đợt giảm hiện tại.
Vị Thế Thị Trường: Đòn Bẩy Và Áp Lực Bán Từ ETF Vẫn Chưa Được Thanh Lý Hoàn Toàn
Một điểm khác thường của đợt giảm giá hiện tại là không có sự kiện tin tức lớn nào đóng vai trò chất xúc tác chính. Bitfinex cho rằng vùng tích lũy tháng 7 nhiều khả năng chỉ có thể giữ vững sau khi ba nhóm hoàn tất quá trình bán ra: trader futures, holder ngắn hạn và nhà đầu tư các quỹ ETF Bitcoin. Hiện tại, trader futures đang cắt giảm đòn bẩy, những người mua gần đây bán chịu lỗ, còn các ETF ghi nhận dòng vốn rút ròng đáng kể. Bitfinex dự kiến đáy $62,029 ngày 15 tháng 11 sẽ được kiểm tra lại trước khi quá trình này hoàn tất. Những tín hiệu cho thấy áp lực bán đang đi đến hồi kết sẽ được phân tích dưới đây.
Trong phần lớn đợt giảm hiện tại, Khối lượng Hợp đồng mở (OI) duy trì gần 700,000 BTC cho đến cuối tuần, cho thấy các vị thế bị thanh lý nhanh chóng được thay thế bằng những vị thế mới. Diễn biến này thay đổi vào ngày 14 và 15 tháng 11, khi OI giảm xuống 645,750 BTC, thấp hơn 8% so với ngày 11 tháng 11. Cùng thời điểm, 2,01 tỷ USD vị thế bị thanh lý trên toàn thị trường crypto trong 24 giờ, trong đó 83% là vị thế Long.
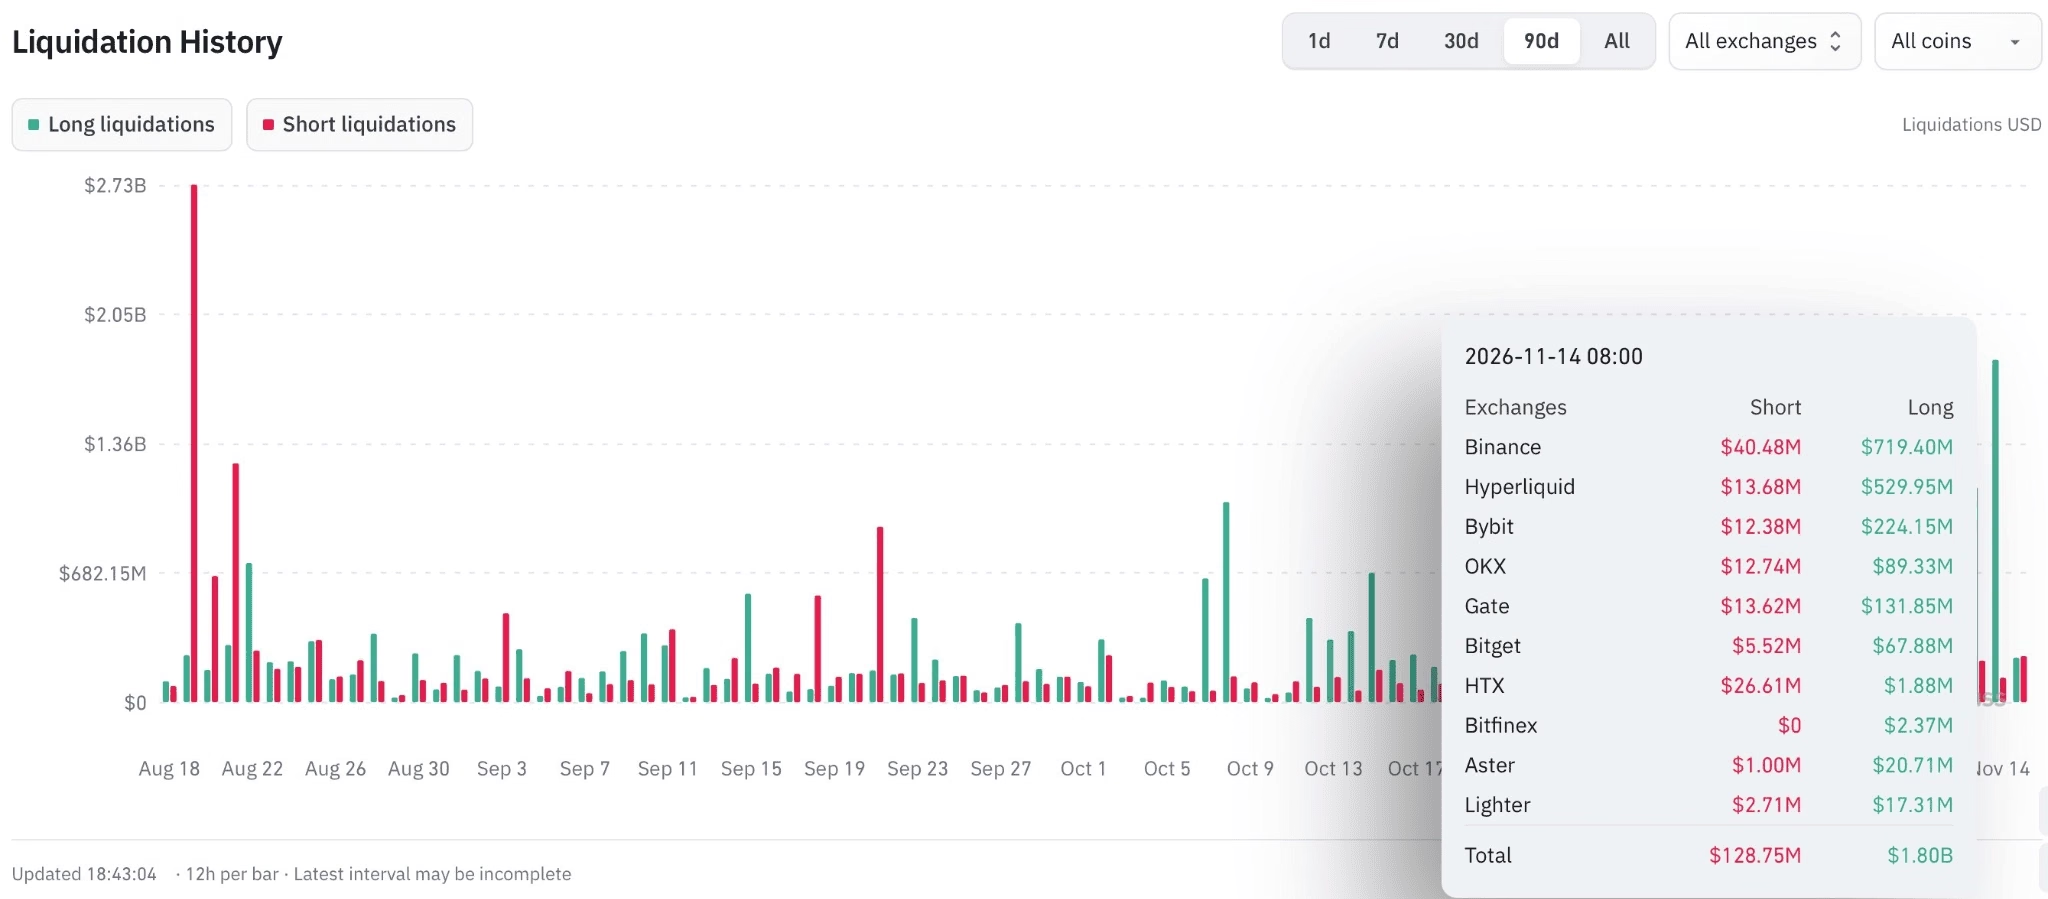
Hình 4: Tổng Giá Trị Thanh Lý Crypto Hằng Ngày, So Sánh Vị Thế Long Và Short. (Nguồn: CoinGlass)
Nhịp phục hồi hiện tại từ đáy chưa cho thấy sự xuất hiện của lực mua mới. Dữ liệu dòng lệnh trên các khung thời gian thấp tại thời điểm BTC chạm đáy ngày 15 tháng 11 cho thấy đà tăng chủ yếu đến từ việc những người bán Short đóng vị thế, trong khi OI tiếp tục giảm khi giá phục hồi. Vì vậy, Bitfinex xem đây là nhịp bật tăng mang tính kỹ thuật do hoạt động đóng vị thế.
Một đợt tái thiết lập hoàn toàn sẽ cần OI tiếp tục giảm, đồng thời tỷ lệ Funding chuyển sang vùng âm. Funding tổng hợp đã giảm từ khoảng 11% quy đổi theo năm vào ngày 10 tháng 11 xuống mức từ âm nhẹ đến 5% trên nhiều sàn giao dịch. Như vậy, thị trường đã tiến gần hơn đến trạng thái tái thiết lập, nhưng vẫn chưa thực sự đạt đến mức đó.
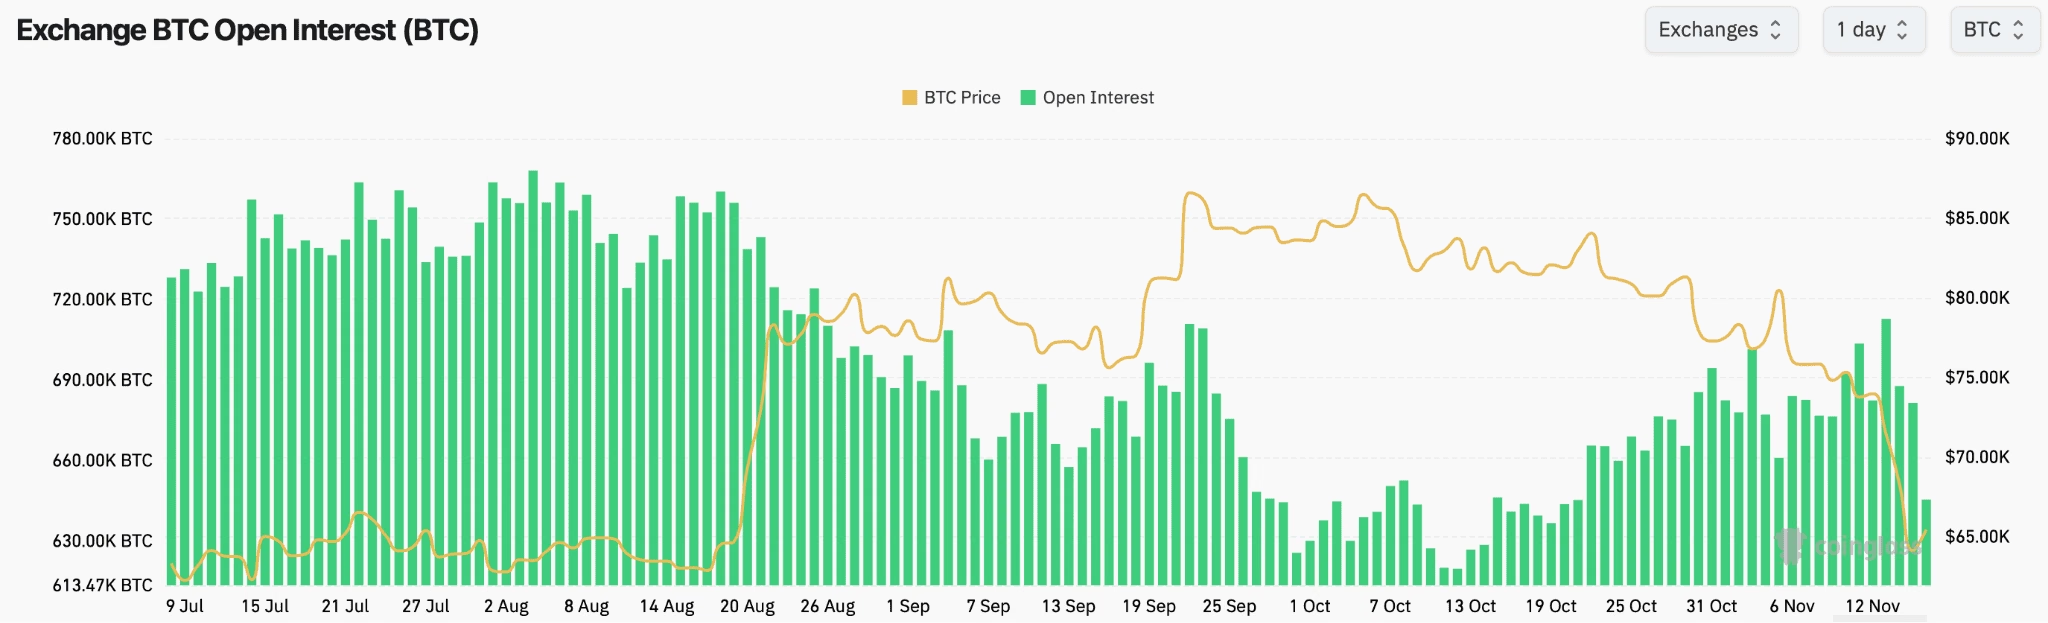
Hình 5: Tổng Hợp Đồng Mở Futures Bitcoin Tính Theo BTC So Với Giá. (Nguồn: Coinglass)
Funding giảm cũng cho thấy tỷ trọng vị thế Short đang gia tăng. Đáng chú ý, trong 12 giờ sau khi BTC chạm đáy ngày 15 tháng 11, giá trị thanh lý vị thế Short đạt 228 triệu USD, vượt mức 122 triệu USD của các vị thế Long.
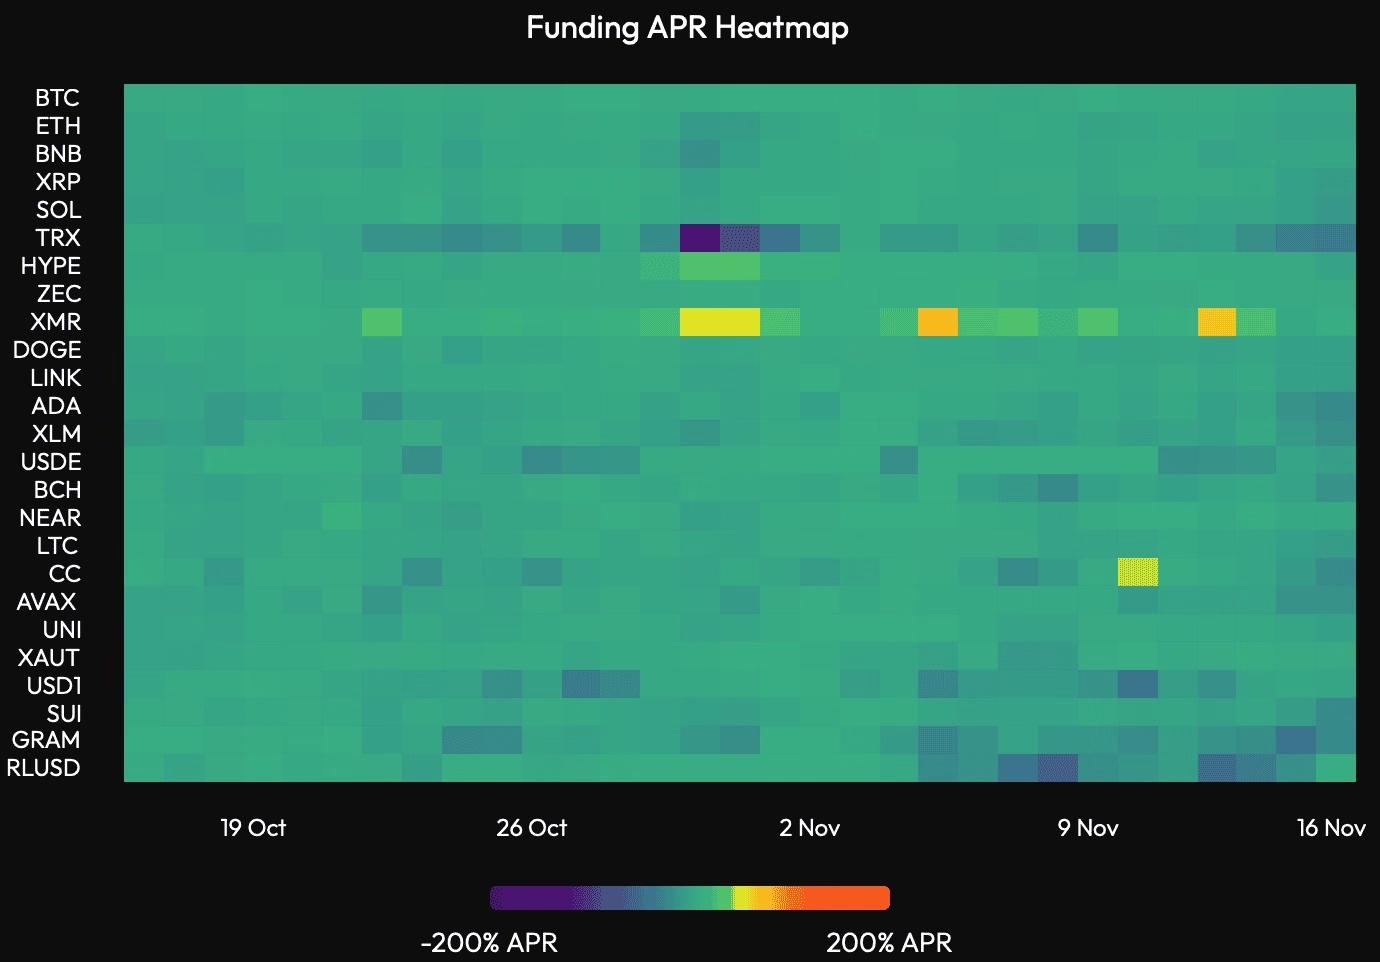
Hình 6: Tỷ Lệ Funding Tổng Hợp Của Các Tài Sản Lớn. (Nguồn: VeloData)
Vì vậy, nhịp phục hồi từ đáy dường như được thúc đẩy bởi hoạt động đóng vị thế Short. Trong lịch sử, một đợt tái thiết lập đòn bẩy hoàn toàn thường đi kèm OI tính theo BTC giảm và Funding trên các sàn giao dịch ở mức 0 hoặc thấp hơn.
Ở chiều ngược lại, OI trên CME tăng từ 98,820 BTC ngày 11 tháng 11 lên 102,100 BTC khi đóng cửa ngày 13 tháng 11. Điều này cho thấy mức giảm OI tổng hợp chủ yếu đến từ các sàn giao dịch quốc tế, trong khi các tài khoản tổ chức chưa cắt giảm mức độ tiếp xúc với thị trường, dù OI trên CME vốn đã ở gần mức thấp trong lịch sử.
Mức Lỗ Của Holder Spot Đã Tương Đương Thời Điểm Đáy Tháng 7
Chỉ số Tỷ Lệ Lợi Nhuận Đầu Ra Đã Chi Tiêu Của Holder Ngắn Hạn (STH-SOPR), so sánh giá bán với giá mua của lượng BTC có tuổi đời dưới 155 ngày, cho thấy hoạt động bán chịu lỗ vẫn đang diễn ra. STH-SOPR giảm xuống 0.971 vào ngày 15 tháng 11, mức thấp nhất kể từ ngày 5 tháng 6, và duy trì dưới 0.98 cho đến khi đóng cửa tuần. Bất kỳ giá trị nào dưới 1 đều phản ánh việc bán ra ở mức lỗ. Trong tháng 6 và tháng 7, chỉ số này chỉ giảm xuống những mức tương tự vào các ngày ghi nhận hoạt động bán chịu lỗ mạnh nhất.
Khoản lỗ thực nhận ròng của toàn bộ holder đạt khoảng 76,500 BTC vào ngày 15 tháng 11, mức lớn nhất kể từ ngày 1 tháng 7 và tăng đáng kể so với khoảng 18,700 BTC vào ngày 10 tháng 11.
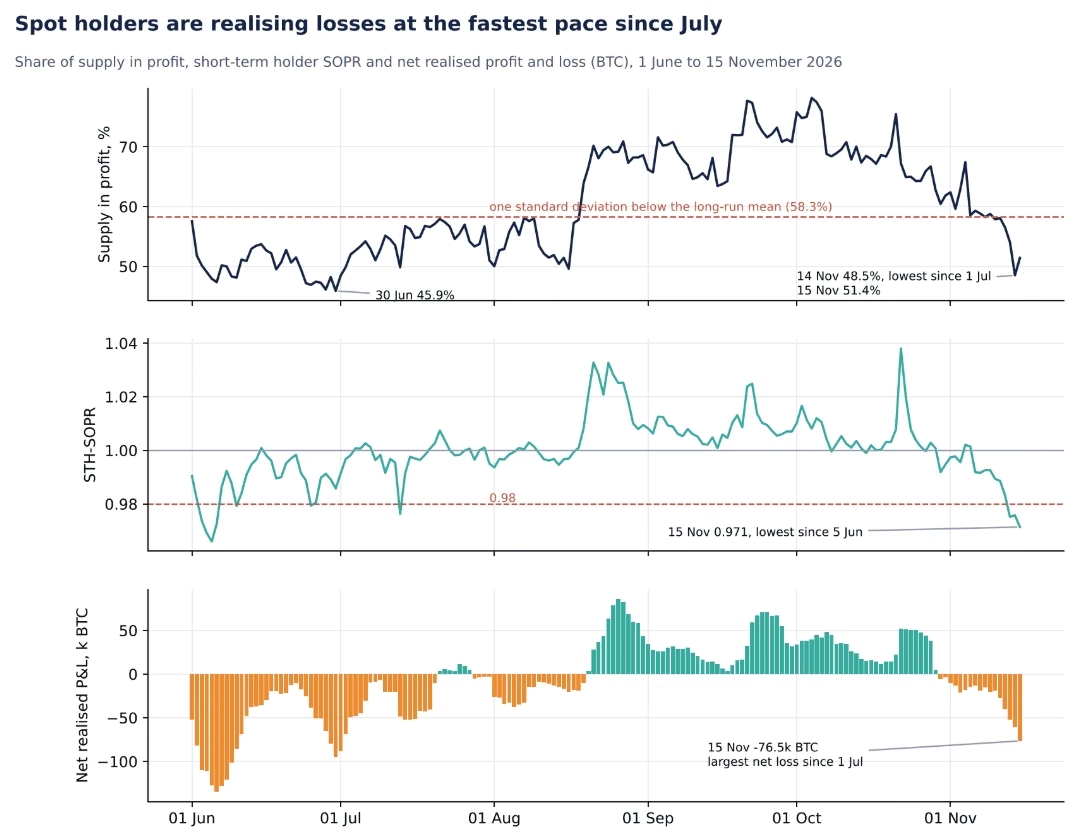
Hình 7: Tỷ Lệ Tổng Nguồn Cung Đang Có Lãi So Với Đường Một Độ Lệch Chuẩn, STH-SOPR Và Lợi Nhuận/Lỗ Thực Nhận Ròng Tính Theo BTC. (Nguồn: Checkonchain)
Dữ liệu lỗ chưa thực hiện cũng phản ánh tình trạng tương tự. Tỷ lệ tổng nguồn cung Bitcoin đang có lãi giảm xuống 48.5% vào ngày 14 tháng 11, bằng đúng mức ghi nhận ngày 1 tháng 7, trước khi phục hồi lên 51.4% vào ngày 15 tháng 11 khi giá bật tăng trước thời điểm đóng cửa tuần. Như vậy, holder hiện đang chịu áp lực tương đương thời điểm đáy tháng 7, dù giá Bitcoin vẫn cao hơn khoảng 11%.
Mức độ căng thẳng như vậy từng là điều kiện cần để hình thành một vùng đáy bền vững, nhưng thời điểm xuất hiện đáy không thể xác định chính xác. Trong tháng 6, STH-SOPR đã giảm xuống các mức tương tự từ bốn tuần trước khi giá thực sự chạm đáy. Tín hiệu cần theo dõi là STH-SOPR phục hồi về gần 1, cho thấy áp lực bán do thua lỗ đang hạ nhiệt.
Các ETF Vẫn Duy Trì Trạng Thái Bán Ròng
Các ETF Bitcoin spot tại Mỹ ghi nhận dòng vốn rút ròng 1,07 tỷ USD trong tuần trước. Có hai điểm nổi bật:
Đây là mức rút vốn theo tuần lớn thứ hai kể từ ngày 22 tháng 6, sau mức 1,28 tỷ USD của tuần liền trước.
Chuỗi bảy phiên liên tiếp có dòng vốn ra là dài nhất kể từ ngày 1 tháng 7. Trong 11 phiên kể từ ngày 30 tháng 10, chỉ có duy nhất một phiên ghi nhận dòng vốn vào, với tổng vốn rút ròng lên tới 2,99 tỷ USD, mức lớn nhất trong một giai đoạn tương đương kể từ ngày 10 tháng 6.
Phản ứng của các ETF trong tuần bắt đầu ngày 16 tháng 11 sẽ giúp xác định liệu lực cầu tổ chức có đang quay trở lại khi Bitcoin kiểm tra vùng tích lũy tháng 7 hay không. Như Bitfinex đã đề cập trong bản Intelligence Update ngày 4 tháng 11, cần xuất hiện ba phiên liên tiếp có dòng vốn vào với quy mô tương đương lượng vốn đã rút ra trước khi có thể kết luận rằng lực cầu đã phục hồi.
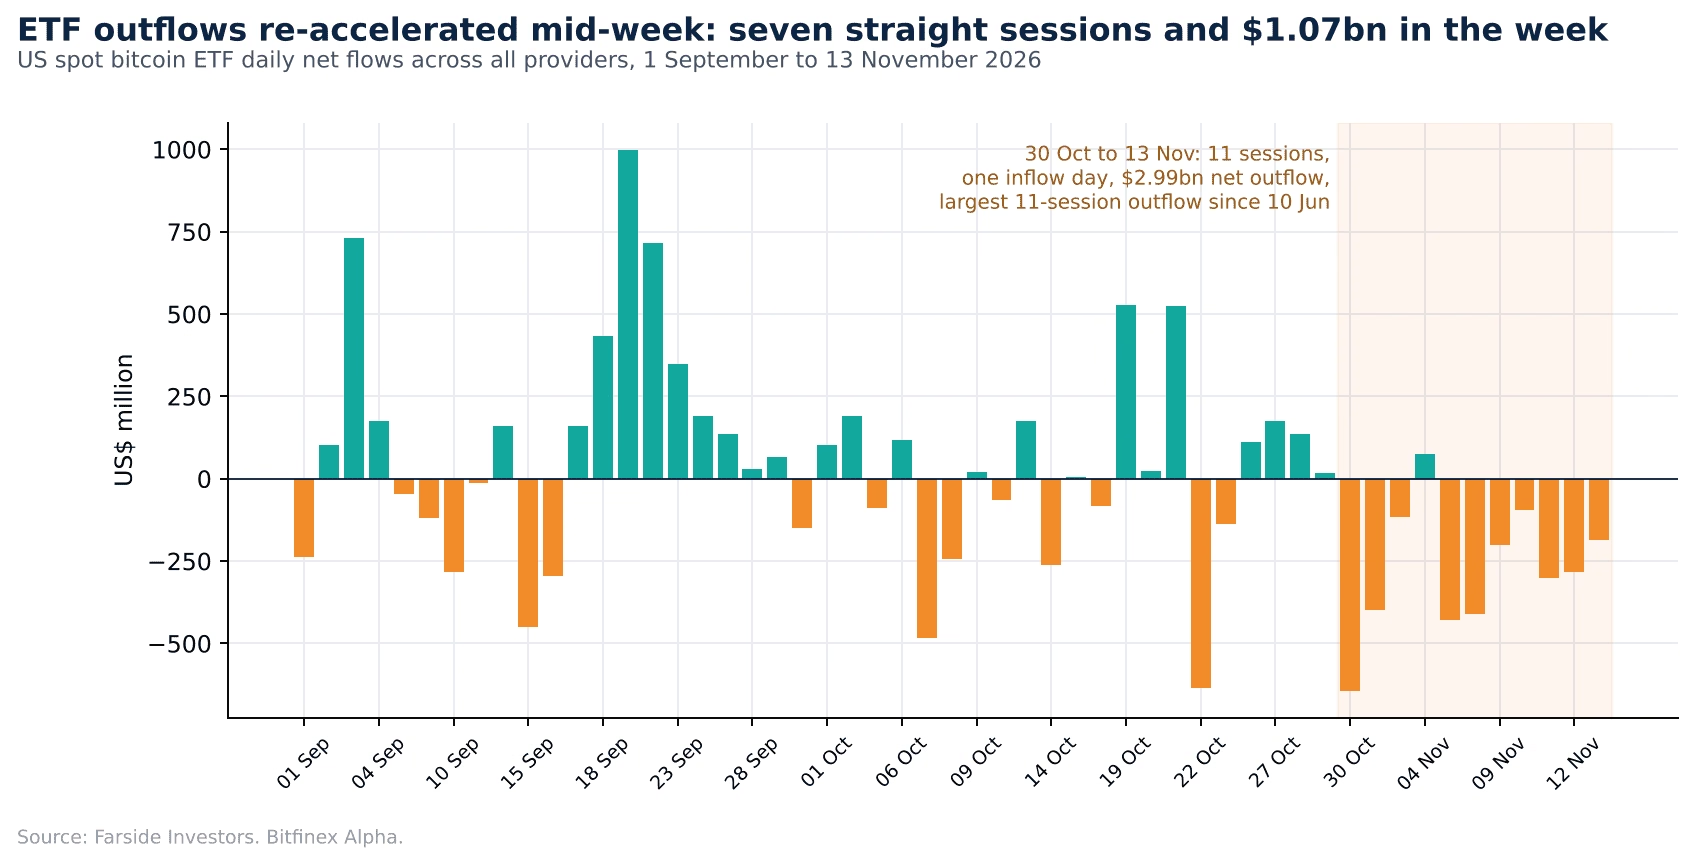
Hình 8: Dòng Vốn Ròng Hằng Ngày Của Các ETF Bitcoin Spot Tại Mỹ, Tổng Hợp Trên Toàn Bộ Nhà Phát Hành. (Nguồn: Farside Investors)
Các Doanh Nghiệp Nắm Giữ Bitcoin Trong Ngân Quỹ Chưa Tạo Được Lực Đỡ Đáng Kể
Nguồn lực cầu spot lớn thứ hai của BTC là các doanh nghiệp nắm giữ Bitcoin trong ngân quỹ, nhưng nhóm này cũng chưa đủ sức bù đắp áp lực giảm giá hiện tại. Theo số liệu công bố ngày 9 tháng 11, Strategy có giá vốn trung bình $75,456, khiến lượng BTC doanh nghiệp nắm giữ đang chịu mức lỗ chưa thực hiện khoảng 13% tại thời điểm đóng cửa tuần ngày 15 tháng 11. Cổ phiếu Strategy cũng giảm 13.4% trong tuần trước sau những thông tin cho rằng công ty sẽ bị loại khỏi chỉ số MSCI.
Thị Trường Quyền Chọn Được Đánh Giá Tuần Tới Là Giai Đoạn Có Rủi Ro Lớn Nhất
Biến động hàm ý (Implied Volatility – IV), thước đo biến động giá kỳ vọng được quy đổi theo năm, hiện ở mức 46.8% đối với quyền chọn đáo hạn ngày 20 tháng 11, so với 40.2% của kỳ đáo hạn ngày 25 tháng 12. Thông thường, quyền chọn ngắn hạn có mức phí thấp hơn quyền chọn dài hạn. Diễn biến hiện tại cho thấy trader đang chấp nhận trả thêm phí để phòng hộ rủi ro trong tuần tới, nhiều khả năng phản ánh tác động từ báo cáo lợi nhuận Nvidia, biên bản họp Fed và sự kiện niêm yết Anthropic dự kiến diễn ra.
Mức định giá này hàm ý BTC sẽ giao dịch trong vùng $61,800 – $69,400 cho đến kỳ đáo hạn ngày 20 tháng 11. Các vị thế quyền chọn Put lớn nhất, loại quyền chọn mang lại lợi nhuận khi giá giảm, tập trung tại mức giá thực hiện $63,000 cho kỳ đáo hạn ngày 27 tháng 11 và $60,000 cho ngày 25 tháng 12. Điều này cho thấy phần lớn hoạt động phòng hộ đang tập trung bên trong vùng tích lũy tháng 7 ($61,300 – $67,000) và ngay phía dưới vùng này.
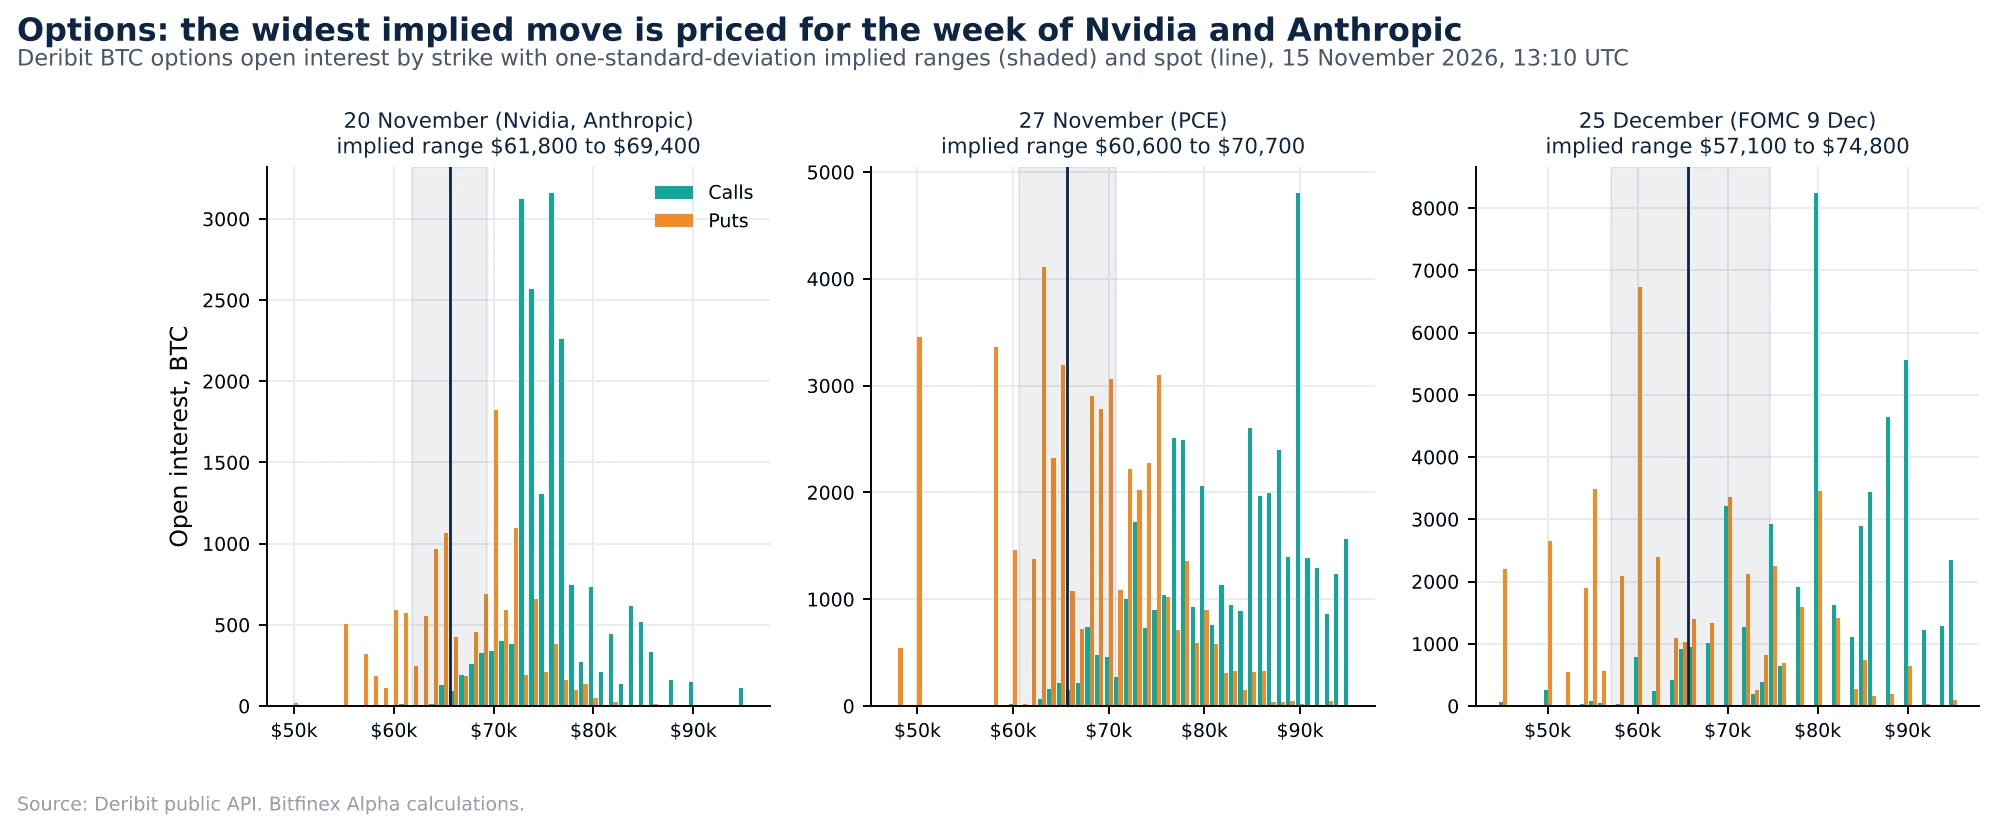
Hình 9: Hợp Đồng Mở Options BTC Theo Giá Thực Hiện Cho Các Kỳ Đáo Hạn Ngày 20 Tháng 11, 27 Tháng 11 Và 25 Tháng 12, Kèm Biên Độ Hàm Ý, Ngày 15 Tháng 11 Năm 2026. (Nguồn: Deribit Metrics)
Nhu cầu trên thị trường quyền chọn cũng tập trung vào việc phòng hộ rủi ro giảm giá. Đối với kỳ đáo hạn ngày 20 tháng 11, các quyền chọn Put có giá thực hiện thấp hơn thị trường khoảng 8% đang giao dịch với mức biến động hàm ý cao hơn khoảng 25 điểm biến động so với quyền chọn Call có giá thực hiện cao hơn thị trường cùng tỷ lệ. Khoảng chênh lệch này chỉ vào khoảng tám điểm đối với kỳ đáo hạn ngày 25 tháng 12. Diễn biến đó cho thấy các trader options cũng chia sẻ quan điểm rằng vùng tích lũy tháng 7 là mốc giá mang tính quyết định.
Catalysts Và Rủi Ro
Lạm Phát Lõi Tiếp Tục Duy Trì Mức Tăng 0.3%
Dữ liệu lạm phát tháng 10 cho thấy Fed đang tiến gần đến quyết định tăng lãi suất trong tháng 12, với quy mô điều chỉnh trở thành câu hỏi còn bỏ ngỏ. CPI lõi, loại trừ thực phẩm và năng lượng, tăng 0.3% trong tháng thứ ba liên tiếp. Đây là ngưỡng mà Thống đốc Fed Christopher Waller đã đề cập như cơ sở để cân nhắc tăng lãi suất 50 điểm cơ bản. Thị trường futures hiện đánh giá khả năng tăng 25 điểm cơ bản là rất cao, trong khi xác suất tăng mạnh hơn ở khoảng 9%.
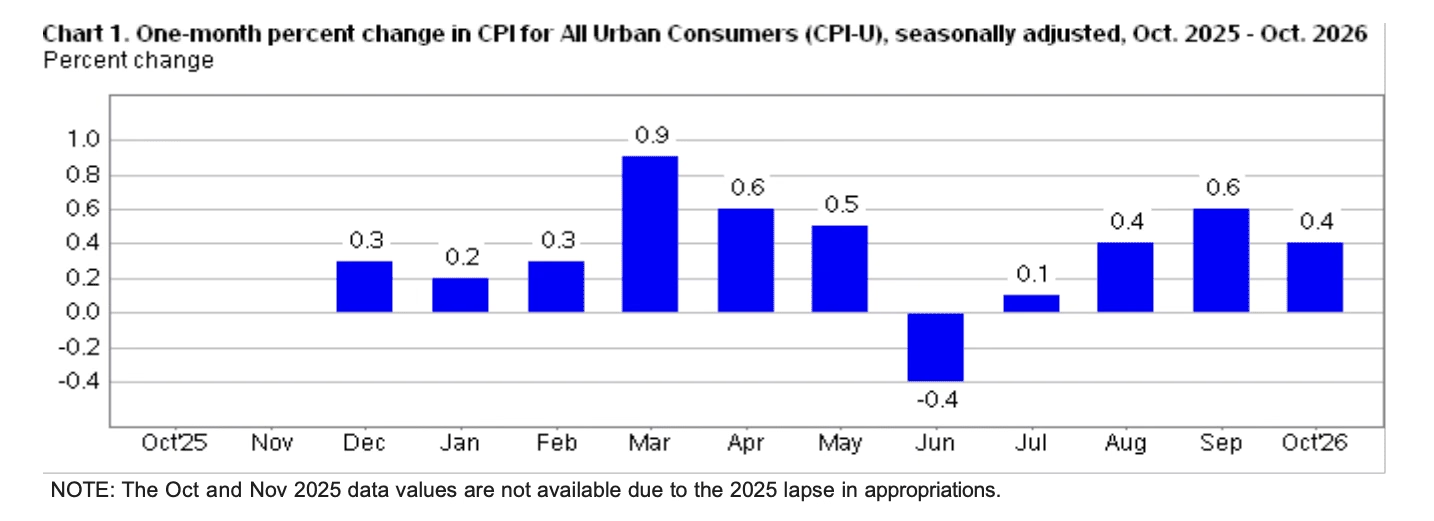
Hình 10: Mức Thay Đổi CPI Theo Tháng. (Nguồn: Cục Thống kê Lao động Mỹ)
CPI tổng thể giảm tốc xuống 0.4%, từ mức 0.6% trong tháng 9, nhưng cả CPI tổng thể lẫn CPI lõi đều vượt dự báo lần lượt là 0.3% và 0.2%. Cục Thống kê Lao động Mỹ (BLS) không công bố tỷ lệ lạm phát theo năm cho cả hai chỉ số, do dữ liệu giá tháng 10 năm 2025 không được thu thập trong thời gian chính phủ liên bang Mỹ đóng cửa. Vì vậy, chuỗi ba tháng tăng liên tiếp của CPI lõi (xem Hình 10 phía trên) trở thành thước đo rõ ràng nhất hiện có, đồng thời cho thấy chưa có tiến triển đáng kể trong việc kiểm soát lạm phát tiêu dùng.
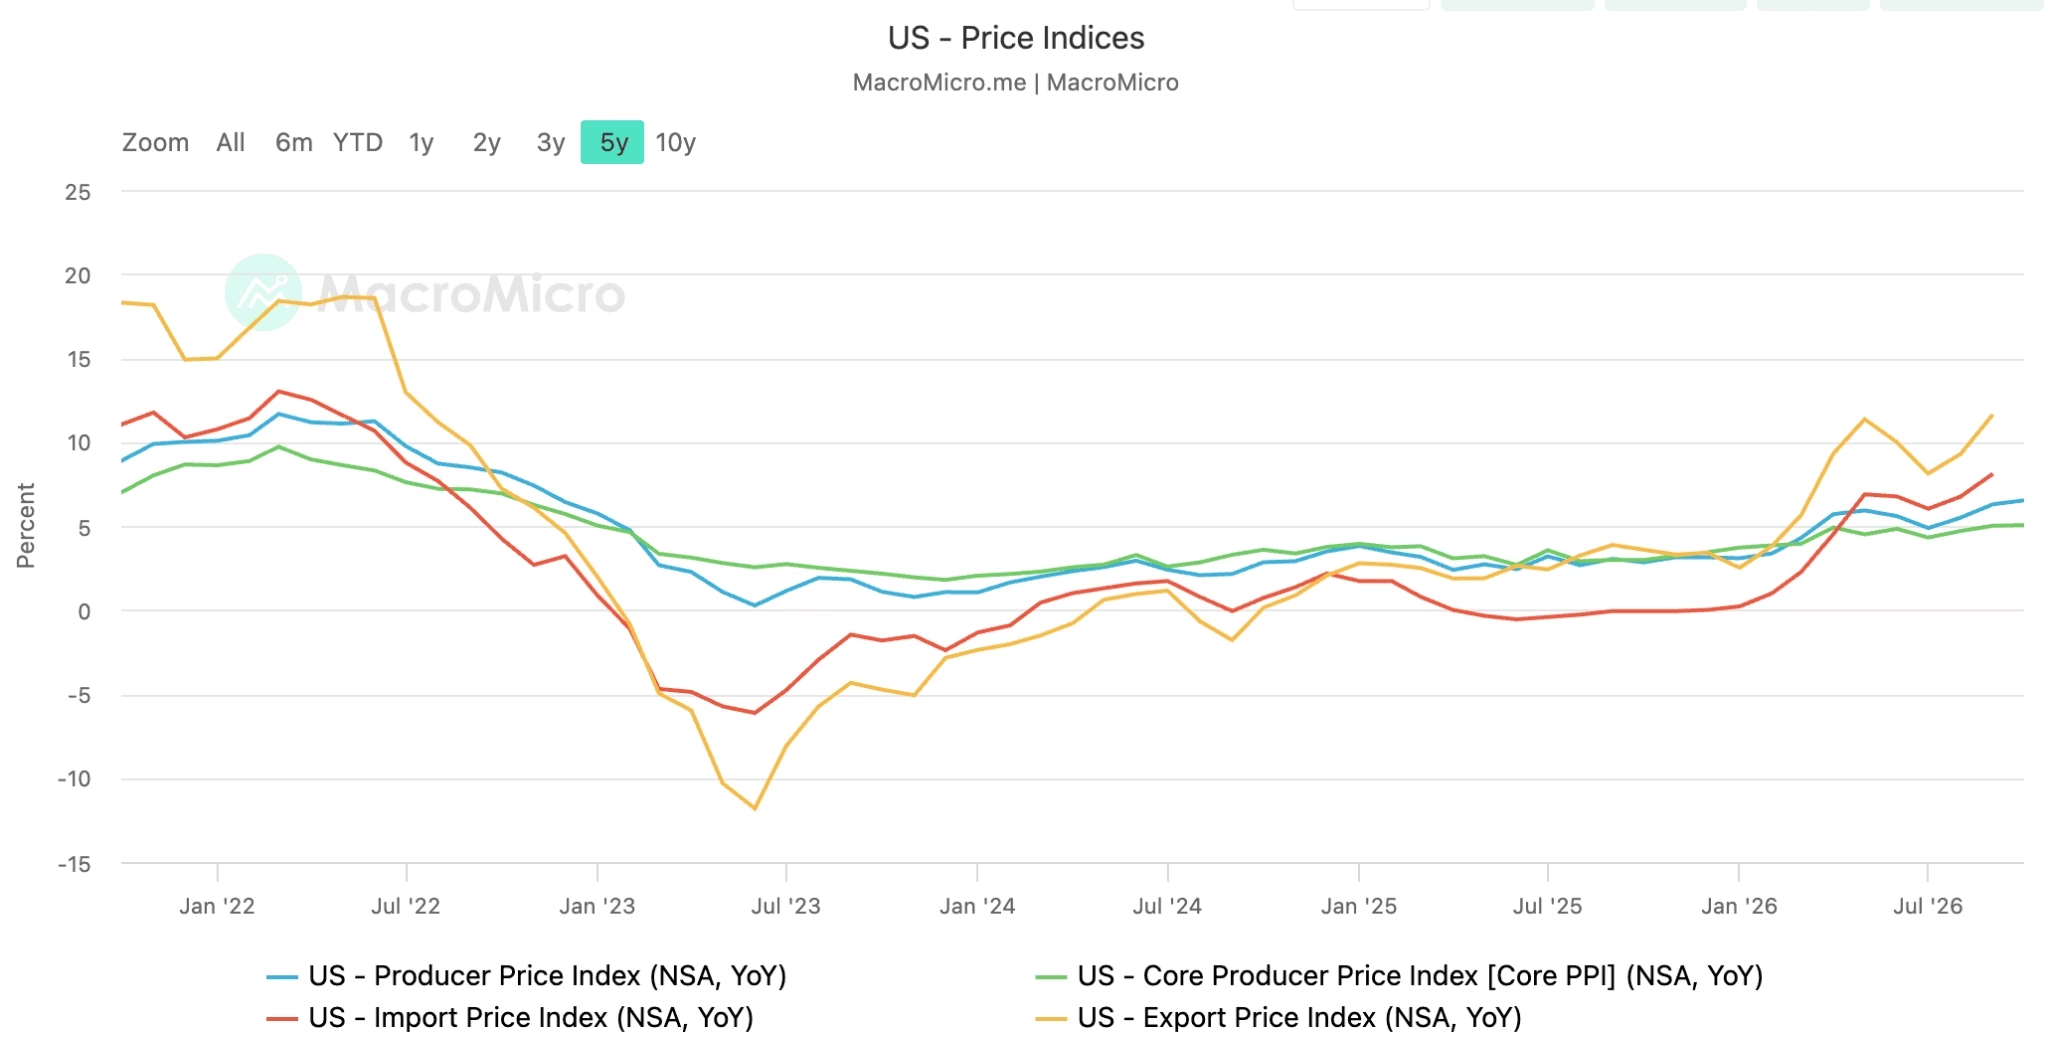
Hình 11: Chỉ Số Giá Sản Xuất (Màu Xanh Dương) – Cao Nhất Kể Từ Tháng 11 Năm 2022 Và Chỉ Số Giá Sản Xuất Lõi (Màu Xanh Lá) – Cao Nhất Kể Từ Tháng 1 Năm 2023. (Nguồn Biểu Đồ: MacroMicro)
Dữ liệu giá sản xuất giúp lý giải vì sao chi phí nhiên liệu giảm vẫn chưa đủ để hạ nhiệt áp lực giá trên diện rộng. Chỉ số Giá Sản xuất (PPI) tăng 6.5% so với cùng kỳ năm trước trong tháng 10, mức cao nhất kể từ tháng 11 năm 2022 (xem Hình 11 phía trên). Giá diesel giảm 7.9% trong tháng, nhưng chi phí vận tải và kho bãi tăng 2%, đóng góp tới ba phần tư mức tăng của giá dịch vụ. Cước vận tải thường điều chỉnh chậm, khiến chi phí nhiên liệu thấp hơn cần thêm thời gian mới được phản ánh vào giá bán của doanh nghiệp.
Thống đốc Fed Waller đã đưa ra điều kiện đánh giá vào ngày 10 tháng 11, chỉ vài giờ trước khi CPI được công bố. Ông nghiêng về phương án tăng lãi suất 25 điểm cơ bản ngay cả khi lạm phát cải thiện, đồng thời cho rằng mức tăng 50 điểm cơ bản “nên được cân nhắc” nếu CPI lõi ở khoảng 0.3% hoặc cao hơn. Tuy Waller đã để ngỏ khả năng tăng lãi suất mạnh hơn, đây chưa phải quan điểm chung của FOMC. Không có thành viên có quyền biểu quyết nào khác phát tín hiệu ủng hộ mức tăng 50 điểm cơ bản. Trong quyết định giữ nguyên lãi suất tháng 10, chỉ có hai thành viên bỏ phiếu phản đối và cả hai đều ủng hộ tăng 25 điểm cơ bản.
Biên bản cuộc họp tháng 10, dự kiến công bố ngày 18 tháng 11, nhiều khả năng sẽ cho thấy mức độ ủng hộ việc tăng lãi suất của các quan chức khác. Chỉ số Giá Chi tiêu Tiêu dùng Cá nhân (PCE) tháng 10, thước đo lạm phát được Fed ưu tiên, sẽ công bố vào ngày 25 tháng 11. Fed sau đó sẽ họp vào ngày 8 – 9 tháng 12, trước thời điểm CPI tiếp theo được công bố. Thị trường hiện chưa phản ánh đáng kể khả năng tăng lãi suất 50 điểm cơ bản. Tuy nhiên, nếu xác suất của kịch bản này tăng lên, lợi suất ngắn hạn và đồng USD nhiều khả năng sẽ tiếp tục đi lên. Cơ sở cho một đợt tăng mạnh sẽ suy yếu nếu PCE lõi theo tháng ở mức 0.2% hoặc thấp hơn, và được củng cố nếu chỉ số đạt 0.3% trở lên.
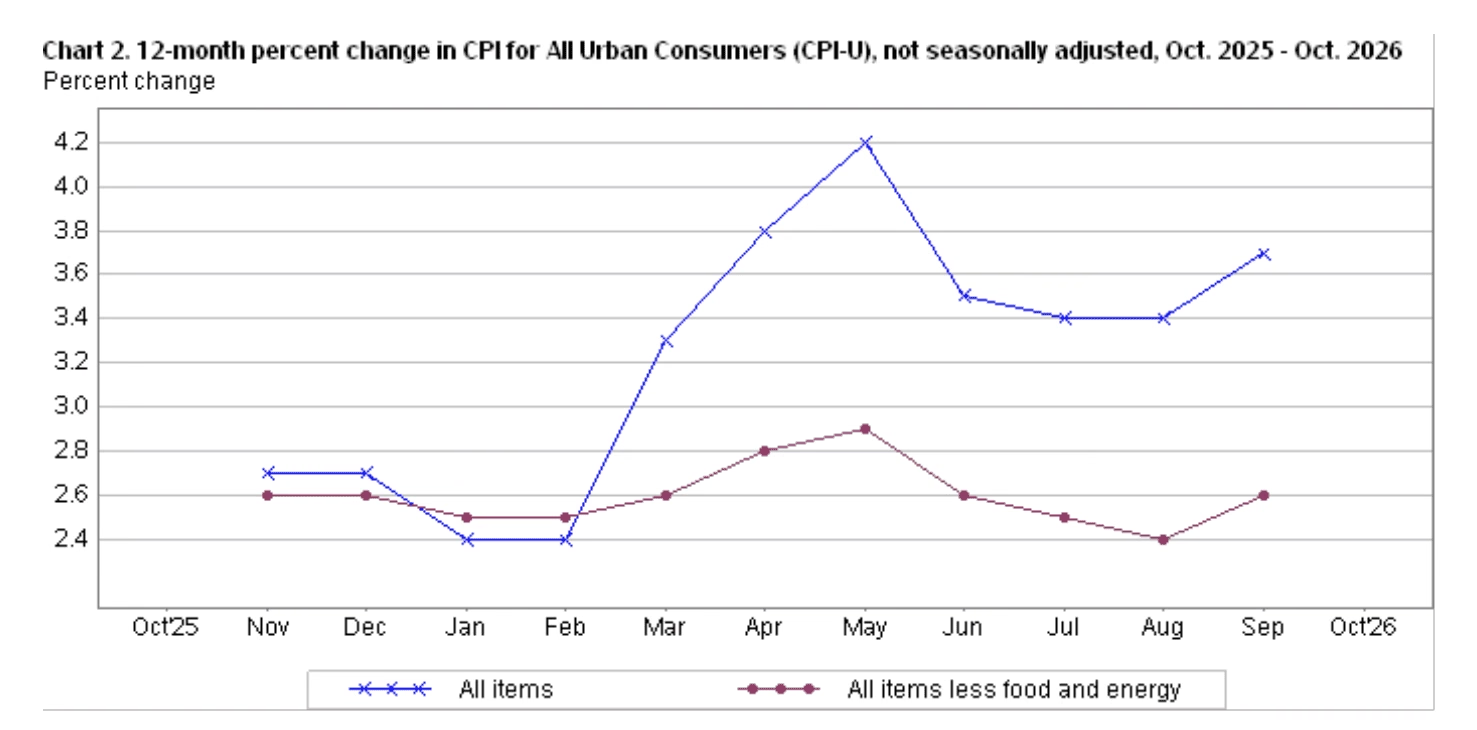
Hình 12: Mức Thay Đổi CPI Theo Tháng. (Nguồn: Cục Thống kê Lao động Mỹ)
Đồng USD Lên Đỉnh 19 Tháng, Gây Áp Lực Lên Bitcoin Và Vàng
Đồng USD đã tăng lên mức cao nhất trong 19 tháng, kéo Bitcoin và vàng cùng đi xuống. Chỉ số USD Index đóng cửa ở mức 103.4 vào ngày 16 tháng 11, cao nhất kể từ tháng 4 năm 2025 (xem Hình 14 phía dưới). Cả hai tài sản đều được định giá bằng USD và không mang lại lãi suất, khiến chúng nhạy cảm với đà tăng của đồng bạc xanh và lãi suất Mỹ. Vàng giảm 4.8% trong tuần, mức giảm mạnh nhất kể từ tháng 6, cho thấy áp lực lên Bitcoin không chỉ bắt nguồn từ các yếu tố riêng của thị trường crypto.
Đà tăng của đồng USD diễn ra sau khi dữ liệu lạm phát được công bố. Khi thị trường ngày càng phản ánh rõ khả năng Fed tăng lãi suất trong tháng 12, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm, vốn rất nhạy cảm với kỳ vọng chính sách tiền tệ, tăng từ 4.51% ngày 6 tháng 11 lên 4.88% vào ngày 13 tháng 11. Lãi suất ngắn hạn tại Mỹ tăng làm nới rộng chênh lệch với lãi suất tại các thị trường khác, qua đó thu hút dòng vốn vào đồng USD.
Đồng USD mạnh lên gây áp lực lên Bitcoin thông qua cả cơ chế định giá lẫn chi phí vốn. Vì Bitcoin được định giá bằng USD, tài sản này trở nên đắt đỏ hơn đối với người mua bên ngoài nước Mỹ. Đồng thời, điều kiện tiếp cận nguồn vốn USD cũng thắt chặt hơn đối với các trader sử dụng vốn vay.
Theo CoinGlass, khoảng 756 triệu USD vị thế futures Bitcoin bị thanh lý trong 12 giờ tính đến giữa trưa ngày 13 tháng 11 theo giờ UTC, trong đó vị thế Long chiếm 92% (xem Hình 13 phía dưới).
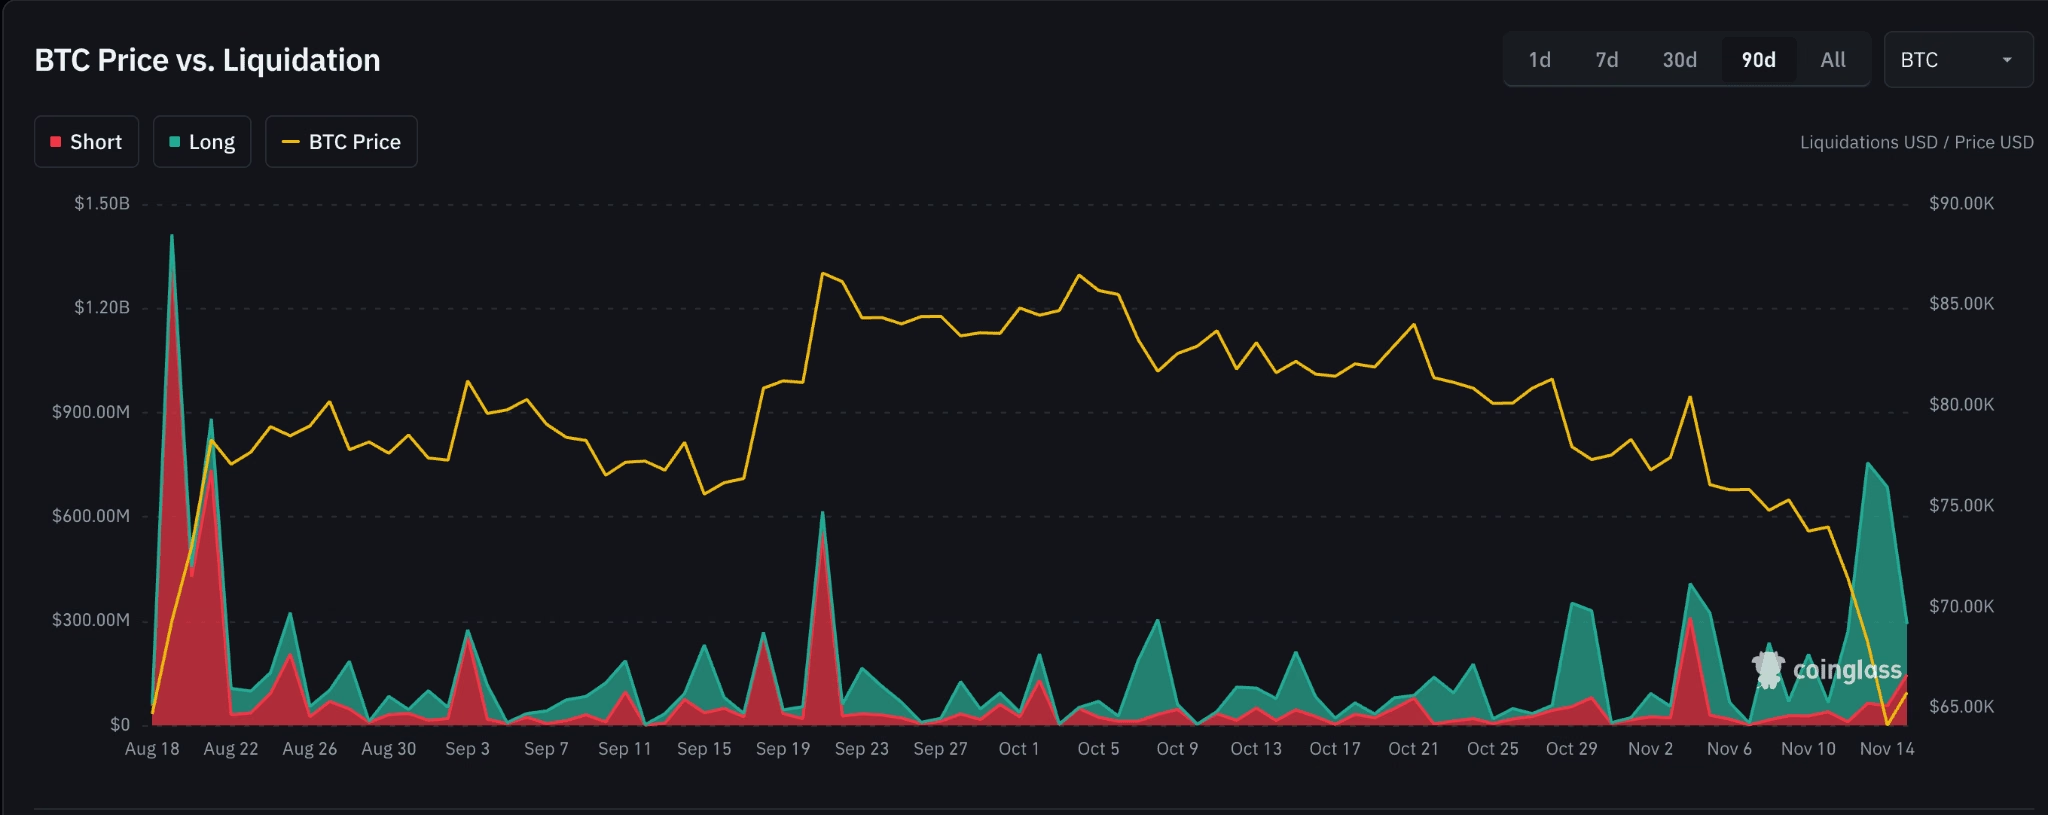
Hình 13: Giá Bitcoin Và Hoạt Động Thanh Lý Futures – Các Vị Thế Long Bị Thanh Lý Trong 90 Ngày Qua. (Nguồn: CoinGlass)
Những bài kiểm tra tiếp theo đối với đồng USD sẽ đến từ dữ liệu doanh số bán lẻ tháng 10 công bố ngày 17 tháng 11 và chỉ số PCE ngày 25 tháng 11. Điều kiện đối với Bitcoin nhiều khả năng sẽ xấu đi nếu USD Index tiếp tục tăng trên 103.4 sau báo cáo PCE.
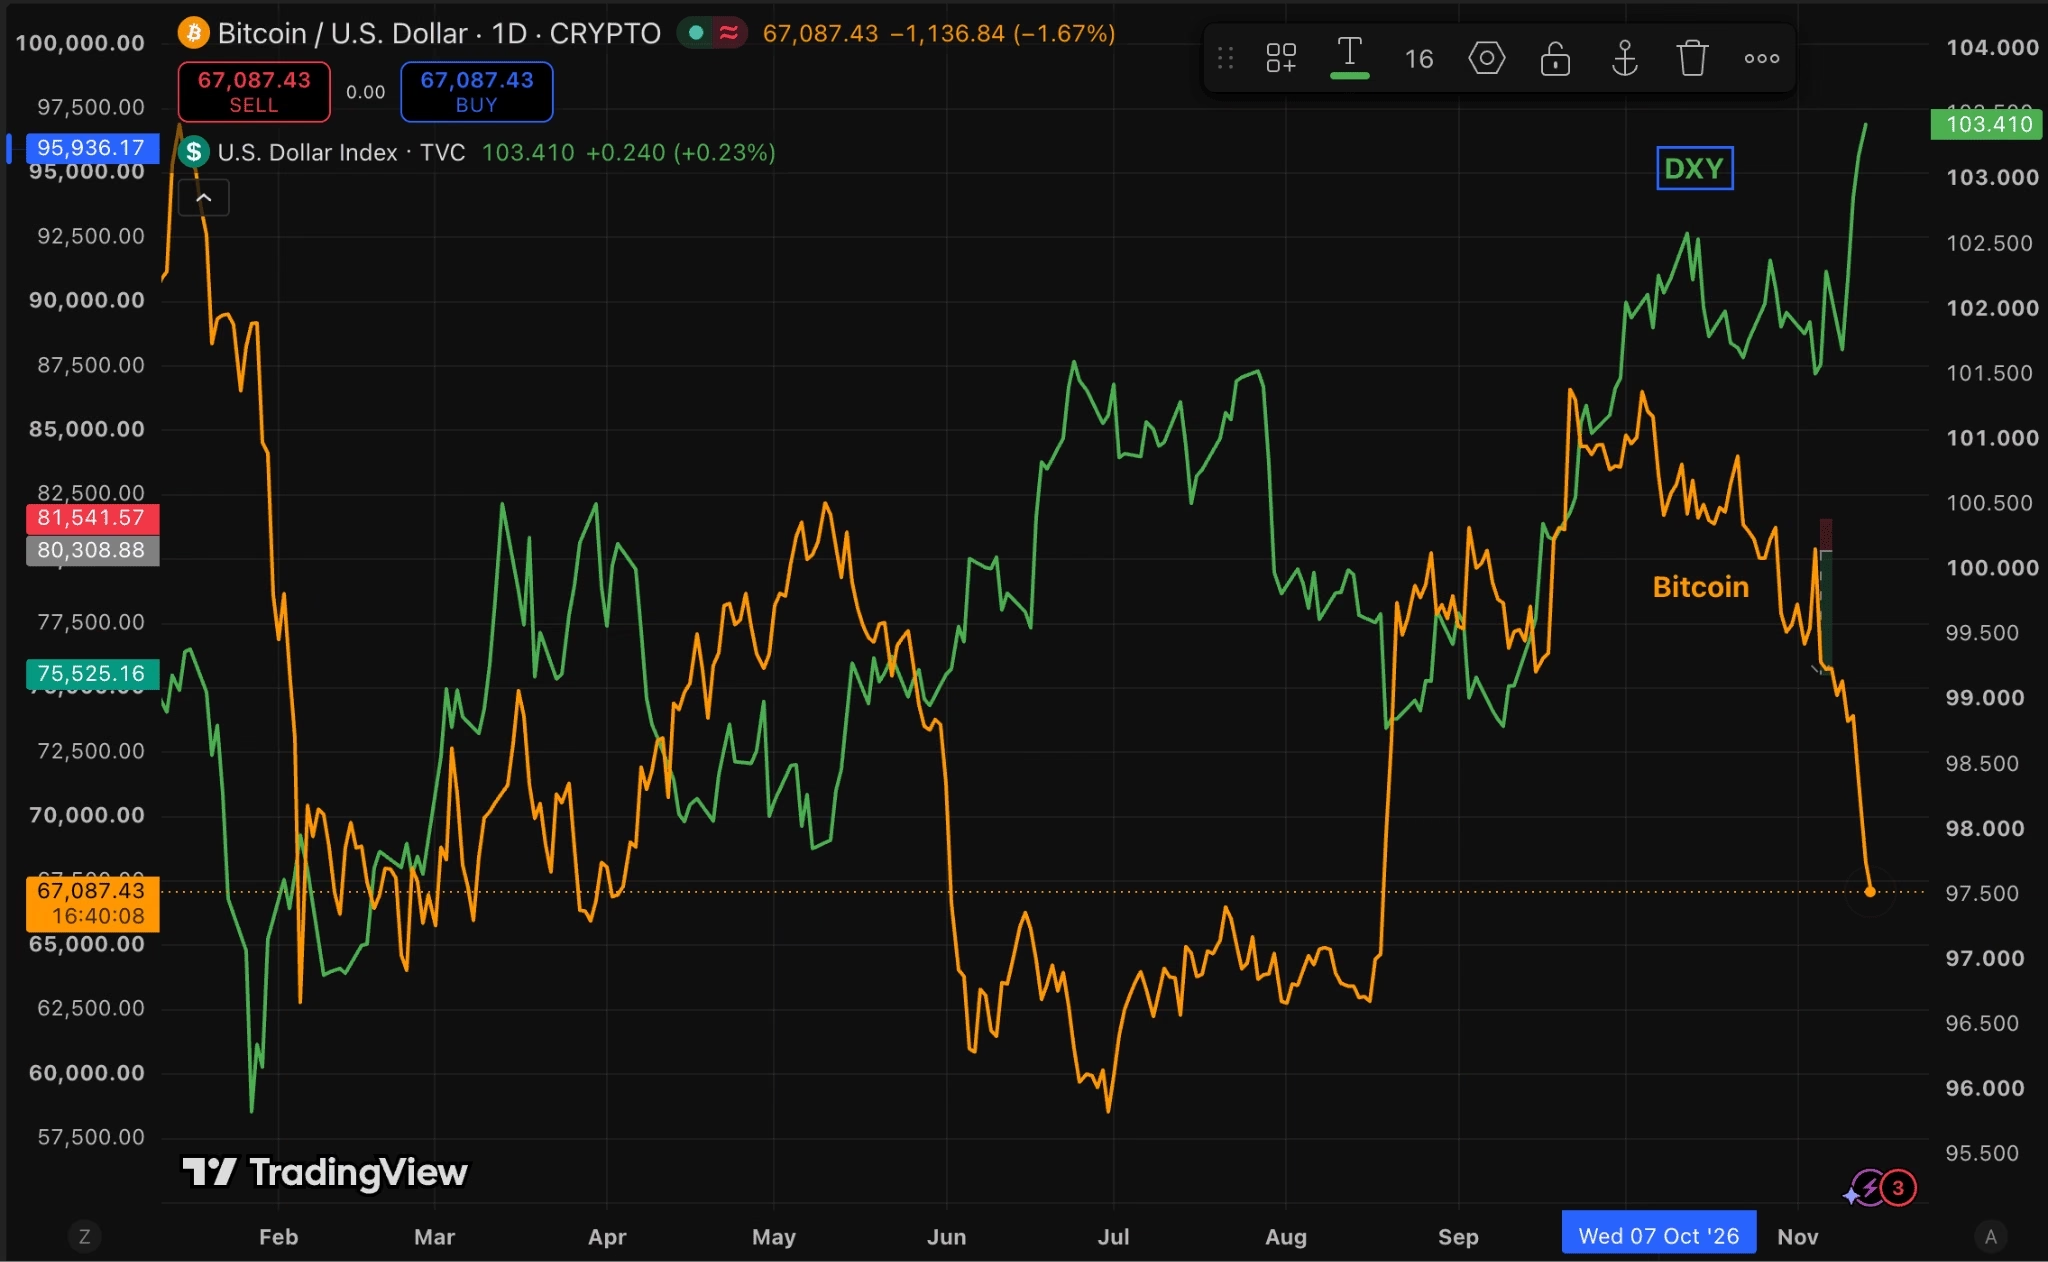
Hình 14: Chỉ Số USD Index Và Bitcoin – BTC Giảm Xuống Dưới $70,000 Khi Đồng USD Lên Mức Cao Nhất Kể Từ Tháng 4 Năm 2025. (Nguồn: Cục Dự trữ Liên bang Mỹ, Bitfinex)
Outlook Thị Trường Trong Tuần
Kịch Bản Chính
Bitcoin bước vào tuần mới trong vùng tích lũy tháng 7, khi dòng vốn rút khỏi các ETF vẫn tiếp diễn và đồng USD đang ở mức cao nhất trong 19 tháng. Bitfinex dự kiến BTC giao dịch trong vùng $61,800 – $69,400, theo biên độ hàm ý từ thị trường options cho kỳ đáo hạn ngày 20 tháng 11, với rủi ro nghiêng về khả năng kiểm tra lại đáy $62,029 thiết lập ngày 15 tháng 11. Sức mạnh của đồng USD và kỳ vọng lãi suất tiếp tục tăng nhiều khả năng sẽ duy trì áp lực lên Bitcoin. Vì vậy, bất kỳ nhịp tăng nào cũng cần được hỗ trợ bởi lực cầu spot.
Tín Hiệu Xác Nhận Kịch Bản
Về vị thế thị trường, nếu các ETF tiếp tục ghi nhận dòng vốn rút ra từ 100 – 300 triệu USD/ngày, trong khi OI vẫn giảm và Funding duy trì gần 0, điều đó sẽ cho thấy quá trình giải tỏa đòn bẩy chưa kết thúc và các nhịp phục hồi chủ yếu đến từ hoạt động đóng vị thế Short. STH-SOPR phục hồi về gần 1 sẽ cung cấp thêm bằng chứng cho thấy áp lực bán chịu lỗ của nhóm holder mua gần đây đang hạ nhiệt. Về vĩ mô, nếu USD Index duy trì trên 103 và lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm giữ ở mức 4.88% hoặc cao hơn, đó sẽ là tín hiệu cho thấy lực cầu USD do chênh lệch lãi suất vẫn đang được duy trì.
Nếu biên bản họp Fed ngày 18 tháng 11 cho thấy số quan chức ủng hộ tăng lãi suất trong tháng 10 nhiều hơn mức thể hiện qua hai phiếu phản đối, điều đó sẽ củng cố quan điểm rằng quyết định tháng 12 không còn xoay quanh việc Fed có tăng lãi suất hay không, mà là tăng bao nhiêu. Xác suất tăng 50 điểm cơ bản trên CME FedWatch vượt 8% sẽ cho thấy Bitcoin có thể tiếp tục đối mặt với áp lực lớn hơn.
Tín Hiệu Phủ Định Kịch Bản
Ở chiều tăng, nếu Bitcoin lấy lại mốc $72,700, đồng thời ETF ghi nhận ba phiên liên tiếp có dòng vốn vào và lợi suất thực giảm trở lại dưới 2.8%, điều đó sẽ cho thấy một đáy sau cao hơn đáy trước đã hình thành. Khi đó, giá vốn của holder ngắn hạn quanh $75,000 sẽ trở thành mốc cần theo dõi tiếp theo.
Nếu USD Index đóng cửa trở lại dưới 103 hoặc xác suất Fed tăng 50 điểm cơ bản trên CME FedWatch giảm xuống dưới 5%, điều đó sẽ cho thấy đà tăng của đồng USD chỉ là phản ứng trước một báo cáo lạm phát, thay vì sự thay đổi mang tính kéo dài. Nếu Bitcoin vẫn không thể phục hồi trong điều kiện này, yếu tố kìm hãm thị trường nhiều khả năng nằm ở lực cầu spot chứ không phải vĩ mô.
Ở chiều giảm, nếu thị trường chấp nhận giao dịch dưới $61,300, cận dưới của vùng tích lũy tháng 7, cùng với dòng vốn ETF rút ra trên 300 triệu USD/ngày, Bitcoin có khả năng quay lại kiểm tra đáy chu kỳ $57,803. Việc phá xuống dưới đáy này sẽ cho thấy nhịp tăng từ tháng 7 chỉ là một đợt phục hồi trong thị trường giảm giá.
Các Sự Kiện Kinh Tế Cần Theo Dõi
Dữ liệu dòng vốn ETF từ ngày 16 đến 18 tháng 11, với ba phiên liên tiếp có dòng vốn vào là ngưỡng có thể làm thay đổi quan điểm hiện tại.
Lợi suất thực kỳ hạn 10 năm so với ngưỡng 2.8% và USD Index so với mốc 103, được theo dõi tại thời điểm đóng cửa mỗi phiên giao dịch Mỹ.
OI, tỷ lệ Funding và STH-SOPR so với ngưỡng 1, được theo dõi hằng ngày.
Doanh số bán lẻ tháng 10, thứ Ba ngày 17 tháng 11, lúc 13:30 UTC.
Báo cáo lợi nhuận Nvidia, thứ Ba ngày 17 tháng 11, sau khi thị trường chứng khoán Mỹ đóng cửa.
Biên bản cuộc họp Fed ngày 27 – 28 tháng 10, công bố vào thứ Tư ngày 18 tháng 11, lúc 19:00 UTC.
Xác suất Fed tăng lãi suất 50 điểm cơ bản trên CME FedWatch so với ngưỡng 11.5%.
Sự kiện niêm yết Anthropic ngày 19 tháng 11 và kỳ đáo hạn options ngày 20 tháng 11.