
BTC 需要持續買盤才能站上底部
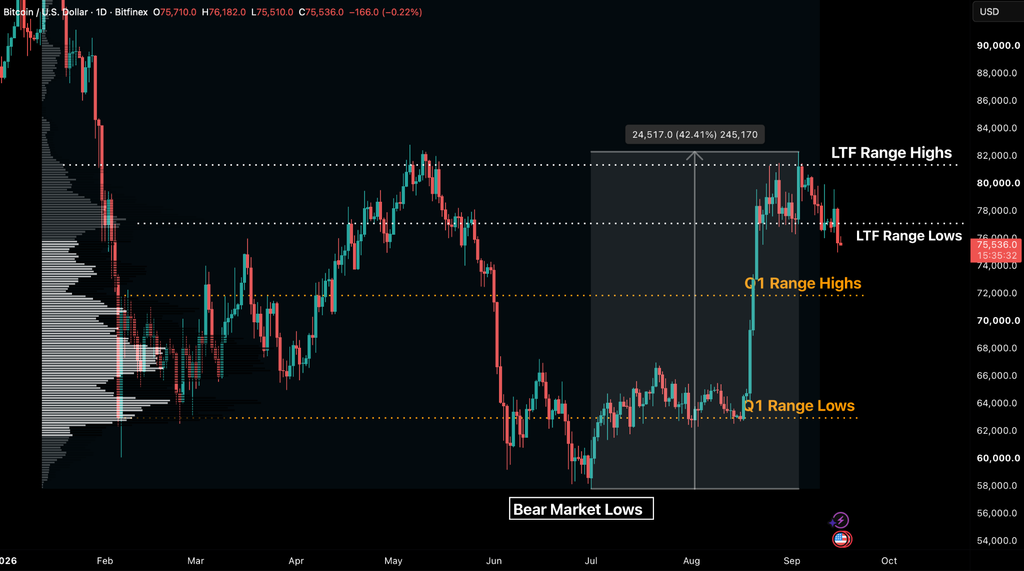
截至昨日(2026年9月15日)為止,比特幣已在8月21日以來的24個交易日間,於$77,100高量能節點與$81,300附近的價值區間之間整理。這個區間在今日聯準會利率決議公布前失守,向下跌破。比特幣週二收盤報$75,702,單日下跌3.2%。
此次收盤價,是自上週五(9月11日)公布8月消費者物價指數數據後,首次跌破當時創下的$76,043低點。這也是連續第三次收盤低於過去六個交易日構築的$77,100區間底部。BTC 此次下跌,觸發了我們上一期週中情報更新路線圖中所設定的回測情境,目前價格可能重新測試$73,500水準。該水準是3至6個月持有者的成本基礎,並使$70,956的短期持有者成本基礎也進入影響範圍。唯有在現貨量能顯著放大的情況下重新站回$77,100,此情境才會失效。
聯邦公開市場委員會(FOMC)將於今日UTC時間18:00公布利率決議。市場預期這將是今年首次升息,與2026年初市場普遍定價降息循環的預期形成鮮明反轉。
本期市場情報更新將說明此次市場下跌的原因、區間破位如何影響持倉結構,以及破位後現價下方的關鍵價位與各價位所需觀察的訊號。文末則說明價格重新回到區間內的可能條件。
機構資金流入放緩
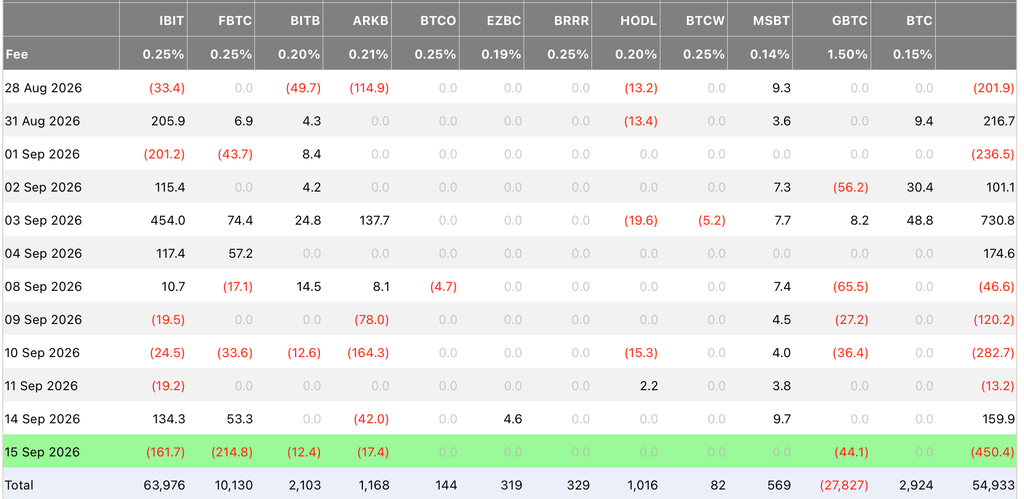
週二的下跌,由多項因素共同驅動。宏觀壓力,加上《CLARITY法案》未能推進至下一階段的消息,構成了此次下跌的背景;同時,交易所交易基金(ETF)資金流入已連續兩週放緩,動能持續減弱。短期持有者的拋售,加上債券市場走弱,進一步加重賣壓。清算數據顯示,衍生品持倉是反映此次下跌,而非造成下跌的主因。 週二,美國現貨比特幣ETF單日淨流出達4.504億美元。其中,Fidelity旗下FBTC流出2.148億美元,BlackRock旗下IBIT流出1.617億美元,兩者合計占總流出的84%。這是自2024年1月相關基金上市以來、687個交易日中第33大單日淨流出,位居所有交易日的前5%,也是2026年迄今第14大單日流出。
上一次規模相近的資金流出,發生在6月25日,當時單日贖回達6.917億美元,緊接在5月未能收復$80,000關口之後。該次流出,隨後便迎來7月初的熊市低點。
短期持有者是本次拋售的第二大來源。持幣天數低於155天的籌碼,其交易所淨流入量週二由約19,400枚BTC升至33,100枚BTC,其中23,200枚為虧損狀態下存入,是近一個月來規模最大的一次。在最大的離岸(非美國)現貨交易所上,該群體的虧損性存入量達8,260枚BTC,創下自8月11日(當時BTC報$64,000)以來的新高。
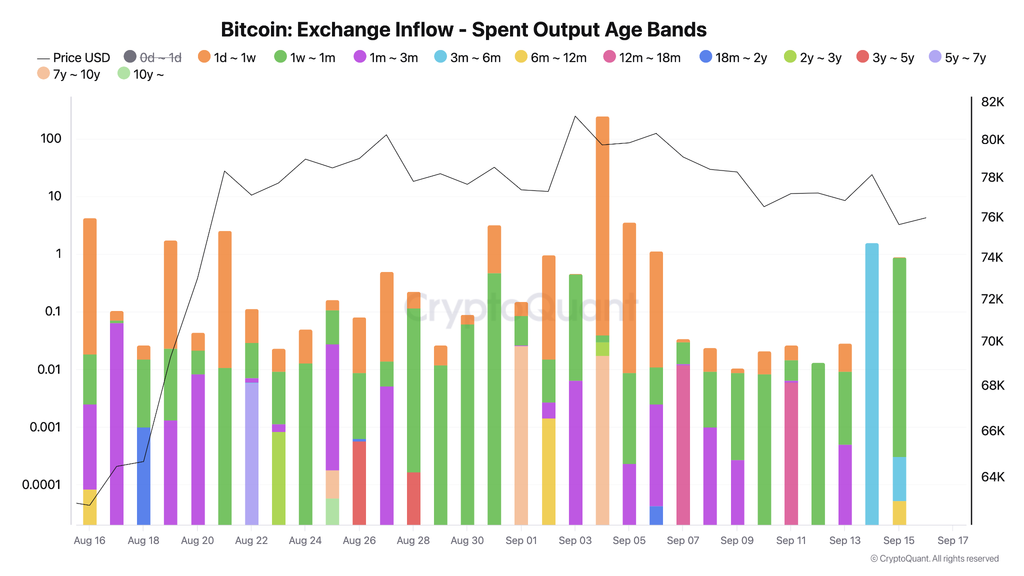
自8月中旬區間突破以來,交易所資金流入主要來自一至六個月前買入BTC的買家。而在BTC於區間底部止步、隨後跌破之後,更近期買入的買家目前正處於虧損狀態並開始存入交易所。
流入美國機構型產品(包括ETF與包裝型產品)的規模,維持在典型的7,300枚BTC左右。因此,目前流向交易所的籌碼,主要來自近期、規模偏散戶化的買家。這批買家在過去四週於$77,100至$81,300區間累計買入約123萬枚BTC,目前正處於帳面虧損狀態。
此次破位發生的時機同樣值得留意。週二UTC時間18:30至18:45之間,BTC下跌約$1,100,而Bitfinex上的淨主動性成交量幾乎為零,顯示掛單買盤是被主動撤出,而非遭到積極打穿。此波下跌,也恰好與《CLARITY法案》終止辯論表決失敗的時間點重疊。
對比特幣而言,儘管該法案本身並不直接牽動資金流向,但市場早已提前為此進行佈局,使其成為一項催化事件。法案未能過關的同時,10年期美債殖利率自2023年以來首度觸及5%;同一時間,一場20年期美債標售也因海外需求降至歷史新低,導致得標殖利率高於預期(即所謂的Tail)。
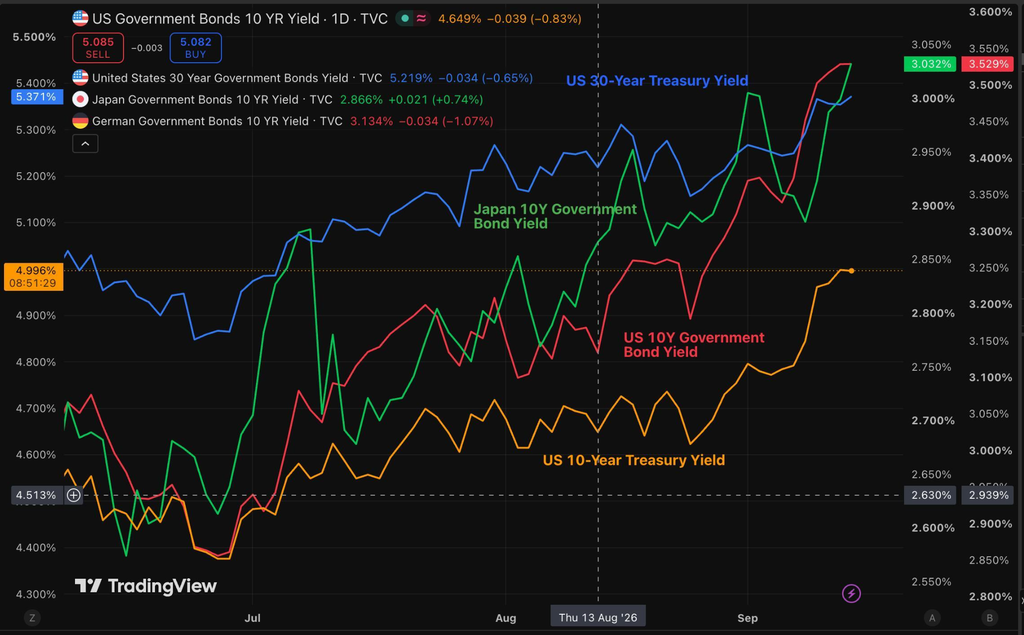
這項轉變,使得門檻利率的影響擴及所有主要法定貨幣,而不僅限於美元。接下來的關鍵觀察指標,是在今日市場已消化的FOMC升息預期公布後,美國10年期殖利率能否守住5%水準。
就本輪週期而言,BTC所面臨的宏觀逆風似乎已接近高峰,然而現貨價格目前僅略微跌破區間低點。此次破位是否會演變為持續性的下行動能,很大程度上仍取決於後續的宏觀催化因素。就現階段而言,我們認為ETF資金流向,將比選擇權市場更能清楚反映機構的持倉方向。
區間破位對持倉結構的影響
區間破位曾一度導致未平倉量(OI)下滑,但市場隨後便迅速重建了持倉。
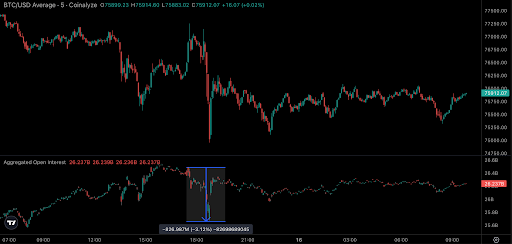
9月15日3.5%的高點至低點跌幅,曾使全球未平倉量減少17億美元,但這部分很快便被重新補上。
9月16日早盤,各交易所比特幣期貨未平倉量合計為521.5億美元,與昨日破位前的521億美元相比幾乎持平。
9月15日全幣種的實際清算金額中,多單清算約為5.71億美元,空單清算則約為1億美元。這是自8月22日以來規模最大的一次多單清算,其中BTC與以太幣各占約1.9億美元。
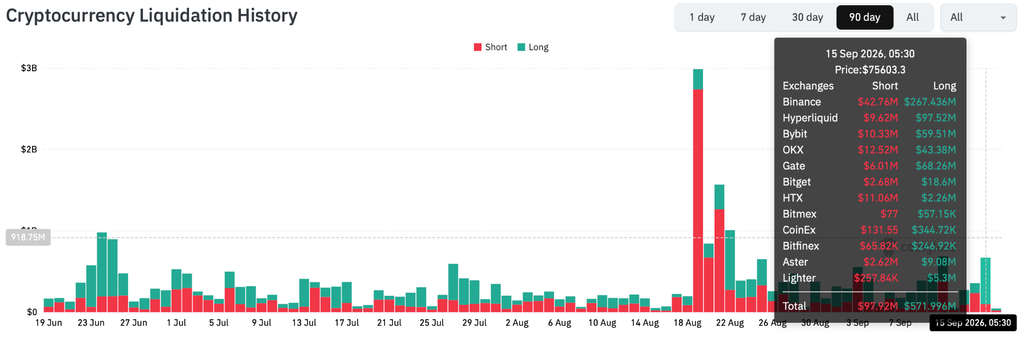
9月10日$77,100首度受測時,總清算金額達5.62億美元,其中86%為多單。這顯示儘管區間底部在較短週期內多次受測、並多次嘗試破位,永續合約交易對上的偏多持倉結構,直到本週之前仍維持相當韌性。
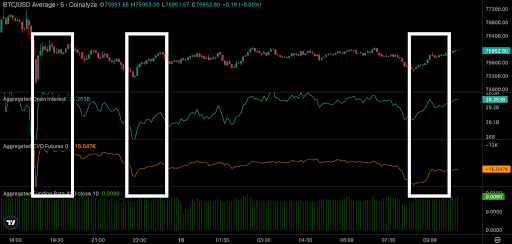
細看主動性買賣盤的彙總數據可以發現,即便價格正呈現「緩慢失血」式下跌,市場整體仍持續加碼多頭曝險。儘管價格持續走出更低的高點與更低的低點,資金費率仍維持正值(雖未過熱),多單也持續被重新加回。這與未平倉量的回升趨勢一致,且與典型的投降式清倉截然不同,後者通常發生在趨勢末端,且不會帶來趨勢的進一步延續。在那類情境下,與目前所見相反,資金費率會轉為負值,未平倉量也會急劇下滑。
彙總的累積成交量差數據,反映了以成交量計算的主動性訂單流向,顯示自跌破$77,100以來,買方主動性交易與未平倉量同步增加,且每次價格上漲時資金費率均維持正值。這與我們前文所提及、永續合約市場中的逢低買進行為相符。
唯一尚未回歸正常水準的指標,是Coinbase的現貨折價,該折價已從週一的0.03%擴大至9月16日開盤時的0.08%,顯示Coinbase相對其他交易平台的現貨需求較為疲弱。
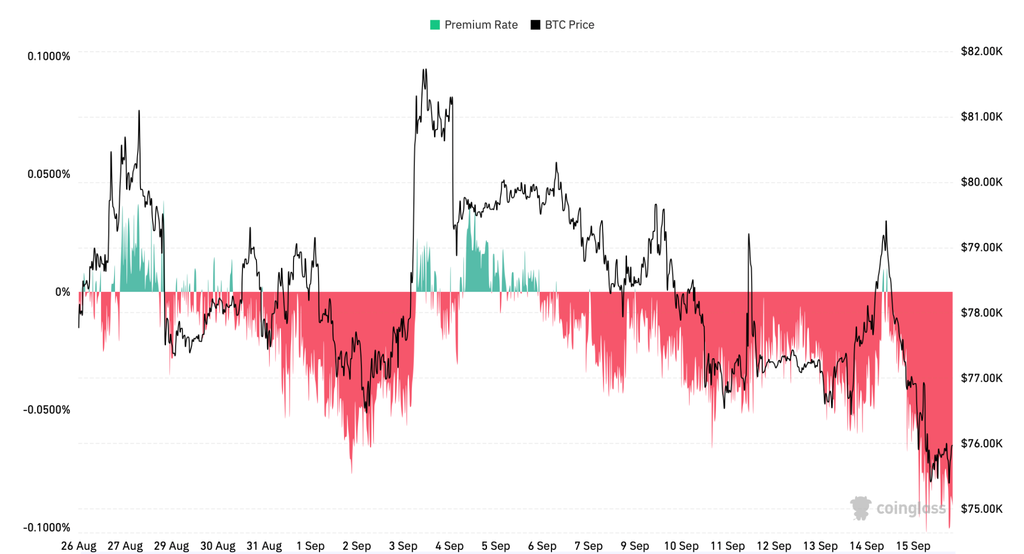
以目前水準而言,這是自8月15日(當時BTC尚在$65,000下方交易、隨後才展開突破行情)以來最深的折價幅度。儘管目前仍有部分被動性資金在吸收ETF賣壓,但要推動BTC重返$77,000區間之上所需的主動買盤力道,目前仍然缺席。
選擇權盤面的結構也出現變化,但方向並未改變。9月18日到期合約的未平倉量本週成長22%,其中call(買權)成長30%,put(賣權)成長12%,使put/call比率由0.82降至0.70。而在9月25日到期的季度合約上,各到期天期的25-delta風險逆轉皆轉向偏put:9月25日由-0.39轉為-1.51,10月由-0.95轉為-2.35,12月由-0.65轉為-2.08。
這意味著,儘管即將迎來FOMC會議,但近月選擇權持倉大多可能仍未進行避險,而較長天期的合約則持續有買盤湧入以尋求下行保護。這與市場參與者傾向於先持倉度過此次事件、再針對後續進行避險的預期相符。
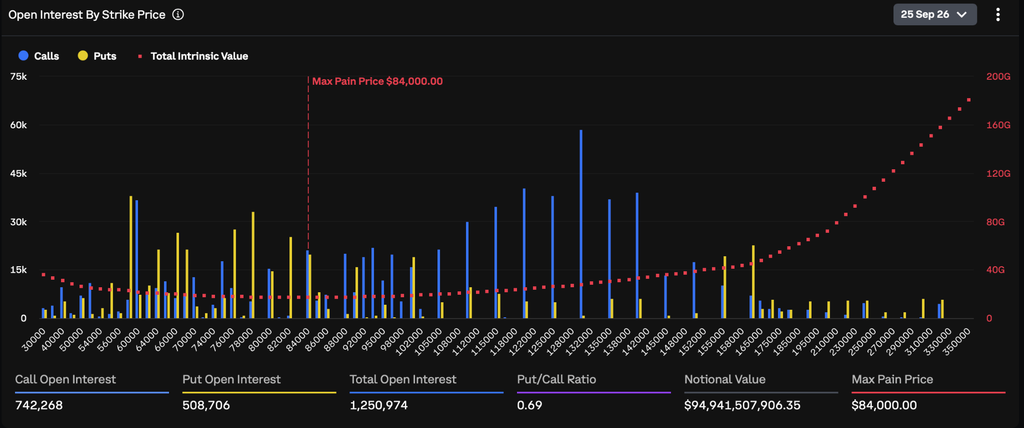
儘管上一交易日已出現大規模多單清算、槓桿水準目前相對平衡、清算風險有限,但市場目前多已為升息做好準備。在《CLARITY法案》表決失敗之後,若後續出現意外,反而更可能偏向上行,實際結果仍將取決於Fed後續的政策指引,以及公債殖利率的反應。
現價下方的關鍵價位,以及各價位所需觀察的訊號
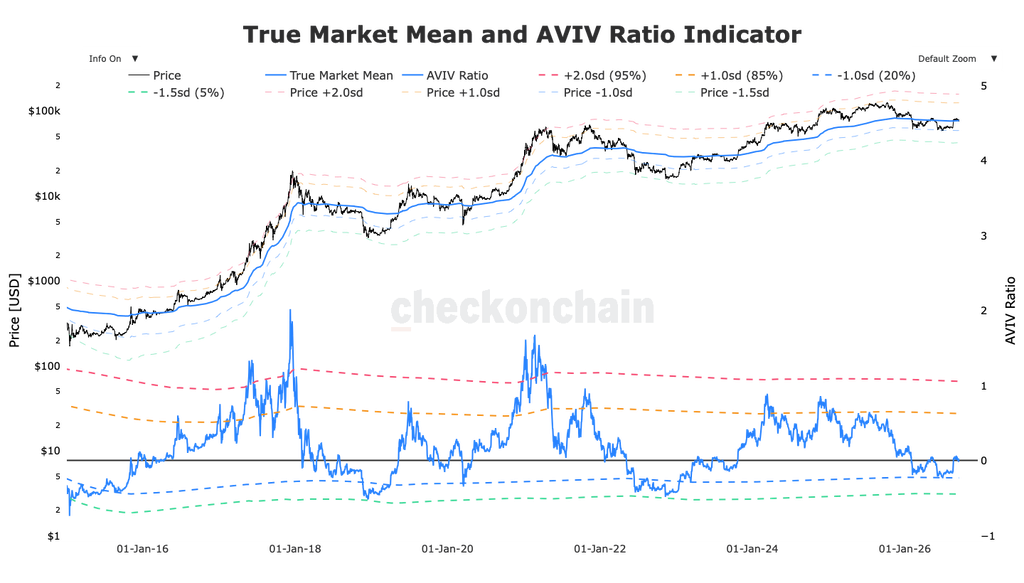
週二收盤後,BTC已跌破真實市場均值$76,500,即所有活躍持有者的平均買入成本。這意味著平均而言,市場參與者目前已處於帳面虧損狀態。價格在向上或向下突破區間後,通常會出現兩種情況:一是在短暫偏離後重新收復原區間,二是朝突破方向繼續延伸。若屬於後者,那麼曾出現大量交易活動的成本基礎水準,將成為判斷BTC若持續走低時潛在支撐的重要參考。
最大企業持有者Strategy的平均持倉成本,目前同樣承壓。該公司持有的845,050枚BTC,平均成本為$75,412。週二盤中低點一度跌破該水準,但收盤時仍收在其上方0.4%處。Strategy已連續第二週未再加碼BTC,而是將1.393億美元資金投入其STRC優先股,成交價約為$98,相較於$100的面值仍有折價。
由於企業比特幣儲備的損益平衡點約在$80,500,而美國ETF的損益平衡點則約在$86,000,這兩類機構持有者,都並非目前$76,000價位的自然買盤來源。
下表列出現價下方的關鍵價位,以及在確認底部形成前,各價位所需觀察的訊號。
| 價位 | 價位意義 | 該價位所需觀察的訊號 |
|---|---|---|
| $74,985 至 $75,412 | 週二低點;Strategy平均成本;上週所標記的$75,000至$76,000多單清算密集區,目前已隨超過5億美元的清算而出清 | 回測需守住此區。若持續跌破此區間,將是走弱訊號。ETF資金流向應趨於穩定,9月18日到期的$75,000賣權未平倉量也不應出現明顯上升。 |
| $73,500(族群數據為$73,190) | 三至六個月持有者的成本基礎,也是我們先前公布的首個回測目標 | 短期持有者的交易所流入量應回落至每日2萬枚BTC以下。獲利籌碼的下降速度,應慢於上週下跌過程中每$1,000對應371,000枚BTC的水準,而山寨幣中位數跌幅,也應小於比特幣跌幅的1.4倍。 |
| $71,300 | 短期持有者已實現價格;與$70,000至$71,500的成交量節點形成共振,此處成本基礎分布也接近350,000枚BTC | 美國機構交易平台的現貨折價應收窄而非擴大,永續合約上的逢低買進行為也應趨緩。 |
| $62,500 至 $71,000 | 第一季區間;$62,000底部,以及其下方$60,000至$63,000的多單清算密集區 跌破短期持有者已實現價格,基本上即可確認再度跌入此區間 | 熊市格局持續:虧損籌碼占流通供應量一半以上。若收盤價落入此區間內,我們將其視為8月以來結構的終結,代表重新進入熊市格局,而非該結構內的一次回檔 |
山寨幣回吐9月漲幅
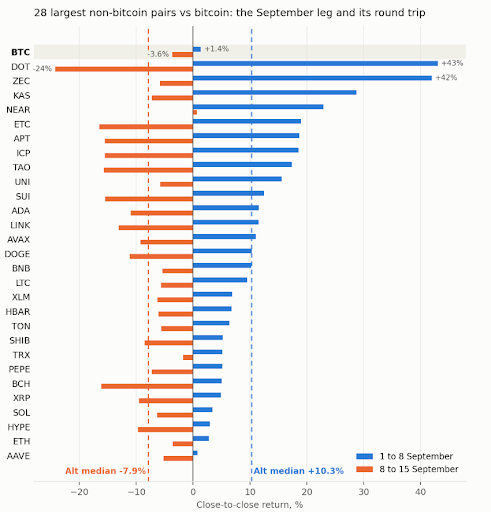
帶動9月第一週漲勢的山寨幣行情,如今已完全回吐。9月1日至8日期間,我們追蹤的28個最大非比特幣交易對全數收高,中位數漲幅達10.3%,相比之下比特幣同期僅上漲1.4%。而9月8日至15日期間,28個交易對中有27個收低,中位數跌幅達7.9%,比特幣同期跌幅則為3.7%。
截至本月迄今,山寨幣中位數跌幅為0.2%,僅有五個幣種仍保有首週漲幅的一半以上。值得注意的是,Zcash本月漲幅達33.6%,主要受惠於該資產首檔美國現貨ETF的推出。
相較於這波行情回吐的事實本身,其回吐的方式更值得關注。週一比特幣反彈1.3%時,山寨幣中位數僅持平於-0.1%;而週二比特幣下跌3.3%時,山寨幣中位數卻重挫4.9%,下行Beta達1.46。
這是我們自5月首次辨識出這一模式以來,第四次觀察到相同現象:在比特幣主導的反彈中,山寨幣往往表現落後;但當比特幣下跌時,跌幅卻會被放大。這顯示此類走勢,主要是由槓桿型永續合約持倉所驅動,而非來自持續性的現貨需求。清算數據的分布也印證了這一觀點:儘管以太幣市值僅約為比特幣的六分之一,週二以太幣的多單清算金額卻與比特幣相當,皆約為1.9億美元。
從數據看宏觀因素的解釋力
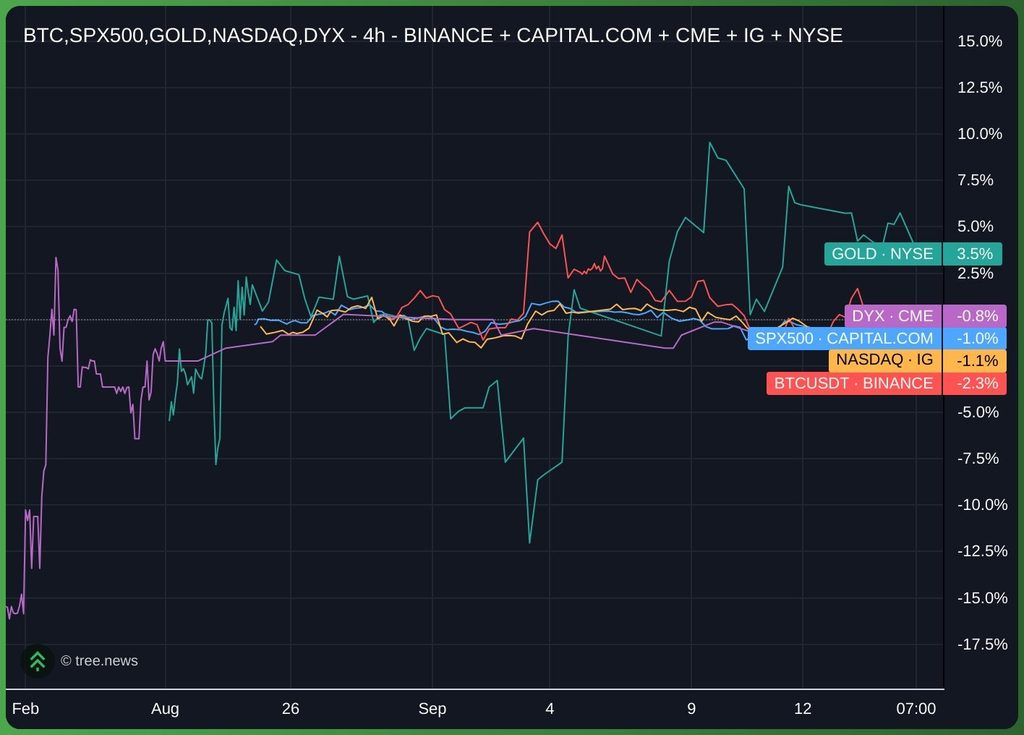
在我們追蹤的跨資產組合中,比特幣是9月8日至15日期間表現最差的資產,下跌3.7%。無論相對黃金、標普500指數、那斯達克指數或美元,比特幣皆呈現弱勢;同期10年期美債殖利率由4.8%升至5%,10年期抗通膨公債殖利率收在2.62%,正是我們上週所指出的實質殖利率傳導管道。比特幣與標普500的10日相關性已由9月11日的0.20升至0.76,與那斯達克100指數的相關性則由0.15升至0.66;與黃金的相關性則由0.79降至0.51。在此次決議前,比特幣的交易表現,更像是股票資產中的高Beta端,而非其替代品。