
聯準會決議過後,比特幣迎來下一場考驗
比特幣已守住 Bitfinex Alpha 第 228 期 所提示的 $77,000–80,000 關鍵支撐帶。該區間同時涵蓋真實市場均價(True Market Mean,即活躍投資者的平均持倉成本,目前位於 $77,786),以及約 $77,000 的「新巨鯨」成本基礎。
雖然該支撐帶尚未被完整測試,BTC 也未回測 10 月 24 日的低點 $79,250,但 10 月 26 日與 27 日的低點均已守住,現貨限價買盤持續承接賣壓。
美國聯準會將於今日(10 月 28 日)18:00 UTC 公布利率決議,因此本期內容聚焦於可能左右本週末至下週市場走勢的關鍵因素。具體而言,我們將分析當前市場的持倉結構,以及過去 71 次聯邦公開市場委員會(FOMC)決議所揭示的比特幣在決議當日及其後一週的表現規律。此外,我們也將前瞻週五的月底選擇權到期、週四公布的 GDP 與個人消費支出(PCE)物價指數,以及下週的美國期中選舉。
持倉結構:聯準會決議前夕,槓桿升至五週高點
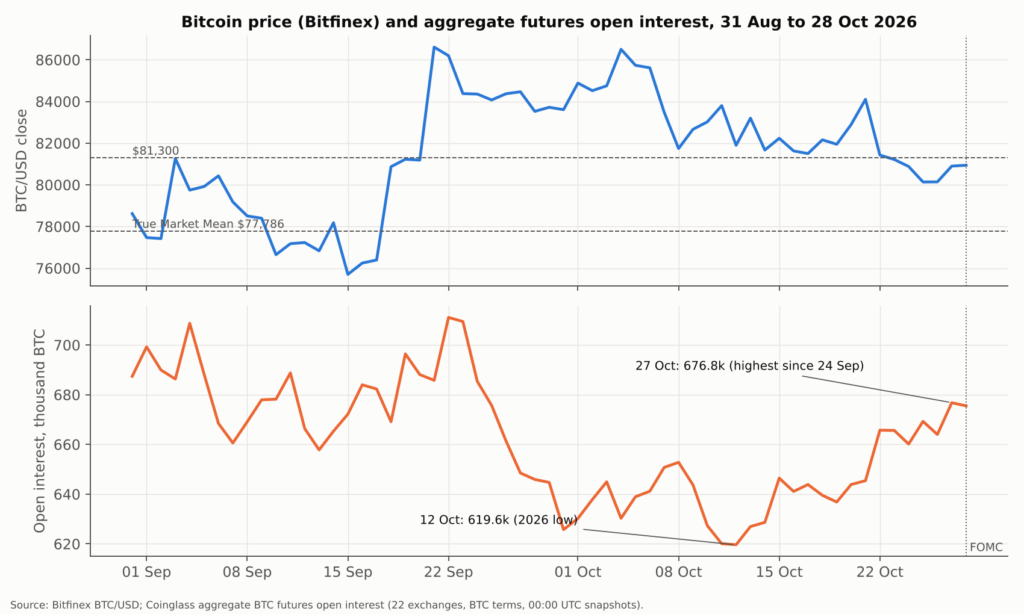
自我們發布 Bitfinex Alpha 第 228 期 以來,最重要的變化在於價格支撐。根據 Coinglass 追蹤的 22 家交易所數據,以 BTC 計價的比特幣期貨總未平倉合約(OI)持續攀升,即便現貨價格在 $80,000 低位區間內緩步走低。OI 從 10 月 12 日的 2026 年低點 619,645 BTC(當時比特幣價格為 $83,723),升至 10 月 27 日的 676,761 BTC,創 9 月 24 日以來新高,同期比特幣價格為 $80,116。OI 上升 9.2%,而比特幣價格下跌 4.3%。
價格下跌過程中新增的部位,整體而言屬於逢低布局的多單,當前資金費率水準也印證了這一點。截至今日(10 月 28 日)07:55 UTC,各交易平台的 OI 加權資金費率年化為 9.8%,高於 10 月 25 日的 7.3%,且期間始終由多頭支付空頭。過去 24 小時比特幣清算金額僅 $3,100 萬,顯示這些槓桿尚未被清洗,部位仍然存續,並持續暴露於聯準會聲明的風險之下。
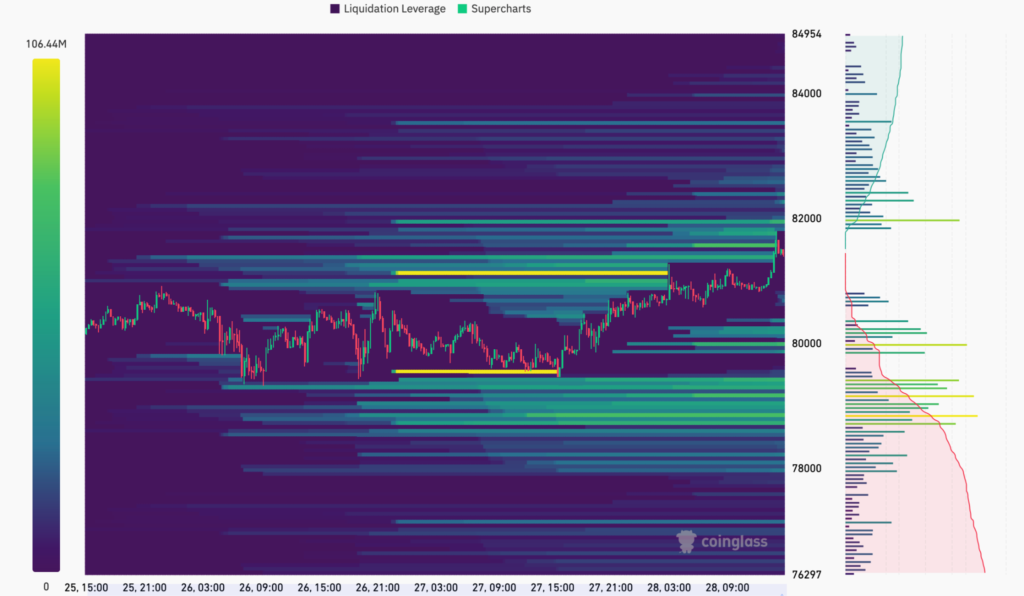
正如我們在本週 Bitfinex Alpha 中所述,較低時間週期上的 OI 增長,部分由 $79,500 下方的空單主導,這也反映在 $82,300 附近出現的空單清算密集區。隨後,這些密集區的價位略微下移,可能是因為比特幣上漲時空頭仍持續加碼。此密集區目前已大致被清除:10 月 28 日比特幣站上 $81,500 時,短短 15 分鐘內即錄得超過 $3,882 萬的空單清算。
若今日 FOMC 聲明偏溫和、美股同步走升,將進一步擠壓空頭,推動價格朝 $82,500–83,000 的空單密集區靠近,並可能延伸至下一個主要供給集中區(成本基礎在 $84,500 以上)。反之,若聲明偏鷹派,一旦比特幣跌破 $79,000,可能觸發多單清算,而第一批主要清算密集區正位於支撐帶內部。
選擇權市場對此事件的定價溫和且雙向:10 月 29 日到期的跨式組合(Straddle)作為聯準會聲明後的首個到期日,隱含雙向約 1.6%(約 $1,280)的波動幅度。
鏈上數據:獲利了結趨緩,逢低買盤吸收約 172,000 BTC
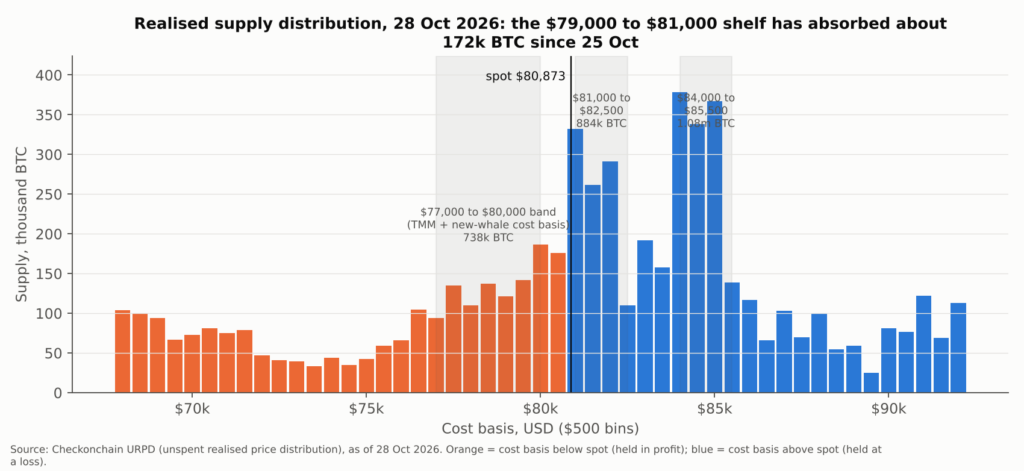
衍生品市場持倉愈發擁擠的同時,現貨需求則趨於穩定,兩者共同解釋了支撐帶至今得以守住的原因。未花費已實現價格分佈(URPD)記錄每枚幣最後一次移動時的價格;數據顯示,成本基礎介於 $79,000 至 $81,000 之間的供給量,從 10 月 25 日的約 453,000 BTC 增至 10 月 28 日的 624,587 BTC,三個交易日內增加約 172,000 BTC。
上方賣壓格局維持不變。合計 884,312 BTC 位於 $81,000 至 $82,500 之間,另有 1,083,820 BTC 位於 $84,000 至 $85,500 之間,且全數處於虧損狀態。自 10 月 24 日以來,每日高點均止步於 $81,300 下方,顯示持有者在每次反彈時逢高出貨。
本週(截至 10 月 28 日)現貨比特幣交易所交易基金(ETF)需求回溫,但規模有限。10 月 26 日淨流入 $1.103 億、10 月 27 日淨流入 $1.76 億,為繼 10 月 19 日至 21 日之後,首次出現連續淨流入。
推動 10 月 22 日下跌的獲利了結賣壓目前已告一段落。短期持有者已花費產出利潤率(STH-SOPR)衡量持有 155 天以內的幣在賣出時與買入時的價格比;該指標於 10 月 22 日觸及 1.038 的高點,為 7 月以來最高,此後逐日下滑,10 月 27 日降至 0.9997,為 10 月 15 日以來首次跌破 1。
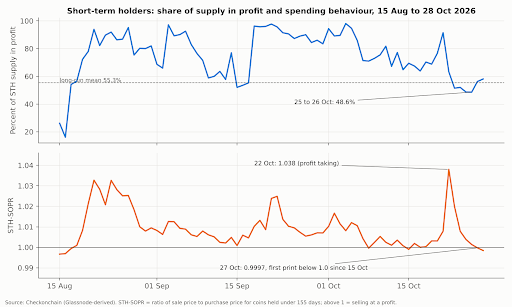
根據鏈上動向,短期持有者(STH)目前平均以小幅虧損賣出,顯示手握獲利的賣家大多已完成獲利了結。更深度修正的特徵尚未出現。若要判定為顯著修正,我們需要看到 STH-SOPR 連續數個交易日維持在 0.98 以下,且整體獲利供給比例(目前為 66.4%)跌破 58%。
我們將當前市場表現解讀為一次未伴隨顯著修正的重置,且目前成交量與波動率皆處於低檔。
FOMC 劇本:歷史數據揭示的後續走勢
聯準會再度進入緊縮週期。聯準會於 9 月 16 日將利率目標區間上調至 3.75%–4%,為 2023 年 7 月以來首次升息。市場普遍預期 10 月 28 日將維持利率不變,並於 12 月再度升息。
因此,市場的即時反應將取決於聯準會的聲明內容、FOMC 投票結構,以及主席 Kevin Warsh 的記者會。
自 2018 年 1 月以來,FOMC 共召開 71 次會議。綜觀這些決議,數據顯示決議當日對 BTC 偏向正面,但隨後一週會回吐部分漲幅。比特幣在聯準會決議當日平均上漲 0.9%,其中 58% 收高,但其後五個交易日平均下跌 0.6%。此規律同時適用於維持利率不變(44 次:先漲 1.1%,後跌 1%)與升息(16 次:先漲 1%,後跌 1.3%)的情境。
其次,政策基調比利率決議本身更為關鍵。在 11 次鷹派意外中(包括 2021 年 6 月、2022 年 9 月、2025 年 10 月及 2026 年 6 月),比特幣當日平均下跌 1.5%,其後五個交易日平均下跌 1.9%,11 次中僅 3 次收高。在 9 次鴿派意外中,比特幣則分別平均上漲 2.3% 與 3.8%。5 次鷹派按兵不動當日平均下跌 1.2%,其後五個交易日平均下跌 4.1%;若聯準會維持利率不變但措辭轉趨強硬,此數據即為最接近的歷史參照。
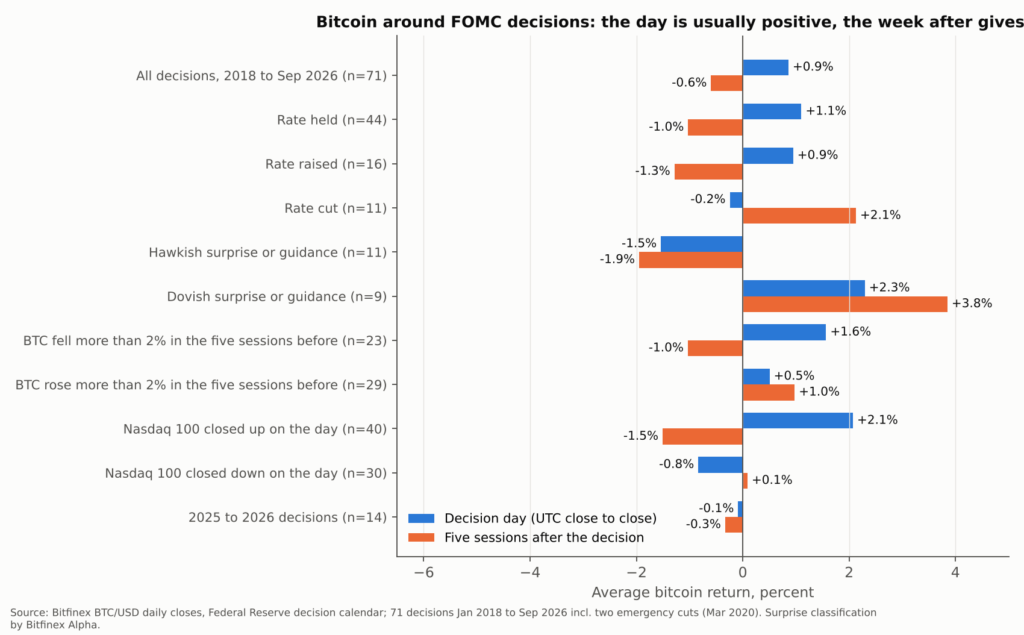
第三,決議前的走勢有利於決議當日收漲,而美股則可能左右其方向。比特幣在決議前五個交易日下跌 3.8%。在決議前跌幅超過 2% 的 23 次決議中,比特幣有 61% 在決議當日上漲,平均漲幅 1.6%,為所有決議前走勢分組中表現最強者。
在 65% 的決議日中,比特幣當日報酬與 Nasdaq 100 方向一致:指數收漲時,比特幣平均上漲 2.1%;指數收跌時,平均下跌 0.8%。BTC 與 Nasdaq 100 的 30 日相關係數為 0.74,而大型科技股 Microsoft 與 Alphabet 將在記者會前後兩小時內公布財報。因此,美股反應對 BTC 的影響力,可能至少與聯準會的措辭相當。
歷史數據規律
若聯準會維持利率不變,且市場對 12 月升息的定價維持在目前的 73% 至 78% 附近(我們認為這是最可能的結果),歷史數據顯示當日將小幅上漲約 1%。從歷史來看,此漲幅往往會在其後一週逐步回吐。當日的上行目標約在 $82,500,即本週稍早 Bitfinex Alpha 所指出之空單清算密集區的上緣。
鑑於當前永續合約市場的持倉結構,潛在的軋空行情可能延伸至此;不過,成本基礎介於 $81,000 至 $82,500 之間的 884,000 BTC 持有者,可能再次轉為短線賣方。
若聯準會維持利率不變但語氣更趨鷹派(例如通膨措辭更強硬、出現三張或以上支持升息的反對票,或 12 月升息定價升向 90%),歷史數據顯示當日將下跌約 1%,且其後一週走勢將進一步轉弱。屆時 $79,250 以及位於 $77,786 的真實市場均價將重回視野,而偏重多單的永續合約持倉將加速跌勢。
結論很簡單:歷史上,溫和的結果往往帶來初期漲幅,但隨後回落;而鷹派結果引發的弱勢則傾向延續。
| 18:00 UTC 決議結果 | 歷史類比(樣本數;當日;其後五個交易日) | 比特幣預期走勢 | 週五前應觀察的確認訊號 |
|---|---|---|---|
| 維持利率不變,一至兩張反對票,12 月升息定價維持在 73% 至 78% 附近 | 單純按兵不動(34;+1.3%;-1.4%) | 當日收漲,朝 $82,300 至 $83,000 推進;本週內反彈遭 $81,000 至 $82,500 供給區賣壓消化 | Microsoft 與 Alphabet 財報公布後,Nasdaq 100 當日收漲;資金費率低於 7% 且 OI 持平;10 月 29 日或 30 日 ETF 淨流入逾 $3 億 |
| 維持利率不變,但通膨措辭更強硬、三張或以上鷹派反對票、12 月升息定價升向 90% | 鷹派按兵不動(5;-1.2%;-4.1%) | 回測 $79,250;日線收盤跌破 $80,000 將打開下探 $77,786 真實市場均價的空間 | 24 小時內多單清算逾 $3 億且 OI 下降;STH-SOPR 低於 0.98;10 年期殖利率高於 5.10% |
| 維持利率不變,Warsh 淡化 12 月升息可能,定價跌破 60% | 鴿派意外(9;+2.3%;+3.8%) | 站穩 $82,500 上方,並於一週內測試 $84,000 至 $85,500 | ETF 連續兩個交易日淨流入;ETH/BTC 高於 0.0298;實質殖利率低於 2.6% |
| 升息 25bp | 2018 年以來無完全相符的先例;最接近者為鷹派意外(11;-1.5%;-1.9%) | 迅速跌破 $79,250,朝 $77,000 至 $77,786 下探;若日線收盤跌破真實市場均價,中期觀點將隨之改變 | 24 小時內 OI 下降逾 5%;獲利供給比例跌破 58% |
決議後一週:選擇權到期、GDP、PCE 與期中選舉
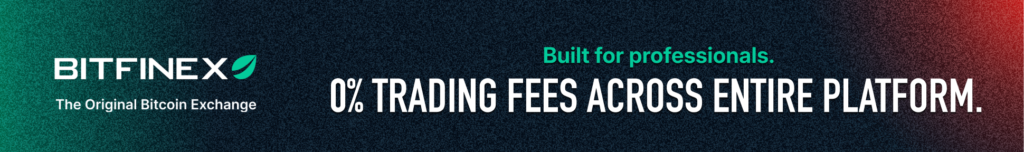
聯準會決議是 10 天內四大事件中的第一個,其餘包括 10 月 29 日公布的第三季 GDP 與 9 月 PCE 數據、10 月 30 日規模 $109 億的月度選擇權到期,以及 11 月 3 日的期中選舉。選擇權市場是針對這一系列事件整體定價,而非單一事件。10 月 29 日日度到期(決議後首個到期日)的隱含波動率為 37.5%,10 月 30 日月度到期為 35.2%,11 月 6 日週度到期升至 38.1%,其後 11 月 27 日月度到期回落至 35.7%。這意味著交易員為整個選舉週額外支付了三至四個波動率點數。
11 月 6 日到期的跨式組合定價雙向約 4.8%(約 $3,850)的波動,隱含區間約為 $77,100 至 $84,900,下緣涵蓋真實市場均價,上緣涵蓋 $84,364 的 ETF 成本基礎。目前,選舉被視為更廣泛事件群的一部分進行定價。
期中選舉對比特幣與美股的意義
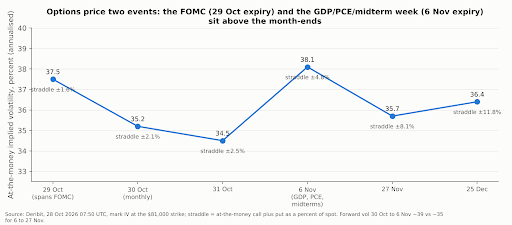
比特幣已歷經三次期中選舉,且三次在一年後均走高:2014 年 11 月 4 日後上漲 24.1%,2018 年 11 月 6 日後上漲 43.4%,2022 年 11 月 8 日後上漲 92%。但短期走勢較弱:90 天後,比特幣在 2014 年下跌 27.5%,2018 年下跌 46.5%,2022 年則上漲 22.6%。在同樣的 90 天期間,S&P 500 在 2014 年上漲 0.4%,2018 年下跌 1.1%,2022 年上漲 7.4%。因此,比特幣在 2014 年與 2018 年期中選舉後表現落後美股,但在 2022 年則跑贏美股。
需要注意的是,這三次均為減半週期的谷底年份:比特幣在選前當年跌幅達 51% 至 58%,且週期低點尚未到來;而本次比特幣進入選舉時,年內僅下跌 9%,且 $57,803 的週期低點已於 7 月 1 日出現。
期中選舉本身並不會帶來持久的行情。後續走勢取決於所處的週期位置,而這次的週期位置支持較為正面的解讀。
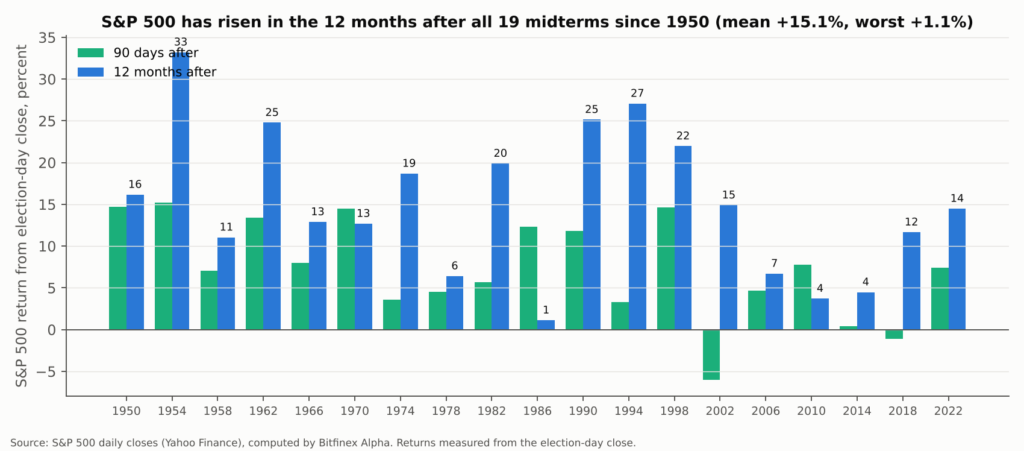
美股提供了更長的歷史紀錄,且鑑於前述 0.74 的相關性,這一點相當重要:自 1950 年以來,S&P 500 在全部 19 次期中選舉後的 12 個月內皆上漲,平均漲幅 15.1%,其他年份則為 7.3%。其中一種解釋是,選舉不確定性消除有助於提振風險情緒。預測市場也顯示選舉結果的不確定性相對較低:Polymarket 預測市場對民主黨拿下眾議院的定價為 91.5%,拿下參議院為 66.5%。無論市場對聯準會決議的即時反應如何,不確定性降低都可能為比特幣在年底前提供偏正面的背景。
山寨幣:跌幅兩倍、反彈全無,市佔率訊號已重置
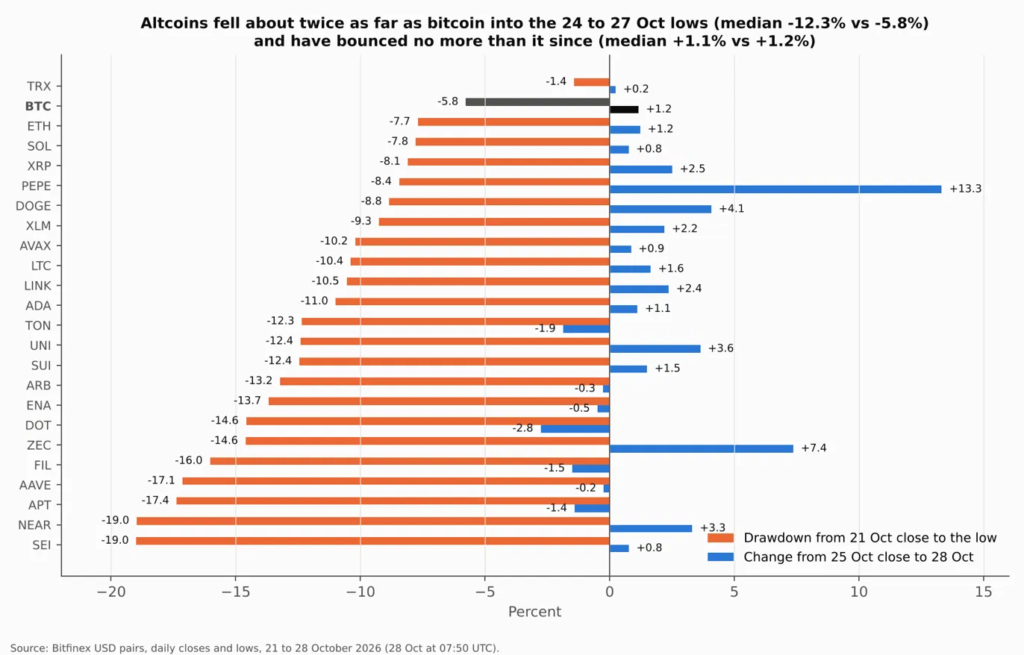
在 Bitfinex 上的 23 個主要山寨幣中,自 10 月 21 日收盤至低點的跌幅中位數為 12.4%,比特幣則為 5.8%,比例達 2.1 倍。隨後的反彈並未提供額外的 Beta:自 10 月 25 日收盤以來,山寨幣漲幅中位數為 1.1%,與比特幣的 1.2% 幾乎相當。
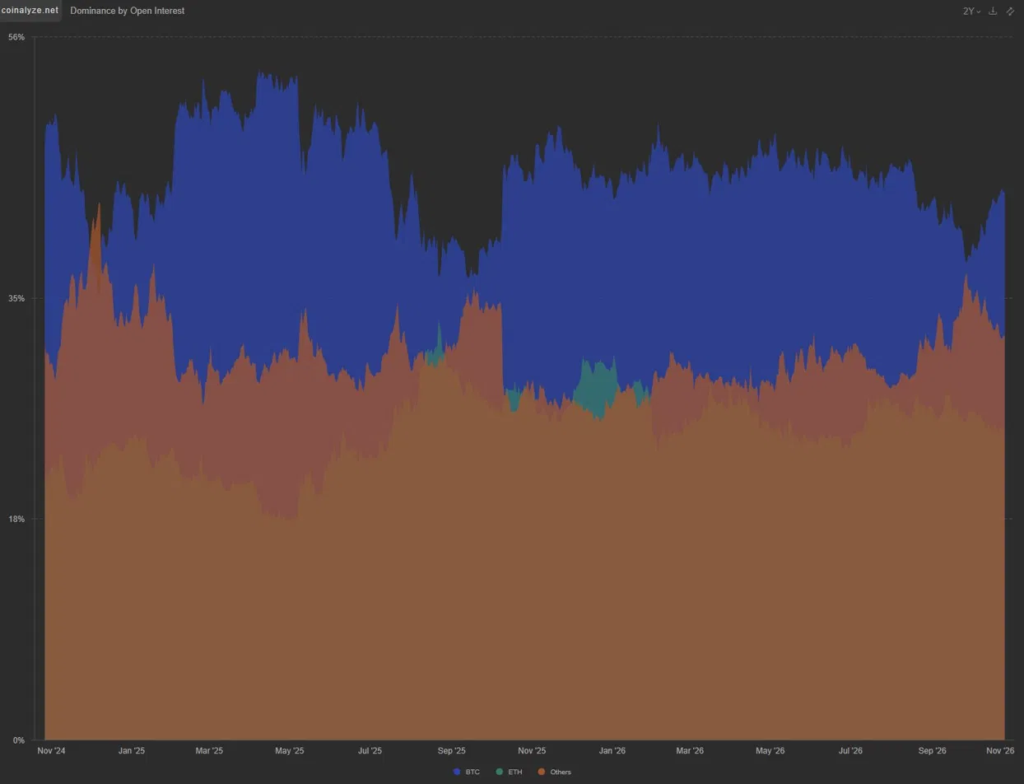
我們在 10 月 15 日 Intelligence Update 中提示的持倉訊號,現已重置。在 Coinalyze 的市佔率指標中,山寨幣 OI(不含 ETH)於 9 月下旬至 10 月初超越比特幣 OI;過去每一次出現此情況時(2024 年 12 月與 2025 年 9 月),該交叉均標誌著山寨幣兌比特幣的局部頂部,其後數週山寨幣跌幅中位數達比特幣的兩至三倍。
此一翻轉目前已獲修正:比特幣在全球 OI 中的佔比已回升至 9 月初以來最高,顯示 9 月下旬建立的槓桿山寨幣多單,已在 10 月回檔中遭清算或平倉。
此次重置消除了山寨幣表現落後的主因,但本身並不會啟動反彈;從歷史來看,反彈需要比特幣率先帶動。在 ETH/BTC 重新站回 0.0298 之前,我們預期 FOMC 後的任何反彈都將由比特幣領漲、山寨幣滯後跟進;而任何下跌對山寨幣的衝擊將約為比特幣的兩倍,不過可供清算的槓桿已較月初減少。