
核心 CPI 高於預期,比特幣走勢交由現貨資金流決定
美國 9 月消費者物價指數(CPI)是聯準會制定政策時參考的關鍵通膨指標,本次數據高於市場共識。核心物價月增 0.3%,高於 0.2% 的共識預期,年增 2.6%;整體 CPI 月增 0.6%,符合預期,年增 3.7%,高於 3.6% 的共識預期。10 年期美債殖利率上升 9.3 個基點至 5.31%,2 年期殖利率上升 13.1 個基點至 4.92%。比特幣的初步反應相對溫和:數據公布後一小時內,自公布前高點 $84,029 回落 1.9% 至 $82,401,但賣壓並未就此停止。
BTC 週三收在 $81,669,單日下跌 1.8%;週四(10 月 15 日)亞洲早盤,南韓 KOSPI 重挫 8% 並觸發熔斷機制,BTC 隨之跌至 $80,210。這是本輪回調的新低,低於 10 月 8 日的 $80,347。截至 UTC 10:00,價格僅反彈至約 $81,300,也就是週一《Bitfinex Alpha》指出必須守住的區間下緣。
因此,$81,300 壓力位所承受的測試力道超出預期:這是八天內第三次測試該下緣,也是首次出現更低的低點。
BTC 於 9 月下旬首度突破 $81,300 高成交量節點,此後已在該區間內運行約 24 天,期間兩度嘗試突破壓力未果,三度嘗試跌破支撐。在既有的上升趨勢中,較低時間週期的中段整理區間通常會在 20 至 30 天內選擇方向;依歷史經驗,本次區間已來到即將向上或向下突破的時點。
在週一的《Bitfinex Alpha》中,我們設定了三項觀點轉為看空的條件:價格跌破 $81,300 且持續超過一個交易時段、ETF 再度出現資金流出,以及短期持有者認賠賣出。目前三項條件中已有兩項成立。現貨比特幣 ETF 在 CPI 公布當日(2026 年 10 月 14 日)錄得 2.614 億美元淨流出;短期持有者已花費輸出利潤率(STH-SOPR)在週四(2026 年 10 月 15 日)的盤中初步讀數滑落至 0.998,為 10 月 8 日以來首次跌破均衡水準 1。第三項條件,即持續跌破 $81,300,尚未發生。隔夜下探在數小時內即被收復,BTC 目前交易於 $82,000 上方。
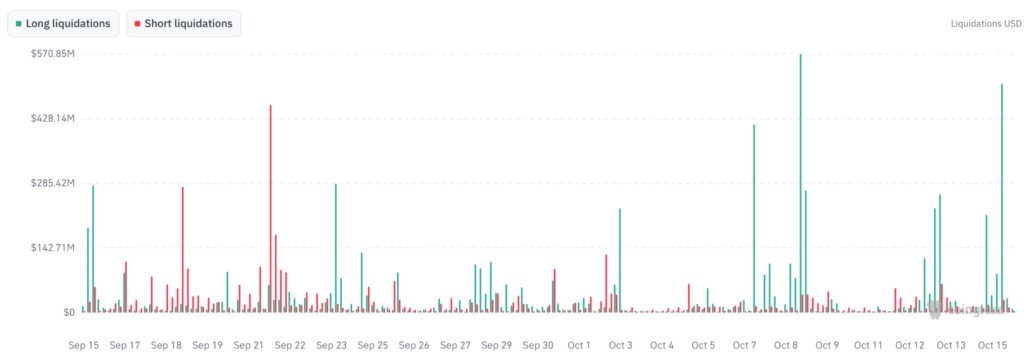
自 10 月 8 日槓桿出清以來,永續合約與期貨合約的多頭部位尚未重建。CPI 數據公布後的變化在於,總未平倉合約量(OI)開始隨價格下跌而回升,反映空方正趁跌破之際加碼建倉。這重演了 10 月 7 日形成「軋空或破位」分岔局面的模式,並導致隔日的槓桿出清。10 月 14 日與 15 日全幣種清算規模達 10.2 億美元,其中 90% 為多單。然而,其中僅 2.1 億美元來自比特幣,損傷再次集中在山寨幣。
關鍵結構指標目前較傾向測試區間下緣,而非上緣。
過去八天,壓制近期漲勢的上方套牢供給減少約 20%,價格下方的成本基礎支撐則幾乎翻倍。不過,價格目前正在穿越而非站穩這層支撐:在 $81,300 至 $84,000 之間買入的 909,000 枚 BTC,在 $81,300 時已處於虧損狀態,獲利供給佔比也降至 67.1%,為本輪回調最低點。在核心 CPI 達 0.3% 的情況下,推升至 $84,500 的宏觀窗口並未開啟。本週剩餘時間的關鍵問題,已不再是 ETF 流入能否突破壓力,而是在測試下緣期間,資金能否停止流出。
部位結構:空方於 4.9% 跌幅中加碼
昨日衍生品市場並未放大 CPI 的市場反應;在 BTC 回調的過程中,也未引發連環清算。
所有追蹤交易所的比特幣期貨總 OI 於 10 月 12 日降至 619,667 BTC,為 2026 年最低的單日讀數,亦為 2025 年 3 月 19 日以來最低。此數字較 10 月 8 日的 652,546 BTC 低 5%,較 9 月 22 日的高峰 710,885 BTC 低 12.8%。CPI 公布後,OI 開始回升。截至 10 月 15 日 UTC 10:00,OI 為 645,682 BTC(約 525 億美元),較 10 月 14 日 UTC 08:30 的 622,098 BTC 上升 3.8%,為本輪回調以來首次持續性增加。
價格下跌 2.2%、9.18 億美元多單遭清算,OI 卻同時上升,代表新開的部位為空單,資金費率也印證了這一點。10 月 15 日 UTC 00:00 的資金費率轉負,年化約 -4.5%;隨後價格自 $80,210 反彈,迫使部分空單回補,資金費率於 UTC 08:00 回升至年化 +7%。這與 10 月 7 日的結構如出一轍:當時空方在價格首度失守 $84,000 時加碼,隨後在下一週遭軋空,價格重新突破該價位。
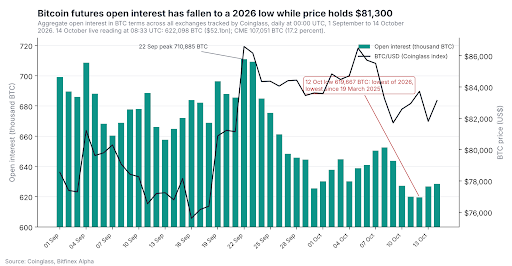
若 $81,300 被收復並守穩,在 $80,200 至 $81,700 之間建立的空單將被困在該價位下方,溫和的現貨買盤即可推動價格回到 $83,000。在本報告發布之際,這一情境似乎正在發生,BTC 目前交易於 $82,000 上方。若 $81,300 持續失守,這些空單將轉為獲利,屆時唯一的支撐只剩下一層成本基礎區間的現貨需求。
過去一週,資金費率在年化 -4.5% 至 9% 之間波動,並在各交易時段圍繞零值來回擺盪,代表多空雙方都不願為持有超過數小時的觀點支付成本。
10 月 12 日至 13 日的賣壓使比特幣從週一開盤的 $83,777 跌至週二早盤低點 $81,054,而大部分清算發生在比特幣以外的資產。兩天內全幣種、全交易所的清算總額為 9.875 億美元,其中 7.738 億美元為多單。比特幣佔 2.171 億美元(多單 1.523 億美元),以太幣佔 2.176 億美元(多單 1.569 億美元),其餘 5.528 億美元(佔總額 56%)來自其他山寨幣。CPI 交易時段與隔夜破位重演了相同模式:10 月 14 日累計建立 4.361 億美元部位,10 月 15 日至今則為 5.876 億美元。在這 10.2 億美元中,9.182 億美元為多單;比特幣佔全部部位的 2.104 億美元(多單 1.854 億美元),其餘 79% 則來自其他資產。
相較之下,僅 10 月 8 日單日的清算總額就達 11.9 億美元,其中 10.5 億美元為多單,比特幣佔 3.039 億美元。10 月 12 日至 15 日的四個交易時段,市場累計清算 20 億美元,已超過 10 月 8 日的槓桿出清規模,但比特幣本身的 OI 並未下降。正如下文所述,槓桿問題仍未解決的是山寨幣市場。
儘管近期波動加劇,機構資金依然穩定。芝加哥商品交易所(CME)的 OI 約為 110,000 BTC,佔總量的 17%,反映基差交易部位維持穩定。近期的去槓桿主要集中在加密原生平台的永續合約,清除了短線投機部位。
在 Bitfinex 上,保證金空單僅 246 BTC,微乎其微,保證金多單則約 89,600 BTC。由於本平台可供軋空的空方槓桿有限,需要出清的多單積壓也不多,短期價格走勢可能主要由自然的現貨市場資金流驅動,衍生品主導的清算影響較小。
緩衝 CPI 衝擊的避險部位,週五前以 $83,000 為樞紐
即將到期的選擇權,將短期事件避險與長期看多部位區隔開來。10 月 16 日到期的合約名目 OI 為 14.5 億美元,Put/Call 比率為 1.85,賣權集中在 $78,000、$80,000 與 $83,000 履約價。相比之下,10 月 30 日到期的合約(落在 10 月 27 日至 28 日聯邦公開市場委員會(FOMC)會議之後)名目 OI 達 120 億美元,Put/Call 比率僅 0.52。買權高度集中於 $90,000 至 $100,000 之間,顯示機構在 FOMC 後布局上行的部位相當穩固。
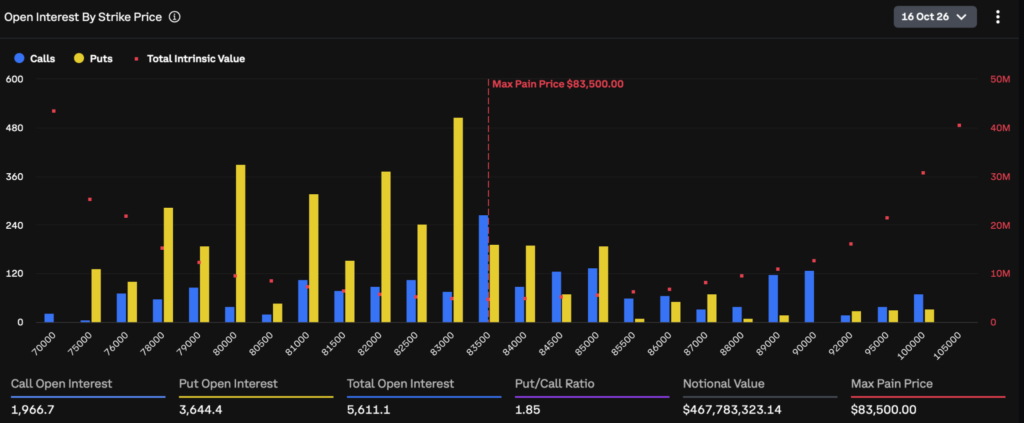
由於核心 CPI 高於共識預期,若數據符合預期本可帶來的造市商回補順風並未出現,隔夜破位也使樞紐價位隨之移動。週三幾乎處於價平的 $83,000 賣權,目前已進入價內約 $1,700;10 月 16 日到期合約中,合計約 2,300 口賣權的履約價高於現貨價格。賣出這些賣權的造市商持有對應的期貨空單避險,並將維持至週五 UTC 08:00 結算,在未來 22 小時內構成持續性的賣壓來源。規模最大的兩個部位,即 $78,000 與 $80,000 賣權,仍處於價外,只有在價格跌破 $80,000 時才會進一步加重賣壓。價平履約價已從 $83,000 移至 $81,000,該處隱含波動率為 35.8%。自週三以來,30 天波動率指數(DVOL)由 38.1 升至 39.7,顯示市場在結算前為保護部位支付的成本是增加而非減少。一旦 10 月 16 日的合約結算,這股避險賣壓便會消失,因此週五早盤收復 $81,300 所面臨的阻力,會小於今日進行同樣走勢時的阻力。
CPI 的市場反應仍在選擇權定價的範圍內,但已相當接近上限。
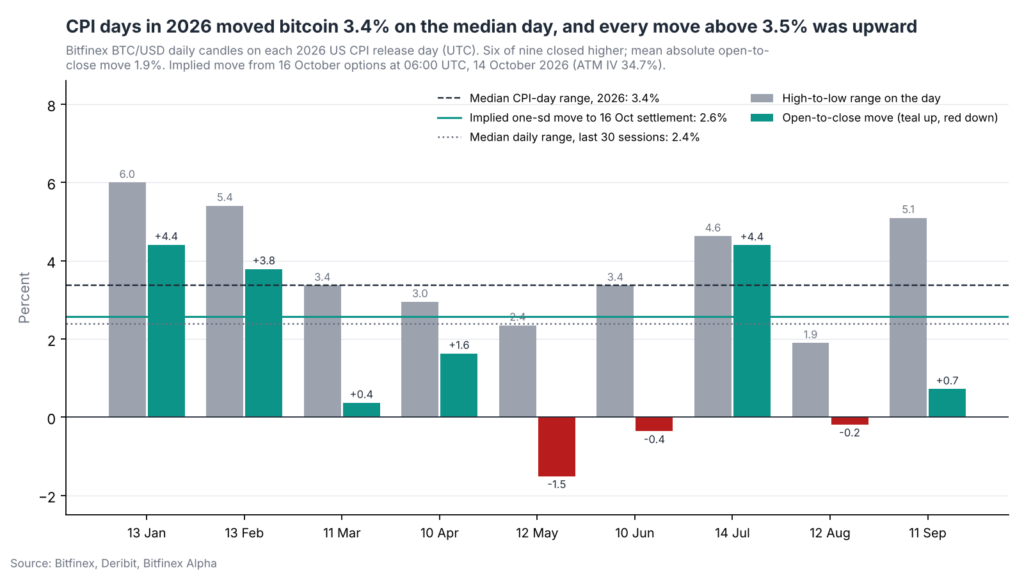
週三全日波幅為 3.3%($84,200 至 $81,447),而選擇權對數據公布至結算期間隱含的一個標準差波動為 2.6%,當日收跌 1.8%。從現在起至週五結算,選擇權市場隱含的一個標準差波動約為 1.8%(約 $1,450),即以 $81,300 為中心、約 $79,850 至 $82,750 的區間。區間上緣低於 $83,000 履約價,因此在結算前重新突破價內賣權所在價位,屬於一個標準差事件,而非基本情境。
在 2026 年先前九次 CPI 公布中,盤中波幅中位數為 3.4%。九個交易時段中有六個收高,且凡盤中波幅超過 3.5% 的交易時段皆收漲。週三成為今年十次 CPI 交易時段中第四次收低,3.3% 的波幅恰好落在中位數;「大波幅 CPI 日收漲」的模式雖未被打破,但這次並未提供任何支撐。
鏈上結構:價格正在穿越支撐,下一批買盤位於 $80,400 及以下
鏈上分布數據顯示,過去一週當前價格下方的市場結構有所強化,但強化的區間正是目前遭受測試的區間。$81,300 至 $84,000 吸籌區內持有的比特幣數量,從 10 月 6 日的 500,000 BTC 幾乎翻倍至 10 月 15 日的 909,000 BTC(Checkonchain);在價格位於 $81,300 時,這些籌碼全數處於損益兩平或以下。這批持有者在價格反彈至 $82,000 至 $83,000 時將成為保本賣家,在價格進一步下跌時則構成投降風險,這也是 10 月 15 日(今日)STH-SOPR 跌破 1 值得關注的原因。
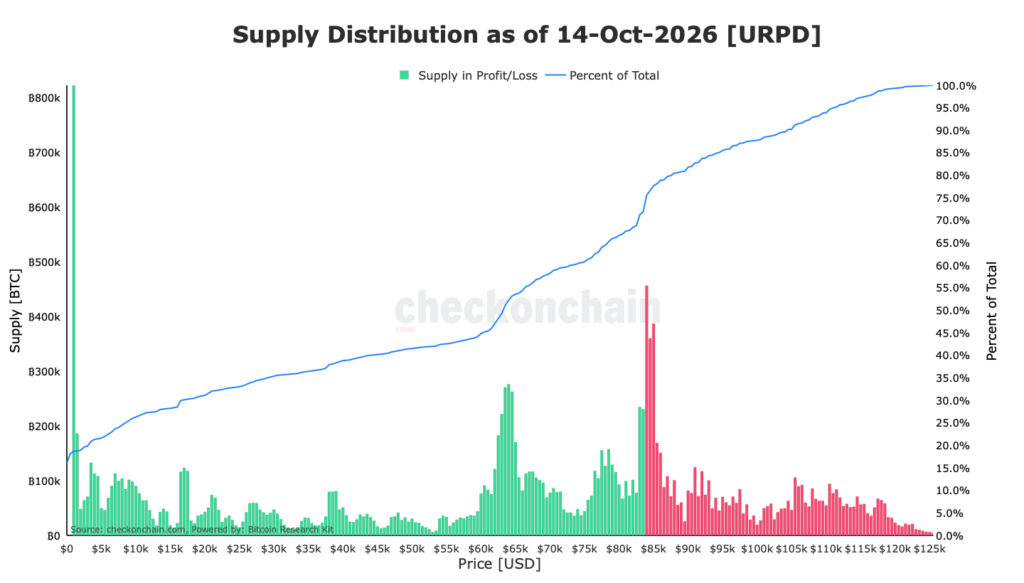
$84,000 至 $86,500 區間的上方套牢供給從 160 萬 BTC 降至 126 萬 BTC,因為約五分之一的虧損籌碼已在近期下跌中認賠賣出,降低了未來的賣壓。週三數據公布前上衝至 $84,029 的走勢止步於該密集區下緣,為四個交易時段內第四次在此遭拒。
儘管已有部分籌碼出清,$84,140 至 $85,114 之間仍有 913,000 BTC 的密集供給區。因此,要以日線收盤收復 $84,500,需要現貨 ETF 帶來持續的機構需求,而這項測試已不在本週的區間範圍內。
價格下方的情況則較具建設性。隔夜下探有買盤承接:位於支撐下緣下方的第一個成本基礎區間 $80,353,在 10 月 14 日至 15 日的讀數間增加約 47,000 BTC 至 227,000 BTC;週二持有 814,000 BTC 的 $77,600 至 $80,400 區間,目前持有 854,000 BTC。買盤在下緣下方進場的同時,下緣上方的近期買家開始認賠賣出,這種籌碼交接將決定 $81,300 究竟是回測還是破位。
兩項關鍵鏈上指標已從支撐轉為臨界:
- 獲利供給佔比創新低:獲利供給佔比在週三收盤時降至 67.4%,週四盤中初步讀數為 67.1%,低於 10 月 12 日的 67.9%,為本輪回調最低點。此讀數每創一次新低,就代表更多近期買入的籌碼陷入虧損,並可能在反彈時賣出。價格回到 $81,300 上方,僅能將該比例推升至約 70%。75% 的牛市門檻(歷史均值:74.7%)目前對應的價格位於 $84,500 上方,本週難以觸及。
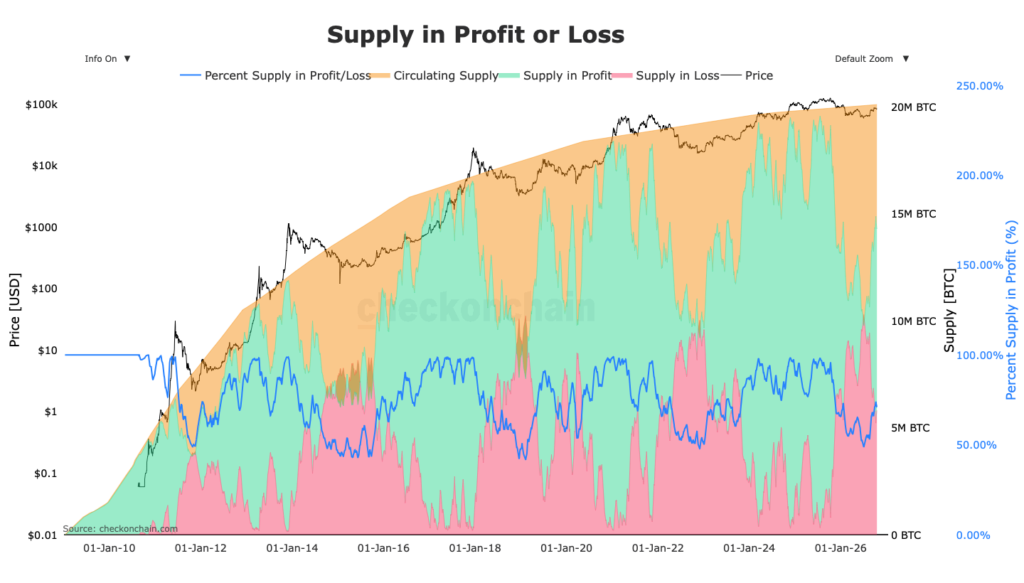
- 短期持有者已實現利潤(STH-SOPR):該比率在 CPI 交易時段維持在 1 以上,週三為 1.0008,但週四盤中初步讀數為 0.998,為 10 月 8 日槓桿出清以來首次低於 1。單一盤中讀數並不等同於我們認為推翻觀點所需的「連續數日低於 1」,但這是收盤時需要關注的訊號。若全日讀數低於 1,代表近期買家正在區間下緣認賠賣出,而非守住該價位。由於短期持有者成本基礎位於 $74,423,近期入場者整體仍持有約 9% 的未實現利潤;即使 $81,300 上方的晚進買家已陷入虧損,整體投降風險仍然偏低。
此外,美國現貨比特幣 ETF 投資者的平均成本基礎為 $84,354,代表 ETF 持有者平均處於虧損狀態(ETF MVRV 為 0.967)。在 $77,600 至 $80,400 之間累積的 854,000 BTC 支撐密集區,於真實市場均價(True Market Mean)$77,476 上方提供次級結構性支撐。
機構資金流:現貨 ETF 需求為最終確認指標
宏觀數據創造機會窗口,但區間下緣能否守住,取決於現貨 ETF 資金流。若要挑戰 2026 年開年價 $87,722,現貨 ETF 需要連續多日錄得接近 9 月日均 3.4 億美元的淨流入,而這並非本週的焦點。
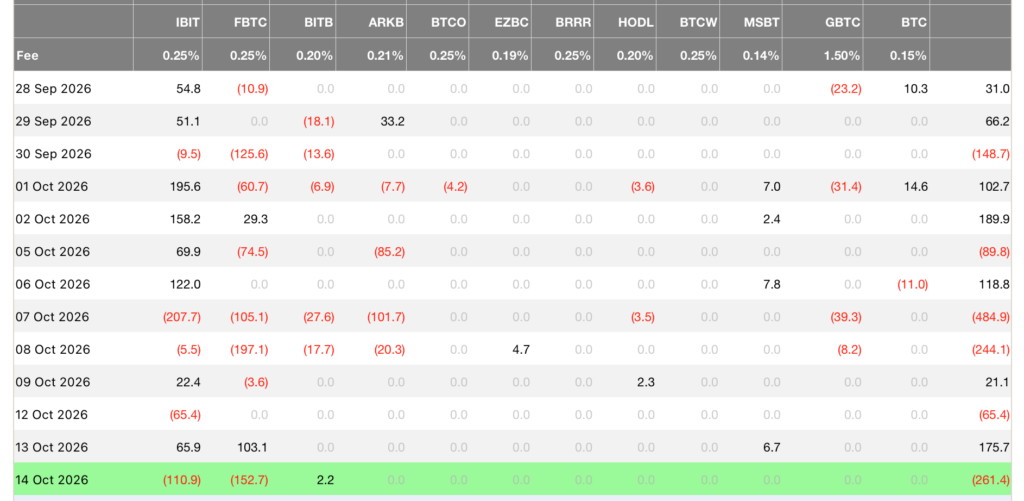
繼 2026 年 10 月 12 日(週一)流出 6,540 萬美元後,隔日(2026 年 10 月 13 日)在 FBTC 帶動下錄得 1.757 億美元淨流入。CPI 交易時段則扭轉了這一趨勢:10 月 14 日(週三)錄得 2.614 億美元淨流出,FBTC(-1.527 億美元)與 IBIT(-1.109 億美元)同步賣出,為 10 月 7 日流出 4.849 億美元以來最大單日流出,也是近六個交易時段中第四次流出。截至 10 月 14 日,10 月累計資金流約為 -5.4 億美元。今日的數據(將於 10 月 16 日公布)將區分這只是單日避險情緒,還是連續流出的開端。若在價格低於 $81,300 的情況下連續第二天流出,週報設定的看空條件即全數成立;若價格守住該價位且資金流持平或轉正,則「回測」的判讀仍然有效。
現貨以太幣 ETF 資金流於 2026 年 10 月 13 日轉正,淨流入 2,480 萬美元,終結連續 10 天的流出;但 10 月 14 日再度反轉,淨流出 1.295 億美元,其中 1.098 億美元來自 ETHA。ETH/BTC 已跌至 0.0292,低於週報設定為山寨幣停止跑輸確認訊號的 0.0298。週二以極小差距達成的兩項條件,目前均已失效。
山寨幣動態:山寨幣再度領跌
山寨幣對宏觀波動依然脆弱。在利多消息下,其漲幅預期將小於比特幣;在鷹派意外下,跌幅則更深。而 CPI 公布後的 36 小時,完整應驗了後者。
山寨幣對宏觀波動依然脆弱。在利多消息下,其漲幅預期將小於比特幣;在鷹派意外下,跌幅則更深。而 CPI 公布後的 36 小時,完整應驗了後者。
歷史經驗顯示,當投機槓桿集中在流動性較薄的山寨幣池而非比特幣時,市場極易出現連環清算與跨保證金追繳。
2024 年 12 月,類似的 OI 交叉觸發了 15.8 億美元清算,並在 90 天內造成山寨幣回撤 44.3%。2025 年 10 月的一次類似閃電清算,在 24 小時內抹去 190 億美元槓桿,導致山寨幣下跌 28.6%,比特幣則下跌 11.9%。近期 10 月中旬的槓桿出清中,山寨幣佔總清算額的 5.528 億美元(56%),凸顯衍生品曝險偏高的風險仍在持續。
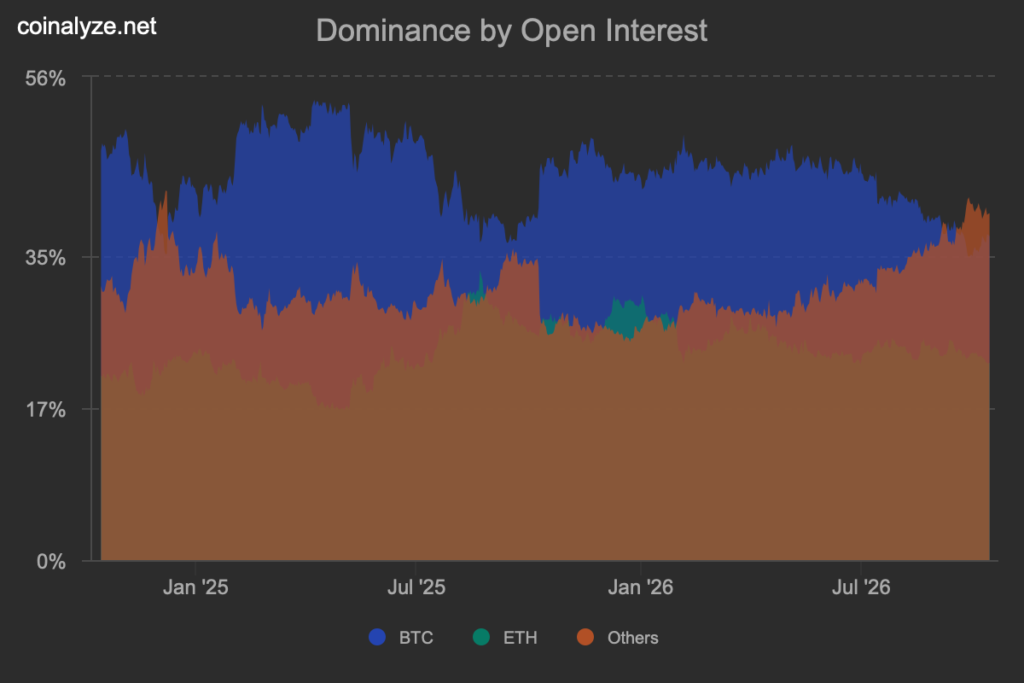
核心 CPI 高於預期,以較小規模重演了相同模式。數據公布後一小時內,Bitfinex 上九檔大型山寨幣跌至低點的跌幅中位數為 2.5%,比特幣為 1.4%,比例為 1.8 倍;其中跌幅最深的是 SUI(-3.8%)、AVAX(-2.9%)與 NEAR(-2.8%)。截至 2026 年 10 月 15 日 UTC 13:45,山寨幣中位數仍較 UTC 12:00 水準低 1%,比特幣則低 0.5%,相對損傷在反彈期間依然持續。在過剩槓桿出清之前,任何反彈中山寨幣預計仍將落後比特幣,週報提出的 1.3 倍反彈比率將成為上限。若 $81,300 失守,山寨幣預計將延續前三次先例的 2 至 4 倍下行比率。
10 月 14 日與 15 日清算的 10.2 億美元中,79% 來自山寨幣。在山寨幣的 OI 佔比回落至比特幣以下之前,任何反彈中山寨幣預計仍將落後比特幣,週報提出的 1.3 倍反彈比率將成為上限。下行方面,若 $81,300 失守,我們認為 2 至 4 倍的比率將持續成立。
山寨幣要持續輪動並跑贏大盤,需要三項關鍵確認指標:山寨幣總 OI 佔比回落至比特幣市佔以下;ETH/BTC 穩守 0.0298 關鍵支撐(截稿時交易於 0.0296,此條件仍有機會達成);以及美國現貨以太幣 ETF 資金流入連續擴大,而週三 1.295 億美元的流出已使此條件歸零。
宏觀展望與關鍵價位
關鍵宏觀基準是核心 CPI 月增 0.2% 或更低,而實際數據未能達標。0.3% 的讀數讓 10 月升息重回討論範圍。CME FedWatch 顯示,10 月 28 日升息機率在數據公布後一小時內從約 22% 跳升至近 47%,隨後回落至 26% 附近;聯邦基金期貨仍定價本月維持利率不變的機率超過 70%,預測市場則一度將升息機率定價在 50% 以上。短端利率率先反應,2 年期殖利率上升 13.1 個基點,10 年期則上升 9.3 個基點;美股的反應也大於比特幣的初步走勢。那斯達克週三下跌 2%,期貨隔夜再跌 1%,KOSPI 則重挫 8%。接下來的關鍵事件包括聯準會主席 Warsh 週五在 IMF 會議上的談話、10 月 29 日公布的 9 月 PCE,以及 10 月 28 日的 FOMC 決議。截至 10 月 7 日週中,比特幣與 10 年期殖利率的 30 個交易時段相關性為 -0.4;在 10 年期殖利率達 5.31% 且持續上升的情況下,本週剩餘時間的宏觀環境是逆風而非順風。
本週剩餘時間展望:區間下緣正遭受測試,且測試尚未結束。我們的基本情境是 $81,300 被收復並守穩至週五 UTC 08:00 結算,因為隔夜破位是由新增空單所驅動,而非比特幣多單清算。隔夜有買盤在下緣下方新增約 40,000 BTC 的成本基礎,主要集中在 $80,353 區間;同時,目前向市場供應賣壓的價內賣權避險部位將在結算時消失。
若價格持續跌破 $81,300,並伴隨 ETF 連續第二天流出,以及 STH-SOPR 全日讀數低於 1,則基本情境失效,我們的觀點將隨之調整,$80,210 將成為首個觀察價位。第二個觀察區間為持有 854,000 BTC 供給的 $77,600 至 $80,400,其下方的參考位為真實市場均價 $77,476。只有在收復 $81,300 之後,上行路徑才會重新開啟:首個壓力位為價內賣權所在的 $83,000,其次為 $84,000 至 $84,500,而在 ETF 資金未恢復流入的情況下,兩者都難以觸及。
| 關鍵價位 | 市場意義 | 分析目標/條件 |
|---|---|---|
| $84,500 | 宏觀壓力上緣 | 需日線收盤站上,且 ETF 流入超過 3.4 億美元,才能讓獲利供給佔比回到 75% 以上並挑戰 $87,722;本週難以觸及 |
| $84,140 – $85,114 | 主要成本基礎密集區(913k BTC) | 需在 OI 未擴張的情況下由現貨主導承接,才能消化上方供給;CPI 公布前於 $84,029 遭拒 |
| $83,000 | 10 月 16 日到期合約中最大的價內賣權履約價;首個壓力位 | 造市商針對這些賣權的避險部位將持續向市場供應賣壓至週五 UTC 08:00;結算後收復比結算前容易 |
| $81,300 | 結構性區間下緣支撐,測試中 | 必須在週四交易時段收復並守穩;10 月 6 日以來在其上方買入的 909k BTC 目前處於損益兩平或以下;若 ETF 再度流出且 STH-SOPR 全日低於 1,則支撐失效 |
| $80,210 | 10 月 15 日低點,低於 10 月 8 日低點 $80,347 | 若持續跌破,將打開通往 $77,600 至 $80,400 區間的空間;$80,353 區間隔夜新增 47k BTC |
| $77,500 | 真實市場均價支撐 | 在持續避險/CPI 高於預期情境下的最終宏觀下行目標 |