
Issue #229:
那斯達克走弱之際,比特幣能否守住 $77,000?
升息預期轉變,比特幣進入重整
比特幣在短暫跌破後回升至 $77,000 至 $80,000 支撐區間,顯示買盤正在捍衛此關鍵區域;然而,現貨需求疲弱加上科技股帶來的壓力,使這道支撐能否持續仍存在不確定性。
比特幣於 10 月 30 日自近期高點回落 12.7% 至 $76,311,一度短暫跌破位於 $77,709 的真實市場均價(True Market Mean),並於 11 月 1 日回升至 $78,074。此次回升使比特幣重返區間內,但支撐測試尚未見分曉。
槓桿買盤在下跌過程中重新建倉:19 天內,全市場期貨未平倉合約量(OI)上升 12.1% 至 694,728 BTC,同期價格下跌 5.3%,資金費率則維持正值。現貨持有者的行為恰好相反:短期持有者自 8 月以來首度認賠賣出,SOPR 降至 0.992;美國現貨比特幣 ETF 則於 10 月 30 日流出 6.432 億美元,使 10 月成為自 6 月以來首個淨流出月份。
宏觀面帶來的是壓力而非緩解。第三季 GDP 年化成長 3.4%,9 月 PCE 通膨月增 0.5%、年增 3.6%。數據公布前一天,聯準會才將利率維持在 3.75% 至 4%,但有兩票反對並主張升息,市場對 12 月升息的定價機率達 74.9%。隨著投資人將資金從 AI 類股轉向債券,10 年期實質殖利率仍下滑至 2.6%,但比特幣卻隨那斯達克走跌,未能隨殖利率下行而上漲。
我們的基準情境是區間守住,而反彈至 $81,300 時將遭遇賣壓。唯一可能改變此判斷的因素,是美國科技股出現第二波下跌,這將使位於 $75,772 的短期持有者成本基礎在 11 月 6 日就業報告公布前面臨考驗。
市場訊號
價格結構:$77,000 至 $80,000 區間正面臨測試
比特幣在上週 Binance 駭客事件後短暫跌破,隨即回升至 $77,000 至 $80,000 支撐區間,顯示買盤仍在捍衛此關鍵區域。然而,相對疲弱的現貨需求,以及美國科技股估值帶來的壓力持續升溫,仍對 BTC 構成壓制。
過去一週,比特幣測試了真實市場均價(TMM,即所有活躍投資者的平均成本基礎),該價位目前為 $77,709;比特幣 10 月以下跌 7.3% 作收。
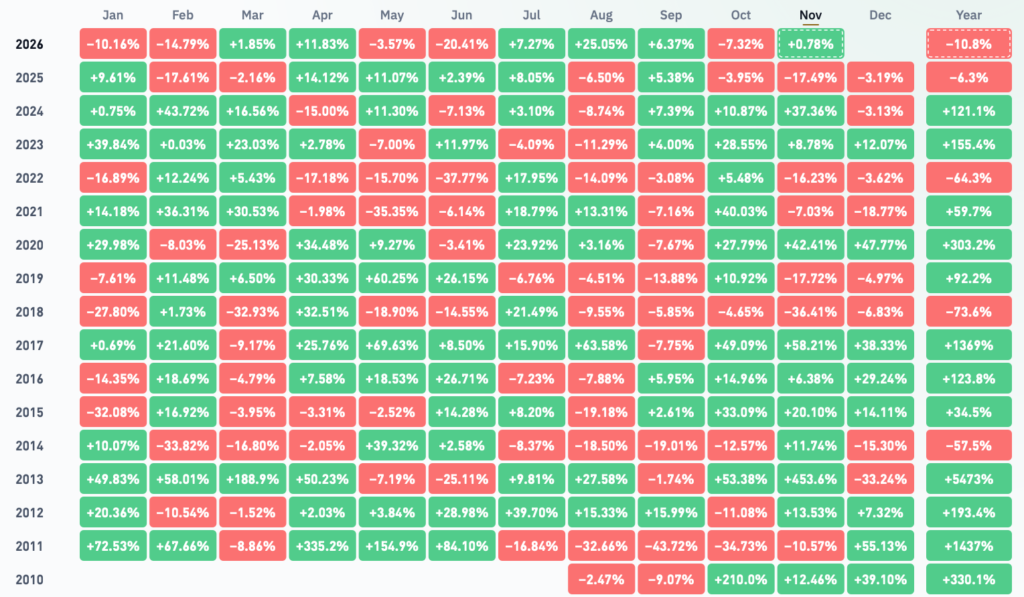
從歷史數據來看,10 月一向是比特幣的利多月份,即使在 2019 年與 2022 年等熊市年份亦然,自 2010 年以來的報酬率中位數為 10.9%。儘管比特幣在歷史上偏空的 8 月與 9 月皆錄得強勁漲幅,並帶著這股氣勢進入 2026 年 10 月,但在現貨需求疲弱與宏觀經濟壓力下,仍未能延續動能。主要科技股的拋售進一步加劇壓力,例如 Alphabet 創下 2004 年以來最大單日跌幅,英特爾(Intel)更創下 1974 年以來最大單日跌幅。
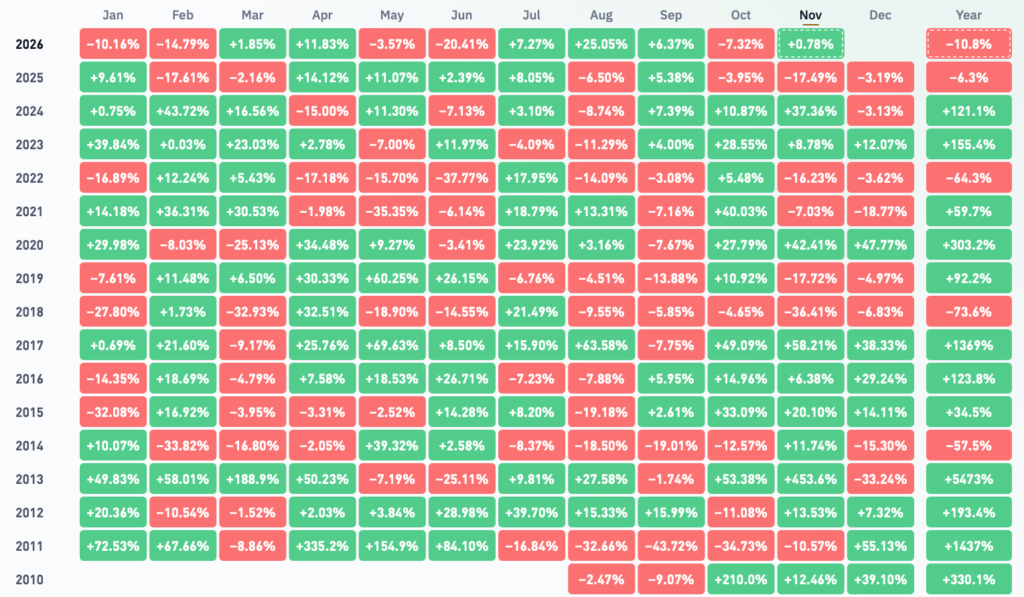
圖 1:2010 年以來比特幣月度報酬率(資料來源:Coinglass)
我們在上週(10 月 26 日)的 Bitfinex Alpha 中指出,$81,300($68,000 至 9 月高點之間成交量最高的節點)已由支撐轉為壓力,若價格持續在其下方交易,真實市場均價將成為下一個參考價位。在 10 月 28 日的 Intelligence Update 中,我們進一步將其擴大為 $77,000 至 $80,000 支撐區間,並以日收盤跌破 $80,000 作為測試展開的訊號。
上週,兩項條件皆已成立。比特幣在 10 月 28 日(週三)聯準會決議期間守住 $80,000 上方,低點為 $80,393;並於 10 月 29 日消化市場對 Alphabet 財報不如預期的反應,當日下午觸及 $81,999 高點。隨後美國交易時段尾盤爆發 Binance 駭客事件,導致當日收在關鍵樞紐價位下方的 $78,011。10 月 30 日的股市拋售進一步推動比特幣跌至上週低點 $76,311,當日收在 $77,361,低於 $77,692 的真實市場均價,為 9 月中旬以來首度收在該價位之下。不過,週末的技術性反彈已使價格重返區間內。
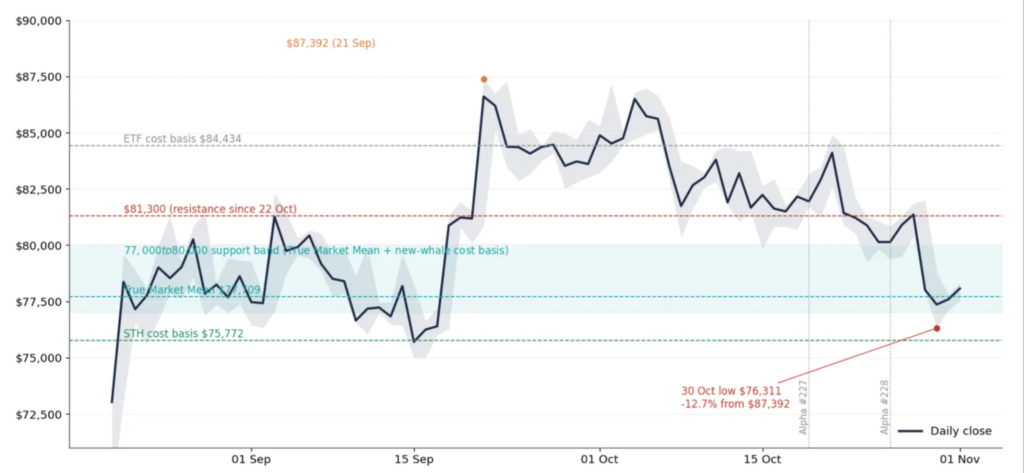
圖 2:Bitfinex BTC/USD 日線圖,標示 $77,000 至 $80,000 區間、真實市場均價、短期持有者成本基礎及 ETF 成本基礎(資料來源:Bitfinex)
我們將此波走勢拆解為兩個階段:交易所事件先引發初步的流動性衝擊,隨後科技股下跌帶來進一步賣壓。目前為止,區間在回升的基礎上仍然守住:10 月 30 日跌破真實市場均價的情況持續不到兩個交易時段便被收復,顯示該價位仍發揮底部作用。截至撰文時,比特幣仍較 10 月高點低 10.8%,期間曾短暫跌至區間下緣下方 $689。
支撐區間之所以重要,在於比特幣現有持有者的買入價位高度集中於此。若依買入價格將流通供給分組,可見當前價格上檔籌碼沉重,下檔籌碼則相對稀薄:
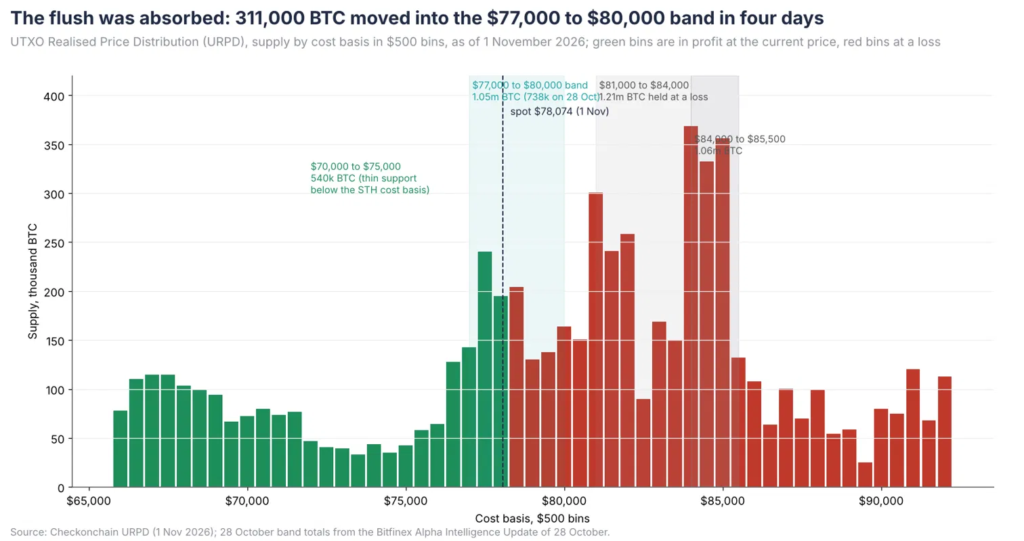
圖 3:截至 2026 年 11 月 1 日,以 $500 為級距的 UTXO 已實現價格分布,並附 10 月 28 日區間總量作為對照(資料來源:Checkonchain)
目前持有者在 $77,000 至 $80,000 之間持有 105 萬枚 BTC,高於 10 月 28 日的 73.8 萬枚。過去四天新增的 31.1 萬枚 BTC,反映拋售期間區間內出現買盤,顯示買方正在捍衛此價位。在當前價格上方,有 226 萬枚 BTC 的買入價位落在 $81,000 至 $85,500 之間,隨著持有者尋求在接近損益兩平處出場,可能形成潛在賣壓。區間下方的供給則明顯稀薄,在 $70,000 至 $75,000 之間買入的 BTC 僅約 54 萬枚。這使得位於 $75,772 的短期持有者成本基礎格外關鍵,因為其下方缺乏集中的持倉來減緩跌勢。
彙整多家交易所的現貨訂單簿數據,則從另一面印證了同樣的情況。$78,000 至 $79,000 之間的掛單買盤已從 10 月中旬的約 2,400 萬美元增至約 4,200 萬美元,而 10 月 24 日在 $80,000 被吃掉的買單並未補回,顯示買方可能已將掛單移往更低價位。上方壓力也不僅來自近期買家:近期長期持有者(持有超過 155 天的族群)所持有的幣中,逾半數的買入價高於當前價格,其中大部分供給(約 450 萬枚 BTC)的成本基礎介於 $85,000 至 $118,000。若價格回升至 $84,000 至 $85,500,將遭遇可能以損益兩平價位出場的賣方。
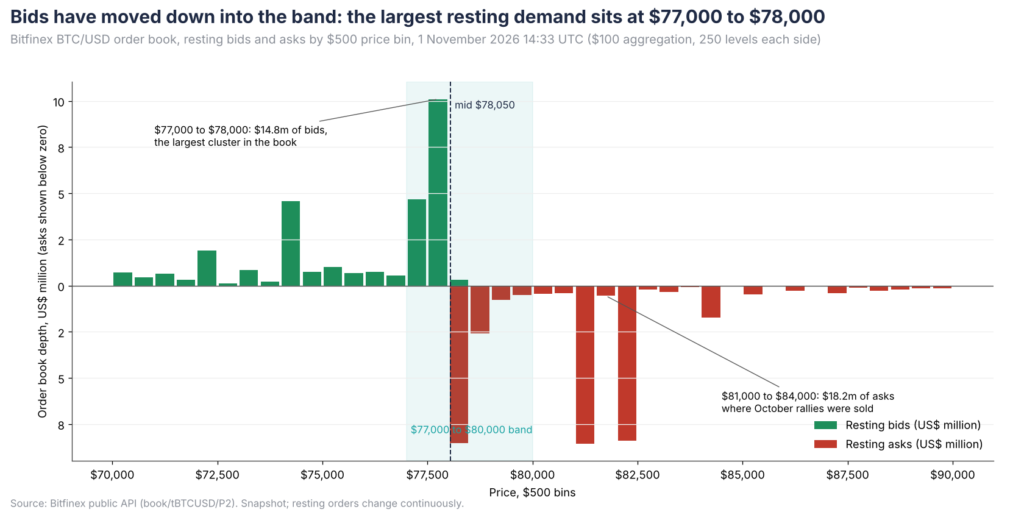
圖 4:Bitfinex BTC/USD 訂單簿
若這些被動現貨買家屬於長期累積者,則區間具備良好支撐;但若他們只是短線交易者,在流動性稀薄的訂單簿中承接主動賣壓以求快速獲利,則由此產生的反彈可能只是曇花一現。若現貨市場缺乏持續的主動買盤,比特幣可能持續在區間內停滯。
下方部位分析章節中的現貨累計成交量差(CVD)提供了另一種解讀:目前在 $77,000 至 $80,000 區間內所見的買盤屬於被動買盤,而非主動買盤。
部位分析:拋售期間槓桿重新堆積,短期持有者與 ETF 則持續賣出
本週最重要的觀察是:未平倉合約量(OI)在價格下跌之際反而上升。
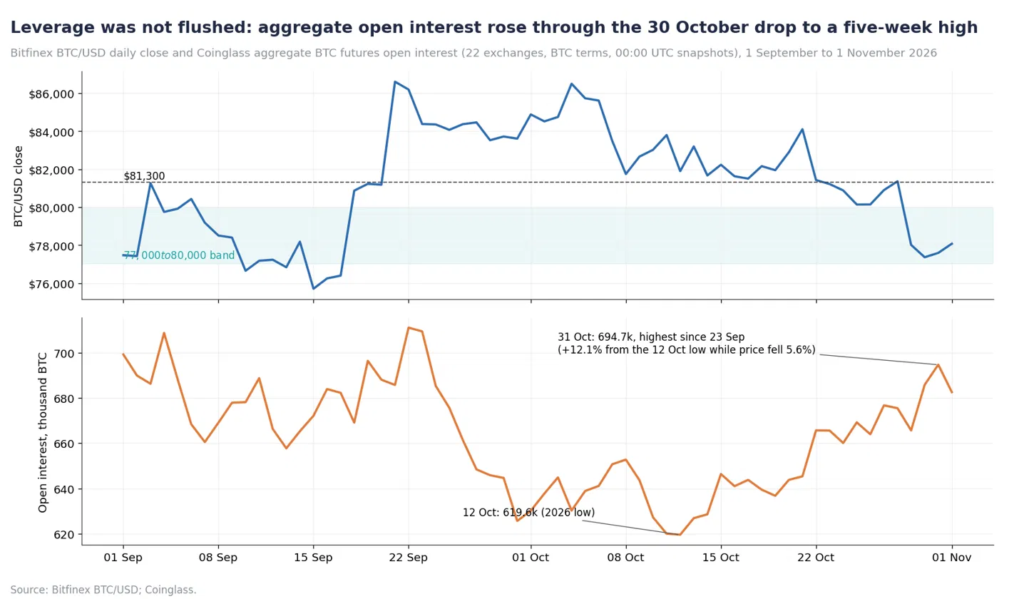
圖 5:Bitfinex BTC/USD 日收盤價與以 BTC 計價的全市場期貨未平倉合約量,2026 年 9 月 1 日至 11 月 1 日(資料來源:Bitfinex;Coinglass)
截至 10 月 31 日的 19 天內,以 BTC 計價的 OI 上升 12.1%,同期價格卻從 $81,897 下跌 5.3% 至 $77,589。不過,以美元計價的合約規模幾乎持平於 537 億美元,顯示 10 月 29 日與 30 日遭清算的多頭部位,在一天內便被更低價位的新部位所取代。資金費率全程維持正值,部分主要永續合約平台在 10 月 30 日交易時段的年化費率更高達 17%,顯示部位以多單為主。芝加哥商品交易所(CME)的 OI 佔整體比重維持在 16.6% 不變,顯示此次重建主要來自離岸永續合約市場。
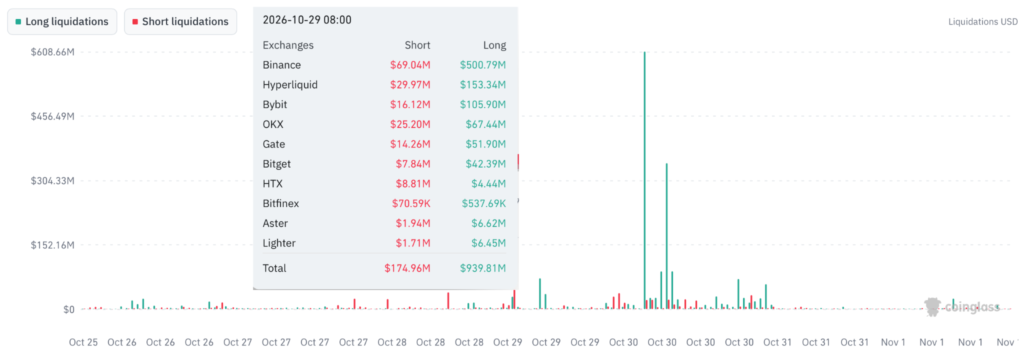
圖 6:Coinglass 每日多空清算數據,2026 年 10 月 1 日至 31 日(資料來源:Coinglass)。
隨著 Binance 駭客事件消息傳出,截至 10 月 30 日上午的 24 小時內,約 15.7 億美元的加密貨幣期貨部位遭到清算,其中逾 80% 為多單,包括 5.22 億美元的比特幣部位。這是自 10 月 8 日以來第四次多單清算事件。
累計成交量差(CVD)衡量主動買入與主動賣出成交量之間的差額,能為此波下跌期間的交易行為提供更多洞見:比特幣跌至 $76,311 低點時偵測到正值 CVD,代表該價位出現淨主動買盤。
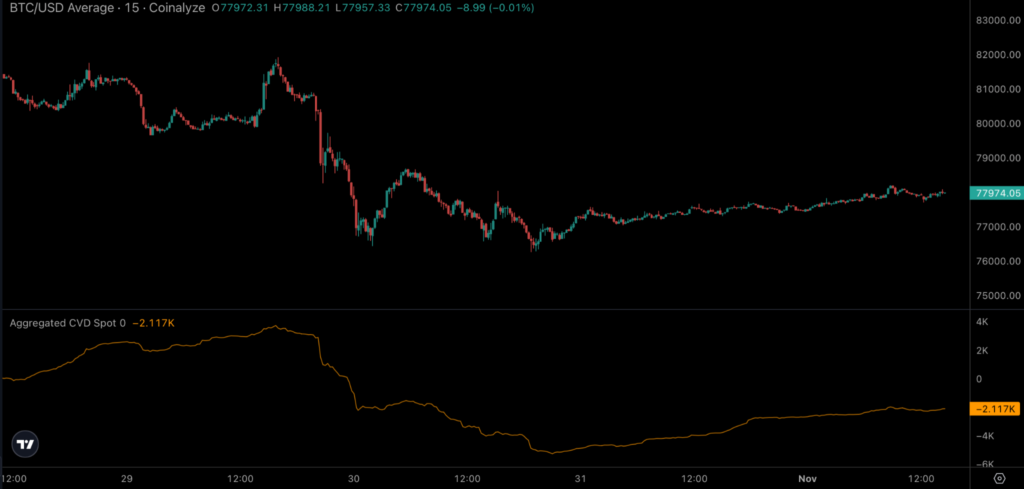
圖 7:累計成交量差與價格對照,2026 年 10 月 27 日至 11 月 1 日(資料來源:Coinalyze)
鏈上族群數據則顯示出相反的行為,而這種反差正是未來一週的關鍵。短期持有者(定義為幣齡小於 155 天的籌碼)自 8 月低點以來首度認賠賣出。衡量已花費幣賣出價與取得價比率的短期持有者 SOPR,於 10 月 30 日降至 0.992,為 7 月 14 日以來最低。讀數低於 1 代表持有者正在實現虧損。截至 10 月 30 日,該指標已連續三天低於 1;上一次出現同樣長度的連續低點於 8 月 17 日結束,兩天後即展開 8 月下旬的漲勢。
全體持有者的獲利供給佔比由 10 月 28 日的 66.7% 降至 60.4%。短期持有者的獲利比例在同樣兩天內由 59.7% 降至 34.3%,為 8 月 16 日以來最低。其跌幅遠更陡峭,原因在於該族群的成本基礎分布大量集中在 $77,000 至 $87,000 之間,價格一旦跌向該區間下緣,多數人便陷入帳面虧損。該族群 $75,772 的平均成本基礎目前僅低於價格 3%,意味著近期買家的平均部位再度接近損益兩平。
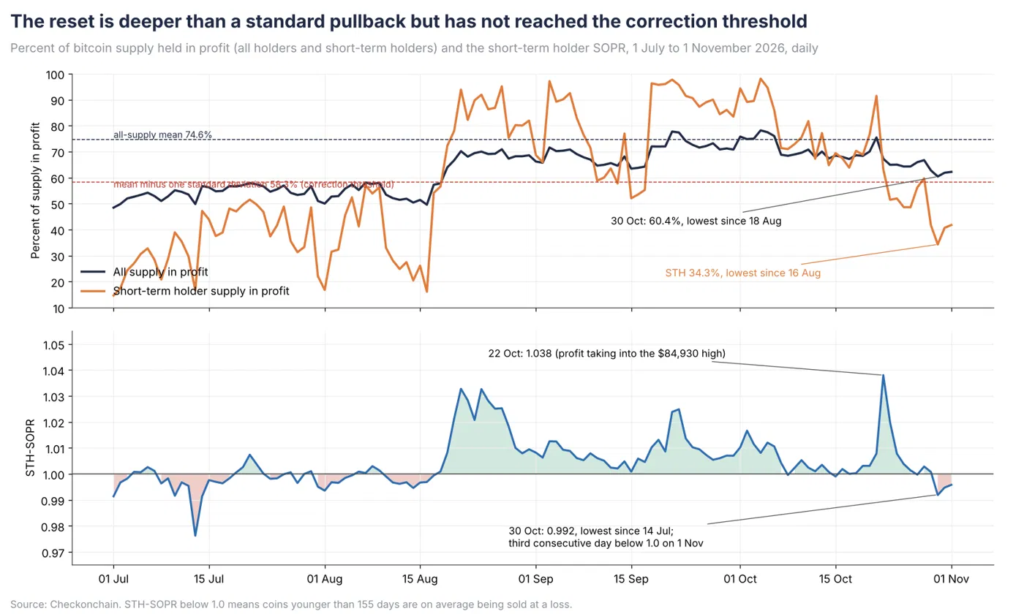
圖 8:全體持有者與短期持有者的獲利供給佔比,以及短期持有者 SOPR,2026 年 7 月 1 日至 11 月 1 日(資料來源:Checkonchain)
我們的解讀是:短期持有者在此價位投降式拋售,並由較長期的買家與槓桿抄底買盤承接。60.4% 的獲利供給佔比,比長期均值下方一個標準差的水準高出 2.1 個百分點;跌破該水準將使獲利供給佔比降至 58.3%,我們視其為健康重整與延續數週修正之間的關鍵分界線。自 8 月中旬以來,任何低於一個標準差的讀數都很快被扭轉。
關於目前所處的週期位置,短期持有者 MVRV(市值與已實現價值比率,比較市值與該族群的已實現價值)為 1.02,長期均值則為 1.06。同時,全體持有者 60% 的獲利供給佔比,高於 7 月週期低點時的 46%。綜合來看,這些讀數顯示市場正處於週期中段的重整,而非轉入熊市階段;若是後者,兩項指標通常會連續數週低於各自均值。
若出現日收盤時獲利供給佔比低於 58%、且短期持有者 SOPR 低於 0.98,將代表本次測試失敗;反之,若讀數在期中選舉期間持續維持在上述水準之上,則代表測試成功。
交易所交易基金(ETF)族群與短期持有者同步賣出,而非承接其賣盤,這也是區間測試尚未見分曉的原因。美國現貨比特幣 ETF 本週淨流出 2.024 億美元,相當於日均流出約 4,000 萬美元。然而,本週的流向形態比總額更值得關注:由 IBIT 領銜的四個小幅流入日平均流入 1.1 億美元,不足以推升比特幣價格;隨後 10 月 30 日單日流出 6.432 億美元,為 6 月 25 日以來最大,也是 2026 年第六大單日流出。
這筆單日數據使 10 月成為自 6 月以來首個淨流出月份;此前 7 月、8 月與 9 月合計流入 63.6 億美元。
這顯示 ETF 投資人正在區間內進行交易,而非逢低累積:強勢時買進、弱勢時賣出。10 月 30 日的流出規模令人聯想到上半年比特幣跌向 7 月低點時的拋售。由於 ETF 持有者的平均成本基礎至少為 $81,500,目前處於帳面虧損,此模式可能持續至價格收復該水準為止。
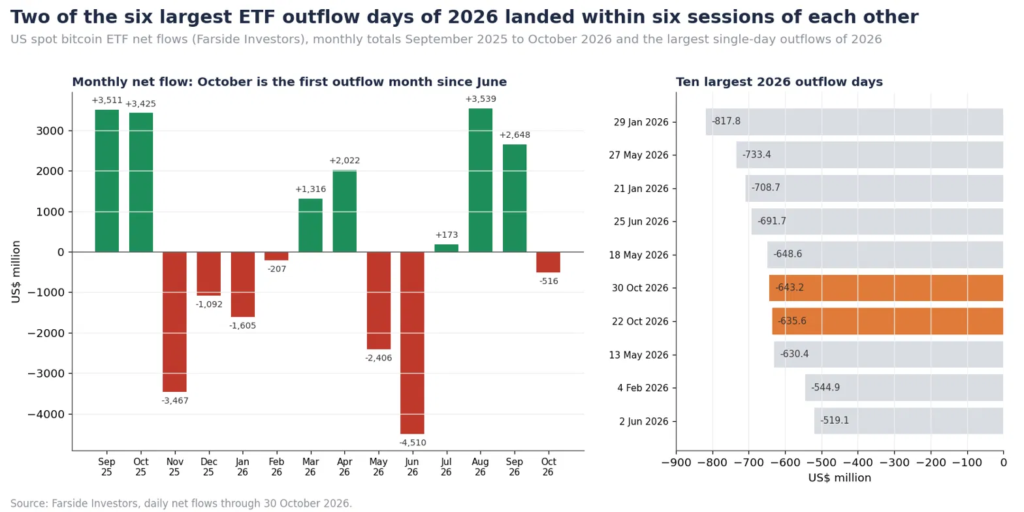
圖 9:美國現貨比特幣 ETF 月度淨流量(2025 年 9 月至 2026 年 10 月),以及 2026 年前十大單日流出(資料來源:Farside Investors)
更廣泛的現貨需求指標也呈現一致訊號。衡量交易所外持有供給變化的 30 天表觀需求,自 10 月 14 日起每天皆為負值;而反映美國與離岸現貨價差的 Coinbase 溢價,在 10 月每個交易時段均低於零。這顯示美國現貨買家早在本週衝擊來臨前就已缺席,也解釋了為何兩起外部事件便足以將價格推至區間底部。
同樣的疲弱也反映在市場其他領域。以太坊 ETF 連續五天流出,合計 4.314 億美元;ETH/USD 下跌 2.5% 至 $2,272。ETH/BTC 報 0.0291,仍低於我們的 0.0298 確認線。在 Bitfinex 15 個大型交易對中,跌至本週低點的回撤中位數為比特幣的 2.2 倍,與 10 月每次回檔的情況一致。這顯示山寨幣仍是相同部位的槓桿化表現,而非獨立行情。
選擇權部位顯示,交易員正為大區間內的波動做準備,而非押注任一方向的持續走勢。衡量 30 天隱含波動率的比特幣 DVOL 指數,從 37.3 升至 10 月 29 日的 42.3 高點,隨後回落至 39.2,顯示 Binance 事件與股市拋售所引發的避險需求已部分消退,但尚未完全退去。期限結構更具參考價值:11 月 6 日到期合約的隱含波動率為 40.7%,11 月 27 日到期則為 37.3%,顯示交易員認為風險集中在美國期中選舉所在的這一週,而非分散於整個月份。
11 月 6 日到期的選擇權(美國期中選舉後的首個到期日)也呈現相同訊號。賣權(Put)集中在 $74,000 至 $76,000 一帶,低於 $75,772 的短期持有者成本基礎。下行避險需求也反映在隱含波動率上:$72,000 賣權的隱含波動率(49.9%)高於 $85,000 買權(Call)的 42.3%。儘管如此,買權 OI 仍約為賣權 OI 的三倍,最大集中處位於 $82,000 與 $85,000。這顯示儘管近期下跌,市場仍保有相當規模的上行曝險。
根據 40.7% 的隱含波動率,11 月 6 日前的預期交易區間為 $74,400 至 $81,750。11 月 27 日到期合約則隱含更寬的 $70,300 至 $85,850 區間,涵蓋短期持有者成本基礎,以及位於 $84,000 至 $85,500 的上方籌碼密集區。
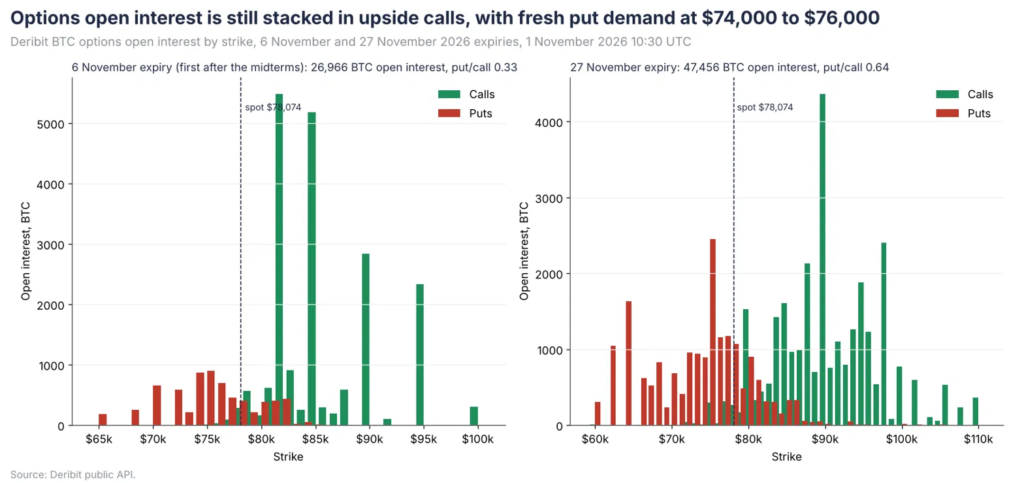
圖 10:2026 年 11 月 1 日,11 月 6 日與 11 月 27 日到期 BTC 選擇權各履約價未平倉量(資料來源:Deribit Metrics)。
催化因素與風險
我們先前示警的科技股拋售已經到來
正如我們在 10 月 19 日與 26 日兩期 Bitfinex Alpha 中所預期,AI 相關科技股拋售於上週加劇;在市場對 AI 基礎設施借貸成本的憂慮升溫之際,比特幣也隨股市走低。
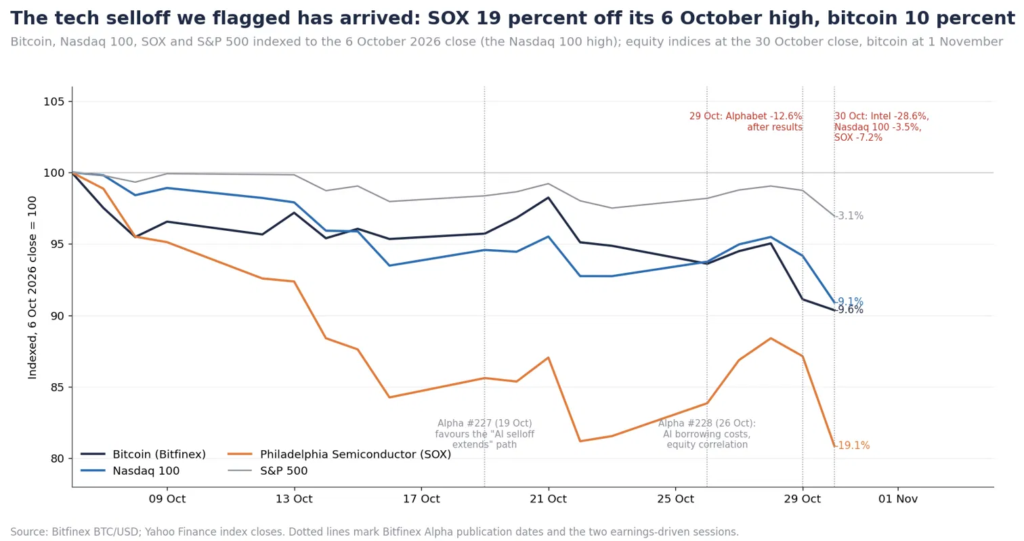
圖 11:比特幣、那斯達克 100 指數、費城半導體指數及標普 500 指數,以 2026 年 10 月 6 日收盤價為基準,並標示我們前兩期報告的日期(資料來源:Bitfinex;Yahoo Finance)。
四大超大規模雲端業者(hyperscalers)今年已發行超過 3,130 億美元的投資級債券,約為去年總額的三倍;但在上週財報公布後,四大 AI 投資者中有三家的自由現金流為負,意味著其資本支出愈來愈依賴信貸融資。
當股票投資人開始對以信貸支撐的資本週期進行折價時,會率先削減存續期最長的成長型資產。比特幣的走勢似乎也如出一轍。其與那斯達克 100 指數的 30 天相關係數達 0.68,為 2020 年以來最高水準之一,顯示比特幣目前更像是對科技股敏感的風險資產,而非避險工具。
因此,股市的後續走勢可能將決定比特幣本週的區間。那斯達克 100 指數於 10 月 30 日一度較歷史高點下跌 10%,並在收盤前自該水準反彈。若指數在蘋果財報與選舉反應期間站穩該低點之上,比特幣很可能維持在區間內;但若半導體股出現第二波下跌,則很可能使 $75,772 的短期持有者成本基礎面臨考驗,因為 $75,000 至 $77,000 之間的鏈上支撐相當薄弱。
交易所安全疑慮衝擊已受科技股拖累的市場
第二個催化因素來自產業內部。10 月 29 日深夜,Binance 發生安全事件,約 63 億美元資產遭竊,為產業史上規模最大的一次,區塊鏈分析公司將此攻擊歸咎於北韓。數小時內,約 30 億美元已遭穩定幣發行商及其他網路凍結。Binance 承諾以自有儲備彌補用戶損失,並自 11 月 1 日起分階段恢復提款。
市場衝擊集中在單一的四小時時段,比特幣於此期間下跌 3.5%,並體現在本報告前述的清算與 OI 變化上。此事件並未改變市場結構;它只是觸發原本就已過度擁擠的部位遭到清算,而市場本身早已因美國科技股而疲弱。因此,我們將其視為加速因素,而非根本原因。
其持續影響更可能體現在市場情緒與流動性上,而非價格;因為如此規模的交易所安全疑慮,往往會使價差擴大,並在數週內壓抑風險偏好。
第三季強勁成長與 9 月通膨反彈,使 12 月升息可能性持續存在
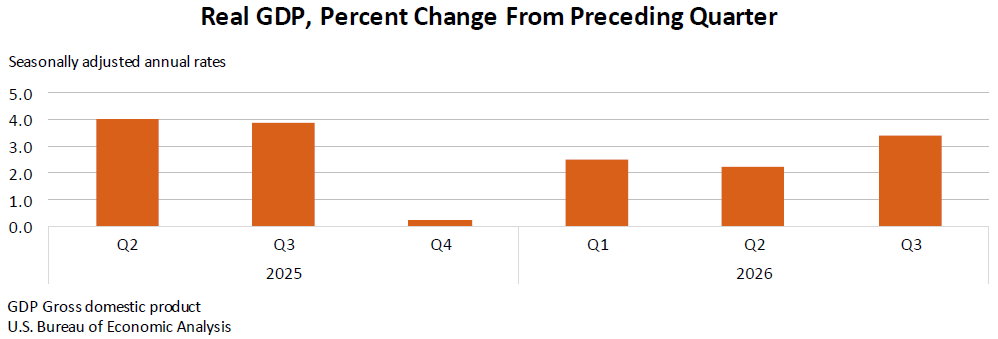
圖 12:國內生產毛額(資料來源:美國經濟分析局)
美國經濟在第三季成長加速,而 9 月通膨則再度回升。此組合增加了聯準會在 12 月 8 至 9 日會議上恢復升息的壓力。美國經濟分析局(BEA)於 10 月 29 日公布,第三季實質國內生產毛額(GDP)年化成長 3.4%,高於第二季的 2.2%。消費支出成長 3.8%,不含住宅的企業投資成長 12.7%,設備支出則在電腦及相關硬體帶動下成長 20.9%。這與 AI 算力的擴建相符,但這些設備也有其他用途,且 BEA 的估算主要依據進口數據。
以國內私人購買者最終銷售衡量的潛在私人需求成長 4.9%,遠高於 3.4% 的整體數字,兩者差距來自貿易。出口在石油產品帶動下下滑 5.7%,進口增速則高於第二季。因此,設備需求的增加有部分是由進口而非國內生產來滿足。
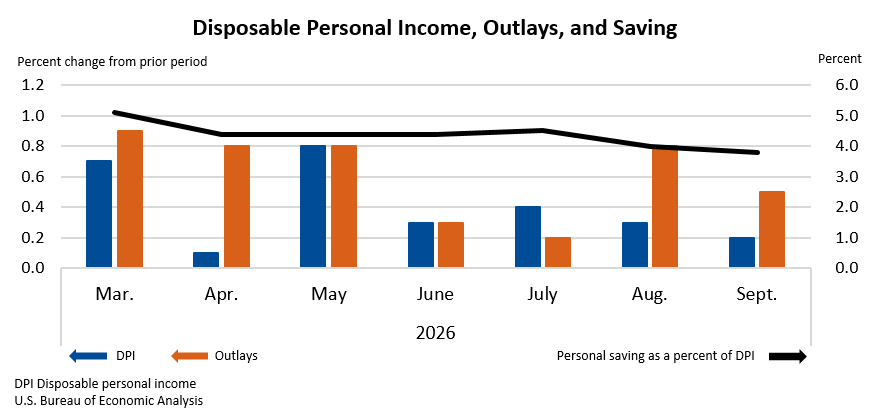
圖 13:個人可支配所得、支出與儲蓄(資料來源:美國經濟分析局)
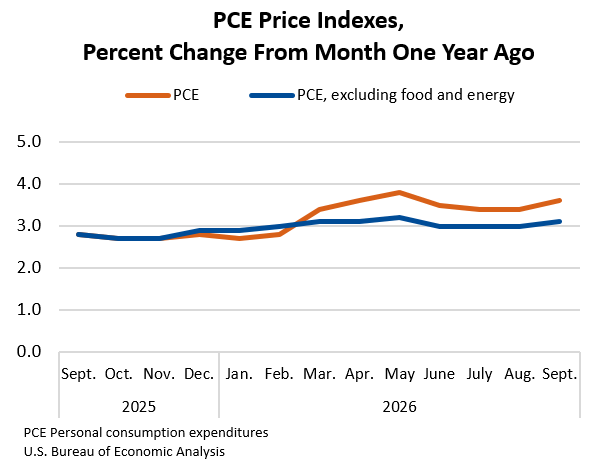
圖 14:PCE 物價指數年增率(資料來源:美國經濟分析局)
同日公布的個人所得報告顯示,聯準會偏好的通膨指標 PCE 物價指數 9 月月增 0.5%、年增 3.6%;排除食品與能源的核心指數則分別上升 0.3% 與 3.1%。12 個月數據與 GDP 報告中的季度數據之所以呈現不同面貌,是因為兩者涵蓋的期間不同。GDP 報告顯示第三季 PCE 通膨年化為 2.1%,低於第二季的 5.0%,但季度數據掩蓋了月度通膨的加速。7 月至 9 月的月度讀數依序為 0.1%、0.3% 與 0.5%,而 0.5% 的月增幅換算年化約為 6%,因此該季溫和的平均值,掩蓋了季末月份通膨再度加速的事實。
家庭收入未能跟上腳步。9 月名目支出成長 0.5%,但扣除通膨後持平;實質可支配所得下降 0.3%,儲蓄率滑落至 3.8%,顯示消費正依賴日益單薄的儲蓄支撐。勞動市場目前尚未加劇壓力:聯準會 10 月 28 日的聲明指出,就業增長與勞動力增長相當,失業率變化不大;美國勞工部統計截至 10 月 24 日當週的初領失業救濟金人數為 19.4 萬人,較前一週減少 1,000 人。初領人數偏低代表裁員有限,而非招聘強勁。房市已承受高利率的代價,這意味著升息應審慎考量步調,而非方向;Freddie Mac 10 月 29 日的 30 年期房貸利率為 7.24%,一年前則為 6.17%。我們的評估是,這些數據強化了 12 月升息的理由,而實質所得下滑與已承壓的房市,則意味著此後任何動作都需審慎考量步調。
聯準會維持利率於 3.75% 至 4%,兩票反對並主張升息
10 月 28 日,聯邦公開市場委員會(FOMC)以 10 比 2 的投票結果決議將聯邦基金利率目標區間維持在 3.75% 至 4%。理事 Lisa Cook 與克里夫蘭聯準銀行總裁 Beth Hammack 投下反對票,主張立即升息一碼。聲明將經濟成長描述為強勁、通膨描述為偏高,但未就未來利率路徑提供明確指引。反對票顯示鷹派陣營正在擴大,但尚未形成堅定的多數。12 月 8 至 9 日的會議將公布新的經濟預測摘要(SEP,即每位官員每季提交的預測),因此也將顯示有多少官員預期升息將延續至 2027 年。CME FedWatch 顯示,截至 11 月 2 日,市場對 12 月升息一碼的機率定價為 74.9%,高於一週前的 70.7%;若成真,利率區間將升至 4% 至 4.25%。
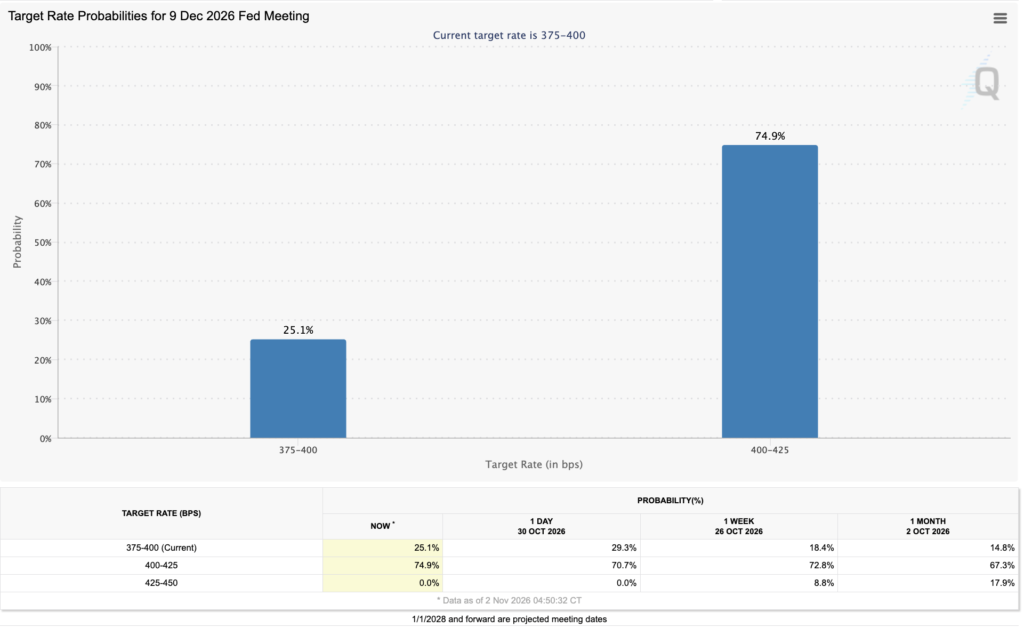
圖 15:12 月 9 日聯準會會議目標利率機率 – CME FedWatch 工具
儘管如此,美債殖利率仍然下滑。這波走勢始於 10 月 22 日,根據美國財政部每日殖利率曲線,10 年期殖利率當日單日重挫 17 個基點,由 5.13% 降至 4.96%,2 年期殖利率則下跌 16 個基點至 4.65%。同日,那斯達克 100 指數在推動 AI 資本支出熱潮的企業領跌下下跌 2.9%,黃金也下跌 2.9%,與資金輪動至美債的情況相符。至 10 月 30 日,2 年期殖利率已走低至 4.56%,10 年期則為 4.94%。
在 12 月升息後利率區間將達 4% 至 4.25% 的情況下,4.56% 的 2 年期殖利率意味著市場預期僅剩一次升息、之後幾乎不再動作:市場將 12 月定價為本輪緊縮的終點,而非新一輪緊縮的起點。殖利率下滑之際,美元並未隨之波動:10 月 21 日與 23 日,聯準會廣義美元指數均為 121.3。芝加哥聯準銀行全國金融狀況指數也反映相同情況:截至 10 月 23 日當週,該指數為負 0.487,雖仍較平均水準寬鬆,但已較 9 月底的負 0.518 收緊。
對比特幣而言,傳導管道在於實質殖利率。比特幣不支付票息,因此10 年期實質殖利率便是其必須跨越的門檻;該門檻已從 10 月 1 日的 2.88% 降至 10 月 30 日的 2.60%,接近我們視為本輪週期上限的 2.5%。然而,比特幣仍從 10 月 21 日的 $84,103 下跌至 10 月 30 日的 $77,621,跌幅約 7.7%,走勢與那斯達克同步,而非與實質殖利率連動。這顯示目前主導市場的是股市資金輪動,而非聯準會。
本週展望
基本情境
預計在 11 月 6 日到期前,比特幣將於選擇權隱含區間 $74,400 至 $81,750 內交易,$77,000 至 $80,000 區間可望守住,而反彈至 $81,300 時將面臨在當前價格上方買入的 121 萬枚 BTC 持有者所帶來的賣壓。
由於未平倉合約量不減反增,且股市拋售尚未扭轉,風險偏向測試位於 $75,772 的短期持有者成本基礎。
在市場定價 12 月升息機率達 74.9%、10 年期實質殖利率為 2.60% 的情況下,實質殖利率走低至今仍未能推升比特幣。資金撤出 AI 相關股票的輪動效應,持續壓過實質殖利率下滑可能帶來的支撐作用,顯示比特幣的方向仍對那斯達克與現貨需求更為敏感。
確認訊號
若未平倉合約量維持在 67 萬至 70 萬枚 BTC 之間,資金費率回落至 5% 附近,未出現超過 5 億美元的多單清算事件,且短期持有者 SOPR 回升至 1,將支持部位正趨於穩定的觀點。
若比特幣未能收復 10 月 21 日的 $84,103 收盤價(即 10 月 22 日實質殖利率大跌前的最後一個日收盤),同時 10 年期實質殖利率維持在 2.6% 或以下,且 AI 相關股票持續下跌,將強化實質殖利率走低並未轉化為新一波買盤需求的觀點。
失效條件
若日收盤跌破 $77,000,同時 ETF 流出超過 3 億美元、獲利供給佔比低於 58%,將意味著支撐失守,使 $75,772 的短期持有者成本基礎暴露於風險之下,甚至可能下探 $70,000 至 $75,000 區間。
若 11 月 6 日公布的美國就業報告優於預期,推升 10 年期實質殖利率重回 2.8% 以上,且比特幣進一步下跌,將意味著貨幣政策預期再度成為主導因素,而非科技股資金輪動。
反之,若日收盤站上 $80,000,同時 ETF 流入超過 3 億美元、資金費率低於 5%,將對基本情境構成挑戰。
同樣地,若比特幣在實質殖利率持續下滑、科技股依然疲弱的情況下回升至 $81,300 之上,將意味著實質殖利率下行開始獨立於整體股市,對比特幣形成支撐。
觀察重點
眼前的關鍵在於,在科技股持續承壓之際,比特幣能否守住支撐區間,以及現貨需求與衍生品部位是否出現趨穩跡象。以下三項指標尤為重要:
科技股:那斯達克相對於 10 月 30 日低點的表現。
ETF 資金流:11 月 2 日與 3 日的數據,尤其是任何超過 3 億美元的單日流入或流出
未平倉合約量與資金費率:UTC 00:00 的每日讀數,尤其是未平倉合約量是否維持在 67 萬至 70 萬之間,以及資金費率是否趨緩。
需關注的次要催化因素包括:
美國就業報告:11 月 6 日(週五)公布。
10 月 CPI:11 月 10 日(週二)公布。
CME FedWatch:12 月升息機率相對於 11 月 2 日 74.9% 讀數及 90% 挑戰線的變化。
實質殖利率:10 年期實質殖利率相對於 2.5% 的位置。
芝加哥聯準銀行全國金融狀況指數:11 月 4 日(週三)公布,前值為截至 10 月 23 日當週的 -0.487。
鏈上指標:獲利供給佔比相對於 58% 門檻的變化,以及長期持有者 SOPR。
選擇權到期:11 月 6 日到期合約,買權集中在 $82,000 與 $85,000,賣權集中在 $74,000 至 $76,000