
ETF 資金流出與現貨拋售,考驗比特幣反彈力道
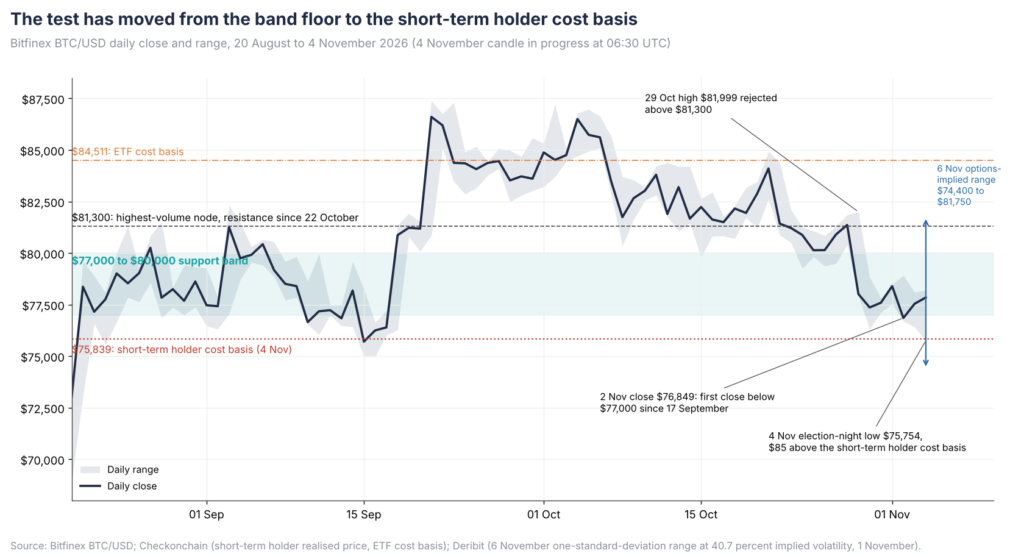
美國期中選舉結束後,比特幣一度短暫下探至短期持有者成本基礎(STH-CB,目前位於 $75,839),隨後回升至當前 $77,000 至 $80,000 的關鍵支撐區間。
每次支撐遭到測試後,首要問題都是:誰在買?從歷史經驗來看,主要由永續合約買盤支撐的比特幣底部,往往難以長久維持。 以 BTC 計價的比特幣期貨總未平倉合約量(OI)於 11 月 3 日升至 701,548 BTC,創 9 月 22 日以來新高。儘管價格回調,永續合約資金費率過去兩週仍維持在年化約 11% 附近,而現貨買盤則明顯缺乏積極性。綜合來看,這些數據顯示 $77,000 下方的承接力道主要來自永續合約部位,而非現貨需求。
事實上,短期與長期持有者均持續賣出現貨持倉,但速度已較 10 月初價格站上 $80,000 的高點時放緩。短期持有者已花費產出利潤率(SOPR)用於衡量持有未滿 155 天的代幣是在虧損還是獲利狀態下賣出,該指標已連續六個交易時段低於 1,並於 11 月 4 日降至 0.994。這代表市場正在虧損出貨,且為截至 8 月 17 日的連續八天以來最長的一次。全體持有者的淨已實現虧損亦從 11 月 2 日的 13,000 BTC 擴大至 11 月 4 日的 24,600 BTC,為 8 月 7 日以來最大規模。
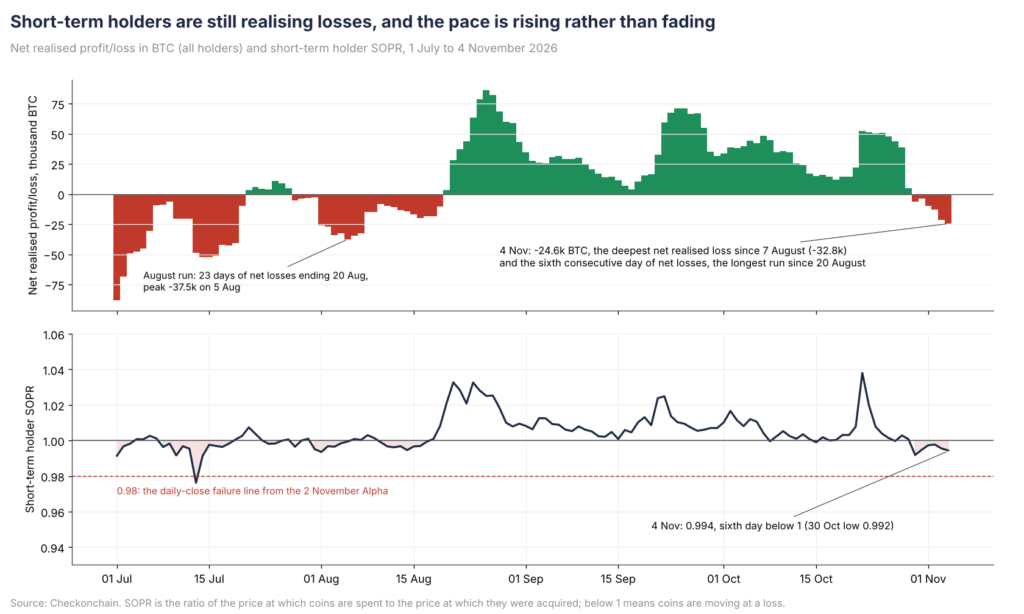
10 月於 $77,000 至 $84,000 之間買入的持有者,每當價格接近其成本基礎時便選擇賣出,而非進行防守。自 10 月 30 日以來,每一次反彈皆由空頭回補推動,而非新的投資需求。
已實現價格分布(UTXO Realised Price Distribution,URPD)顯示比特幣最後一次轉移時的價格位置,同樣反映出這一轉變。在 $77,000 至 $80,000 之間取得的供應量,從 11 月 1 日的 105 萬 BTC 增加至 11 月 4 日的 128 萬 BTC;同期在 $81,000 至 $84,000 之間取得的供應量則減少 92,000 BTC,降至 112 萬 BTC。
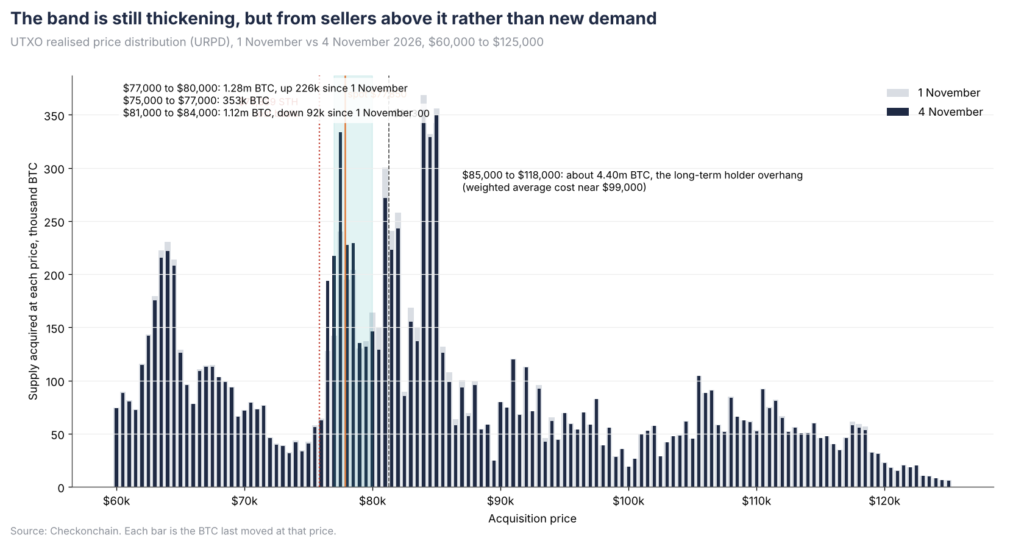
代幣正從位於區間上方的 10 月買家,轉移至區間內的新持有者手中,使區間內的成本基礎更加厚實,但並未帶來淨新增需求。區間下方,在 $75,000 至 $77,000 之間取得的比特幣僅約 353,000 BTC。若價格持續跌破短期持有者成本基礎(STH-CB),在 $70,000 至 $75,000 區間之前幾乎缺乏支撐。
ETF 資金流向:三個交易日流出 11.6 億美元
企業財庫的累積步伐較年初放緩,ETF 需求轉弱,使市場再失去一項重要的買盤來源。
美國現貨比特幣 ETF 於 10 月 30 日至 11 月 2 日期間累計流出 11.6 億美元,為該類產品自 6 月底以來最大規模,使 2026 年迄今的淨流量小幅轉負,約為 -6,000 萬美元。其中,BlackRock 旗下 IBIT 僅 11 月 2 日單日即流出 4.053 億美元,為 6 月 26 日以來最大單日流出,但該基金今年迄今仍維持約 37 億美元的淨流入。
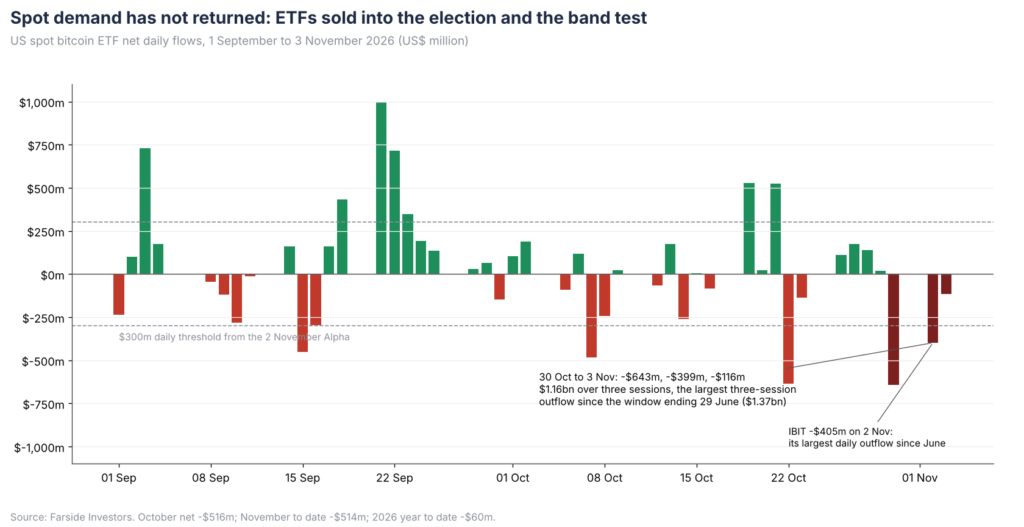
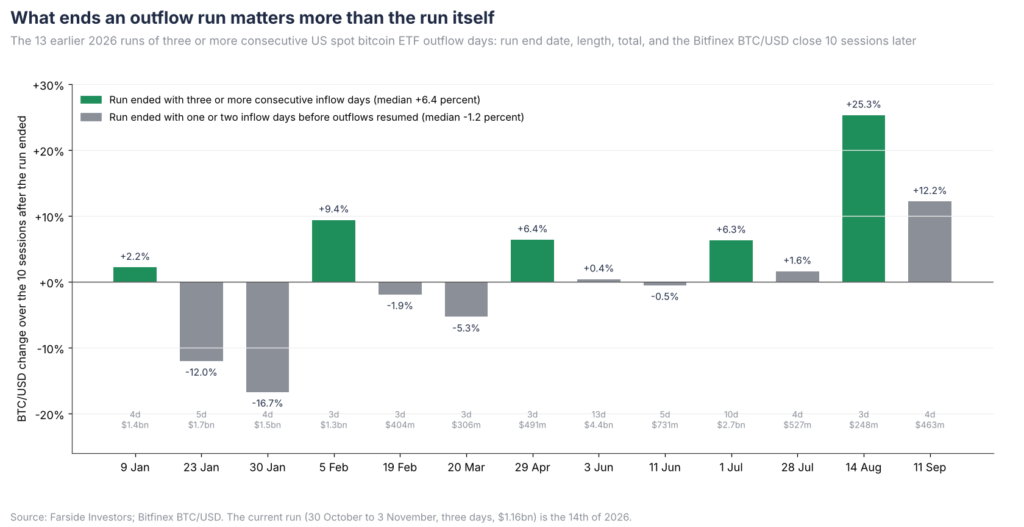
當前關鍵在於,這波連續流出在選後將如何收尾。因此,11 月 4 日單日轉為正值並不足以說明太多。唯有連續三個交易日出現與近期流出規模相當的流入,才是機構需求回歸的首個證據。
期權:選舉溢價消退,週五到期合約偏重看漲期權,CPI 當週已布局避險
DVOL 衡量比特幣期權價格所隱含的 30 天波動率,11 月 4 日 06:00 UTC 為 38.7,低於 10 月 31 日收盤的 40。隱含波動率(IV)在美國期中選舉期間持續下滑,意味著市場為選舉結果支付的避險溢價已全數回吐,而定價中的大幅波動並未出現。
下跌保護的成本仍高於上漲保護。11 月 6 日到期的 $72,000 看跌期權 IV 為 60.2%,$85,000 看漲期權則為 48.1%,兩者差距較 11 月 1 日僅 7.6 個百分點時進一步擴大。
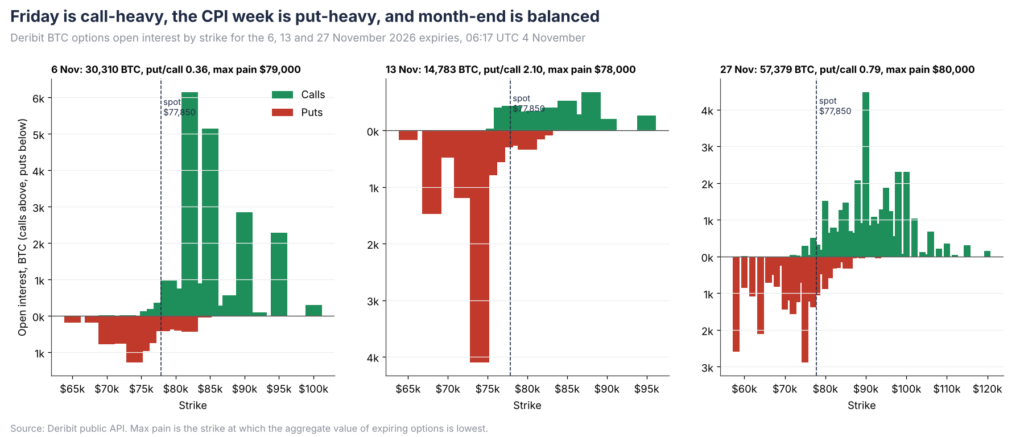
11 月 6 日到期合約的未平倉量為 30,310 BTC,Put/Call 比率為 0.36,即每一口看跌期權對應近三口看漲期權。看漲期權集中於 $82,000(6,146 BTC)與 $85,000(5,152 BTC),看跌期權則集中於 $74,000 與 $75,000。最大痛點(到期期權總價值最低的履約價)位於 $79,000。以平價隱含波動率 40.7% 計算,至週五到期前的一個標準差區間約為 $75,500 至 $80,200,STH-CB 與區間上緣均落在預期波動範圍內。
11 月 13 日到期合約則呈現相反結構:未平倉量 14,783 BTC,Put/Call 比率 2.1,其中 $74,000 看跌期權達 4,098 BTC。該到期日涵蓋 11 月 10 日的消費者物價指數(CPI)公布,顯示交易者避險的對象是通膨數據,而非選舉。
山寨幣:回撤更深,反彈力道僅略強
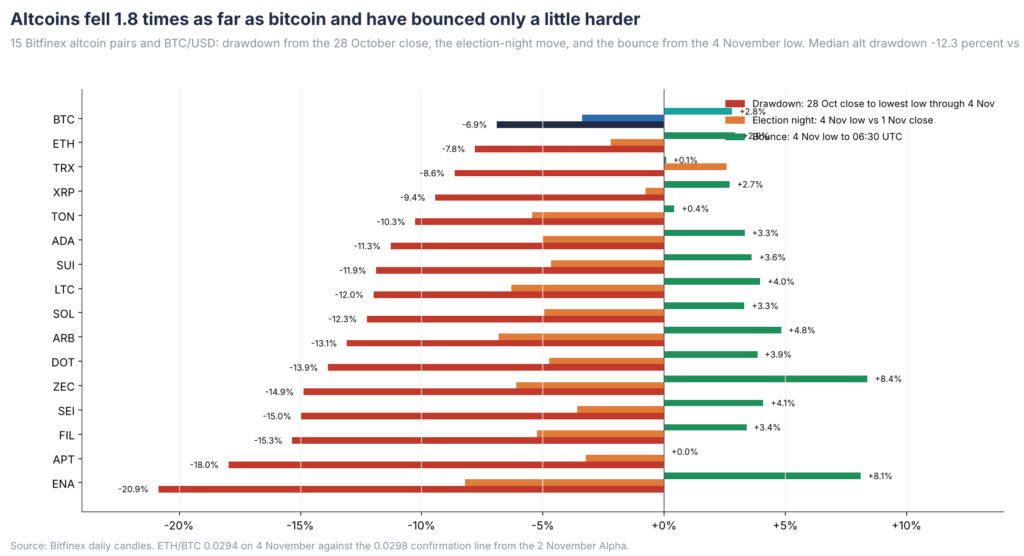
山寨幣跌幅再度大於比特幣,整體反彈速度僅略快。在 Bitfinex 前 15 大山寨幣交易對中,從 10 月 28 日收盤至 11 月 4 日低點的回撤中位數為 12.3%,為比特幣 6.9% 的 1.8 倍。自選舉當晚低點起算的反彈中位數為 3.4%,比特幣則為 2.8%。反彈由 Beta 最高的幣種領漲,此模式符合空頭回補特徵,而非投資人輪動進入該板塊。
我們在本週 Bitfinex Alpha 中為山寨幣領漲設定的檢驗標準,是 ETH/BTC 須守在 0.0298 之上。在 ETH/BTC 重新站回此水準、且以太坊 ETF 扭轉連續七日累計 6.56 億美元的資金流出之前,我們仍將山寨幣的強勢解讀為空頭回補。若比特幣收盤跌破 $75,839,山寨幣跌幅可能約為比特幣的兩倍。
宏觀:選舉平穩落幕,歷史顯示股市順風將稍後到來
美國期中選舉結果出爐後,科技股期貨一度走低,Nasdaq 100 期貨下跌 2.3% 至 27,793 點;10 年期美債殖利率下滑 6 個基點至 4.9%,美元指數則下跌 0.3% 至 101.4。比特幣隨之走低,並於一小時後在支撐區間內觸底。
初期反彈由槓桿動態推動,而非現貨需求:
- 雙向清算在低點附近清除 6,200 萬美元的比特幣多單,並在 $77,000 上方清除 5,100 萬美元的空單。在加密原生 OI 持平的情況下,空頭回補推升價格。
- 資金費率一度從年化 11% 降至 4.1%,偏多的主動吃單部位隨之減少。
- DVOL 從 39.7 降至 38.3,促使做市商平倉選舉避險部位,進一步提供買盤支撐。
要延續這波反彈,需要真正的現貨需求。具體而言,週五前需看到 Nasdaq 100 期貨守穩 27,793 點之上、ETF 資金流於 11 月 4 日與 5 日轉為淨流入,以及價格位於 $77,000 上方時資金費率維持在 5% 以下;週五公布的非農就業報告則是關鍵催化劑。
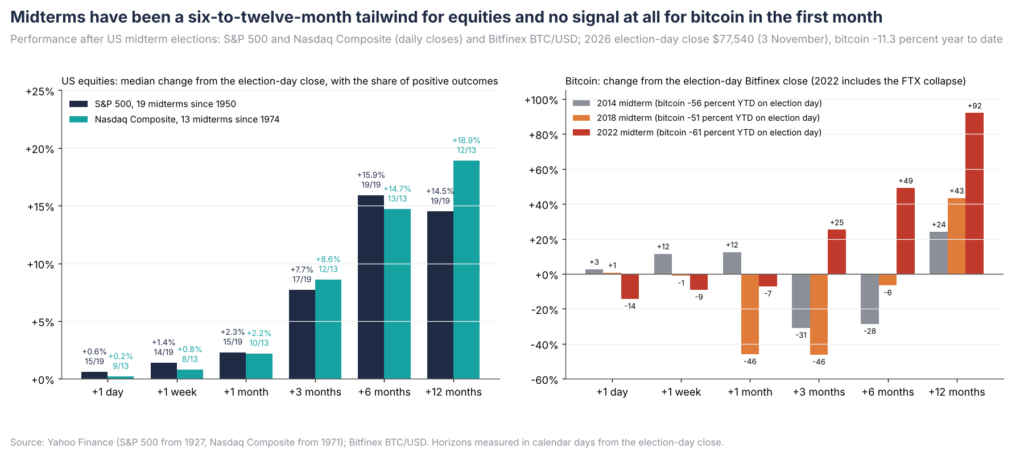
| 選舉日後期間 | S&P 500 中位數(正報酬次數,1950 年以來 19 次期中選舉) | Nasdaq Composite 中位數(正報酬次數,1974 年以來 13 次期中選舉) | 比特幣 2014 | 比特幣 2018 | 比特幣 2022 |
|---|---|---|---|---|---|
| 一天 | +0.6%(19 次中 15 次) | +0.2%(13 次中 9 次) | +2.7% | +0.8% | -14.2% |
| 一週 | +1.4%(19 次中 14 次) | +0.8%(13 次中 8 次) | +11.5% | -1.0% | -9.0% |
| 一個月 | +2.3%(19 次中 15 次) | +2.2%(13 次中 10 次) | +12.5% | -45.9% | -7.1% |
| 三個月 | +7.7%(19 次中 17 次) | +8.6%(13 次中 12 次) | -30.8% | -46.1% | +25.3% |
| 六個月 | +15.9%(19 次中 19 次) | +14.7%(13 次中 13 次) | -28.5% | -6.5% | +49.1% |
| 十二個月 | +14.5%(19 次中 19 次) | +18.9%(13 次中 12 次) | +24.1% | +43.4% | +92.0% |
由此衍生兩項較長期的影響。分裂政府降低了進一步財政刺激的可能性,這或許能解釋美債的上漲;同時,市場焦點也重新回到聯準會 12 月的利率決議。11 月 3 日,市場隱含的 12 月升息機率為 79%,前一日為 74.9%。
由於 CLARITY 法案於 9 月未能在參議院推進,該法案已成為 2027 年的議題,而非本週區間走勢的驅動因素。Binance 於 10 月 29 日發生的安全事件影響已逐漸淡化,提款已於 11 月 3 日恢復,我們認為其對市場的影響極為有限。
展望:自週一 Bitfinex Alpha 以來的變化
週一的基本情境依然成立:支撐區間守穩,而朝 $81,300 的反彈則遭遇賣壓。
自週一以來,該區間已先後承受收盤跌破 $77,000 及盤中測試 STH-CB 的考驗,且未引發連環清算,同時 OI 與 IV 均已回落。但另一方面,STH 的虧損出場有所加速,ETF 資金流出亦持續未止。
目前的基本情境取決於 STH-CB($75,839)能否持續守住,而非原先的區間下緣($77,000)。在週五非農就業數據公布前,風險仍偏向再次回測 $75,839。
核心基準與情境:
基本情境:在 11 月 6 日期權到期前,比特幣將於 $75,839 的短期持有者成本基礎與 $80,200 的期權隱含區間上緣之間震盪。價格一旦突破 $80,000,可能面臨在 $81,000 至 $84,000 之間取得的 112 萬 BTC 持有者的賣壓。
確認觸發條件:若價格站穩 $77,000 之上、ETF 於 11 月 4 日與 5 日錄得淨流入、STH-SOPR 重回 1,且 OI 維持在 700,000 BTC 以下、資金費率降溫至 5% 附近,將確認支撐已不再由槓桿驅動。
失效觸發條件:若日線結算價跌破 $75,839,且整體獲利供應占比降至 58% 以下,價格將暴露於 $70,000 至 $75,000 這段流動性稀薄的區間,該區間的取得量僅約 540,000 BTC。此外,若非農就業數據高於 125,000,推升 12 月升息機率突破 90%,並使 10 年期實質殖利率升破 2.8%,亦將挑戰基本情境。