
Issue #231:
比特幣重返本輪反彈起點
比特幣測試 7 月底部區間
比特幣上週下跌 12.6%,11 月 15 日一度觸及 $62,029 低點,創下連續第六週收跌,為 2025 年 3 月 1 日以來最長的連跌紀錄。此輪下跌令 BTC 重回 $61,300 至 $67,000 區間——即我們所稱的「7 月底部區間」。BTC 在 7 月 1 日觸及 $57,803 週期低點後,曾在此區間整理近七週。目前市場焦點在於 BTC 接下來的走勢:若能在 $57,803 上方築底,自 7 月以來的「低點墊高」結構將得以延續;反之,若價格回落至該水準,則意味著 BTC 7 月至 9 月的上漲僅是一波熊市反彈。
有別於兩週前由股市主導的下跌,此次壓制比特幣的主要宏觀因素是實質殖利率走高與美元走強。美國 10 年期實質殖利率從 11 月 6 日的 2.63% 升至 11 月 13 日的 2.91%;同期五個交易日內,Nasdaq 100 上漲 3.5%,比特幣卻下跌 9.9%。黃金同樣重挫逾 4.8%,顯示美元走強是更廣泛地壓制無收益資產,而非單獨針對比特幣。
部位調整才剛開始。11 月 14 日爆發 $20 億清算潮,期貨槓桿開始去化;近期買家實現虧損的速度已逼近 7 月低點時的水準,美國現貨比特幣 ETF 亦已連續七個交易日淨流出。自 $62,029 低點起 24 小時內的反彈,主要由空頭回補推動,屬於機械性反彈,而非需求的持續回升。
11 月 10 日公布的 10 月消費者物價指數(CPI)顯示,核心物價上漲 0.3%,已連續第三個月。數小時前,Fed 理事 Christopher Waller 才剛表示,若達此水準,12 月應考慮升息 2 碼。截至 11 月 15 日,CME FedWatch 顯示市場對 12 月 FOMC 會議升息 1 碼(25 個基點)的定價機率為 92%,更大幅度升息的機率為 8%。2 年期美債殖利率從 11 月 6 日的 4.51% 升至 11 月 15 日的 4.88%,美元指數則站上 103,創 2025 年 4 月以來新高。
我們預期本週比特幣將在 $61,800 至 $69,400 之間交易,即 11 月 20 日到期的選擇權隱含區間,風險偏向回測 $62,029 低點。即將到來的關鍵催化劑包括:11 月 17 日 Nvidia 財報、11 月 18 日 Fed 會議紀要,以及 11 月 19 日 Anthropic 上市。只要美元維持在 103 上方,我們對短期宏觀前景仍持謹慎態度;若收在該水準之下,則意味著利率驅動的美元需求正在消退。
市場訊號
價格結構:7 月底部區間決定上升趨勢能否延續
比特幣於 11 月 15 日跌至 $62,029 低點,以三項指標衡量,上週均屬今年表現最弱的週次之一:
深度:比特幣跌至 7 月 13 日以來最低水準,較 9 月 21 日的 $87,392 高點低 29%。
持續時間:連續第六週收跌,為 2025 年 3 月 1 日以來最長紀錄。
幅度:為 6 月 1 日以來最大單週跌幅,BTC 於 11 月 15 日以 $65,386 收週,週跌 12.6%。
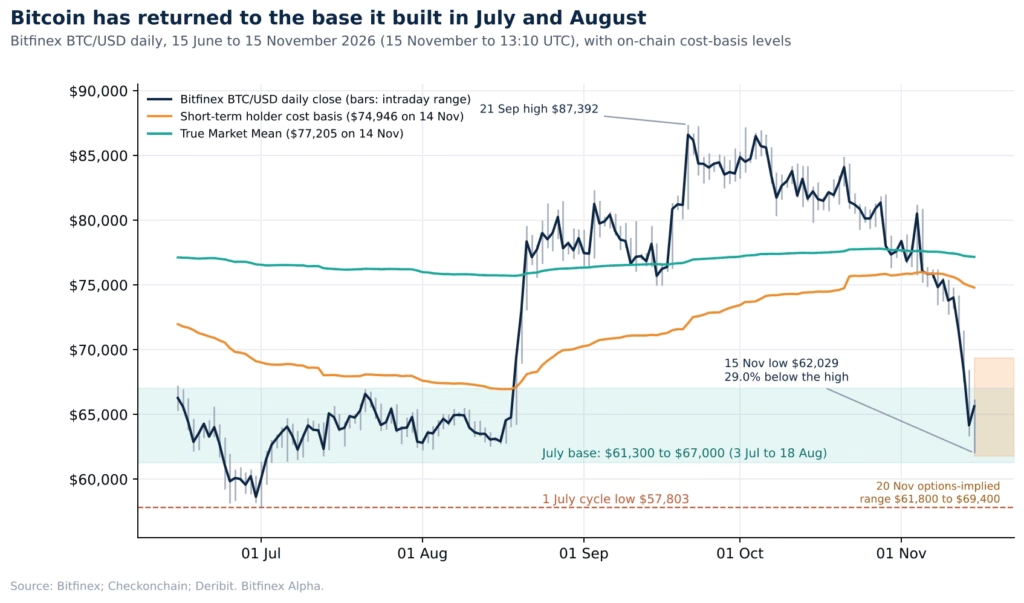
此次 BTC 下跌的意義在於其觸及的價位。比特幣 7 月 1 日觸及 $57,803 週期低點後,曾於 7 月 3 日至 8 月 18 日在 $61,300 至 $67,000 區間整理近七週,如今再度跌回該區間。我們將此區間稱為「7 月底部區間」,因為比特幣正是在收復多個關鍵成本基礎水準後,從這裡展開邁向 9 月高點的漲勢。
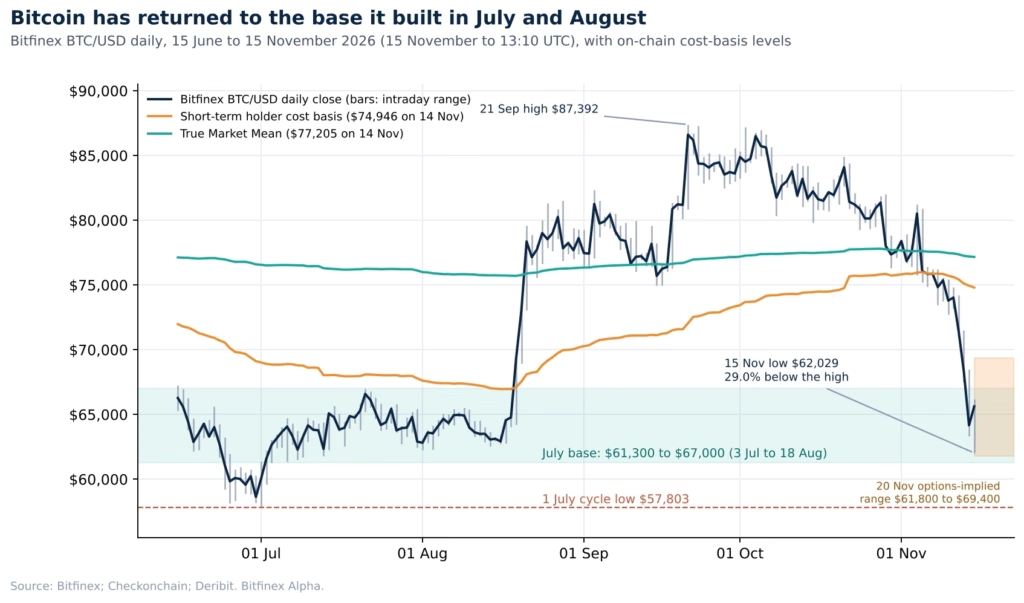
圖 1:Bitfinex BTC/USD 日線圖,標示 7 月底部區間、短期持有者成本基礎、True Market Mean 與選擇權隱含區間(資料來源:Bitfinex;Checkonchain;Deribit Metrics)。
因此,這個底部區間將解答我們在上週三 Intelligence Update 報告中提出的問題:7 月以來的漲勢究竟是新一輪牛市的開端,還是長期熊市中的反彈?我們先前已預期會出現回調,但跌幅比預期更為劇烈。若在 $57,803 上方形成低點,將延續新上升趨勢所需的「低點墊高」結構;若回到週期低點,則顯示 7 月至 9 月的漲勢僅是一波熊市反彈。
供給數據說明了 7 月底部區間為何如此關鍵。在該區間取得的籌碼構成最大的供給集中區,約 140 萬枚 BTC 的成本基礎落在 $60,000 至 $65,000 之間;而在 $55,000 至 $60,000 之間取得的僅約 30.5 萬枚 BTC,意味著底部區間與週期低點之間的歷史買盤相當稀薄。因此我們預期,一旦跌破底部區間,價格將快速下探該價格帶的下緣。
圖 2:依取得價格劃分的比特幣供給分布(每 $500 為一區間,$50,000 至 $92,000)(資料來源:Checkonchain)。
本輪下跌的持續時間與深度顯示,這已不再是一般性的回調。7 月至 10 月初的各次回調,絕對跌幅均未超過 9%;而本輪下跌已回吐 $57,803 至 $87,392 漲幅的 85.7%。歷史經驗顯示,即使此類下行動能告一段落,修復通常也需要數週時間;即便比特幣在 7 月底部區間上方築底,我們仍預期價格將持續盤整至年底。
10 月時支撐市場的價位如今已轉為壓力。短期持有者成本基礎(STH-CB,即最後一次移動在 155 天內之籌碼的平均買入價格)目前位於 $74,712,True Market Mean(TMM,即活躍交易供給的平均成本)則位於 $77,112。這兩個水準已成為任何反彈的壓力位,並可能成為新的區間上緣。
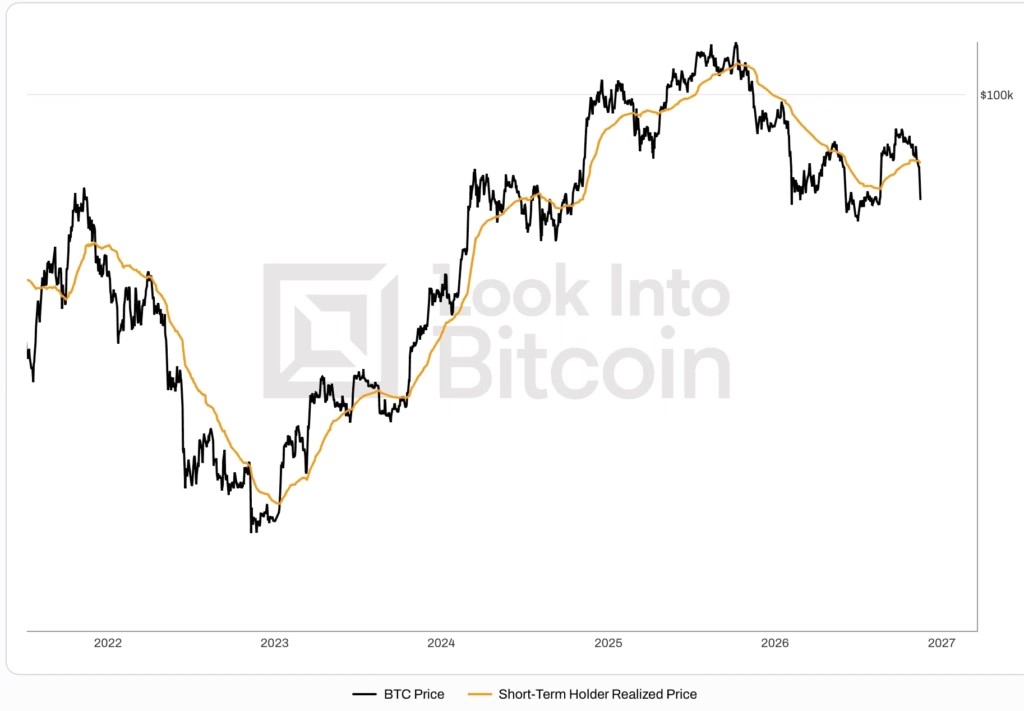
圖 3:比特幣短期持有者成本基礎(資料來源:LookIntoBitcoin)
11 月 15 日週收盤價較 STH-CB 低 12.5%,較 TMM 低 15.2%。上週三的 Intelligence Update 發現,2016 年以來 STH-CB 失守的 14 次案例中,有 11 次價格在兩週內收復該水準;其餘 3 次價格則持續下跌 90 天,低點落在 STH-CB 下方 17% 至 35%。
到 11 月 22 日,比特幣將在 STH-CB 下方交易滿兩週。若要在此之前收復,價格需較 11 月 15 日週收盤上漲約 14%。因此,本輪下跌很可能歸入復甦較慢的那一組,而 11 月 15 日低點已較 STH-CB 低 17.2%。話雖如此,三個案例樣本過少,不足以建立可靠的預測模型,但仍與我們的觀點一致:在本輪下跌中,7 月底部區間仍是比特幣的關鍵樞紐價位。
部位:槓桿與 ETF 賣壓尚未出清
本輪下跌有個特殊之處:並沒有單一重大消息面催化劑。我們認為,只有當期貨交易者、短期持有者與 BTC 交易所交易基金(ETF)投資人這三類群體完成拋售後,7 月底部區間才可能守住。目前,期貨交易者正在降低槓桿,近期買家正在認賠出場,ETF 則面臨大量淨流出。我們預期在此過程結束前,11 月 15 日的 $62,029 低點將遭到回測,以下列出顯示此過程即將結束的訊號。
週末前,在本輪下跌的大部分時間裡,未平倉量(OI)維持在 70 萬枚 BTC 附近,顯示被清算的部位迅速被新部位取代。此情況在 11 月 14 日至 15 日出現變化:整體加密市場 24 小時內共有 $20.1 億部位遭清算,其中 83% 為多單,OI 隨之降至 645,750 枚 BTC,較 11 月 11 日水準低 8%。
圖 4:加密市場每日清算總額,多單與空單對比(資料來源:CoinGlass)。
目前自低點的反彈尚未顯示出新增買盤。11 月 15 日低點時的低時間框架訂單流顯示,這波走勢由空頭平倉所推動,價格回升的同時 OI 下降。因此,我們將其視為機械性反彈。
若槓桿完全重置,應會看到 OI 持續下降,同時資金費率轉為負值。資金費率已從 11 月 10 日約 11% 的年化水準(加總)降至各交易平台介於略為負值至 5% 之間,市場已接近重置水準,但尚未到位。
圖 5:以 BTC 計價的比特幣期貨總未平倉量與價格對照(資料來源:Coinglass)。
資金費率下滑也反映空單佔比上升。值得注意的是,11 月 15 日觸及低點後的 12 小時內,空單清算額達 $2.28 億,超過多單清算額 $1.22 億。
圖 6:主要資產的加總資金費率(資料來源:VeloData)
因此,自低點的反彈似乎是由空頭回補所推動。從歷史來看,槓桿的完全重置通常伴隨以 BTC 計價的 OI 下降,且各平台資金費率處於零或以下。
另一方面,CME 未平倉量從 11 月 11 日的 98,820 枚 BTC 升至 11 月 13 日收盤時的 102,100 枚 BTC。這表示我們觀察到的整體 OI 下降來自離岸平台,機構帳戶尚未削減曝險,不過 CME OI 已接近歷史低位。
現貨持有者虧損程度與 7 月低點時相當。
短期持有者已花費產出利潤率(STH-SOPR)比較的是持有未滿 155 天之籌碼的賣出價與買入價,該指標顯示目前賣出仍處於虧損狀態。STH-SOPR 於 11 月 15 日跌至 0.971,為 6 月 5 日以來最低,並在週收盤前持續低於 0.98(讀數低於 1 即代表虧損賣出)。在 6 月與 7 月,只有在認賠最嚴重的交易日才會出現這樣的水準。
11 月 15 日全體持有者的淨已實現虧損達約 76,500 枚 BTC,為 7 月 1 日以來最大,較 11 月 10 日約 18,700 枚 BTC 大幅增加。
圖 7:全體供給處於獲利狀態的比例及其一個標準差線、短期持有者 SOPR,以及以 BTC 計價的淨已實現損益(資料來源:Checkonchain)。
未實現虧損也呈現相同態勢。處於獲利狀態的比特幣佔比於 11 月 14 日降至 48.5%,與 7 月 1 日讀數相同,隨後隨價格在週收盤前反彈,於 11 月 15 日回升至 51.4%。換言之,持有者目前承受的壓力與當時低點相當,而價格卻高出約 11%。
此類壓力向來是形成穩固底部的必要條件,但時間點並不精確。6 月時,STH-SOPR 跌至此水準後四週,低點才真正出現。值得關注的訊號是 STH-SOPR 回升至 1 附近,這將顯示虧損驅動的拋售正在消退。
ETF 仍為淨賣方。
美國現貨比特幣 ETF 上週錄得 $10.7 億淨流出,有兩點值得關注:
這是 6 月 22 日以來第二大單週流出,僅次於前一週的 $12.8 億。
連續七個交易日流出,為 7 月 1 日以來最長紀錄。自 10 月 30 日以來的 11 個交易日中,僅有一天淨流入,累計淨流出 $29.9 億,為 6 月 10 日以來同期最大。
本週(自 11 月 16 日起)ETF 的資金流向,將有助於判斷在比特幣測試 7 月底部區間之際,機構需求是否回歸。如我們在 11 月 4 日 的 Intelligence Update 中所述,在確認需求回升之前,我們希望看到連續三個交易日的淨流入,且規模須與先前流出相當。
圖 8:美國現貨比特幣 ETF 全體發行商每日淨流量(資料來源:Farside Investors)。
BTC 企業金庫公司支撐有限
BTC 現貨需求的第二大引擎,企業金庫,同樣未能抵銷本輪跌勢。Strategy 於 11 月 9 日公布的平均成本為 $75,456,以 11 月 15 日週收盤計算,其持倉帳面虧損約 13%;此外,在傳出將被剔除出 MSCI 指數後,其股價上週下跌 13.4%。
選擇權市場將未來一週視為風險最高的時段。
隱含波動率(IV)是衡量預期價格波動的年化指標,目前 11 月 20 日到期選擇權的 IV 為 46.8%,12 月 25 日到期的則為 40.2%。短天期選擇權通常是兩者中較便宜的一方,此情況顯示交易者願意為未來一週的避險支付溢價,可能反映了 Nvidia 財報、Fed 會議紀要及市場預期中的 Anthropic 上市。
此定價意味著至 11 月 20 日到期前,BTC 的區間為 $61,800 至 $69,400。賣權(Put,價格下跌時獲利)的最大部位集中在 11 月 27 日到期的 $63,000,以及 12 月 25 日到期的 $60,000,意味著大部分避險部位落在 7 月底部區間($61,300 至 $67,000)內及其下方附近。
圖 9:11 月 20 日、11 月 27 日及 12 月 25 日到期之 BTC 選擇權各履約價未平倉量與隱含區間,2026 年 11 月 15 日(資料來源:Deribit Metrics)。
需求同樣集中於下檔保護。以 11 月 20 日到期合約為例,價外約 8% 的賣權,其隱含波動率較同等距離價外的買權高出約 25 個波動率點;12 月 25 日到期合約的差距則約 8 個點。這顯示選擇權交易者同樣認為 7 月底部區間是關鍵價位。
催化因素與風險
核心通膨維持 0.3%
10 月通膨數據顯示,Fed 12 月升息已成定局,唯一懸念是升息幅度。剔除食品與能源的核心 CPI 連續第三個月上漲 0.3%,正是 Fed 理事 Christopher Waller 所說應考慮升息 2 碼的水準。目前期貨市場認為升息 1 碼的可能性極高,升息幅度更大的機率約為 9%。
圖 10:CPI 月增率(資料來源:美國勞工統計局)
整體 CPI 由 9 月的 0.6% 放緩至 0.4%,但整體與核心讀數均高於預期的 0.3% 與 0.2%。由於 2025 年 10 月受聯邦政府停擺影響未能蒐集物價數據,美國勞工統計局並未公布整體及核心指數的年增率。因此,核心 CPI 近三個月的走勢(見上方圖 10)成為最具參考價值的讀數,而結果顯示消費者通膨並未出現明顯改善。
圖 11:生產者物價指數(藍線)——2022 年 11 月以來最高;核心生產者物價指數(綠線)——2023 年 1 月以來最高(圖表來源:MacroMicro)
生產者物價有助於解釋為何燃料成本下降仍未緩解整體物價壓力。10 月生產者物價指數(PPI)年增率達 6.5%,為 2022 年 11 月以來最大(見上方圖 11)。柴油價格當月下跌 7.9%,但運輸與倉儲費用上漲 2%,貢獻了服務價格漲幅的四分之三。由於運費調整緩慢,燃料成本下降需要時間才能反映到企業售價上。
Fed 理事 Waller 在 CPI 公布數小時前,於 11 月 10 日設下檢驗標準。他傾向即使通膨改善也應升息 1 碼,並表示若核心 CPI 達約 0.3% 或更高,「應考慮」升息 2 碼。儘管 Waller 為更大幅度的升息打開了大門,但他的觀點並不代表整個委員會。目前沒有其他票委釋出升息 2 碼的訊號,而 Fed 10 月按兵不動的決議僅有兩張反對票,且兩者皆主張升息 1 碼。
預計於 11 月 18 日公布的 10 月會議紀要,可望揭示其他官員距離採取行動有多近。Fed 偏好的通膨指標——10 月個人消費支出(PCE)物價指數將於 11 月 25 日公布,而 Fed 將在下一次 CPI 公布前,於 12 月 8 日至 9 日召開會議。目前市場並未大幅定價升息 2 碼。然而,若大幅升息的機率上升,可能進一步推升短期殖利率與美元。若核心 PCE 月增率為 0.2% 或更低,升息 2 碼的理由將減弱;若達 0.3% 或更高,則將強化。
圖 12:CPI 月增率(資料來源:美國勞工統計局)
美元觸及 19 個月高點,拖累比特幣與黃金走低
美元走強至 19 個月高點,比特幣與黃金隨之走低。美元指數於 11 月 16 日收在 103.4,為 2025 年 4 月以來最高(見下方圖 14)。兩類資產皆以美元計價且不支付利息,因此對美元走強與美國利率上升格外敏感。黃金單週下跌 4.8%,為 6 月以來最差表現,顯示比特幣所受壓力並非全然來自加密市場本身。
美元的走強緊隨通膨數據而來。隨著 12 月升息的定價更加明確,對政策預期高度敏感的2 年期美債殖利率從 11 月 6 日的 4.51% 攀升至 11 月 13 日的 4.88%。美國短期利率走高擴大了與其他地區的利差,吸引資金流入美元。
美元走強透過定價與融資兩個管道壓制比特幣。比特幣以美元計價,因此對美國以外的買家而言變得更昂貴;同時,使用借入資金的交易者也面臨美元融資收緊。
根據 CoinGlass 數據,截至 11 月 13 日 UTC 中午的 12 小時內,約有 $7.56 億比特幣期貨部位遭清算,其中多單佔 92%(見下方圖 13)。
圖 13:比特幣價格與期貨多單清算,過去 90 天(資料來源:CoinGlass)
美元接下來的考驗是 11 月 17 日的 10 月零售銷售,以及 11 月 25 日的 PCE 物價指數。若 PCE 公布後美元指數進一步突破 103.4,比特幣的處境可能進一步惡化。
圖 14:美元指數與比特幣。美元觸及 2025 年 4 月以來最高水準之際,比特幣跌破 $70,000。資料來源:Fed、Bitfinex。
本週展望
基準情境
比特幣以 7 月底部區間內的價位進入本週,ETF 持續流出,美元處於 19 個月高點。我們預期比特幣將在 $61,800 至 $69,400 之間交易,即 11 月 20 日到期的選擇權隱含區間,風險偏向回測 11 月 15 日的 $62,029 低點。美元強勢與升息預期可能持續對比特幣施壓,因此任何上漲都需要現貨需求的支撐。
確認條件
部位面,若 ETF 每日持續流出 $1 億至 $3 億,同時未平倉量持續下降、資金費率接近零,將顯示槓桿仍在出清,反彈係由空頭回補推動。STH-SOPR 回升至 1 附近,將進一步證明近期持有者的虧損拋售正在減弱。宏觀面,美元指數守穩 103 上方、2 年期美債殖利率維持在 4.88% 或以上,將顯示利率驅動的美元需求仍在延續。
若 11 月 18 日公布的 Fed 會議紀要顯示,10 月支持升息的聲音比兩張反對票所反映的更為廣泛,將強化以下觀點:12 月的決策並非「是否」升息,而是升息幅度。若 CME FedWatch 上升息 2 碼的機率升破 8%,將意味著比特幣面臨進一步壓力。
失效條件
上行方面,若收復 $72,700,同時 ETF 連續三個交易日淨流入,且實質殖利率回落至 2.8% 以下,將顯示更高的低點已經成形,並使約 $75,000 的短期持有者成本基礎進入視野。
若美元指數收盤重回 103 以下,或 CME FedWatch 上升息 2 碼的機率低於 5%,將顯示美元此波走勢僅是對單一通膨報告的反應,而非持久性轉變。若屆時比特幣仍未能回升,則意味著限制因素在於現貨需求,而非宏觀環境。
下行方面,若價格在 7 月底部區間下緣 $61,300 之下站穩,且 ETF 每日流出超過 $3 億,將預示回測 $57,803 週期低點。若跌破該低點,則顯示 7 月以來的漲勢僅是一波熊市反彈。
觀察重點
11 月 16 日至 18 日的 ETF 流量數據,以連續三個交易日淨流入作為改變觀點的門檻。
每個美股收盤時的 10 年期實質殖利率(對照 2.8%)與美元指數(對照 103)。
每日監測未平倉量、資金費率及 STH-SOPR(對照 1)。
10 月零售銷售:11 月 17 日(週二)13:30 UTC。
Nvidia 財報:11 月 17 日(週二)美股收盤後。
Fed 10 月 27 日至 28 日會議紀要:11 月 18 日(週三)19:00 UTC。
CME FedWatch 升息 2 碼機率,對照 11.5%。
11 月 19 日 Anthropic 上市與 11 月 20 日選擇權到期。