
Issue #224:
BTC 能否突破,現在取決於現貨需求
BTC 能否突破,現在取決於現貨需求
上週比特幣成功突破先前 $81,300 的區間高點,並於 9 月 21 日收漲 6.68% 至 $86,607,創下 1 月以來最高日收盤價。該日內高點推動 BTC 的反彈幅度越過關鍵的50% 門檻,這道門檻往往是區分熊市反彈與新一輪上升趨勢的分水嶺。市場需求相當強勁:美國現貨比特幣 ETF 吸引 23.8 億美元資金流入,創下 2025 年 10 月以來的最大單週流入。CME 部位數據顯示,槓桿基金對沖的比例不超過所吸納供給的 15%,顯示需求以方向性買盤為主。此後價格於 $85,000 至 $86,500 成本基礎密集區受阻,並在 $83,000 至 $85,000 之間盤整。基準情境是價格將於 $84,000 長期持有者籌碼集中區與 $87,722 年度開盤價之間整理。
自本月初升息以來,宏觀環境進一步收緊,儘管加密市場已走出脫鉤行情,但持續對商品價格施壓的是燃料供應受限,而非需求過熱。此外,長期借貸成本自利率決議後持續攀升。10 年期美債殖利率於 9 月 25 日收在 5.17%,10 年期抗通膨實質殖利率則為 2.83%,而 9 月 16 日分別為 5.01% 與 2.68%。
因此,本週 BTC 面臨的主要制約在於低風險資產的實質報酬持續走高,而非市場情緒。任何上漲都必須仰賴現貨需求支撐,而 9 月 30 日公布的 8 月核心個人消費支出(PCE)物價指數,將是本週主要的宏觀考驗。
市場訊號
BTC 受阻於成本基礎壓力區,但守穩 $84,000
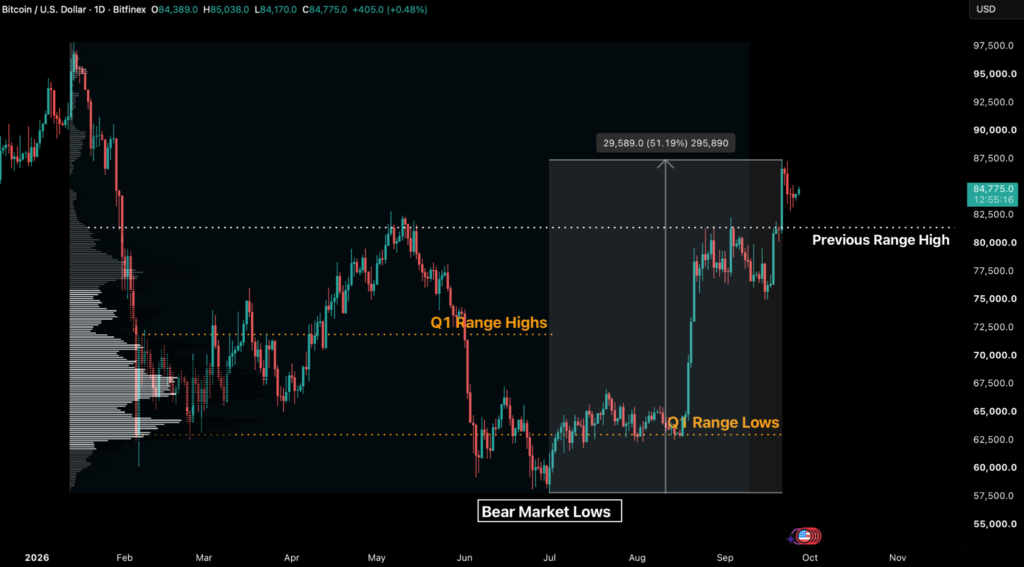
本月稍早聯邦公開市場委員會(FOMC)宣布升息後,比特幣走出脫鉤行情,儘管 Fed 立場鷹派、美債殖利率走升,表現仍優於其他風險資產。BTC 突破先前 $81,300 的區間高點,並於 9 月 21 日收漲 6.68% 至 $86,607,創下 1 月下旬以來最高收盤價。此波走勢使其自 7 月初低點以來的反彈幅度擴大至逾 51%,跨越了歷來用以區分熊市反彈與開啟新一輪牛市之上升趨勢的關鍵門檻。
$87,722 的年度開盤價尚未被測試。上週 BTC 先後於 9 月 21 日及 9 月 23 日在 $87,392 與 $87,301 的高點受阻,隨後回落至我們先前指出的 $85,000 關鍵壓力位下方。目前有超過 65 萬枚 BTC 的成本落在 $85,000 至 $86,500 區間,使其成為 $57,803 熊市低點至 $126,110 歷史高點之間最密集的成本基礎集中區。截至目前,該區間仍對價格構成壓力。我們認為,交易所交易基金(ETF)資金流、企業財庫的持續累積以及整體現貨市場資金流向,將決定未來一週價格的突破方向,並延續影響月線與季線收盤。
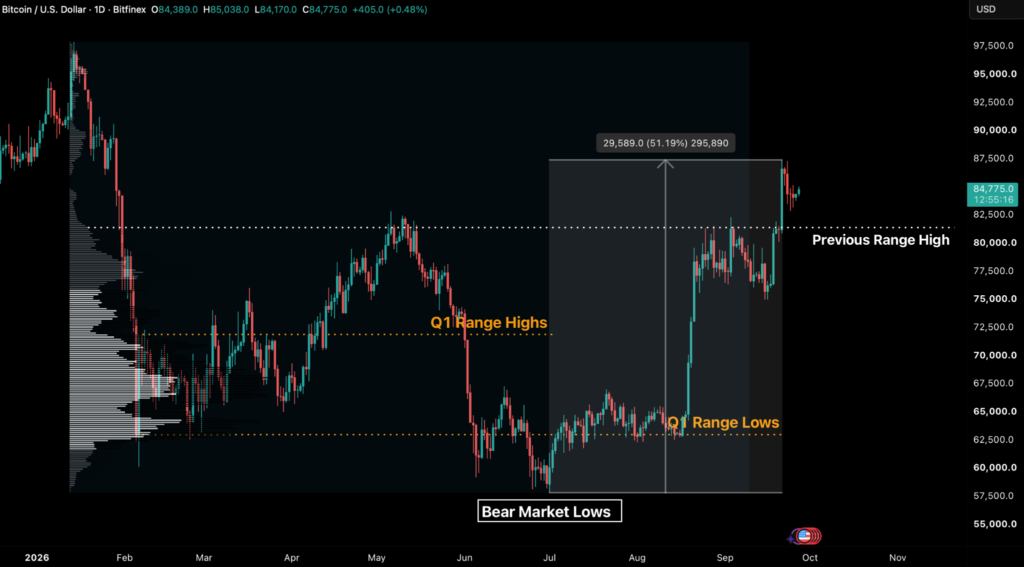
圖 1. BTC/USD 日線圖(資料來源:Bitfinex)
自衝上 $87,000 上方以來,BTC 已連續四個交易日在 $83,000 至 $85,000 區間內整理。上週於 9 月 24 日觸及的 $82,865 低點,是價格唯一一次探入流動性較低的 $82,500 至 $84,000 區間,該區間同樣存在密集的成本基礎分布。
BTC 本週收漲 4%,使 9 月累計漲幅達 6.1%,第三季自 $58,585 開盤價起算的漲幅則達 42.1%。若漲勢維持至季末,這將是 BTC 自 2024 年第四季以來表現最強的一季、史上第二強的第三季,也是 2013 年 9 月以來表現最佳的第三季。
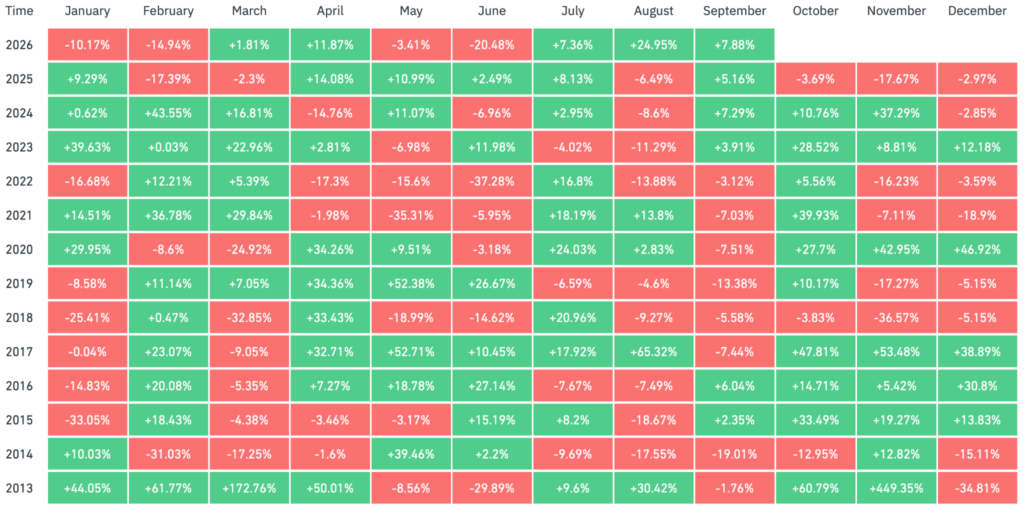
圖 2. 2013 年以來比特幣月度表現(資料來源:Coinglass)
從歷史數據來看,9 月對 BTC 而言通常偏空,平均跌幅為 3.1%。第三季亦是比特幣乃至整體加密市場歷來表現最弱的一季,平均報酬率僅 6.1%。儘管面臨宏觀逆風,當前的強勢表現顯示市場存在不對稱的買盤,力道已超越其他資產。
不對稱強勢由槓桿推動,隨後逐步退潮
Fed 升息後,美元走強、美債殖利率上揚,10 年期美債殖利率重新站上 5%。S&P 500 下跌 1.4%,黃金則回吐漲幅,當日收跌約 100 美元。在這波整體緊縮反應中,數位資產是最顯著的例外。
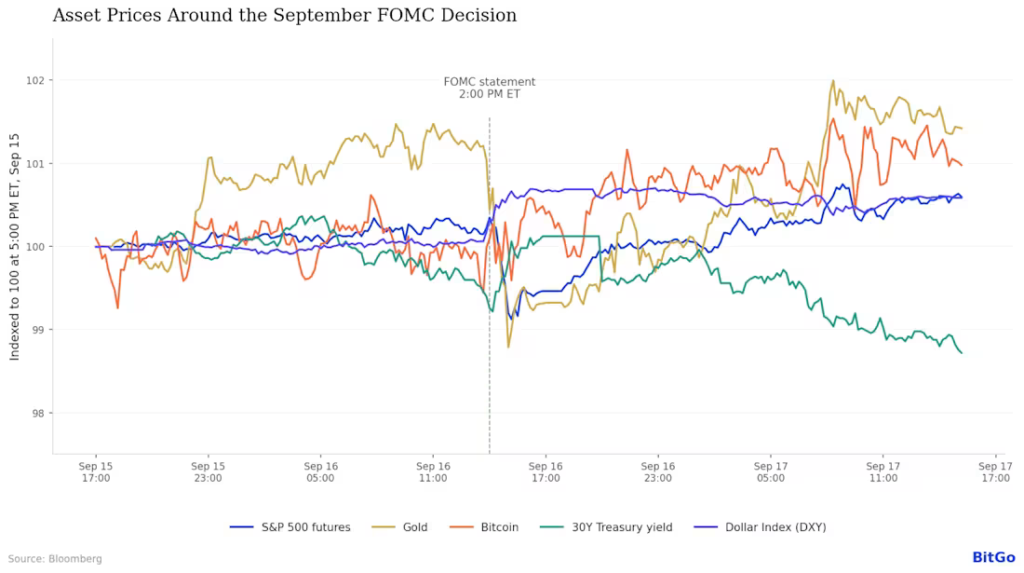
圖 3. FOMC 聲明後的跨資產價格變動(資料來源:Bitgo)
9 月 16 日 Fed 宣布升息後,BTC 一度下探至 $75,000 附近,隨即迅速回升至 $76,000 至 $76,700 區間,完全消化此次政策衝擊。其後數日,BTC 進一步上攻至 $85,000 上方,徹底收復初期跌幅。其他風險資產在隨後一週僅小幅回升,使 BTC 成為唯一明顯高於決議公布前水準的風險資產。
此次脫鉤與過往的政策緊縮週期明顯不同:過去 BTC 通常以高 Beta 風險資產的角色交易,與股市直接連動。
儘管升息引發的行情已告一段落,其影響可能延續至 10 月 FOMC 會議。市場預期 10 月再度升息的機率,已由兩週前的不到 15% 升至逾 65%。
值得注意的是,BTC 突破先前 $81,300 區間高點時伴隨槓桿部位增加,但這些部位已在 9 月 23 日的回檔中被去化。
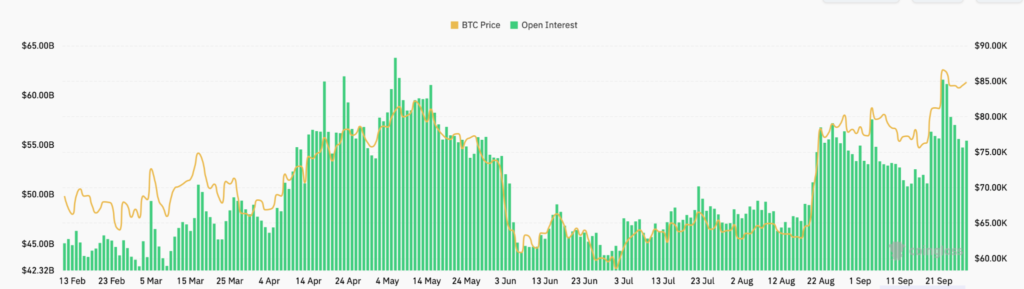
圖 4. 各永續合約交易平台彙總之比特幣未平倉合約(資料來源:Coinglass)
未平倉合約(OI)總量於 9 月 23 日觸及 615.7 億美元的數月新高,同日隨即下滑 6.6%。此後 OI 累計下降逾 10%,跌破區間突破前所維持的 550 億美元水準。總清算金額達 5.81 億美元,其中多單清算佔 4.38 億美元。9 月 21 日的初步軋空,加上 9 月 23 日的回檔,在三天內有效重置了多空雙方的槓桿部位。
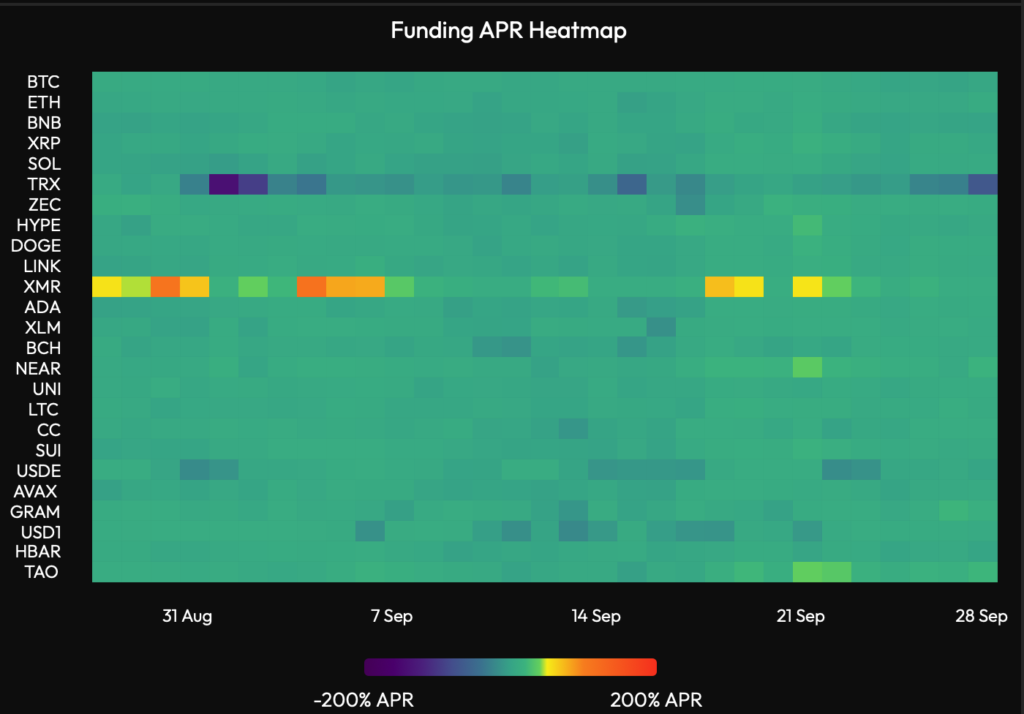
圖 5. 各交易所彙總之多資產資金費率(資料來源:VeloData)
永續合約交易對的各項指標已回落至溫和水準,期貨基差與資金費率所反映的,是此類上升趨勢中常見的審慎樂觀,而非槓桿過度擴張。Bitfinex 保證金指標也呈現類似樣貌:在價格盤整、回落 $4,000 的過程中,保證金多單總量從 90,639 枚 BTC 小幅降至 90,408 枚 BTC,降幅僅 0.25%。
BTC 在升息後展現韌性、對《Clarity 法案》立法僵局反應平淡,且在未平倉合約下滑之際仍維持價格穩定,顯示貨幣緊縮與訂單流層面的逆風已大致反映在價格中。價格在上述多項利空催化因素下仍未進一步走低,反映底層需求相當穩健,這比任何單一市場指標都更具說服力,是更強烈的看多訊號。
BTC 後市路線圖
在 8 月中旬的首波突破中(由美國財政部宣布擴大長債回購所觸發),市場對比特幣的爭論在於這波上漲是否僅是一次軋空。如今答案已經明確:比特幣目前的價格已高於今年所有曾壓制其走勢的成本基礎,包括美國現貨 ETF 持有者 $81,722 的平均進場成本,BTC 已於 9 月 21 日自 1 月以來首次站上該水準。第四季的關鍵問題在於這波漲勢能延伸多遠,而答案取決於推動本輪上漲的買家是否會在高於自身成本的價位持續買進。從歷史來看,ETF 買家以及 Strategy 等企業財庫累積者經常出現這種行為。
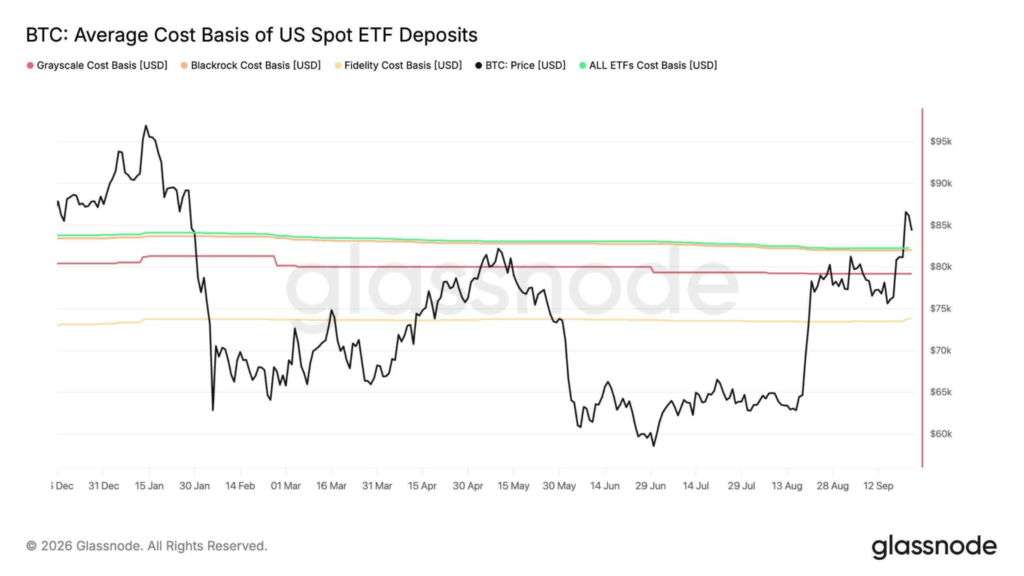
圖 6. 美國現貨 ETF 持有者之比特幣平均成本基礎(資料來源:Glassnode)
本週需求面給出了明確回應。美國現貨比特幣 ETF 吸引 23.8 億美元資金流入,為 2025 年 10 月 10 日當週以來最大單週流入,足以讓 2026 年淨流量由 7 月中旬的負 57 億美元轉為正值。
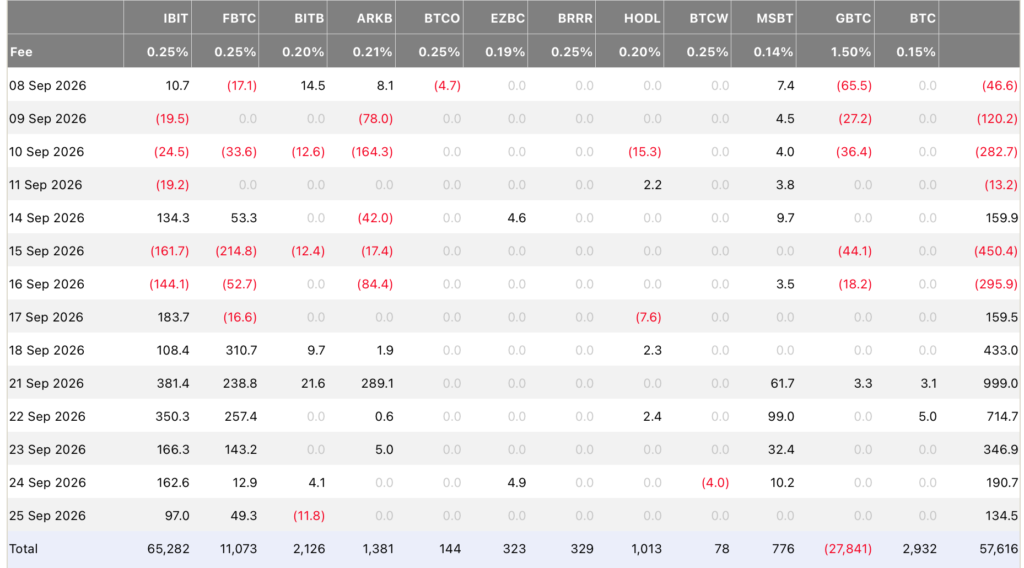
圖 7. 美國現貨比特幣 ETF 各發行商資金流向(資料來源:Farside Investors)
ETF 本週吸納約 27,800 枚 BTC,相當於兩個月的新增發行量。美國商品期貨交易委員會(CFTC)針對芝加哥商品交易所(CME)部位的數據顯示,槓桿基金最多僅對沖其中 15%,代表這是方向性需求,而非基差交易資金。每日流入金額由週一的 9.99 億美元降至週五的 1.345 億美元,且 Coinbase Premium Index 全週維持負值,顯示美國現貨買家並未積極主動吃單。在軋空行情退燒後,資金能否維持淨流入將是關鍵訊號。
企業端需求同樣持續。Strategy 於 9 月 21 日至 27 日期間購入 1,665 枚 BTC,總金額約 1.427 億美元,平均價格為 $85,681。這是其連續第二週買進,證實這家最大的企業買家仍在高於自身成本基礎的價位持續累積。
鏈上數據為這份路線圖提供了關鍵價位。長期持有者最大的籌碼集中區落在 $84,000 至 $85,000 之間,這正是本週買盤落腳之處,也將是下一次修正的勝負關鍵。
第一道主要壓力位是 $96,700 的平均市值與已實現價值比(MVRV)價格,即已實現價格乘以比特幣的長期平均 MVRV,代表平均持有者的獲利水準回歸歷史常態的位置。一至兩年前進場的買家也大約在此價位附近回本,因此上方賣壓將在此明顯增厚。
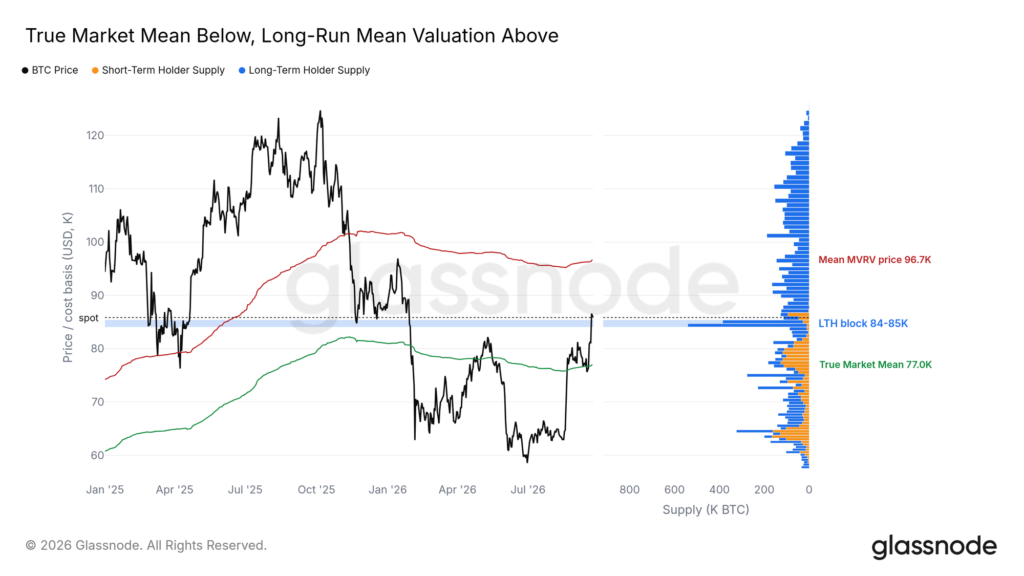
圖 8. 比特幣成本基礎分布:長期持有者籌碼集中區、$96,700 平均 MVRV 價格與 $77,000 真實市場均價(資料來源:Glassnode)
下方方面,$77,000 的真實市場均價(True Market Mean)仍是主要支撐,也是區分盤整與反彈失敗的關鍵價位。只要 BTC 守穩 $84,000,通往 $96,700 的路徑便維持暢通;若跌回 $81,300 下方的原區間,則將下看 $77,000。
催化因素與風險
燃料供應受限持續推升商品通膨
美國公路柴油平均價格於 9 月 21 日升至每加侖 6.529 美元,單週上漲 0.244 美元,較去年同期上漲 2.780 美元。柴油價格是貨運成本的關鍵組成,也反映在幾乎所有商品的到貨成本之中。此次上漲反映的是供給短缺,而非需求強勁。美國能源資訊署(EIA)衡量柴油與取暖油需求的指標,在截至 9 月 18 日的四週內平均為每日 363.6 萬桶,去年同期則為 362.6 萬桶。
前瞻風險在於緩衝空間。庫存為 1.074 億桶,較五年均值低約 12%;同期四週內,煉油廠平均產能利用率達 96.6%,最新一週則降至 94.0%。在庫存偏低、煉油廠接近滿載運轉的情況下,任何需求激增都將直接反映在價格上。
升息雖能抑制需求,卻無法直接修復受干擾的柴油供應。儘管過去四週美國包含柴油在內的餾分油產量平均達每日 521.5 萬桶,高於國內需求的 363.6 萬桶,但海外買家同樣競逐這批燃料,使美國價格持續暴露於全球短缺風險之下。實施 90 天出口禁令初期或可將更多燃料留在國內並緩解國內價格,但美國能源部長 Chris Wright已於 9 月 23 日排除全面禁令的可能。此外,限制出口也可能削弱煉油廠獲利並促使減產,進而抵銷初期效益。
對加密市場而言,其意義在於燃料驅動的通膨壓縮了 Fed 的寬鬆空間。透過貨運而非需求傳導至物價的成本,無法藉由調降政策利率壓低,因此將使通膨持續高於目標。
消費者已開始將高成本的持續性納入預期。密西根大學 9 月終值調查顯示長期通膨預期升至 3.4%,結束連續三個月持平於 3.3% 的走勢。預期維持在此水準,將對 FOMC 提早轉向寬鬆構成重大阻礙。
若 Fed 因無力解決的燃料成本而維持高利率,較安全資產的實質報酬將持續具吸引力。這對比特幣形成雙重不利:當美債本身就能為等待提供報酬時,投資人承擔比特幣風險的誘因隨之降低;同時,收緊的金融條件也會拖慢支撐本輪漲勢的 ETF 與企業財庫買盤。缺少這股需求,比特幣將更難突破既有持有者為回本而賣出的價位。
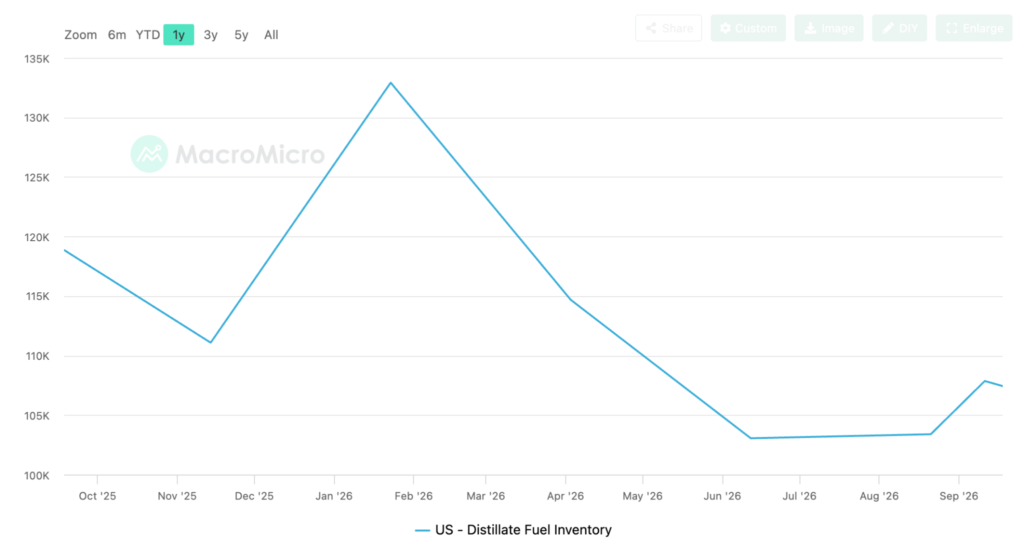
圖 9. 美國餾分燃料油庫存(資料來源:美國能源資訊署、Macromicro)
實質殖利率走高的衝擊落在房市,而非燃料
利率緊縮的影響在經濟的借貸端更為明顯,而非運輸成本。美國多數家庭購屋貸款所採用的 30 年期固定房貸利率,在房地美(Freddie Mac)9 月 24 日的調查中升至 7.03%,高於去年同期的 6.3%,意味著一筆 40 萬美元貸款的每月還款額增加約 193 美元。成屋銷售於 8 月下滑至年化 398 萬戶,為 2026 年最低水準,成屋價格中位數則持穩於 $429,100。建商轉而降價求售,新屋價格中位數年減 5.8% 至 $393,700。
房貸利率高於 7%,使既有屋主傾向維持現有貸款,房屋淨值也難以透過再融資轉為可支配現金,因此將家庭流動性導入風險資產的管道持續關閉。燃料使物價維持高檔的時間越長,房市承擔的調整就越多,該管道關閉的時間也越久。若房地美 30 年期利率連續兩週維持在 6.75% 以下,此一逆風將明顯減弱。
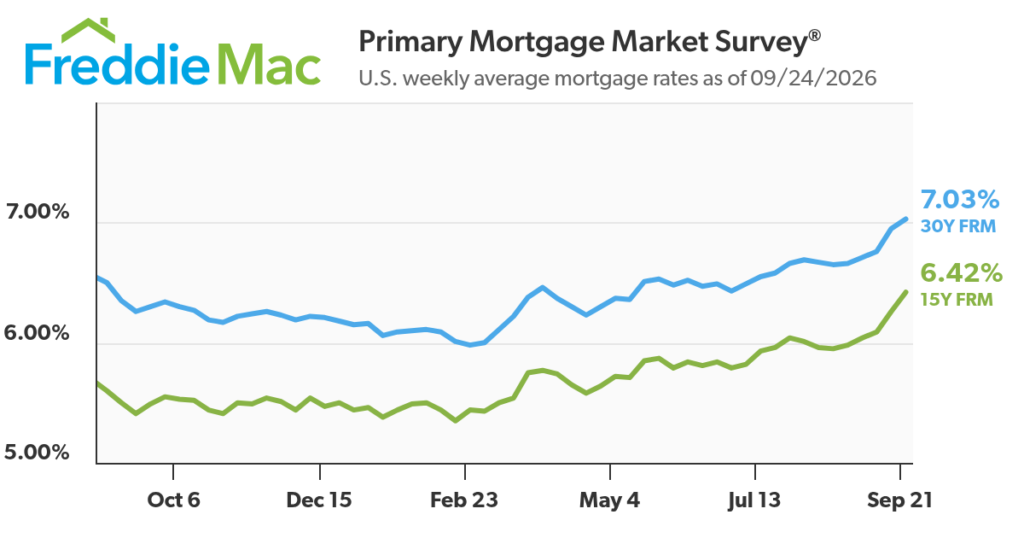
圖 10. 美國 30 年期與 15 年期固定房貸利率(資料來源:Freddie Mac)
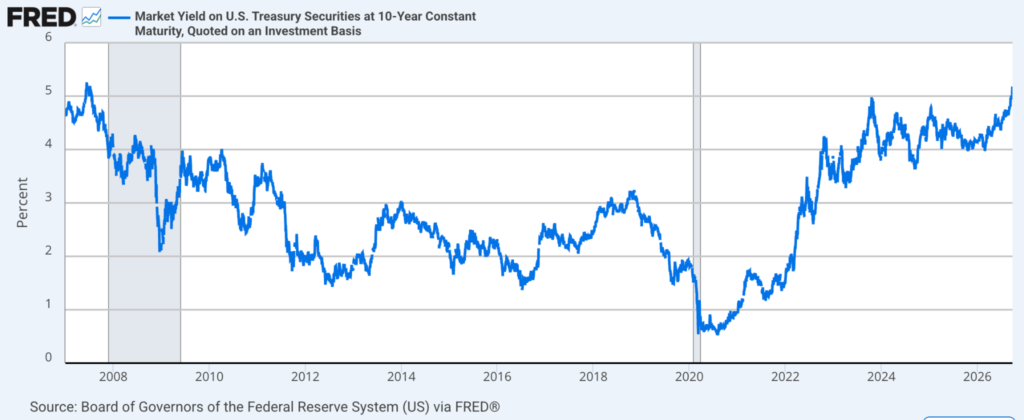
圖 11. 美國 10 年期公債殖利率,日線(%)
本週展望
基準情境
我們的基準情境是,比特幣將在 $84,000 長期持有者籌碼集中區與 $87,722 年度開盤價之間盤整,直至 9 月 30 日的月線與季線收盤。預期決定區間突破方向的將是現貨需求,而非當前的金融環境。BTC 在宏觀逆風下展現強勢,並在跨資產回檔期間呈現不對稱強勢。上週上攻至 $87,392 高點期間累積的槓桿已大致出清。隨著永續合約部位回到接近中性,本輪上升趨勢較先前的反彈嘗試(包括 5 月那次)更為健康。
宏觀制約依舊不變。Fed 的中位數預測仍顯示年底政策利率為 4.1%,意味著還有一次升息;10 年期實質殖利率為 2.83%,距離我們預期逆風緩解的 2.5% 水準更遠。今日(2026 年 9 月 28 日)的 $82,700 低點是對此基準情境的首次考驗,應搭配本週稍晚的 ETF 資金流向一併解讀,而非單獨看待。
Strategy 最新購入 1,665 枚 BTC,確認企業累積已延續至第二週,ETF 資金流向因此成為尚待驗證的需求考驗。若資金持續淨流入,在 $83,000 至 $86,500 之間累積的 115 萬枚 BTC 將成為下一個區間的底部,而非這波反彈的頂部,$87,722 年度開盤價則將是下一道考驗。若企業買盤或 ETF 流入任一方停滯,價格在 $77,000 真實市場均價之前幾乎沒有成本基礎可供支撐。
確認條件
若價格在季末前守穩 $84,000、美國現貨 ETF 即使維持週五較慢的步調仍保持淨流入,且企業買家持續在其 $80,500 成本基礎之上累積,將確認需求仍足以支撐此區間。
若 8 月核心 PCE 達 0.3% 或以上,同時 10 年期實質殖利率處於 2.8% 或以上,將確認宏觀制約依然存在,現貨需求必須持續撐起這波走勢。
失效條件
若價格持續站上 $87,722 並伴隨 ETF 流入加速,區間將向上失效,並打開通往 $96,700 平均 MVRV 價格的路徑。若收盤跌回 $81,300 下方的原區間,且 ETF 資金轉為淨流出,區間將向下失效,並下看 $77,000 真實市場均價。宏觀面方面,若 8 月核心 PCE 月增 0.2% 或以下,或 10 年期實質殖利率回落至 2.5% 以下,將移除支撐基準情境的制約因素,提升 BTC 向上突破的機會。
觀察重點
9 月 30 日將公布 8 月個人所得與支出(含核心 PCE)以及第二季 GDP 第三次預估值;週一公布 EIA 每週柴油價格,週四公布Freddie Mac房貸利率調查。