
Token Hóa, Bitcoin Và Tương Lai Của Thị Trường Vốn Toàn Cầu
Từ tài sản thế chấp sinh lợi suất đến tín dụng được bảo đảm bằng Bitcoin, kỳ đầu tiên của sự kiện Tương Lai Thị Trường Vốn Toàn Cầu đã khám phá cách Bitcoin và tài sản token hóa đang dần trở thành nền tảng cho một hệ thống tài chính toàn cầu hiệu quả hơn, dễ tiếp cận hơn và có tính kết nối cao hơn.
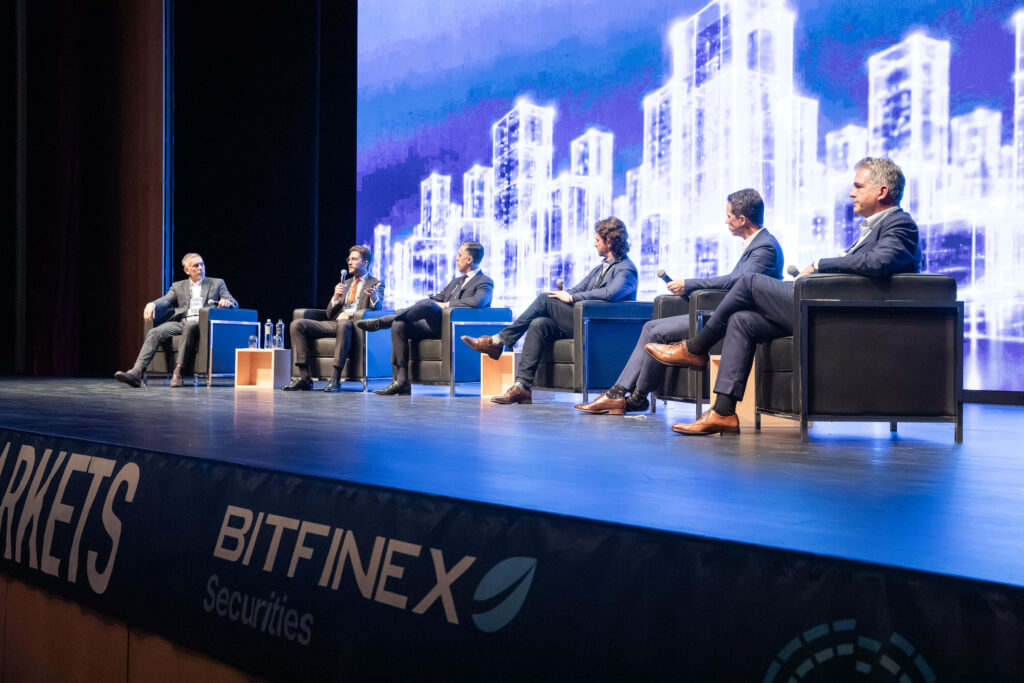
Jesse Knutson, Trưởng bộ phận Vận hành của Bitfinex Securities, điều phối phiên thảo luận về các công ty nắm giữ Bitcoin làm tài sản dự trữ. Trong thập kỷ qua, thị trường tài sản token hóa đã phát triển thành một lĩnh vực trị giá hàng tỷ USD, thu hút một số tổ chức tài chính lớn nhất thế giới. Tuy nhiên, khi đặt cạnh quy mô của thị trường vốn toàn cầu, lĩnh vực này vẫn chỉ chiếm một phần rất nhỏ.
Phát biểu tại kỳ đầu tiên của sự kiện Tương Lai Thị Trường Vốn Toàn Cầu tổ chức ở Lugano, Thụy Sĩ vào ngày 22 tháng 10, Adam Lawrence, đồng sáng lập kiêm CEO của RWA.xyz, ước tính tổng giá trị tài sản token hóa on-chain hiện nằm trong khoảng 30–40 tỷ USD. Ông nhận xét rằng, so với quy mô tài chính toàn cầu, con số này “gần như có thể làm tròn về 0”.
Nhận định đó vừa cho thấy quy mô cơ hội phía trước, vừa phản ánh chủ đề xuyên suốt sự kiện: giai đoạn tiếp theo của thị trường vốn token hóa sẽ được quyết định không chỉ bởi số lượng tài sản được token hóa, mà chủ yếu bởi giá trị kinh tế mà chúng thực sự mang lại.
Được đồng tổ chức bởi Bitfinex Securities và Blockstream Capital Partners, sự kiện quy tụ các công ty quản lý tài sản, doanh nghiệp nắm giữ Bitcoin làm tài sản dự trữ, tổ chức tài chính, cơ quan quản lý và nhà cung cấp hạ tầng từ khắp thế giới.
Qua mười phiên thảo luận, nội dung trải rộng từ những ứng dụng thực tiễn của token hóa đến các cấu trúc đầu tư và tài trợ vốn ngày càng đa dạng được xây dựng xoay quanh Bitcoin, khi tài sản này ngày càng gắn bó chặt chẽ với hệ thống tài chính toàn cầu.
Giá Trị Của Token Hóa Không Chỉ Dừng Lại Ở Việc Đại Diện Cho Tài Sản
Dữ liệu của RWA.xyz cho thấy dòng vốn token hóa hiện tập trung vào những lĩnh vực nào. Trái phiếu Kho bạc Mỹ dẫn đầu thị trường, tiếp theo là tín dụng tư nhân, trong khi cổ phiếu chỉ mới gần đây trở thành một danh mục đáng kể.
Lawrence phân biệt giữa những tài sản được phân phối trực tiếp on-chain và những tài sản chỉ được đại diện trên blockchain. Chứng khoán chịu sự quản lý pháp lý vẫn có thể phụ thuộc vào tổ chức phát hành, tài liệu chào bán hoặc sổ đăng ký nhà đầu tư chính thức. Câu hỏi thực tế là nhà đầu tư có thể làm gì với token mình nắm giữ.
Jesse Knutson, Trưởng bộ phận Vận hành của Bitfinex Securities, nhấn mạnh rằng khả năng tự lưu ký là một tiêu chí quan trọng để đánh giá điều này. “Tôi nghĩ người dùng phải có khả năng rút tài sản,” ông nói. “Họ phải có thể tự lưu ký tài sản đó. Và nếu không thể làm những điều này, liệu có thực sự là token hóa?”
Quyền kiểm soát lớn hơn không đồng nghĩa với việc tài sản có thể được chuyển nhượng không giới hạn. Will Turner của Winston Taylor chỉ ra rằng cơ chế danh sách trắng (whitelisting) có thể cho phép nhà đầu tư nắm giữ chứng khoán được quản lý trong ví riêng, đồng thời giới hạn việc chuyển nhượng cho những bên tham gia đã được xác minh.
Tuy nhiên, công nghệ không thể tạo ra nhu cầu đối với một khoản đầu tư cơ sở vốn không hấp dẫn. Như Graham Rodford, CEO kiêm đồng sáng lập Archax, nhận xét: “Token hóa một thứ gì đó không khiến nó trở thành sản phẩm tốt.” Tương tự, khả năng giao dịch liên tục cũng không bảo đảm thanh khoản.
Martin Baumann, đồng sáng lập kiêm đối tác quản lý của CMCC Global, xác định khả năng tiếp cận, phân phối và thanh khoản là ba lợi ích chính của token hóa. Ông dẫn các quỹ CREST và Liberty Bitcoin Accumulation (LBAF) làm ví dụ về kênh phân phối mới, cho phép các nhà đầu tư đủ điều kiện tham gia với mức vốn cam kết nhỏ hơn và tiếp cận giao dịch trên thị trường thứ cấp.
Phần thảo luận về pháp lý xem xét môi trường quản lý tại El Salvador và Trung tâm Tài chính Quốc tế Astana (AIFC), hai khu vực nơi Bitfinex Securities hoạt động. Giles Dixon, Trưởng bộ phận Quan hệ Pháp lý Toàn cầu tại Bitfinex và Tether, cho rằng các quy định hiệu quả nên tập trung vào rủi ro và kết quả thực tế, đồng thời tạo điều kiện để các tổ chức phát hành tiến xa hơn giai đoạn thử nghiệm và sandbox pháp lý.
Vì vậy, lý do thuyết phục nhất để token hóa không phải là đưa một sản phẩm sẵn có lên blockchain chỉ vì bản thân việc đó, mà là cải thiện cách các khoản đầu tư có giá trị được phát hành, phân phối, nắm giữ và chuyển nhượng.
Tài Sản Thế Chấp Sinh Lợi Suất: Ứng Dụng Thực Tiễn Của Token Hóa
Một trong những trường hợp ứng dụng rõ ràng nhất của token hóa là tài sản thế chấp có khả năng sinh lợi suất.
Các công ty giao dịch thường dùng tài sản để ký quỹ cho các vị thế phái sinh, trong đó stablecoin không tạo ra lợi suất cho trader được sử dụng khá phổ biến. Các quỹ tiền tệ thị trường token hóa mang đến một giải pháp thay thế: tài sản thế chấp vẫn có thể tạo thu nhập trong khi hỗ trợ hoạt động giao dịch.
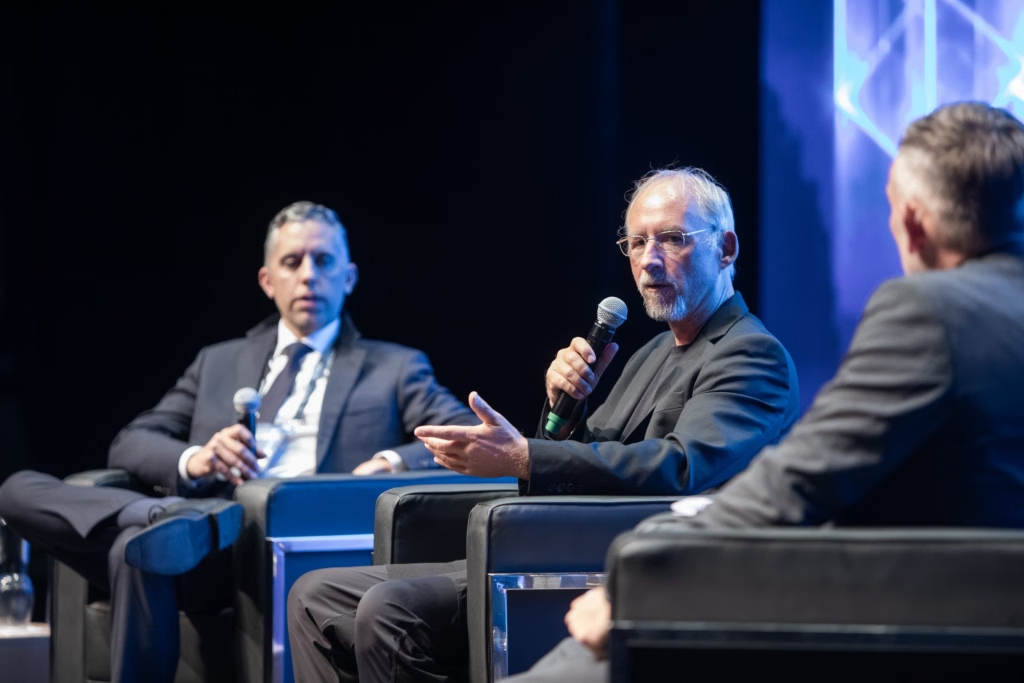
Adam Back thảo luận về các sản phẩm thu nhập cố định token hóa và tài sản thế chấp.
Rafael Mastroberardino của Franklin Templeton đưa ra một ví dụ đang diễn ra trong thực tế: các quỹ phòng hộ và nhà tạo lập thị trường hiện sử dụng quyền lợi đầu tư trong quỹ Franklin OnChain U.S. Government Money Fund, được cung cấp qua nền tảng Benji, làm tài sản thế chấp cho các vị thế giao dịch. Thay vì chuyển tài sản lên sàn giao dịch để ký quỹ mà không nhận được lợi suất, các tài sản này có thể tiếp tục được lưu giữ tại đơn vị lưu ký và tạo ra lợi suất từ thị trường tiền tệ.
Tiến sĩ Adam Back, đồng sáng lập kiêm CEO của Blockstream, giải thích vì sao mô hình này có thể đặc biệt hữu ích trên thị trường phái sinh. Ông nhận xét rằng các trader Bitcoin có thể không mấy quan tâm đến quỹ thị trường tiền tệ như một khoản đầu tư độc lập, nhưng họ vốn đã dành một lượng tài sản thế chấp đáng kể cho các nền tảng giao dịch hợp đồng tương lai vĩnh cửu. Vì vậy, các công cụ sinh lợi suất có thể giúp giảm chi phí duy trì những vị thế này.
Như Lawrence nhận định: “Bản chất của tài chính là hoạt động tài trợ vốn.” Giá trị của một token ngày càng phụ thuộc vào những gì người nắm giữ có thể tiếp tục làm với nó.
Những Cấu Trúc Tài Chính Mới Đang Hình Thành Xung Quanh Bitcoin
Bên cạnh token hóa, The Future of Capital Markets còn xem xét cách các công ty nắm giữ Bitcoin làm tài sản dự trữ, chứng khoán tạo thu nhập và hoạt động cho vay có tài sản bảo đảm đang mở ra những con đường mới để các tổ chức tham gia thị trường.
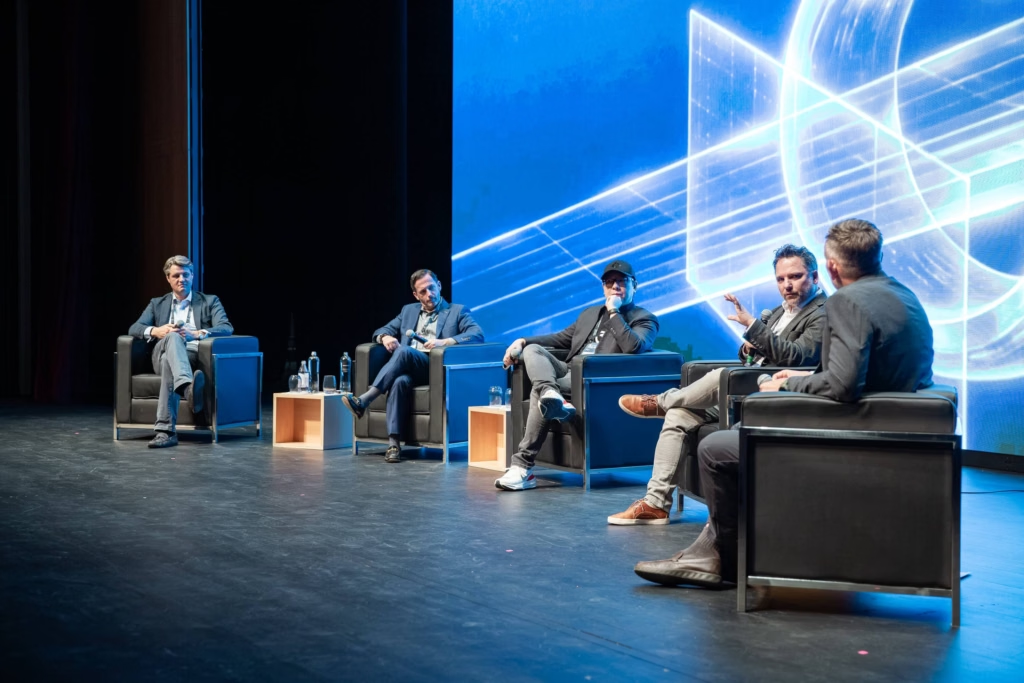
Phiên thảo luận “Token Hóa Trên Toàn Thế Giới”.
Việc phát hành cổ phiếu với giá cao hơn giá trị tài sản ròng (NAV) để mua Bitcoin trở nên kém hiệu quả khi mức chênh lệch này thu hẹp hoặc biến mất. Điều đó đã thúc đẩy các công ty nắm giữ Bitcoin làm tài sản dự trữ tìm hiểu các phương án mua lại cổ phiếu, thâu tóm doanh nghiệp và phát hành cổ phiếu ưu đãi.
Matt Cole, CEO của Strive, cho biết tổng giá trị danh nghĩa đang lưu hành của cổ phiếu ưu đãi SATA đã tăng từ 200 triệu USD khi ra mắt lên hơn 1,4 tỷ USD trong chưa đầy một năm. Nói rộng hơn về nhu cầu của các tổ chức đối với chứng khoán ưu đãi của Strive, Cole cho biết nhà đầu tư hầu như không quan tâm đến tiềm năng tăng giá của Bitcoin: “Họ chỉ muốn lợi suất.”
Sean Bill, đồng sáng lập kiêm cựu Giám đốc Chiến lược của BSTR, kể lại rằng một quỹ hưu trí công đã mất hai năm từ khi lần đầu tìm hiểu về Bitcoin đến lúc thực hiện một khoản đầu tư nhỏ. Trong một phiên thảo luận khác, Bill cho biết một ý tưởng được trao đổi với các quỹ hưu trí là đầu tư vào các công cụ tín dụng số, sau đó sử dụng nguồn thu nhập tạo ra để từng bước gia tăng mức độ tiếp xúc với Bitcoin. Theo ông, cách tiếp cận này đã nhận được “phản hồi khá tích cực”.
Hoạt động cho vay được bảo đảm bằng Bitcoin mang đến một cơ hội khác, nhưng vẫn chịu ảnh hưởng từ những thất bại trước đây của Celsius, BlockFi và các công ty cho vay crypto khác trong năm 2022. Các diễn giả xác định tình trạng mất cân đối kỳ hạn, tái sử dụng tài sản thế chấp mà không công bố và cho vay thiếu tài sản bảo đảm là những điểm yếu cốt lõi của chu kỳ trước.
Các mô hình mới hơn nhấn mạnh việc tách biệt tài sản bảo đảm, điều khoản minh bạch và hạn chế tái sử dụng tài sản thế chấp. Trong tương lai, chứng khoán hóa có thể cho phép các quỹ hưu trí và công ty bảo hiểm tài trợ cho những danh mục khoản vay được bảo đảm bằng Bitcoin đã đa dạng hóa mà không cần trực tiếp cấp từng khoản vay. Mức độ chấp nhận của các tổ chức sẽ phụ thuộc vào hiệu quả của những biện pháp bảo vệ này khi thị trường chịu áp lực.
Giai Đoạn Tiếp Theo
Các cuộc thảo luận tại Tương Lai Thị Trường Vốn Toàn Cầu cho thấy ngành đang ngày càng tập trung vào kết quả thực tiễn: phân phối hiệu quả hơn, mở rộng khả năng tiếp cận và quyền kiểm soát của nhà đầu tư, tài sản thế chấp sinh lợi suất và những cấu trúc tài trợ vốn xoay quanh Bitcoin phù hợp với nhiều yêu cầu đầu tư hơn.
Để những cơ hội này được ứng dụng rộng rãi, các quỹ token hóa cần có nhu cầu thực sự và thị trường thứ cấp hữu ích. Cơ chế bảo đảm bằng tài sản phải có hiệu lực pháp lý, và tài sản thế chấp phải có thể tiếp cận khi cần. Trong khi đó, các cấu trúc tài trợ vốn dựa trên Bitcoin phải chứng minh được tính bền vững về kinh tế.
Ước tính của Lawrence cho thấy thị trường vẫn đang ở giai đoạn rất sớm. Tiến bộ cuối cùng sẽ không chỉ được đo bằng giá trị tài sản đưa lên on-chain, mà còn bằng việc liệu những tài sản đó có thể vượt ra ngoài nơi phát hành ban đầu và được đưa vào sử dụng hiệu quả hay không.
Đối với Bitfinex Securities và toàn ngành, cơ hội lớn nhất nằm ở việc giúp nguồn vốn trở nên dễ tiếp cận, dễ chuyển nhượng và hữu ích hơn đối với những nhà đầu tư nắm giữ nó.
Khám phá các mã chứng khoán token hóa hiện có trên Bitfinex Securities.