
Issue #226:
BTC Cần Gì Để Quay Trở Lại Mốc $84,500
CPI Vào Thứ Tư Tuần Này Sẽ Quyết Định Dư Địa Tiếp Theo Của Bitcoin
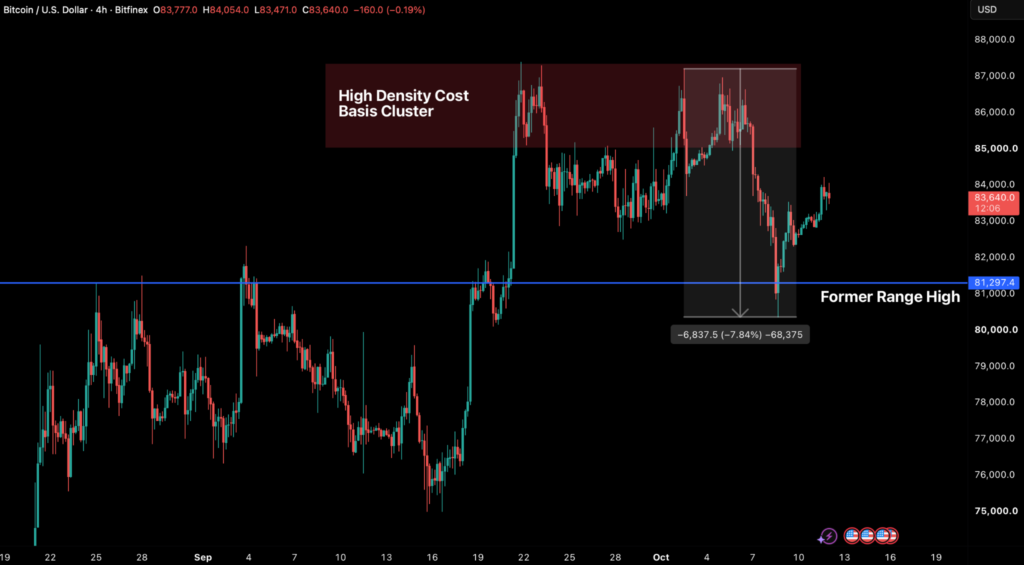
Bitcoin bước vào tuần mới sau khi vượt qua một bài kiểm tra quan trọng. Giá đã giảm 7.9% từ mức đỉnh $87,197 ngày 2 tháng 10 xuống $80,347 vào ngày 8 tháng 10, có thời điểm xuyên xuống dưới đỉnh vùng tích lũy cũ $81,300 trước khi lấy lại mốc này ngay trong phiên. Câu hỏi của tuần này là liệu báo cáo Chỉ số Giá Tiêu dùng (CPI) của Mỹ vào thứ Tư có thay đổi triển vọng lãi suất và lợi suất đủ để tạo thêm dư địa cho Bitcoin hay không, và liệu lực cầu spot có đủ để dẫn dắt giá đi tiếp.
Mốc này đã được giữ khá vững. Nhịp giảm vẫn nằm trong phạm vi của năm đợt điều chỉnh trước đó kể từ khi quá trình phục hồi bắt đầu. Những nhà đầu tư có giá vốn nằm trong vùng tích lũy cũ gần như không có dấu hiệu bán ra, trong khi mức lỗ thực nhận của nhóm người mua gần đây chỉ bằng một phần nhỏ so với các đợt bán tháo hồi đầu năm. Đòn bẩy trên thị trường cũng đã được giải tỏa, với 1,18 tỷ USD vị thế bị thanh lý trên toàn thị trường crypto vào ngày 8 tháng 10 và Hợp đồng mở chưa được tái tích lũy kể từ đó, khiến diễn biến tiếp theo phụ thuộc vào thị trường spot. Đây cũng là nơi bằng chứng về lực cầu hiện yếu nhất. Nhà đầu tư ETF trung bình hiện đang chịu một khoản lỗ nhẹ, khi giá vốn cơ sở ở mức $84,340, cho phép holder bán ra trong các nhịp tăng mà không phải chịu lỗ.
Bối cảnh vĩ mô cũng chưa bớt áp lực. PCE lõi đang ở mức 3%, phần lớn quan chức Cục Dự trữ Liên bang Mỹ (Fed) dự kiến sẽ có thêm một đợt tăng lãi suất trong năm nay, trong khi lợi suất thực trái phiếu Kho bạc Mỹ kỳ hạn 10 năm – mức sinh lời ít rủi ro mà Bitcoin phải cạnh tranh – hiện ở 2.91%. CPI lõi tăng 0.2% hoặc thấp hơn sẽ giúp hạ kỳ vọng lãi suất và kéo lợi suất này đi xuống, trong khi mức tăng 0.3% trở lên sẽ tiếp tục đặt gánh nặng lên lực mua spot.
Kịch bản chính của Bitfinex là Bitcoin sẽ giao dịch trong vùng $81,300 – $84,500 trước thời điểm CPI được công bố. Khi giá đang nằm giữa vùng hỗ trợ đã được bảo vệ và giá vốn của nhà đầu tư ETF, Bitfinex sẽ theo dõi dòng vốn ETF cùng phản ứng của thị trường với CPI để xác định tín hiệu định hướng tiếp theo. Việc thị trường chấp nhận giá trên $84,500 trong bối cảnh ETF ghi nhận dòng vốn dương sẽ đưa mức mở cửa đầu năm $87,722 trở lại tâm điểm. Ngược lại, nếu giá duy trì dưới $81,300 cùng dòng vốn ra quay trở lại, quan điểm hiện tại sẽ thay đổi và Giá Trung Bình Thực Của Thị Trường quanh $77,400 sẽ trở thành mốc cần theo dõi tiếp theo.
Tín Hiệu Thị Trường
Giá Quay Về Vùng $81,300: Đỉnh Vùng Giá Tích Lũy Cũ Đã Trở Thành Hỗ Trợ
Bitcoin giảm 7.9% từ mức đỉnh $87,197 ngày 2 tháng 10 xuống đáy $80,347 vào ngày 8 tháng 10, qua đó kiểm tra lại $81,300 – đỉnh vùng tích lũy cũ của Bitfinex và cũng là khu vực có khối lượng giao dịch lớn, đóng vai trò hỗ trợ quan trọng. Sau ba tuần tăng liên tiếp, BTC ghi nhận tuần giảm đầu tiên trong một tháng. Theo quan điểm của Bitfinex, đà phục hồi vẫn đang tạm dừng cho tới khi Bitcoin quay lại trên $84,000. Mốc này đã hỗ trợ BTC trong phần lớn ba tuần vừa qua và hiện trở thành vùng kháng cự đầu tiên cần vượt qua.
Sau lần thứ ba không thể vượt qua mức mở cửa đầu năm $87,722, BTC đánh mất hỗ trợ $84,000 vào ngày 7 tháng 10. Trong Intelligence Update tuần trước, Bitfinex nhận định việc phá xuống dưới vùng đỡ này sẽ khiến giá nhanh chóng đi qua khu vực nguồn cung mỏng để trở lại đỉnh vùng tích lũy cũ. Bên mua đã bảo vệ được mốc này, khi BTC chỉ giao dịch dưới đó trong một phần của một phiên trước khi đóng tuần ở $83,800, giảm 3.1%. Đáy $80,347 chỉ thấp hơn $81,300 khoảng 1.2% và giá đã lấy lại mốc này ngay trong phiên.
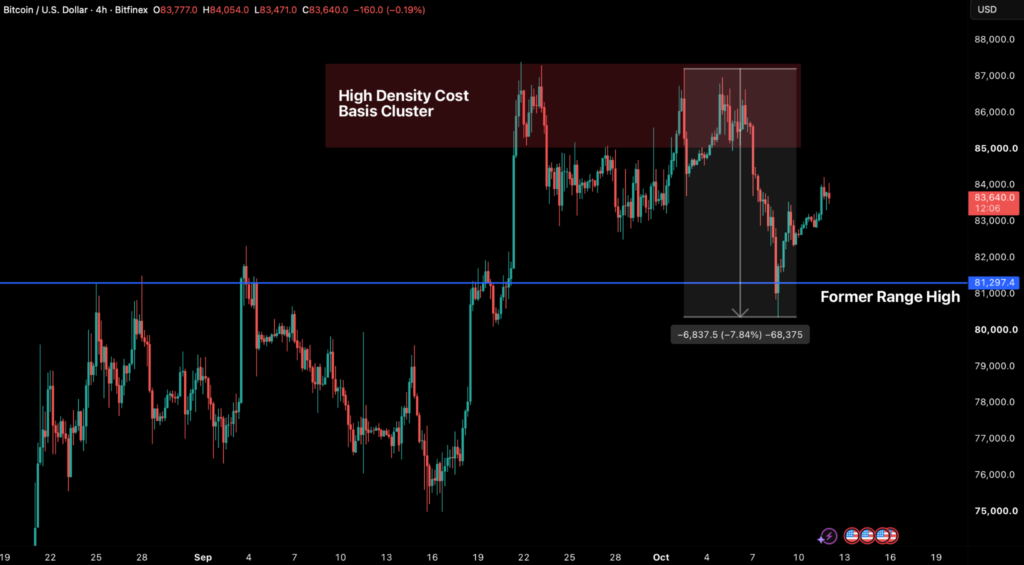
Hình 1: Biểu Đồ Ngày BTC/USD Kể Từ Ngày 1 Tháng 7, Đánh Dấu Sáu Nhịp Điều Chỉnh Và Tô Vùng Tích Lũy Cũ $77,100 – $81,300. (Nguồn: Bitfinex)
Mốc này được giữ khá vững, trước hết xét về quy mô của nhịp giảm. Mức điều chỉnh 7.9% từ đỉnh xuống đáy là nhịp giảm thứ sáu từ 5% trở lên kể từ đáy chu kỳ $57,803 ngày 1 tháng 7, trong khi năm nhịp trước dao động từ 5.1% đến 8.9%. Vì vậy, đợt giảm mới nhất vẫn nằm trong phạm vi một nhịp điều chỉnh thông thường của xu hướng tăng trung hạn gần đây. Trong lịch sử, ngay cả các xu hướng tăng Bitcoin trên khung thời gian thấp hơn cũng thường xuyên xuất hiện những đợt điều chỉnh 14-15%, dù số liệu này bị ảnh hưởng bởi các giai đoạn trước đây khi vốn hóa thị trường của Bitcoin còn nhỏ hơn đáng kể.
Thứ hai, phân bổ nguồn cung cho thấy rõ ai đã bán và ai tiếp tục nắm giữ. Lượng BTC có giá vốn nằm trong vùng tích lũy cũ, khoảng $77,600 – $81,300, gần như không thay đổi trong suốt quá trình retest, chỉ giảm nhẹ từ 827,000 BTC vào ngày 6 tháng 10 xuống 822,000 BTC vào ngày 11 tháng 10. Nhóm holder có mức hòa vốn đang bị kiểm tra vì vậy gần như không có dấu hiệu bán ra. Áp lực bán chủ yếu đến từ những người mua gần vùng đỉnh, với khoảng 216,000 BTC rời khỏi dải giá vốn $85000 – $86,000. Lượng BTC này được hấp thụ ngay phía trên vùng vừa retest, nơi nguồn cung có giá vốn khoảng $81,300 – $83,200 tăng từ 179,000 BTC lên 537,000 BTC.
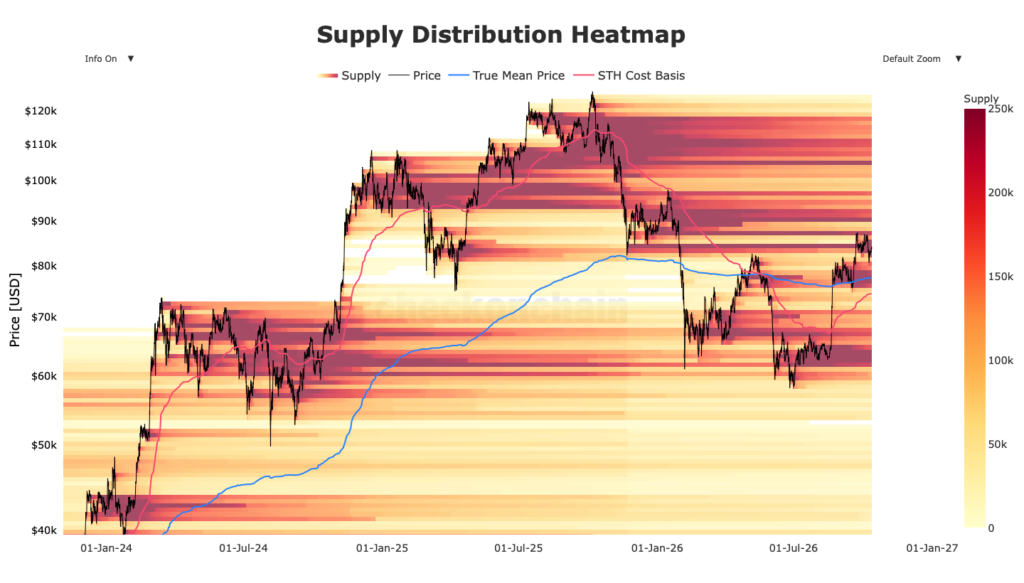
Hình 2. Bản Đồ Nhiệt Phân Bổ Nguồn Cung
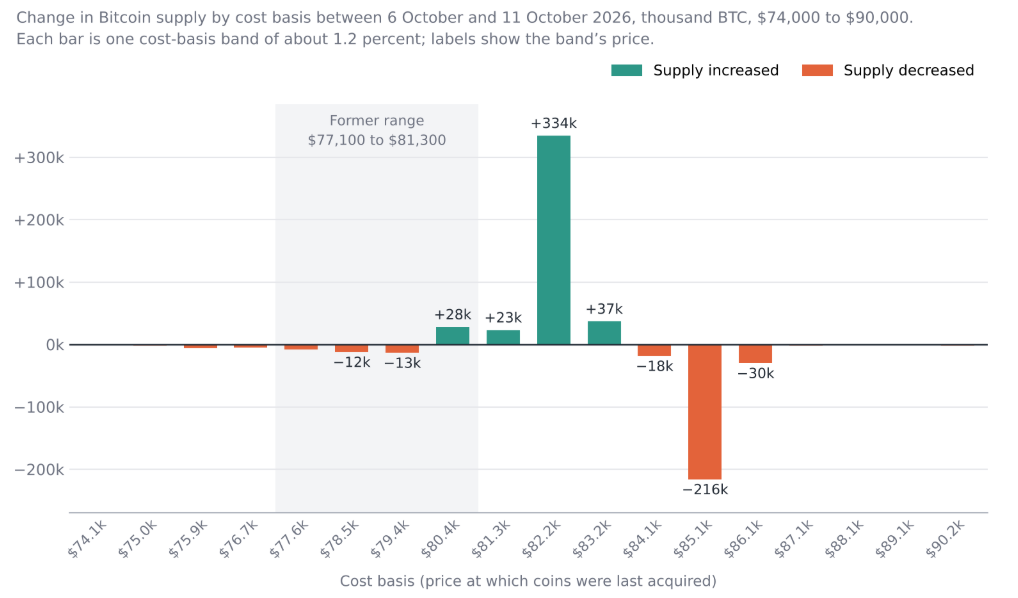
Hình 3. Thay Đổi Nguồn Cung BTC Theo Giá Vốn Và Bản Đồ Nhiệt Phân Bổ Nguồn Cung. (Nguồn: Checkonchain)
Áp lực lên nhóm holder ngắn hạn tương đối thấp so với quy mô của nhịp điều chỉnh. Chỉ số Tỷ Lệ Lợi Nhuận Đầu Ra Đã Chi Tiêu Của Holder Ngắn Hạn (STH-SOPR) so sánh mức giá mà những người mua gần đây bán BTC với mức giá họ đã mua vào, vì vậy chỉ số trên 1 đồng nghĩa với việc họ đang bán có lãi. STH-SOPR giảm nhẹ xuống dưới 1 vào ngày 8 tháng 10, lần đầu tiên kể từ ngày 17 tháng 8, rồi trở lại trên ngưỡng này ngay ngày hôm sau. Việc nhanh chóng lấy lại mốc 1 cho thấy nhóm người mua gần đây đã ngừng bán lỗ, qua đó giảm nguy cơ giá tiếp tục đi xuống khiến thêm nhiều holder rơi vào trạng thái thua lỗ và tạo ra áp lực bán tự củng cố. Tại thời điểm cao nhất, nhóm người mua gần đây ghi nhận mức lỗ thực nhận khoảng 1,940 BTC/ngày, so với khoảng 7,260 BTC/ngày trong tháng 7 và 24,400 BTC/ngày trong tháng 2.
Đường trung bình động 2 tuần vẫn duy trì vững trong vùng dương kể từ ngày 17 tháng 8, thời điểm cú bứt phá ban đầu mở ra xu hướng tăng trung hạn vẫn còn hiệu lực đến hiện tại.
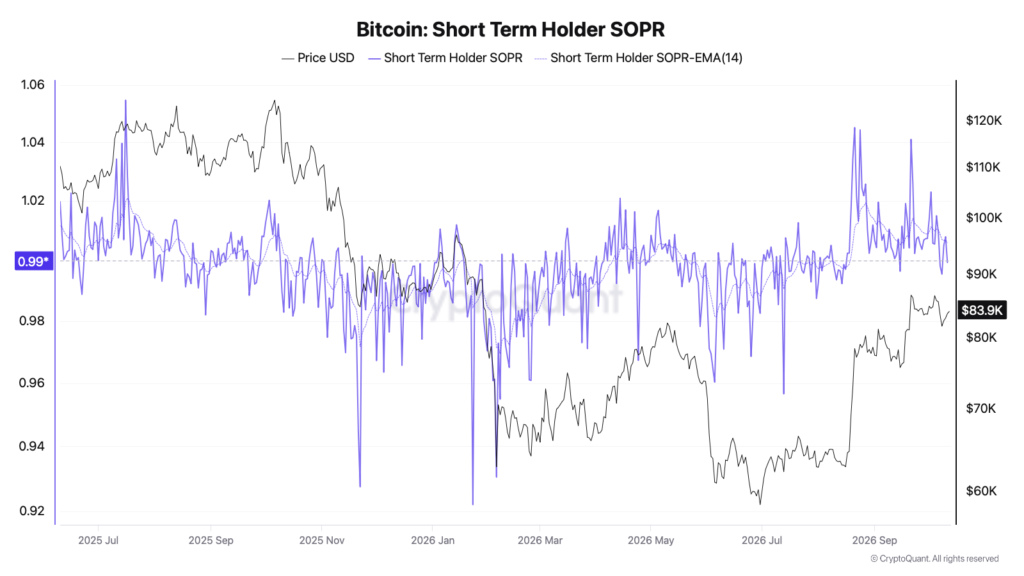
Hình 4. Chỉ Số Chỉ số Tỷ Lệ Lợi Nhuận Đầu Ra Đã Chi Tiêu Của Holder Ngắn Hạn Với Đường Mốc 1. (Nguồn: CryptoQuant)
Kể từ năm 2016 đã có 14 lần STH-SOPR giảm xuống dưới 1 trong tối đa ba ngày sau khi duy trì trên ngưỡng này ít nhất 30 ngày. Trong bảy trường hợp, BTC giao dịch cao hơn sau 30 ngày. Một lần retest thành công là điều kiện cần để đà phục hồi tiếp tục, còn phần còn lại phải đến từ lực cầu.
Sau đợt retest, Bitcoin hiện có hỗ trợ phía dưới nhưng cũng đối mặt với nguồn cung phía trên. Khoảng 1,45 triệu BTC có giá vốn tổng hợp trong vùng $84,000 – $86,500 và hiện đang chịu một khoản lỗ nhỏ. Một phần trong số các holder này nhiều khả năng sẽ bán khi giá quay trở lại mức vào lệnh của họ. Tỷ lệ nguồn cung đang có lãi hiện ở 69.6%, thấp hơn ngưỡng 75% thường xuất hiện cùng các đợt tăng bền vững. Một lần retest thành công cho thấy áp lực bán còn hạn chế. Nhưng nó không cho chúng ta biết liệu bên mua đã quay trở lại hay chưa — và đó chính là câu hỏi của tuần tới.
Đòn Bẩy Đã Được Giải Phóng Khỏi Thị Trường
Cập nhật Intelligence trước đó của Bitfinex đã chỉ ra việc những người tham gia thị trường phái sinh gia tăng vị thế Short khi BTC phá xuống dưới $84,000. Thiên hướng định hướng này đã đem lại lợi nhuận. Quá trình bắt buộc đóng các vị thế Long dùng đòn bẩy tăng tốc trong đợt bán tháo ngày 8 tháng 10, đưa tổng giá trị thanh lý trong 24 giờ lên 1,18 tỷ USD, trong đó 1,05 tỷ USD là các vị thế Long. Đây là mức thanh lý theo ngày cao nhất kể từ ngày 21 tháng 8.
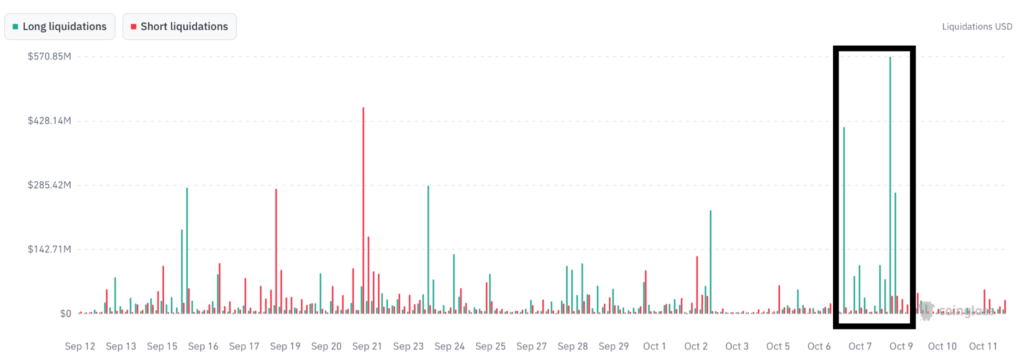
Hình 5. Tổng Giá Trị Thanh Lý Crypto Trên Các Sàn Giao Dịch Lớn. (Nguồn: CoinGlass)
Khối lượng mở Hợp Đồng Tương Lai (OI futures) cho thấy thị trường sau đó đã trải qua một đợt tái thiết lập về mặt cấu trúc. Nếu tính theo BTC, hợp đồng mở tương lai vĩnh cửu giảm khoảng 3% trong nhịp điều chỉnh trước khi đi vào tích lũy. Chỉ số này tiếp tục giảm trong giai đoạn đầu của nhịp phục hồi, xác nhận rằng các vị thế Short đang chốt lời thay vì gia tăng thêm mức độ tiếp xúc. Vì vậy, nhịp tăng từ đáy $80,347 trở lại trên $83,000 được dẫn dắt bởi thị trường spot thay vì đòn bẩy.
Tỷ lệ Funding của hợp đồng tương lai vĩnh cửu cung cấp thêm tín hiệu xác nhận. Mức lợi suất quy đổi theo năm giảm từ khoảng 6.7% ngày 5 tháng 10 về vùng trung tính khi bước vào cuối tuần. Vị thế options cũng phản ánh sự thận trọng tương tự, khi các quyền chọn bảo vệ rủi ro giảm giá có mức phí quyền chọn cao hơn các vị thế call kỳ vọng tăng, trong khi OI của kỳ đáo hạn ngày 16 tháng 10 cho thấy tỷ lệ put/call gần 1.5. Khi đòn bẩy đã được giải phóng ở cả hai phía, khả năng xuất hiện một chuỗi thanh lý dây chuyền hiện thấp hơn so với tuần trước. Diễn biến giá sẽ phụ thuộc chủ yếu vào lực cầu spot tự nhiên, khiến dòng vốn ETF tổ chức trở thành chỉ số trọng tâm cần theo dõi.
Người Mua ETF Cần Quay Trở Lại Để Giúp BTC Lấy Lại Mốc $84,000
Các ETF là một trong những nguồn gây áp lực bán lớn trong tuần trước. Các ETF Bitcoin spot tại Mỹ ghi nhận dòng vốn ròng ra 678,9 triệu USD, tuần đầu tiên ghi nhận dòng vốn ra kể từ đầu tháng 9 và cũng là mức lớn nhất kể từ tuần ngày 22 tháng 6. Dòng vốn ra 484,9 triệu USD vào ngày 7 tháng 10 là mức lớn nhất trong một ngày kể từ ngày 25 tháng 6. Dòng vốn trở lại trạng thái dương vào ngày 9 tháng 10 với mức vào nhẹ 21,1 triệu USD.
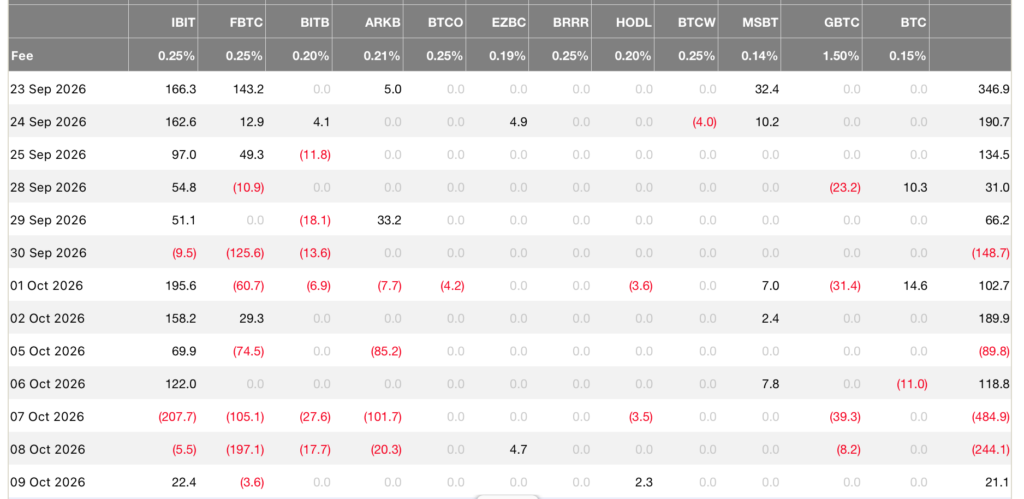
Hình 6. Dòng Vốn Ròng Hằng Ngày Của Các ETF Bitcoin Spot Tại Mỹ Theo Nhà Phát Hành. (Nguồn: Farside Investors)
Áp lực bán không diễn ra trên diện rộng. IBIT của BlackRock, quỹ lớn nhất, kết thúc tuần gần như đi ngang hoàn toàn, trong khi FBTC của Fidelity mất 380,3 triệu USD và ARKB của ARK mất 207,2 triệu USD. Điều này cho thấy một nhóm nhà đầu tư đang giảm mức độ tiếp xúc, thay vì dòng tiền đồng loạt rút khỏi sản phẩm ETF.
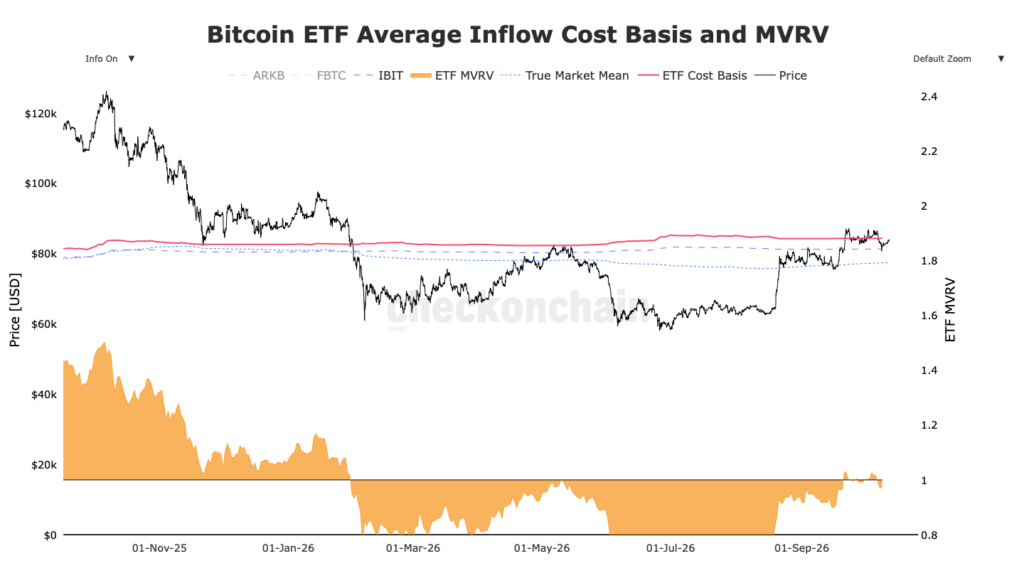
Hình 7. Giá Vốn Trung Bình Của Dòng Tiền Vào ETF Bitcoin. (Nguồn: Checkonchain)
Áp lực bán cũng xuất hiện đúng tại khu vực mà Bitfinex dự kiến lực cầu ETF sẽ yếu nhất. Giá vốn trung bình của lượng BTC do ETF nắm giữ hiện khoảng $84,340. Trong lịch sử, lực mua ETF thường chậm lại khi giá ở gần mức này và tăng mạnh hơn khi các holder đã có mức lãi nhất định. Vì vậy, mức giá động này tiếp tục đóng vai trò hỗ trợ hoặc kháng cự mạnh, tùy việc Bitcoin retest từ phía trên hay phía dưới. Khi giá hiện thấp hơn đôi chút, một nhịp phục hồi về $84,340 sẽ cho nhóm nhà đầu tư này cơ hội bán ra mà không phải chịu lỗ. Bitfinex kỳ vọng điều này sẽ kìm hãm giá cho đến khi dòng vốn vào quay trở lại.
Trong tuần tới, chỉ cần một chuỗi phiên có dòng vốn dương, ngay cả với quy mô khiêm tốn, cũng đủ hỗ trợ giá quay lại trên $84,000. Tuy nhiên, để vượt mức mở cửa đầu năm sẽ cần nhiều hơn, và Bitfinex tiếp tục sử dụng mức trung bình 340 triệu USD/ngày trong đợt tăng tháng 9 làm ngưỡng tham chiếu.
Altcoin Giảm Gần Gấp Đôi Bitcoin
Nhịp giảm mạnh hơn đáng kể ở các tài sản ngoài Bitcoin. Trong tuần, BTC giảm 3.1%, trong khi ETH giảm 6.9%, SOL giảm 8.4% và XRP giảm 7.2%. Tại đáy ngày 8 tháng 10, cả mười altcoin vốn hóa lớn mà Bitfinex theo dõi đều giảm từ 12% đến 17% so với mức đóng cửa tuần trước, trong khi Bitcoin giảm 7%.
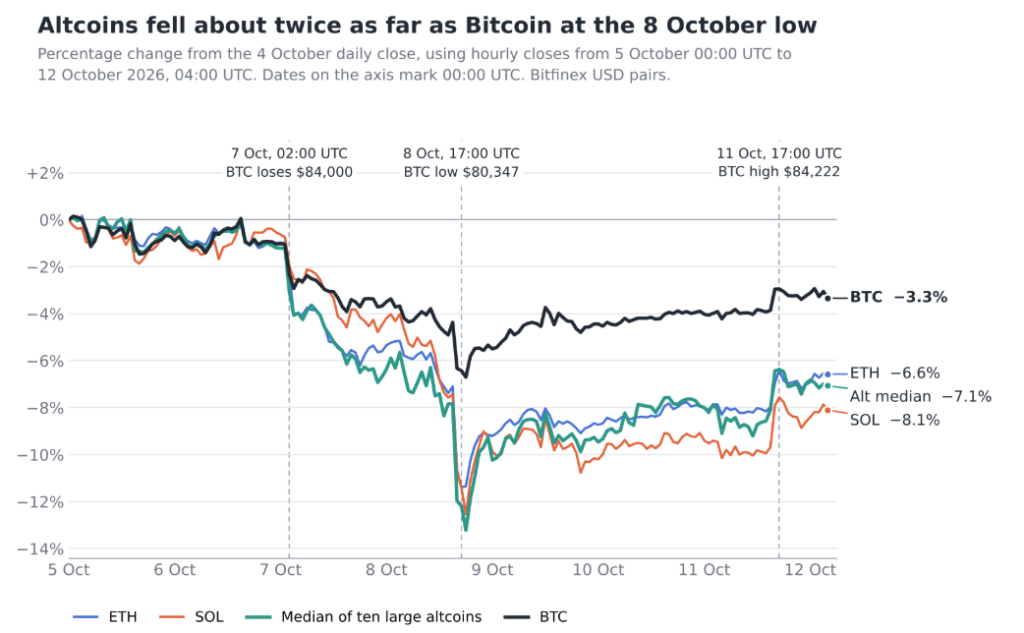
Hình 8. Bitcoin, Ether, Solana Và Altcoin Vốn Hóa Lớn Trung Vị, Giai Đoạn 5 – 12 Tháng 10. (Nguồn: Bitfinex)
Altcoin thường giảm mạnh hơn Bitcoin, nhưng khoảng cách lần này lớn hơn bất kỳ thời điểm nào trong đợt phục hồi hiện tại. Tính từ đỉnh xuống đáy, altcoin trung vị giảm 14.8% so với 7.9% của BTC, tương đương mức giảm lớn gấp 1.9 lần. Trong năm nhịp điều chỉnh trước kể từ tháng 7, tỷ lệ này dao động từ 1.1 đến 1.7.
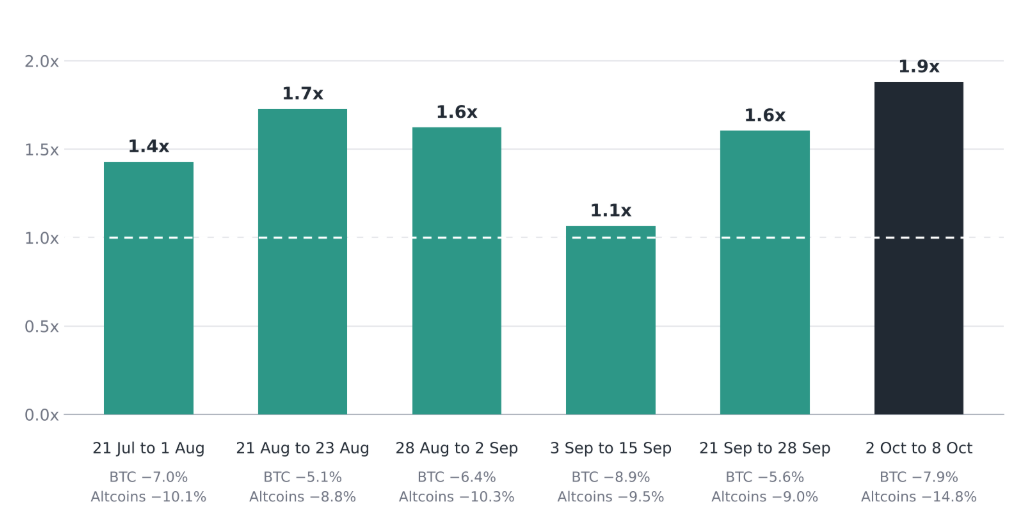
Hình 9. Mức Giảm Của Altcoin So Với Bitcoin Trong Mỗi Nhịp Điều Chỉnh Kể Từ Tháng 7. (Nguồn: Bitfinex)
Chỉ số trên được tính bằng mức giảm trung vị từ đỉnh xuống đáy của các altcoin vốn hóa lớn chia cho mức giảm từ đỉnh xuống đáy của Bitcoin trong từng nhịp điều chỉnh trên 5% kể từ đáy ngày 1 tháng 7.
Có hai yếu tố giải thích cho diễn biến này. Đầu tiên là đòn bẩy. Trước nhịp giảm, vị thế futures của các altcoin vốn hóa lớn so với giá trị thị trường của chúng đã lên mức cao nhất kể từ tháng 10 năm 2025. Ngày 8 tháng 10, giá trị vị thế ETH bị thanh lý thậm chí vượt BTC. Thứ hai là sự thiếu vắng nguồn cầu riêng. Các ETF Ether spot tại Mỹ hiện đã ghi nhận chín phiên liên tiếp có dòng vốn ra, tổng cộng 697,4 triệu USD, trong khi ETF Solana ghi nhận tuần rút vốn đầu tiên sau 14 tuần liên tiếp có dòng vốn vào. ETH đã giảm 6.5% so với BTC kể từ ngày 28 tháng 9.
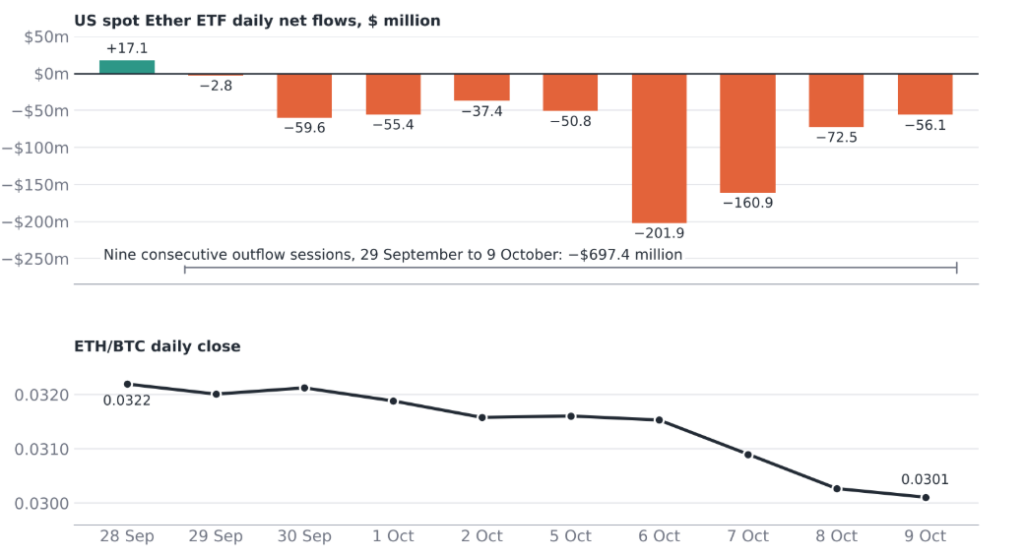
Hình 10. Dòng Vốn Ròng Hằng Ngày Của ETF Ether Spot Tại Mỹ Và ETH/BTC. (Nguồn: Farside Investors, Bitfinex)
Quá trình phục hồi cũng diễn ra không đồng đều. Bitcoin đã lấy lại khoảng một nửa mức giảm từ đỉnh xuống đáy, trong khi ETH, SOL và XRP mới phục hồi hơn một phần ba. Điều này không có nghĩa altcoin tăng ít hơn nếu xét theo mức tăng tuyệt đối. Từ đáy ngày 8 tháng 10, altcoin trung vị tăng 11.1%, so với 4.8% của BTC. Tuy nhiên, do trước đó giảm gần gấp đôi, altcoin vẫn còn cách xa vùng đỉnh hơn.
Sự bất đối xứng này đã xuất hiện xuyên suốt quá trình phục hồi. Trong sáu nhịp điều chỉnh kể từ tháng 7, altcoin trung vị giảm trung bình gấp 1.6 lần Bitcoin; còn trong năm nhịp phục hồi trước tuần vừa qua, chúng tăng trung bình gấp 1.3 lần. Vì vậy, altcoin đóng vai trò như phiên bản khuếch đại của Bitcoin ở cả hai chiều, nhưng nhạy hơn với các nhịp giảm so với các nhịp tăng. Đây là lý do chúng mất giá tương đối so với BTC sau một chu kỳ điều chỉnh rồi phục hồi hoàn chỉnh. Độ nhạy cũng khác nhau giữa từng tài sản. ETH là altcoin vốn hóa lớn có khả năng phòng thủ tốt nhất, với mức giảm trung bình gấp 1.2 lần BTC, so với khoảng 1.5 lần ở SOL và XRP, và 2.0 lần ở SUI.
Các tỷ lệ này cung cấp một khung tham chiếu cho cả hai kịch bản trong tuần này. Nếu BTC giữ được $81,300 và lấy lại $84,000, lịch sử cho thấy altcoin có xu hướng tăng mạnh hơn Bitcoin xét theo tỷ lệ phần trăm nhưng vẫn chưa bù lại phần thua kém tương đối trước đó. Tín hiệu xác nhận sẽ đến từ việc ETH/BTC giữ trên đáy 0.0298 ngày 8 tháng 10 và chuỗi chín phiên rút vốn khỏi ETF Ether chấm dứt. Ngược lại, nếu BTC đánh mất $81,300 và tiến về Giá Trung Bình Thực Của Thị Trường quanh $77,400, tương đương mức giảm khoảng 7% so với hiện tại, các tỷ lệ tương tự hàm ý altcoin trung vị có thể giảm khoảng 11-14%.
Catalysts Và Rủi Ro
Lạm Phát Dai Dẳng Và Đầu Tư Doanh Nghiệp Được Giữ Vững Làm Khả Năng Tăng Lãi Suất Vào Cuối Năm
Sự kết hợp giữa lạm phát dai dẳng và đầu tư doanh nghiệp vững vàng tiếp tục duy trì khả năng Fed tăng lãi suất vào cuối năm nay. Lạm phát Chi tiêu Tiêu dùng Cá nhân (PCE) lõi đang ở mức 3%, trong khi dữ liệu thương mại tháng 8 cho thấy doanh nghiệp vẫn tiếp tục mua thiết bị dù thuế quan đã có hiệu lực: nhập khẩu hàng hóa vốn tăng 6,2 tỷ USD, trong đó riêng chất bán dẫn chiếm 2,4 tỷ USD. Thâm hụt thương mại tổng thể nới rộng lên 105,6 tỷ USD từ mức 92,8 tỷ USD đã điều chỉnh trong tháng 7, nhưng con số này phóng đại sức cầu thực tế vì dầu thô (3,3 tỷ USD) và vàng (3,1 tỷ USD) chiếm phần lớn trong mức tăng 17,2 tỷ USD của nhập khẩu. Nhà nhập khẩu là bên phải trả thuế quan, vì vậy loại thuế này làm tăng chi phí đầu tư nhưng không khiến hoạt động đầu tư dừng lại. Điều đó cộng thêm áp lực từ chi phí nhiên liệu và vận chuyển vốn đã giữ lạm phát hàng hóa ở mức cao – những yếu tố mà lãi suất chính sách không thể trực tiếp loại bỏ.
Mô hình dự báo tăng trưởng GDPNow của Atlanta Fed, ước tính tăng trưởng Quý 3 ở mức 3.6% quy đổi theo năm vào ngày 8 tháng 10. Một nền kinh tế tăng trưởng với tốc độ đó trong khi PCE lõi ở mức 3% không tạo nhiều cơ sở để Fed lùi bước. Biên bản cuộc họp tháng 9, được công bố ngày 7 tháng 10, cho thấy phần lớn quan chức đánh giá rằng một đợt tăng lãi suất nữa “nhiều khả năng sẽ phù hợp trước cuối năm”.
Tác động đến thị trường crypto bắt nguồn từ chính kỳ vọng lãi suất này. Việc vẫn còn khả năng tăng lãi suất giữ lợi suất ngắn hạn và đồng USD ở mức cao, đồng thời hạn chế lượng thanh khoản chảy vào các tài sản rủi ro, bao gồm Bitcoin. Quan điểm này sẽ không còn đúng nếu giá nhập khẩu ngày 16 tháng 10 giảm, qua đó cho thấy các nhà cung cấp nước ngoài đang hấp thụ một phần chi phí thuế quan.
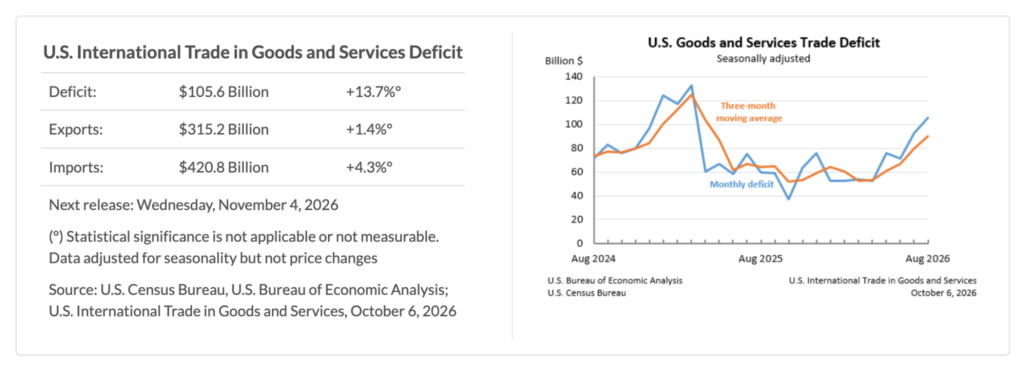
Hình 11. Cán Cân Thương Mại Hàng Hóa Và Dịch Vụ Của Mỹ Theo Tháng, Đơn Vị Tỷ USD. (Nguồn: Cục Điều tra Dân số Mỹ, Cục Phân tích Kinh tế Mỹ )
Báo cáo CPI tháng 9 sẽ được công bố vào thứ Tư, ngày 14 tháng 10, và là dữ liệu lạm phát tiêu dùng cuối cùng trước khi Fed họp vào ngày 27 và 28 tháng 10. Các nhà kinh tế dự báo lạm phát toàn phần tăng lên 3.6% so với cùng kỳ, từ mức 3.4%. Thị trường hiện định giá khoảng 20% khả năng Fed tăng lãi suất trong tháng 10 và khoảng 70% khả năng trước tháng 12.
Một số liệu cao hơn dự kiến sẽ làm tăng xác suất tăng lãi suất trong tháng 10 và đẩy lợi suất trái phiếu Kho bạc Mỹ đi lên. Với Bitcoin, bài kiểm tra trong trường hợp lađó là liệu dòng vốn ETF có quay lại trạng thái âm và $81,300 có được giữ vững lần thứ hai hay không. Một số liệu thấp hơn dự kiến sẽ làm giảm rủi ro Fed tăng lãi suất trong tháng 10. Dù vậy, ba tuần vừa qua đã cho thấy tin vĩ mô tích cực chỉ đẩy Bitcoin lên khi có lực mua spot đi cùng.
Lãi Suất Vay Thế Chấp Tăng Trong Khi Điều Kiện Tài Chính Chung Vẫn Đang Nới Lỏng
Lãi suất vay thế chấp đang tăng trong khi điều kiện tài chính nhìn chung vẫn nới lỏng, để Fed có đủ dư địa tăng lãi suất thêm một lần nữa và duy trì mức sinh lời cao ở các tài sản mà Bitcoin phải cạnh tranh.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đóng cửa ở mức 5.24% ngày 9 tháng 10, gần như không thay đổi so với 5.28% một tuần trước đó, nhưng chi phí vay gắn với mức lợi suất này vẫn tiếp tục tăng. Lãi suất vay thế chấp cố định 30 năm chạm 7.40% trong khảo sát ngày 8 tháng 10 của Freddie Mac, tăng từ 7.03% hai tuần trước và 6.30% một năm trước, dù lãi suất chính sách không thay đổi. Cuối tháng 9, Bitfinex nhận định áp lực lên thị trường nhà ở sẽ hạ nhiệt nếu lãi suất vay thế chấp giảm xuống dưới 6.75% và duy trì ở đó trong hai tuần. Thay vào đó, chỉ số này đã tăng trong mọi cuộc khảo sát hàng tuần kể từ thời điểm đó.
Đối với Bitcoin, yếu tố quan trọng là lợi suất thực trái phiếu Kho bạc Mỹ kỳ hạn 10 năm – mức sinh lời sau lạm phát của một tài sản ít rủi ro và cũng là ngưỡng lợi suất mà Bitcoin phải vượt qua. Chỉ số này đóng cửa ở 2.91% ngày 9 tháng 10. Dù Fed trực tiếp tăng lãi suất hay thị trường trái phiếu tự thực hiện phần thắt chặt thay Fed, mức sinh lời này vẫn duy trì cao. Áp lực bất lợi sẽ hạ nhiệt nếu lợi suất giảm trở lại quanh 2.5%, và gia tăng nếu duy trì trên 3%.
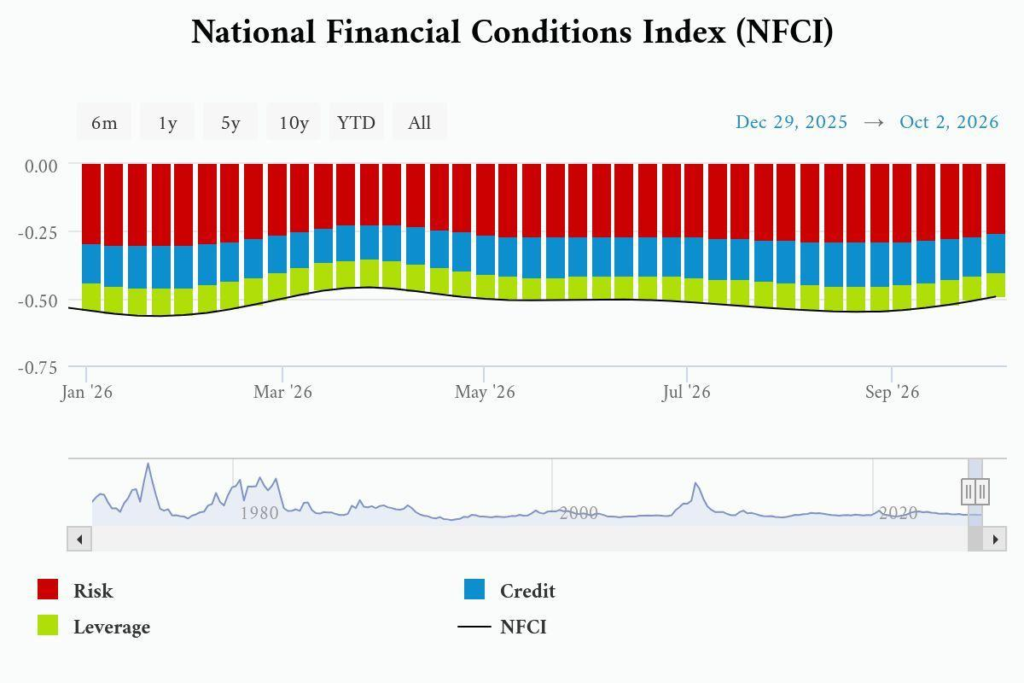
Hình 12. Chỉ Số Điều Kiện Tài Chính Quốc Gia (NFCI)
Chỉ số Điều kiện Tài chính Quốc gia của Chicago Fed – thước đo hàng tuần về mức độ dễ dàng của việc tiếp cận vốn vay trên thị trường tiền tệ, nợ và cổ phiếu – đang ở mức -0.494 trong tuần kết thúc ngày 2 tháng 10, so với -0.545 một tháng trước. Chỉ số dưới 0 đồng nghĩa với điều kiện tài chính nới lỏng hơn mức trung bình, còn việc tiến gần về 0 cho thấy điều kiện đang được thắt chặt. Như vậy, điều kiện tài chính đã thắt chặt nhẹ trong tháng nhưng nhìn chung vẫn ở trạng thái nới lỏng. Lãi suất vay thế chấp đã tăng, nhưng giá cổ phiếu cao hơn cùng chênh lệch lợi suất trái phiếu doanh nghiệp hẹp – phần lợi suất bổ sung nhỏ mà doanh nghiệp phải trả so với trái phiếu Kho bạc Mỹ — vẫn giữ chỉ số tổng thể ở vùng nới lỏng. Fed cũng nhìn nhận theo hướng tương tự: biên bản cuộc họp ghi nhận nhiều quan chức mô tả điều kiện tài chính là “hỗ trợ tăng trưởng kinh tế” bất chấp lợi suất dài hạn tăng. Rủi ro đối với quan điểm Fed sẽ tăng lãi suất vào cuối năm của Bitfinex là chỉ số này tiếp tục tiến gần về 0. Khi đó, thị trường sẽ tự thắt chặt điều kiện tài chính, tạo thêm dư địa để Fed chờ đợi.
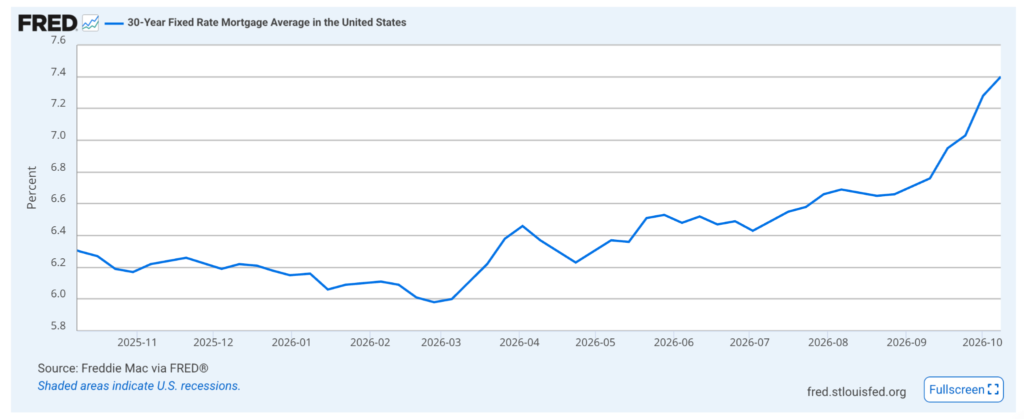
Hình 14. Lãi Suất Vay Thế Chấp Cố Định 30 Năm Trung Bình Tại Mỹ, Tỷ Lệ Phần Trăm. (Nguồn: Freddie Mac)
Outlook Thị Trường Trong Tuần
Kịch Bản Chính
Bitfinex kỳ vọng Bitcoin sẽ giao dịch trong vùng $81,300 – $84,500 cho tới khi CPI được công bố vào ngày 14 tháng 10. Việc retest vùng đỉnh tích lũy cũ đã thành công, đòn bẩy ở mức thấp và áp lực bán còn hạn chế, vì vậy Bitfinex không kỳ vọng một nhịp giảm sâu hơn nếu không xuất hiện yếu tố tác động mới. Các nhịp tăng nhiều khả năng sẽ chững lại trong vùng $84,000 – $84,500. Nhà đầu tư ETF đang ở gần mức giá vào lệnh, nguồn cung tập trung ngay phía trên thị trường và lợi suất thực trái phiếu Kho bạc Mỹ vẫn ở mức cao, vì vậy bất kỳ đà tăng nào cũng cần được dẫn dắt bởi lực mua spot. Đà phục hồi vẫn còn nguyên và thời điểm bắt đầu nhịp tăng tiếp theo phụ thuộc vào lực cầu spot.
Tín Hiệu Xác Nhận Kịch Bản
Giá: Bitcoin giữ trên $81,300 và dưới $84,500, trong đó bất kỳ nhịp giảm ngắn xuống dưới $81,300 nào cũng được lấy lại ngay trong cùng phiên.
Dòng vốn: Các phiên ETF quay trở lại với trạng thái dòng vốn ròng thận trọng, thấp hơn đáng kể mức trung bình 340 triệu USD/ngày của đợt tăng tháng 9.
Vị thế: Funding duy trì gần 0 và OI đi ngang, cho thấy đòn bẩy chưa được tái tích lũy.
On-chain: STH-SOPR ở mức 1.0 hoặc cao hơn, đồng nghĩa nhóm người mua gần đây không bán ra trong trạng thái thua lỗ.
Vĩ mô: CPI lõi tăng 0.3% so với tháng trước và lợi suất thực trái phiếu Kho bạc Mỹ kỳ hạn 10 năm duy trì gần mức hiện tại, qua đó giữ triển vọng lãi suất không thay đổi.
Tín Hiệu Phủ Định Kịch Bản
Đà phục hồi đến sớm hơn: Bitcoin giao dịch trở lại trên $84,500 cùng nhiều phiên ETF liên tiếp ghi nhận dòng vốn dương sẽ cho thấy lực cầu quay trở lại sớm hơn dự kiến của Bitfinex. Tín hiệu vĩ mô có khả năng nhất là CPI lõi tăng 0.2% hoặc thấp hơn, đi cùng lợi suất thực giảm về gần 2.5%. Các vị thế Short tập trung trong vùng $86,500 – $87,300, vì vậy một nhịp tăng như vậy nhiều khả năng sẽ kéo dài về mức mở cửa đầu năm $87,722.
$81,300 bị phá vỡ lần thứ hai: Việc giá giao dịch dưới $81,300 trong hơn một phiên, đi cùng dòng vốn ETF ra trở lại và STH-SOPR dưới 1.0 trong nhiều ngày, sẽ cho thấy những người mua của tuần trước đang từ bỏ vị thế. Giá Trung Bình Thực Của Thị Trường quanh $77,400 sẽ trở thành vùng hỗ trợ tiếp theo. Một nhịp xuyên xuống ngắn rồi đảo chiều lấy lại ngay trong phiên sẽ không được tính.
Rủi ro vĩ mô: CPI cao hơn nhiều so với kỳ vọng, giá dầu tiếp tục tăng hoặc lợi suất thực duy trì trên 3% sẽ khiến mốc $81,300 đối mặt rủi ro trước khi dòng vốn có đủ thời gian phục hồi.
Những Yếu Tố Cần Theo Dõi
Dòng vốn ETF hằng ngày: Thứ Hai, ngày 12 tháng 10 sẽ có số liệu dòng vốn đầu tiên kể từ đợt retest. Thị trường trái phiếu đóng cửa do ngày Columbus Day, nhưng các ETF vẫn giao dịch bình thường.
CPI tháng 9, thứ Tư ngày 14 tháng 10, 12:30 UTC: Đây là sự kiện có khả năng cao nhất chấm dứt vùng đi ngang theo một trong hai hướng. Chỉ số CPI lõi theo tháng là dữ liệu có tác động lớn nhất tới triển vọng lãi suất.
Giá sản xuất và doanh số bán lẻ, thứ Năm ngày 15 tháng 10: Một dữ liệu bổ sung về lạm phát và phép kiểm tra sức cầu của hộ gia đình.
Lãi suất vay thế chấp Freddie Mac và điều kiện tài chính Chicago Fed, thứ Năm ngày 15 tháng 10: Một đợt tăng nữa của lãi suất vay thế chấp sẽ cho thấy quá trình thắt chặt vẫn đang tiếp diễn.
Giá nhập khẩu và Chủ tịch Fed Warsh, thứ Sáu ngày 16 tháng 10: Giá nhập khẩu sẽ cho thấy các nhà cung cấp nước ngoài đang hấp thụ bao nhiêu chi phí thuế quan. Phát biểu của Warsh sẽ là lần đầu tiên sau khi CPI được công bố.