
Issue #230:
Sau Đợt Bán Tháo Chứng Khoán, CPI Sẽ Quyết Định Hướng Đi Của Bitcoin
Bitcoin Chịu Áp Lực Từ Nasdaq, CPI Sẽ Quyết Định Hướng Đi Tiếp Theo
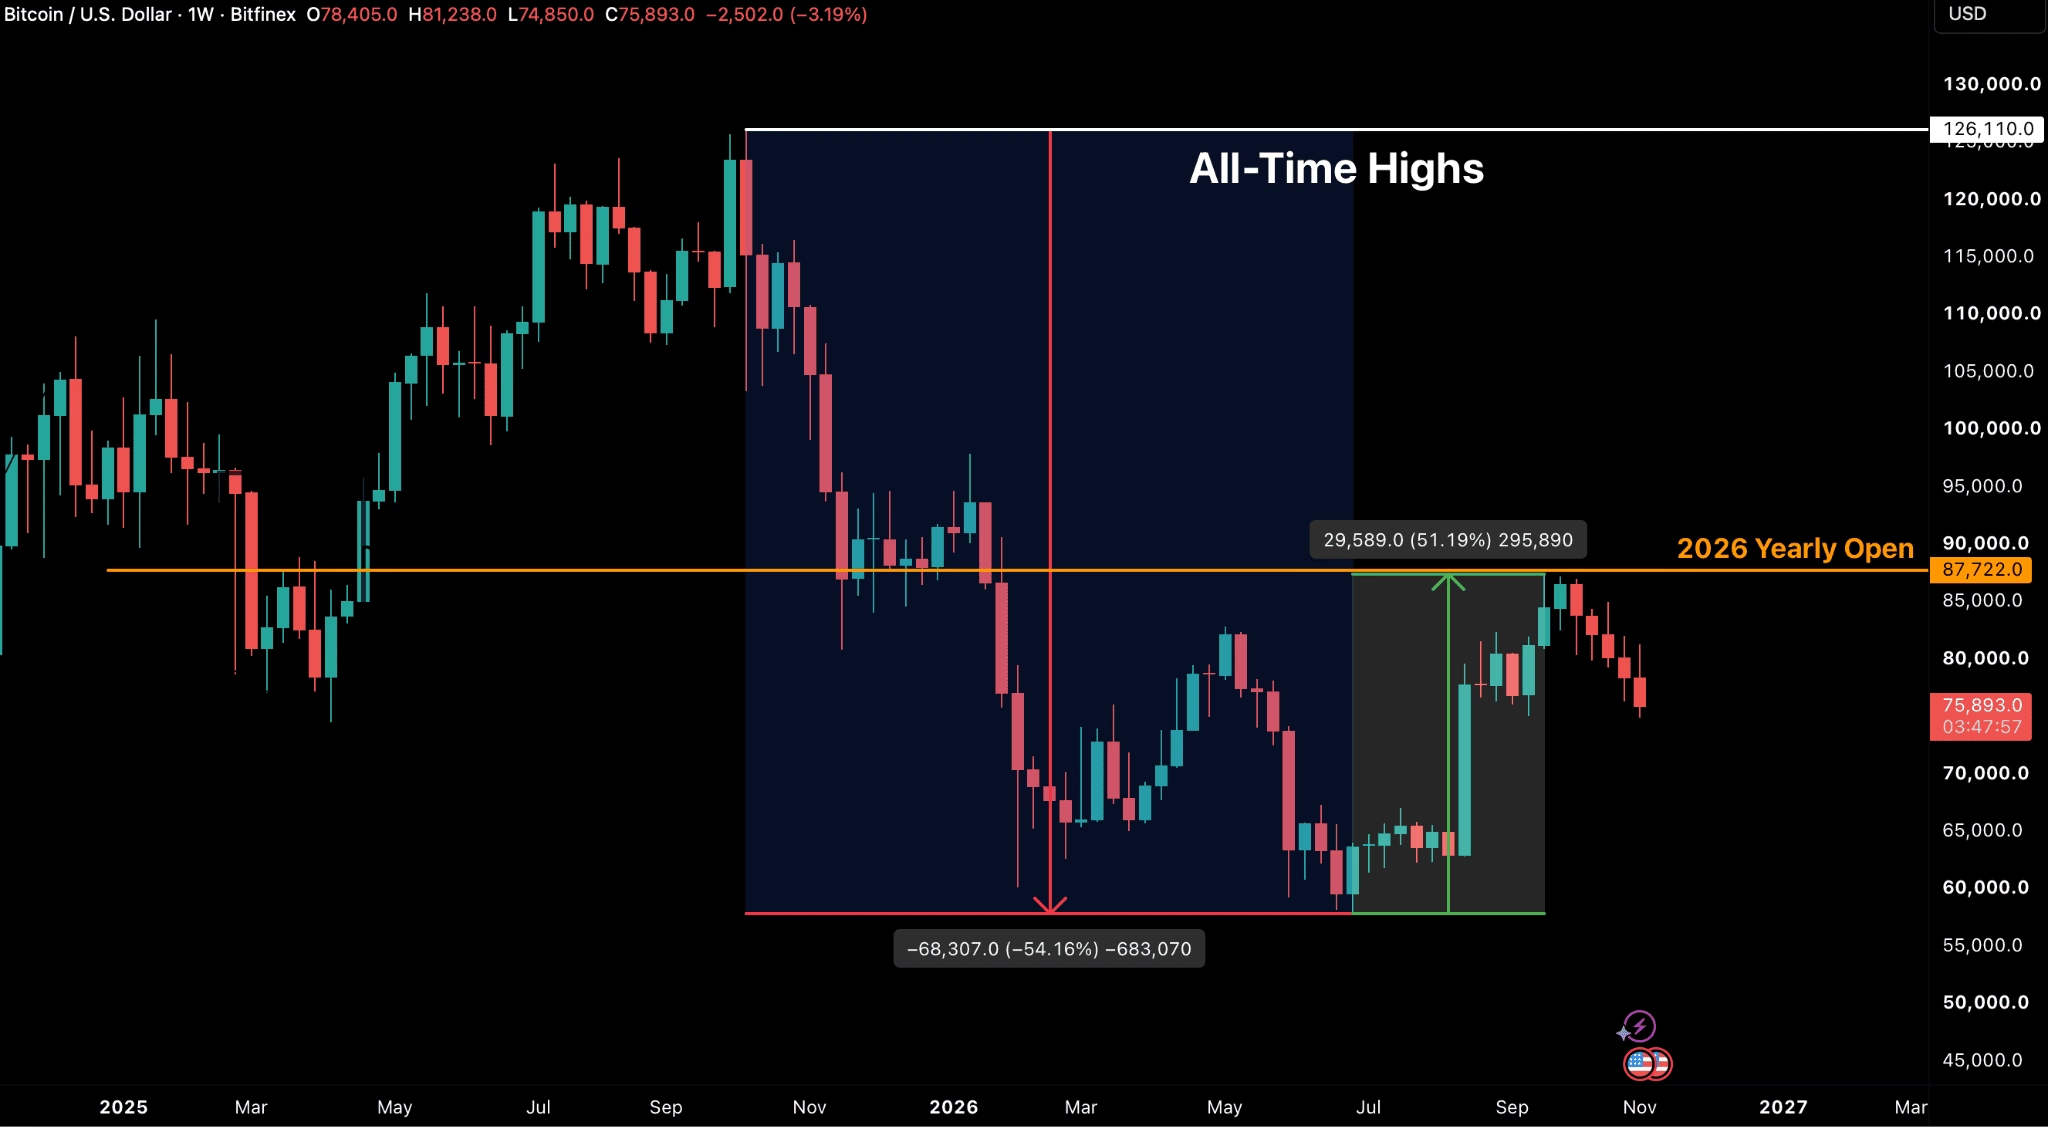
Bitcoin khép lại tuần giảm thứ năm liên tiếp tại $74,834 vào ngày 8 tháng 11, giảm 4.5% trong tuần. Đáy $73,470 ghi nhận vào Chủ Nhật đánh dấu mức điều chỉnh 15.9% so với đỉnh ngày 21 tháng 9, cũng là nhịp giảm sâu nhất kể từ khi xu hướng tăng bắt đầu vào tháng 7. Chuỗi năm tuần giảm liên tiếp khá hiếm gặp. Cả năm trường hợp trước đó trong dữ liệu của Bitfinex đều xảy ra trong thị trường giá giảm hoặc giai đoạn bán tháo đầu hàng, với mức giảm khoảng 30–38%. Lần này, BTC mới giảm 13.5%, vì vậy Bitfinex vẫn xem đây là một nhịp điều chỉnh. Nhịp phục hồi duy nhất trong tuần, diễn ra sau cuộc bầu cử giữa nhiệm kỳ và đưa giá trở lại vùng quan trọng $81,300, đã nhanh chóng gặp áp lực bán từ nhóm mua vào trong tháng 10 đang ở mức hòa vốn. Đến phiên đóng cửa Chủ Nhật, BTC lần đầu tiên trong xu hướng tăng hiện tại giảm xuống dưới giá vốn của holder ngắn hạn (STHCB) tại $75,893.
Nhịp điều chỉnh vẫn diễn ra tương đối có trật tự, nhưng lực đỡ giá hiện chủ yếu đến từ bên mua trên thị trường hợp đồng tương lai vĩnh cửu, khiến nền tảng phục hồi có nguy cơ thiếu bền vững. Tỷ lệ Funding, tỷ lệ tài khoản Long/Short và dòng lệnh khớp giá đều cho thấy lực mua dưới $77,000 chủ yếu đến từ các vị thế Long sử dụng đòn bẩy được mở thêm khi giá giảm, đánh dấu lần thứ năm trong một tháng. Trong khi đó, các ETF Bitcoin spot ghi nhận dòng vốn rút ròng 1,28 tỷ USD trong tuần, mức lớn nhất kể từ tháng 6. Chuỗi rút vốn kết thúc chỉ với một phiên có dòng vốn vào. Dữ liệu on-chain cho thấy holder ngắn hạn đang ghi nhận lỗ với tốc độ tương đối vừa phải, trong khi tỷ lệ nguồn cung có lãi đã giảm xuống dưới ngưỡng 58.3%, mức từng phân định giữa các nhịp điều chỉnh và những đợt tái thiết lập thị trường sâu hơn trong mọi chu kỳ kể từ năm 2017. Ngưỡng này cùng với diễn biến dòng vốn ETF sẽ đóng vai trò quan trọng trong việc xác định xu hướng tuần tới.
Cuộc bầu cử giữa nhiệm kỳ tại Mỹ, thay vì chính sách của Cục Dự trữ Liên bang Mỹ (Fed), mới là yếu tố chi phối chính diễn biến của Bitcoin trong tuần trước.
Sau khi Đảng Dân chủ giành quyền kiểm soát cả hai viện Quốc hội trong cuộc bầu cử ngày 3 tháng 11, các nghị sĩ đảng này đã kêu gọi tạm dừng phát triển AI tiên tiến và áp dụng lệnh tạm hoãn xây dựng các trung tâm dữ liệu AI mới. Diễn biến này tạo lý do để nhà đầu tư bán cổ phiếu của các doanh nghiệp phát triển hạ tầng AI, qua đó tác động gần như trực tiếp đến BTC. Chỉ số Nasdaq Composite giảm 5.5% vào ngày 5 tháng 11, phiên giao dịch tồi tệ nhất kể từ tháng 4 năm 2025. Bitcoin cũng giảm theo, phá xuống dưới ngưỡng $77,000, vốn là ranh giới dưới của vùng hỗ trợ.
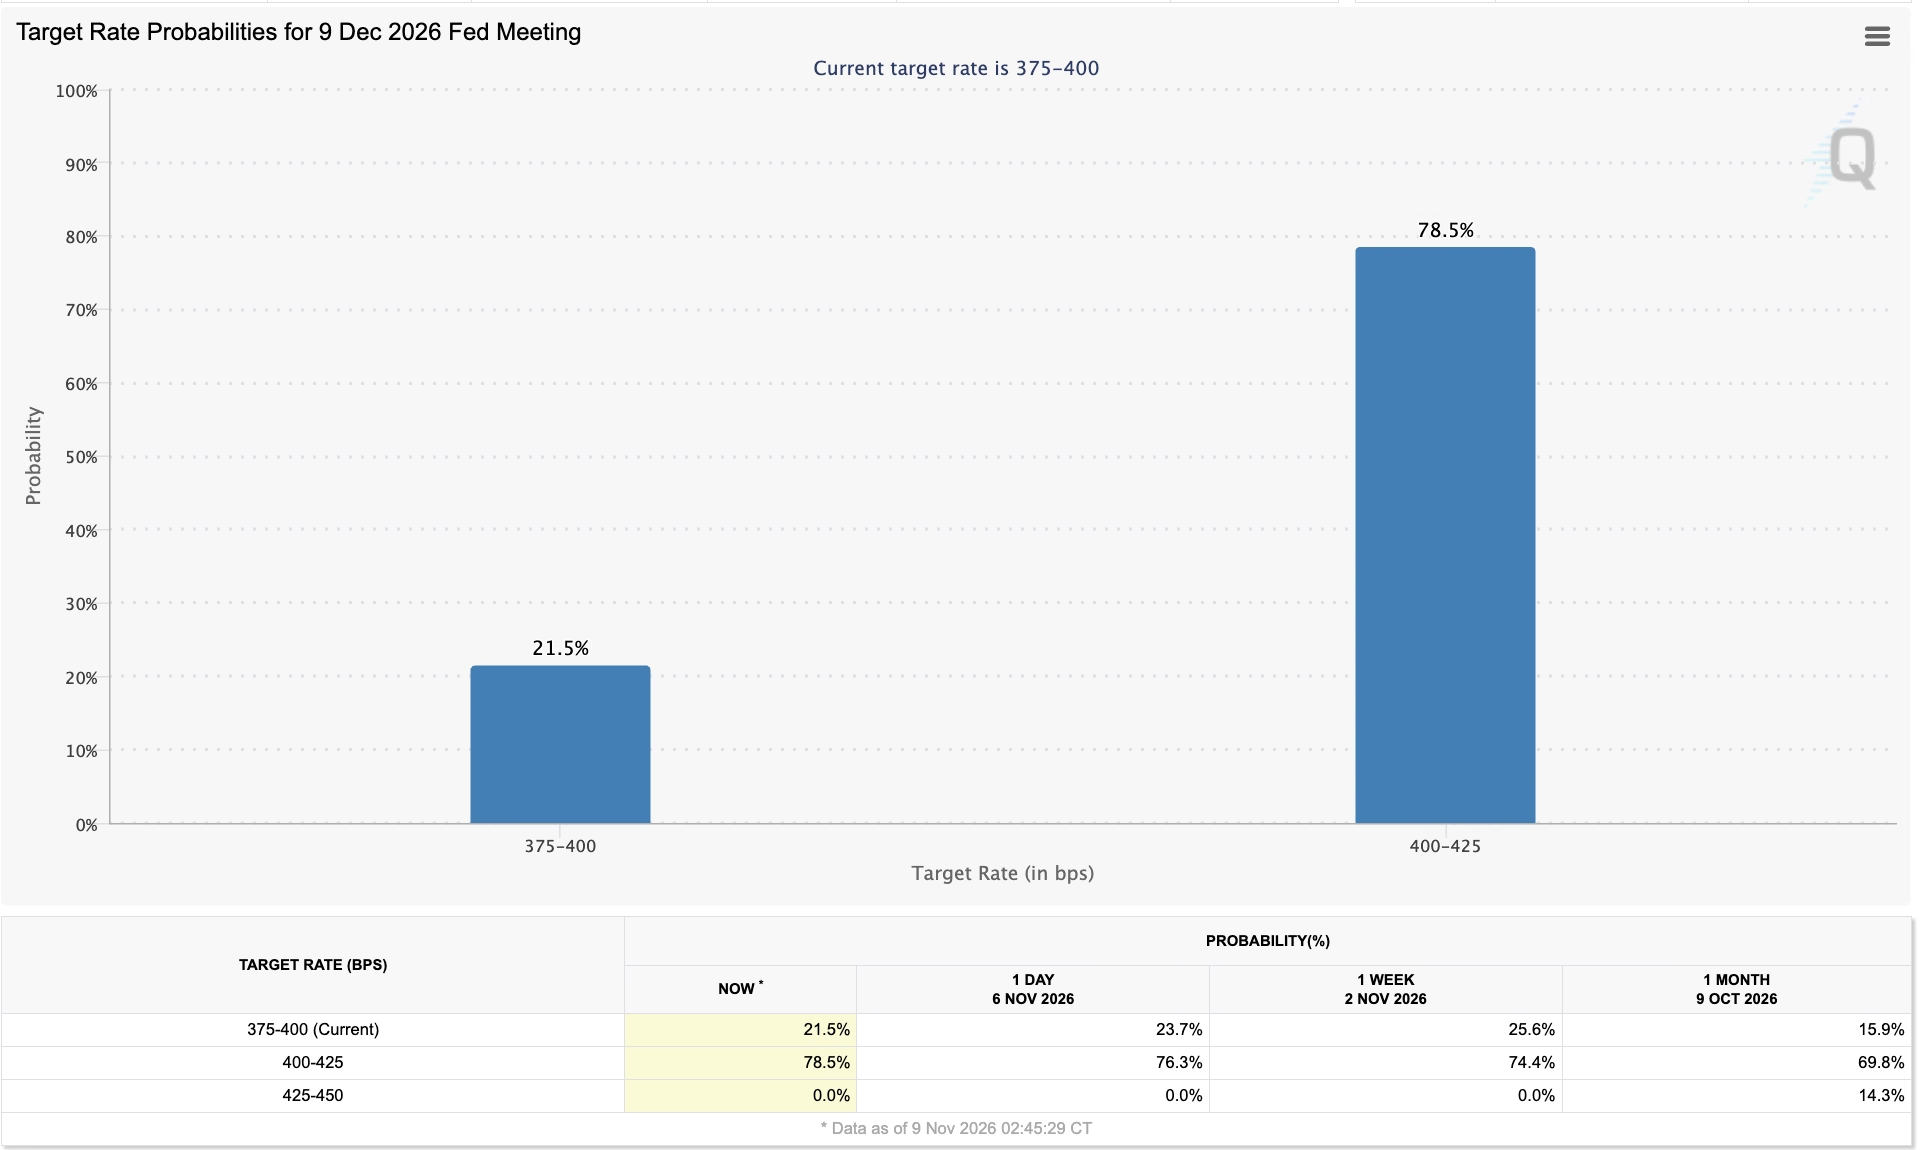
Ngược lại, yếu tố vĩ mô mà Bitfinex xem là rào cản chính đối với Bitcoin không trở nên bất lợi hơn. Lợi suất thực trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ở mức 2.64% vào ngày 4 tháng 11 và gần như không thay đổi, ngay cả sau khi báo cáo việc làm tháng 10 ghi nhận thêm 165,000 việc làm được công bố ngày 6 tháng 11, khiến xác suất thị trường định giá cho một đợt tăng lãi suất vào tháng 12 lên khoảng 78.5%.
Vì vậy, đà giảm của Bitcoin trong tuần trước chủ yếu xuất phát từ mức tương quan chặt chẽ với thị trường chứng khoán, thay vì độ nhạy với lãi suất. Bước ngoặt quan trọng tiếp theo sẽ là dữ liệu Chỉ số Giá Tiêu dùng (CPI) tháng 10, dự kiến công bố ngày 10 tháng 11. Báo cáo này có khả năng làm thay đổi mối tương quan chặt chẽ hiện tại giữa BTC và thị trường chứng khoán.
Tín Hiệu Thị Trường
Làn Sóng Bán Tháo Chứng Khoán Sau Bầu Cử Đẩy Bitcoin Xuống Dưới Giá Vốn Holder Ngắn Hạn
Bitcoin khép lại tuần giảm thứ năm liên tiếp, mất 4.5% trong tuần và thấp hơn 13.5% so với mức đóng cửa ngày 4 tháng 10, tuần tăng gần nhất. Chuỗi năm tuần giảm liên tiếp là hiện tượng hiếm gặp. Kể từ năm 2013, chỉ có năm trường hợp tương tự, tất cả đều xuất hiện trong thị trường giá giảm hoặc giai đoạn bán tháo đầu hàng, với tổng mức giảm từ 29.7% đến 37.6% trong toàn bộ nhịp giảm. Trong khi đó, BTC chỉ giảm 12.2% trong năm tuần vừa qua, cho thấy mức điều chỉnh hiện tại nhẹ hơn đáng kể.
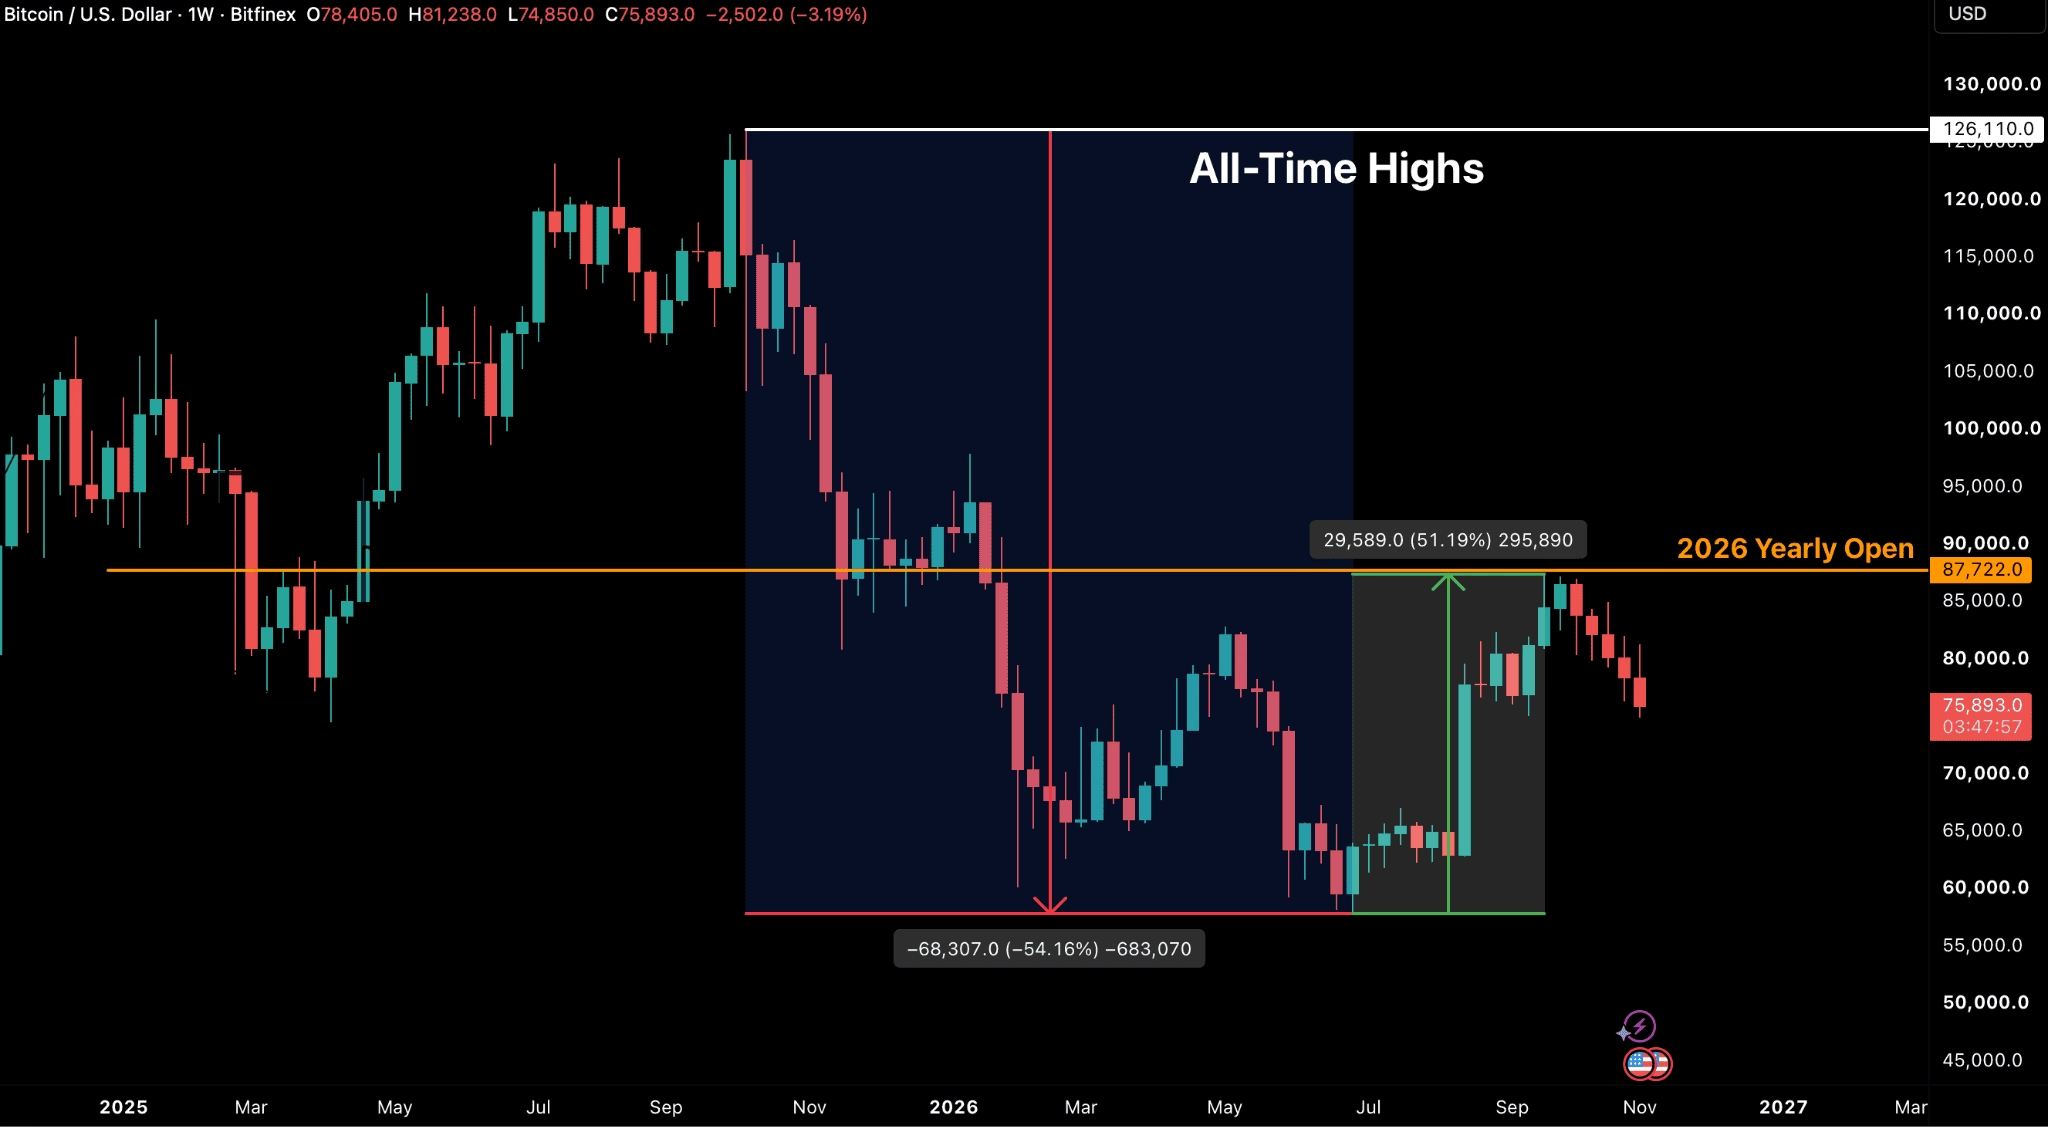
Xét theo lịch sử, bốn tuần sau khi các chuỗi giảm này kết thúc, lợi suất trung vị của Bitcoin là âm 14.1%, với chỉ hai trong năm trường hợp ghi nhận mức tăng. Sau 12 tuần, lợi suất trung vị đạt +1.5%, trong đó ba trên năm trường hợp có kết quả dương. Ở ba trong năm trường hợp, đáy của quý tiếp theo thấp hơn 20 – 35% so với mức đóng cửa khi chuỗi giảm kết thúc. Những tiền lệ này cho thấy sau một chuỗi giảm kéo dài như vậy, Bitcoin có nhiều khả năng tiếp tục giảm hoặc bước vào giai đoạn tích lũy hơn là phục hồi nhanh theo hình chữ V. Ngay cả khi phục hồi, quá trình này cũng thường diễn ra chậm.
Vùng đáy $73,470 ngày 8 tháng 11 đã đưa mức điều chỉnh từ đỉnh $87,392 ngày 21 tháng 9 lên 15.93%, sâu nhất trong xu hướng tăng bắt đầu từ đáy $57,803 ngày 1 tháng 7. Giá đồng thời giảm xuống dưới các vùng hỗ trợ và ngưỡng giá vốn quan trọng. Trong cả năm chuỗi giảm trước đây, tuần đỏ thứ năm đều đóng cửa thấp hơn đáng kể so với giá vốn của holder ngắn hạn (STHCB). Khi đó, nhóm holder ngắn hạn (STH) đã chịu lỗ và góp phần tạo thêm áp lực bán. Lần này, nhóm nhà đầu tư này vẫn ở mức hòa vốn khi tuần giảm thứ năm bắt đầu, trong khi dữ liệu Tỷ lệ Lợi nhuận Đầu ra Đã Chi tiêu (SOPR) cho thấy áp lực bán từ STH tương đối thấp.
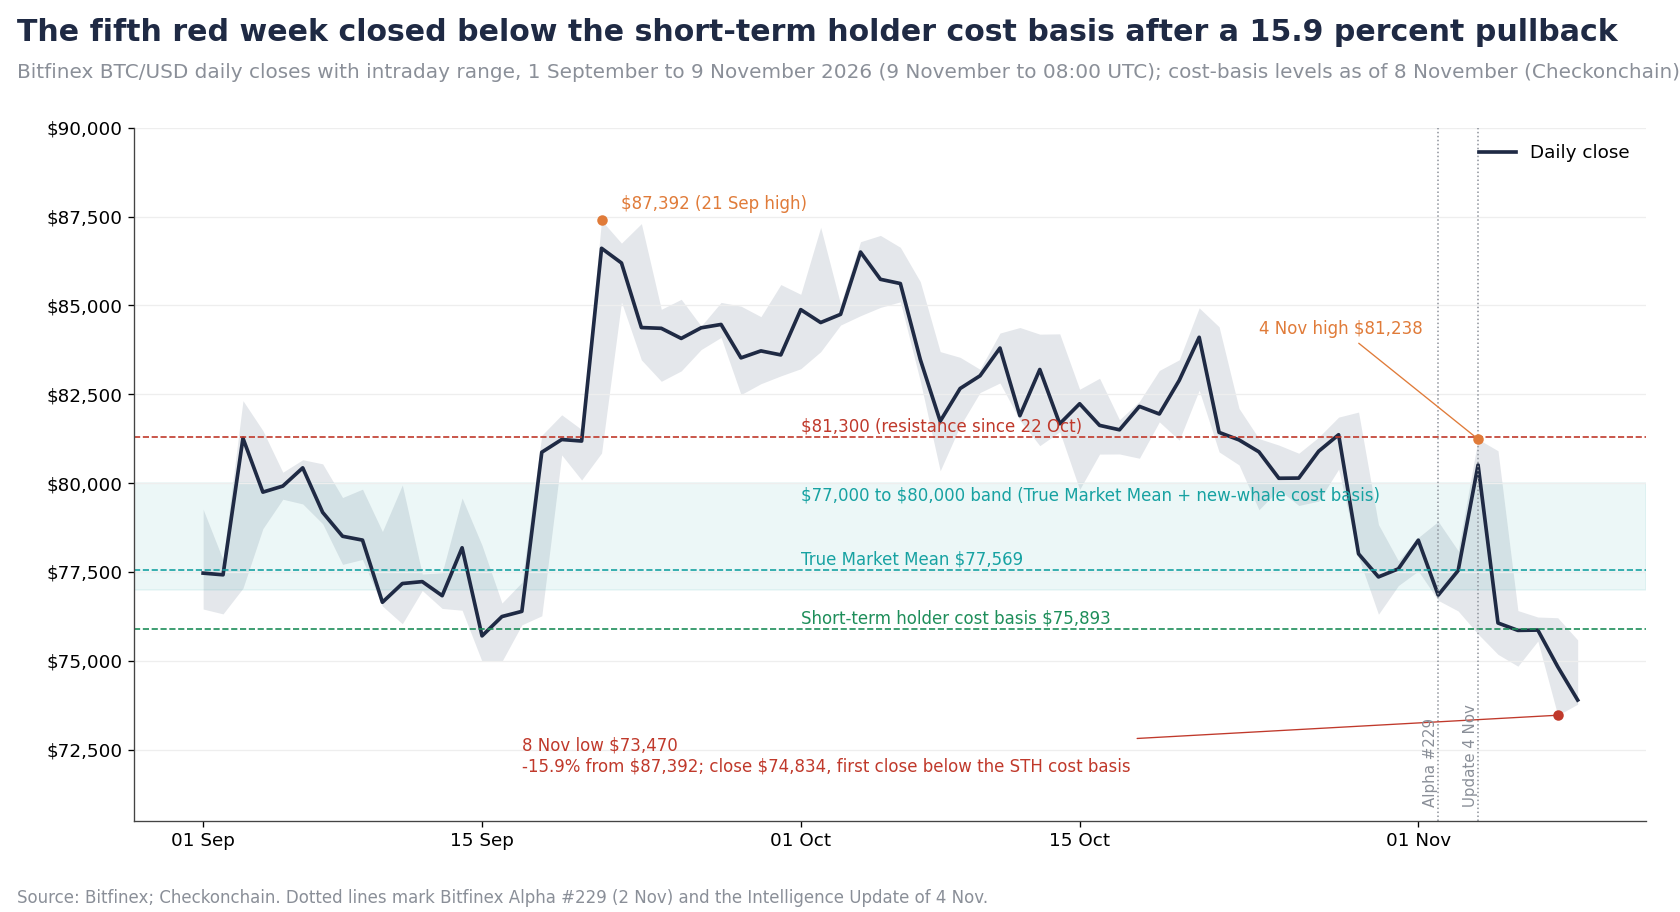
Sau cuộc bầu cử giữa nhiệm kỳ, Bitcoin ghi nhận một nhịp phục hồi ngắn từ đáy $75,754 trong đêm bầu cử lên đỉnh $81,238 vào ngày 4 tháng 11, chỉ còn cách $62 so với ngưỡng $81,300. Đây là vùng hỗ trợ đã chuyển thành kháng cự, liên tục kìm hãm mọi nỗ lực phục hồi kể từ ngày 22 tháng 10. Mốc này cũng là giá vốn của nhóm mua vào lớn nhất trong tháng 10, đồng thời trùng với vùng giá có khối lượng giao dịch cao nhất (highest volume node). Sau ba tuần chịu lỗ, những nhà đầu tư này đã bán ra khi giá tiến gần mức hòa vốn. Nhịp tăng chủ yếu được thúc đẩy bởi hoạt động thanh lý vị thế Short và tháo gỡ các vị thế phòng hộ liên quan đến sự kiện, thay vì lực cầu mới. Các ETF chỉ ghi nhận dòng vốn vào 74,6 triệu USD trong ngày hôm đó. Những nhịp tăng thiếu lực mua spot quyết liệt thường khó duy trì.
Đợt giảm sau đó có quy mô lớn hơn cả nhịp phục hồi trước đó. Nasdaq 100 giảm 6.4% vào ngày 5 tháng 11, khiến Bitcoin mất toàn bộ mức tăng sau bầu cử. Báo cáo việc làm tích cực công bố vào thứ Sáu tiếp tục đẩy giá tiến sát STHCB, trong khi áp lực bán kéo dài đến Chủ Nhật. Mức đóng cửa $74,834 ngày 8 tháng 11 đánh dấu lần đầu tiên Bitcoin đóng cửa ngày dưới giá vốn của holder ngắn hạn trong xu hướng tăng hiện tại. Nhóm STH hiện đã rơi vào trạng thái thua lỗ, điều mà trong lịch sử thường làm gia tăng áp lực bán và động lượng giảm.
Liệu kịch bản này có lặp lại hay không là câu hỏi quan trọng của tuần tới. Tuy nhiên, dữ liệu on-chain cho thấy một đợt bán tháo mạnh hơn chưa phải là điều tất yếu. Đến nay, áp lực bán vẫn được hấp thụ tương đối có trật tự. Lượng BTC được mua vào cuối tháng 10 trong vùng $77,000 – $80,000 đã chuyển sang tay những người mua mới ở mức giá thấp hơn từ $2,000 đến $5,000, với khoảng 268,000 BTC được giao dịch kể từ ngày 4 tháng 11. Trong khi đó, tốc độ ghi nhận lỗ chỉ bằng khoảng một phần tư so với giai đoạn bán tháo đầu hàng từ tháng 5 đến tháng 7.
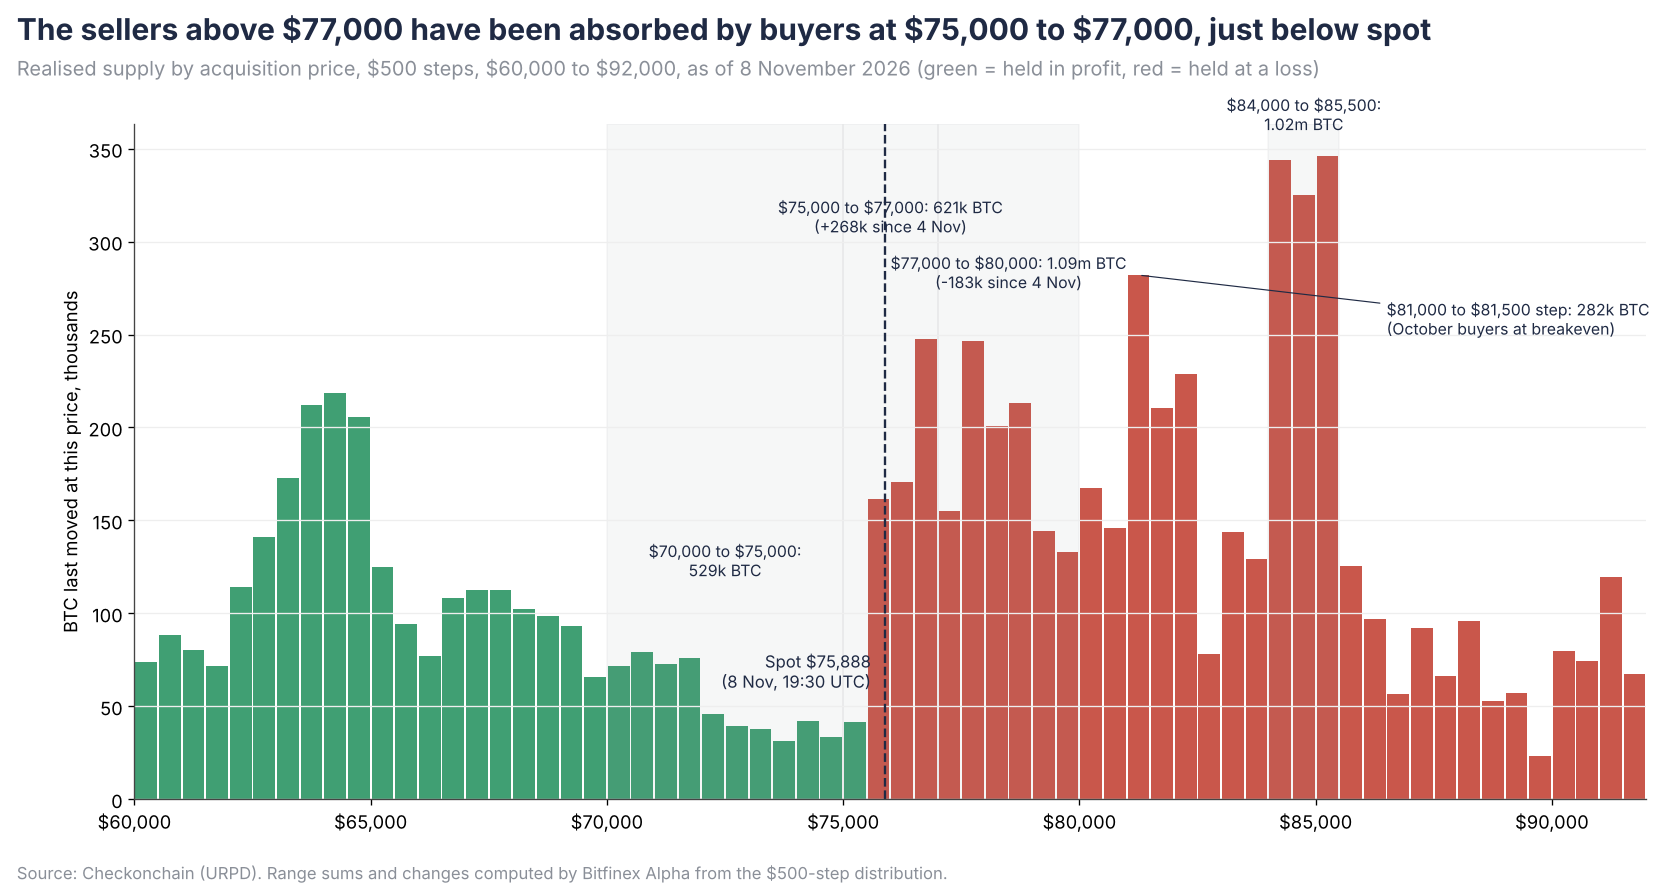
Vấn đề nằm ở những gì cấu trúc nguồn cung hiện tại hàm ý cho khả năng phục hồi. Lượng cung bên dưới giá thị trường khá mỏng, trong khi nguồn cung phía trên lại dày đặc. Bất kỳ nhịp tăng nào tiến vào vùng $77,500 – $78,500 đều có khả năng gặp áp lực bán lớn từ những holder muốn thoát vị thế ở mức hòa vốn. Ngược lại, nếu đánh mất $73,000, Bitcoin có thể tiếp tục giảm về $71,355, ranh giới dưới của vùng giá vốn, khi gần như không có vùng hỗ trợ on-chain đáng kể ở khoảng giữa. Cho đến khi lực cầu spot quay trở lại, xu hướng giảm vẫn là hướng đi ít gặp lực cản nhất.
Nhà Đầu Tư Spot Ghi Nhận Lỗ Trong 10 Ngày Liên Tiếp
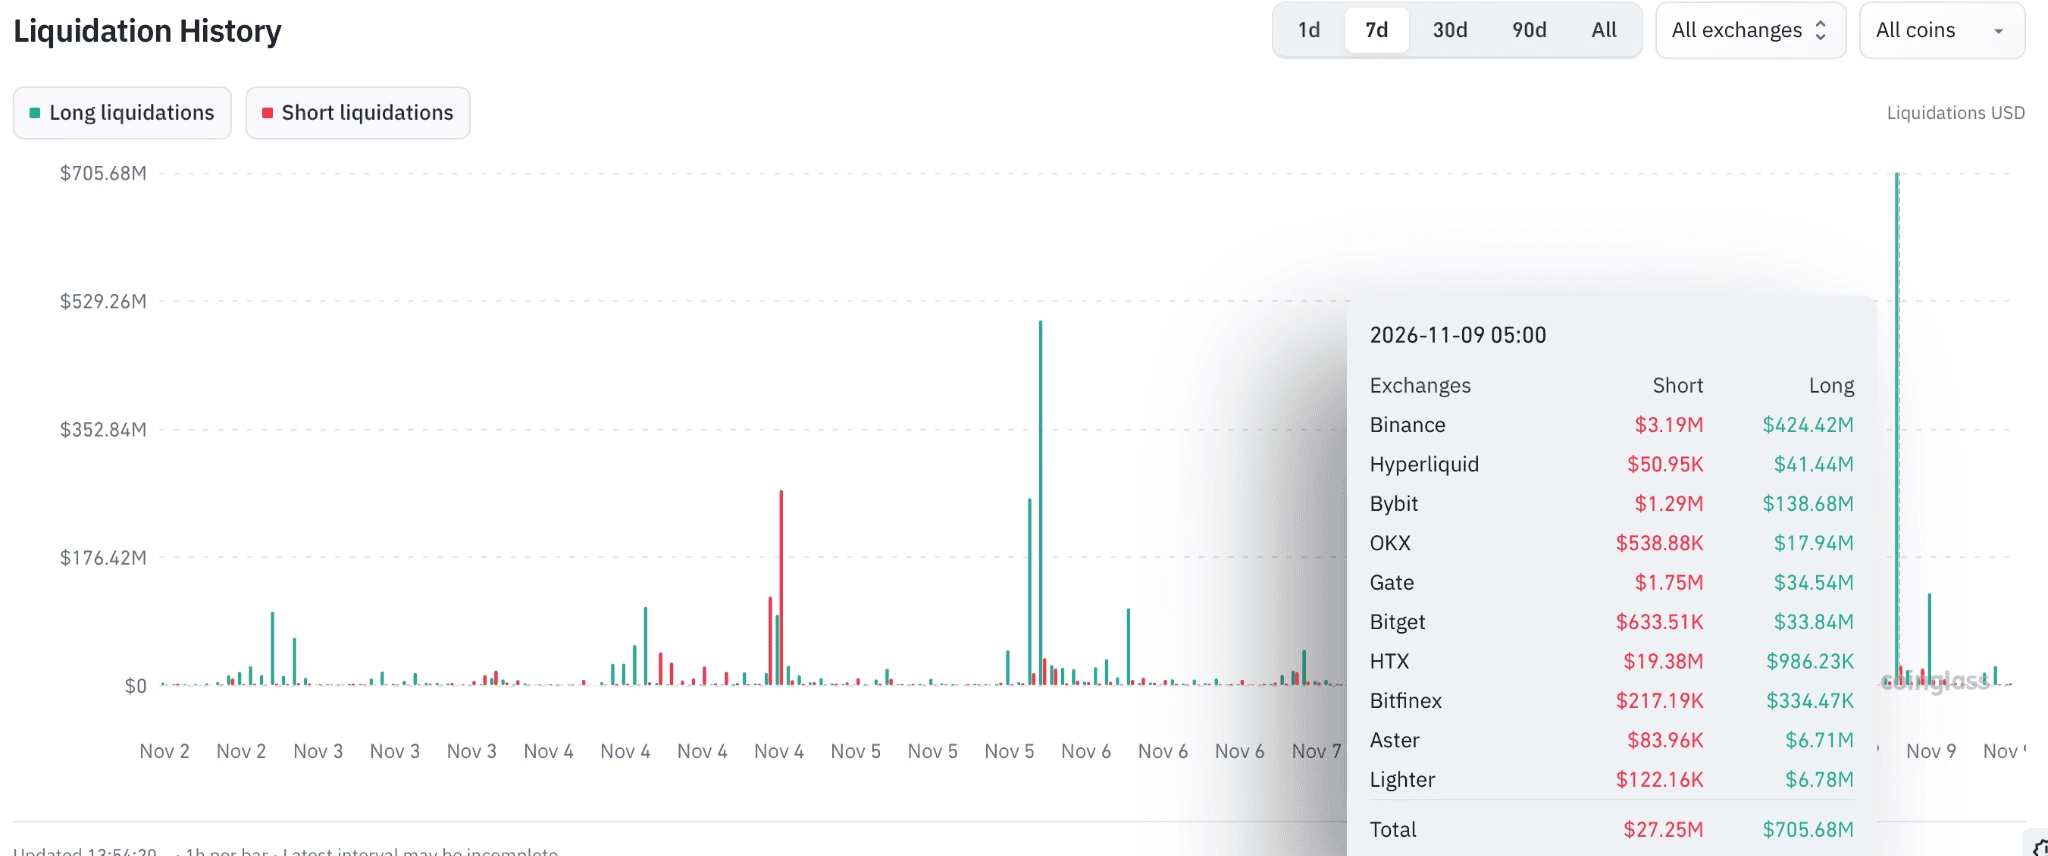
Nhà đầu tư spot thường có khả năng chịu mức sụt giảm giá lớn hơn so với trader giao dịch hợp đồng vĩnh cửu hoặc futures. Tuy nhiên, lực mua dưới $77,000 trong tuần trước chủ yếu đến từ nhóm trader phái sinh. Tổng khối lượng hợp đồng mở tương lai (OI futures) ban đầu giảm khi nhịp tăng sau bầu cử buộc các vị thế Short phải đóng lại, sau đó tăng 3.5% trong đợt giảm ngày 5 tháng 11, ngay cả khi giá Bitcoin mất 5.5%. Trong khi đó, chỉ số Chênh Lệch Khối Lượng Mua Bán Tích Lũy (CVD) trên thị trường spot gần như đi ngang và thanh khoản trong sổ lệnh spot vẫn mỏng. Đây là lần thứ năm kể từ đầu tháng 10 trader gia tăng đòn bẩy khi giá đang giảm. Cả bốn lần trước đều kết thúc bằng những đợt thanh lý vị thế Long vượt 800 triệu USD, và sau mỗi lần, OI lại cao hơn mức trước khi thanh lý.
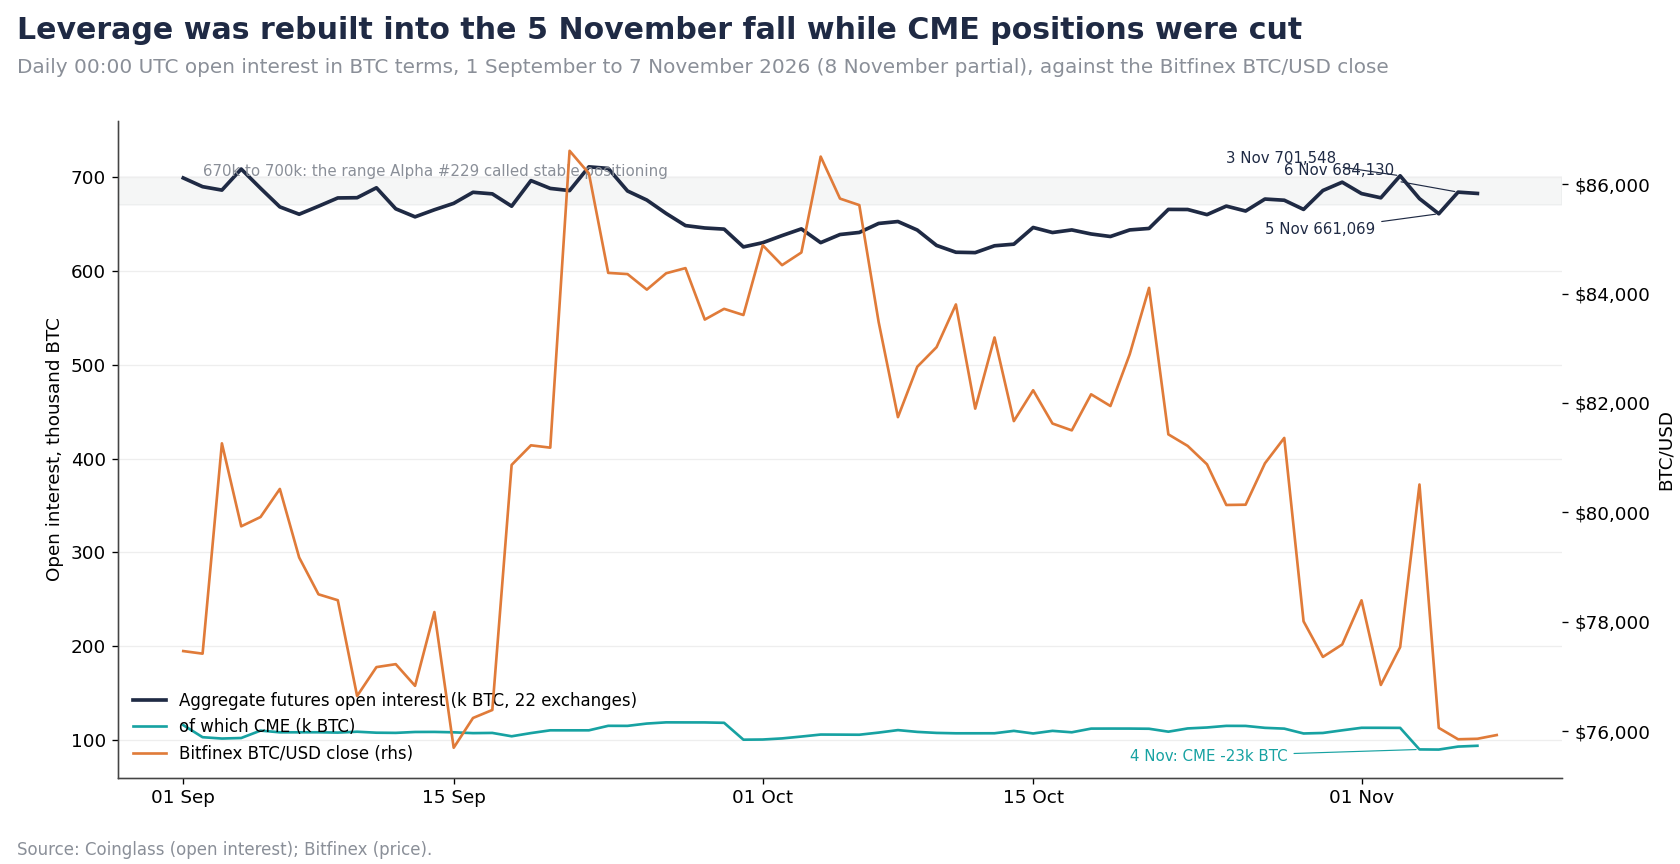
Hệ quả đã xuất hiện rõ ràng. Tổng giá trị thanh lý trên toàn thị trường crypto trong ngày thứ Năm đạt khoảng 1,24 tỷ USD, riêng Bitcoin chiếm 327 triệu USD, với 90% là các vị thế Long. OI tiếp tục tăng vào ngày hôm sau, đánh dấu lần thứ năm trong một tháng mô hình này lặp lại. Các sàn giao dịch được quản lý không tham gia vào xu hướng gia tăng vị thế tương tự. Tổng khối lượng hợp đồng mở (OI) trên CME giảm khoảng 15% từ ngày 3 đến ngày 8 tháng 11, trong khi tổng OI tại các sàn offshore lại tăng. Điều này cho thấy hoạt động tái tích lũy đòn bẩy chủ yếu đến từ nhà đầu tư cá nhân và các sàn giao dịch ngoài lãnh thổ Mỹ, thay vì nhà đầu tư tổ chức. Một thị trường được nâng đỡ bởi vị thế Long trên hợp đồng vĩnh cửu, thay vì lực mua spot, thường phá vỡ các ngưỡng giá thông qua những chuỗi thanh lý dây chuyền hơn là giảm từ từ. Đây cũng là cách Bitcoin đánh mất ngưỡng giá vốn trong phiên Chủ Nhật.
Tỷ lệ Funding là điểm cải thiện duy nhất. Funding trên thị trường hợp đồng vĩnh cửu duy trì ở mức dương trong tuần bầu cử và tăng vọt lên 18.7% theo năm khi giá tiến gần đỉnh $81,300. Tuy nhiên, chỉ số này đã giảm về gần 0 vào Chủ Nhật. Diễn biến đó đáp ứng điều kiện đầu tiên mà Bitfinex đặt ra trong tuần trước, nhưng đây chỉ là điều kiện cần, chưa phải điều kiện đủ. Chi phí sử dụng đòn bẩy thấp cho thấy vị thế Long không còn quá đông đúc, không xác nhận rằng lực mua đã quay trở lại.
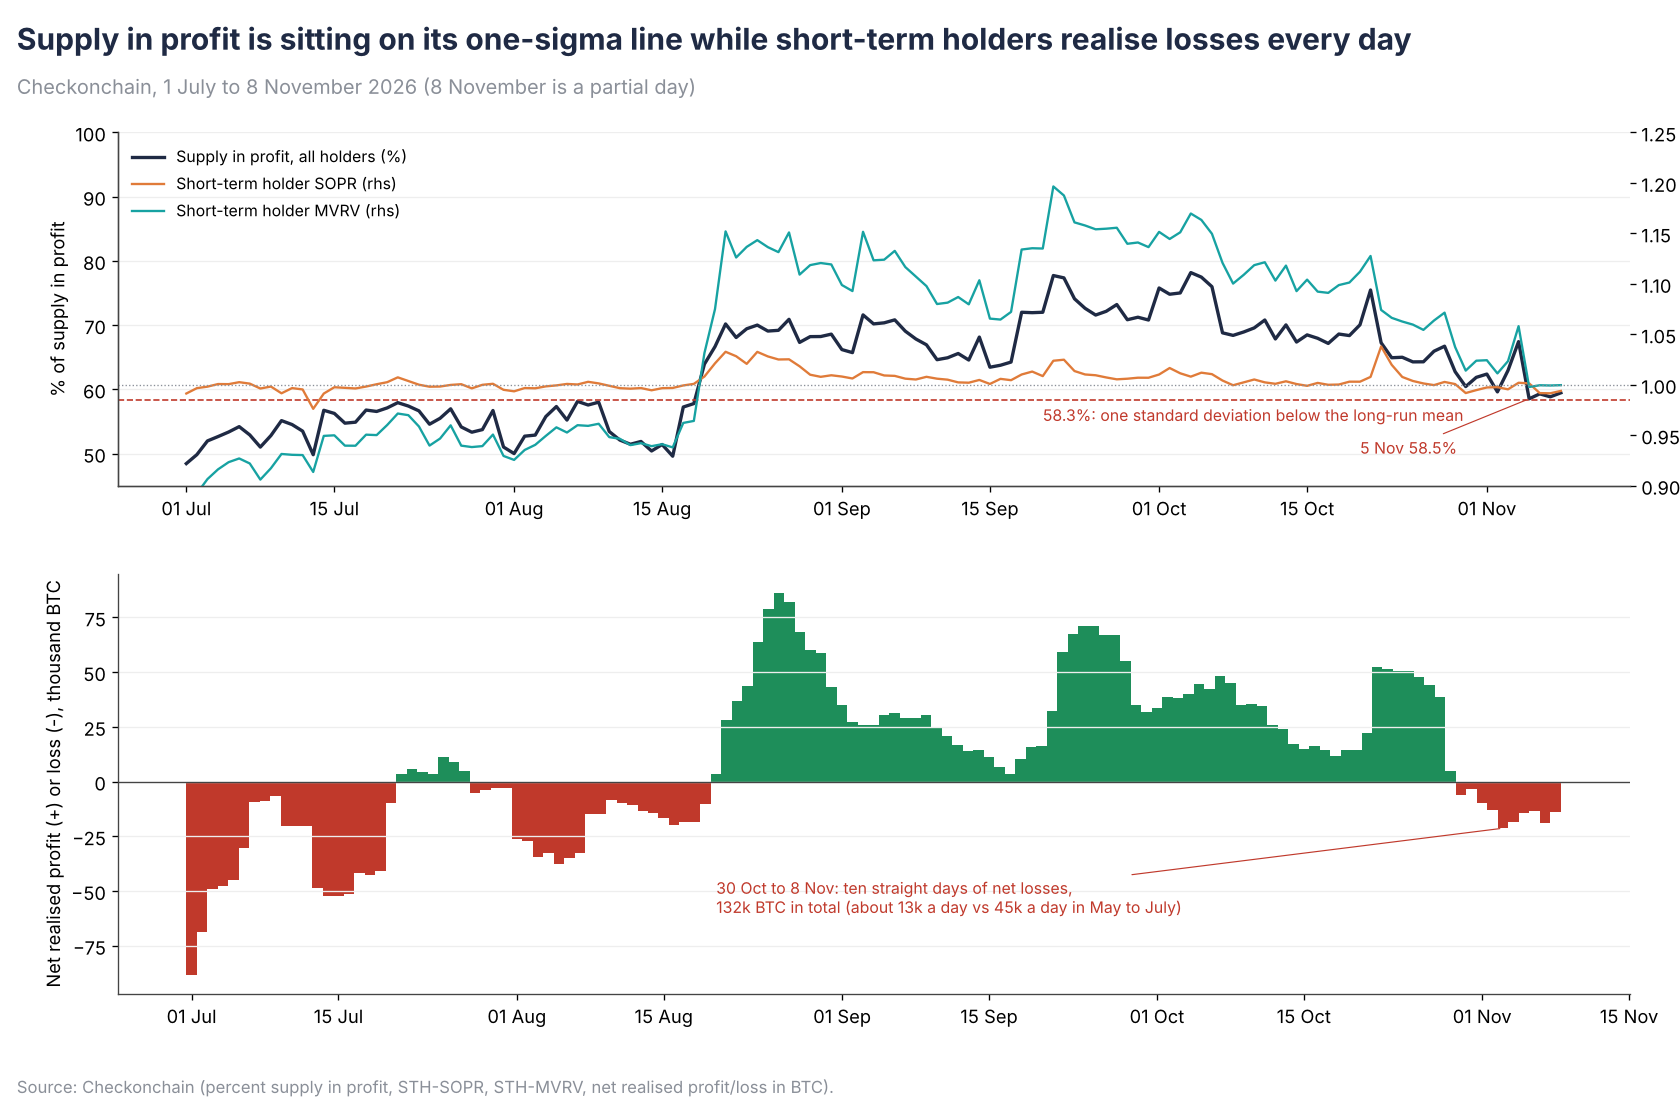
Holder ngắn hạn đã bán lỗ trong 9 trên 11 ngày gần nhất, trong khi toàn thị trường ghi nhận lỗ thực nhận ròng trong mười ngày liên tiếp, chuỗi dài nhất kể từ tháng 8. Hai yếu tố khiến Bitfinex tiếp tục đánh giá đây là một nhịp điều chỉnh thay vì giai đoạn bán tháo đầu hàng.
Thứ nhất, tốc độ ghi nhận lỗ hằng ngày hiện chỉ bằng khoảng một phần tư so với đợt bán tháo từ tháng 5 đến tháng 7. Thứ hai, tỷ lệ nguồn cung có lãi cần được đánh giá so với ngưỡng 58.3%, mức từng phân định giữa các nhịp điều chỉnh thông thường và những đợt tái thiết lập sâu hơn trong mọi chu kỳ kể từ năm 2017. Tỷ lệ này hiện đang chạm mức 54%. Ngưỡng 58.3% vì vậy trở thành chỉ số on-chain quan trọng nhất trong báo cáo lần này. Nếu tỷ lệ này tiếp tục duy trì dưới ngưỡng, điều đó sẽ cho thấy những người mua trong tháng 10 đã chuyển từ hấp thụ nguồn cung sang phân phối BTC ra thị trường.
Nguồn cầu từng đóng vai trò hấp thụ áp lực bán trong lịch sử hiện vẫn chưa quay trở lại. Các ETF Bitcoin spot tại Mỹ ghi nhận dòng vốn rút ròng 1,28 tỷ USD trong tuần trước, mức rút vốn theo tuần lớn nhất kể từ tháng 6 và lớn thứ sáu trong năm. Dòng vốn ETF lũy kế của năm 2026 đã chuyển sang âm vào ngày 3 tháng 11.
Hoạt động tích lũy Bitcoin của các doanh nghiệp cũng không đủ để bù đắp lực bán, khi Strategy chỉ mua thêm 811 BTC. Ngày 5 tháng 11, Trump Media đã chuyển 4,259 BTC khỏi các ví được gắn nhãn là tài sản bảo đảm cho trái phiếu chuyển đổi đáo hạn năm 2028 và gửi đến Crypto.com, một trong hai đơn vị lưu ký được công ty công bố. Vào ngày 30 tháng 11, những người nắm giữ trái phiếu này có thể yêu cầu công ty mua lại bằng tiền mặt theo mệnh giá.
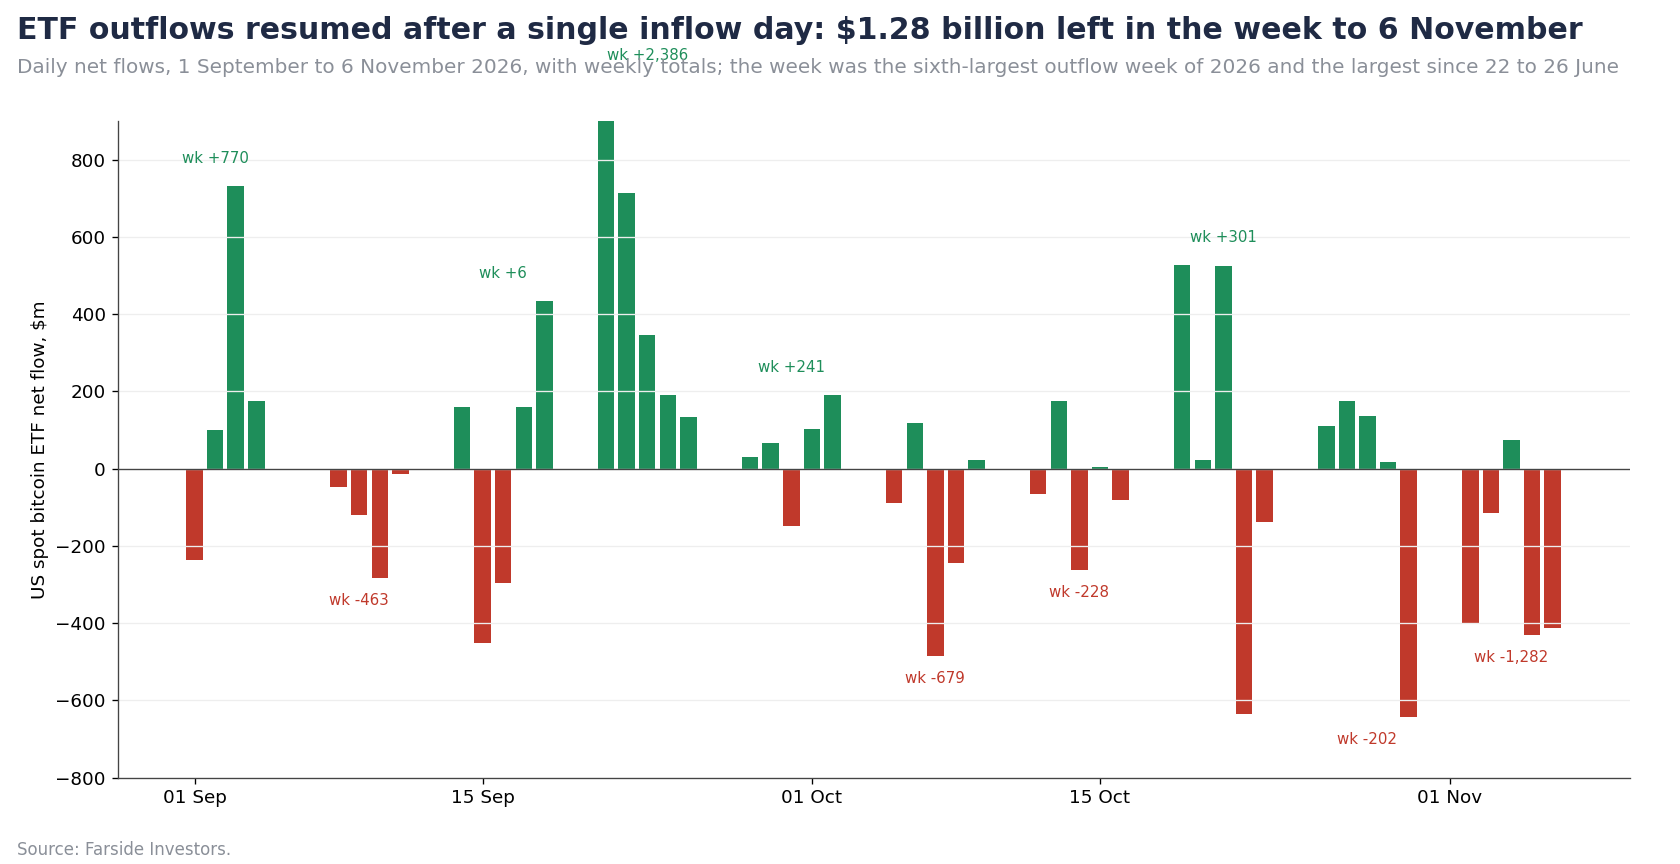
Trong bản cập nhật Bitfinex Alpha ngày 4 tháng 11, Bitfinex đã đưa ra một điều kiện kiểm chứng cho tuần này. Trong số 13 chuỗi rút vốn ETF kéo dài ít nhất ba ngày trước đó trong năm 2026, có năm chuỗi kết thúc bằng ít nhất ba phiên liên tiếp ghi nhận dòng vốn vào. Sau những chuỗi này, Bitcoin tăng với mức trung vị 6.4% trong mười phiên tiếp theo. Tám trường hợp còn lại chỉ ghi nhận một hoặc hai phiên có dòng vốn vào, sau đó Bitcoin giảm với mức trung vị 1.2%.
Chuỗi rút vốn lần này kết thúc chỉ với một phiên có dòng vốn vào, và Bitcoin đã giảm 5.8% trong hai phiên tiếp theo. Cho đến khi các ETF ghi nhận ba phiên liên tiếp có dòng vốn dương, những nhịp tăng nhiều khả năng chỉ là sự phục hồi mang tính kỹ thuật do cơ chế thị trường, thay vì tín hiệu cho thấy lực cầu spot đã phục hồi bền vững.
Nhà đầu tư ETF trung bình hiện đang chịu lỗ 10.5% so với giá vốn $84,652, nằm phía trên vùng nguồn cung $84,000 – $85,500 với tổng cộng 1,01 triệu BTC. Điều này đồng nghĩa Bitcoin sẽ phải vượt qua hai lớp áp lực bán tại mức hòa vốn trước khi có thể hướng đến một đỉnh mới.
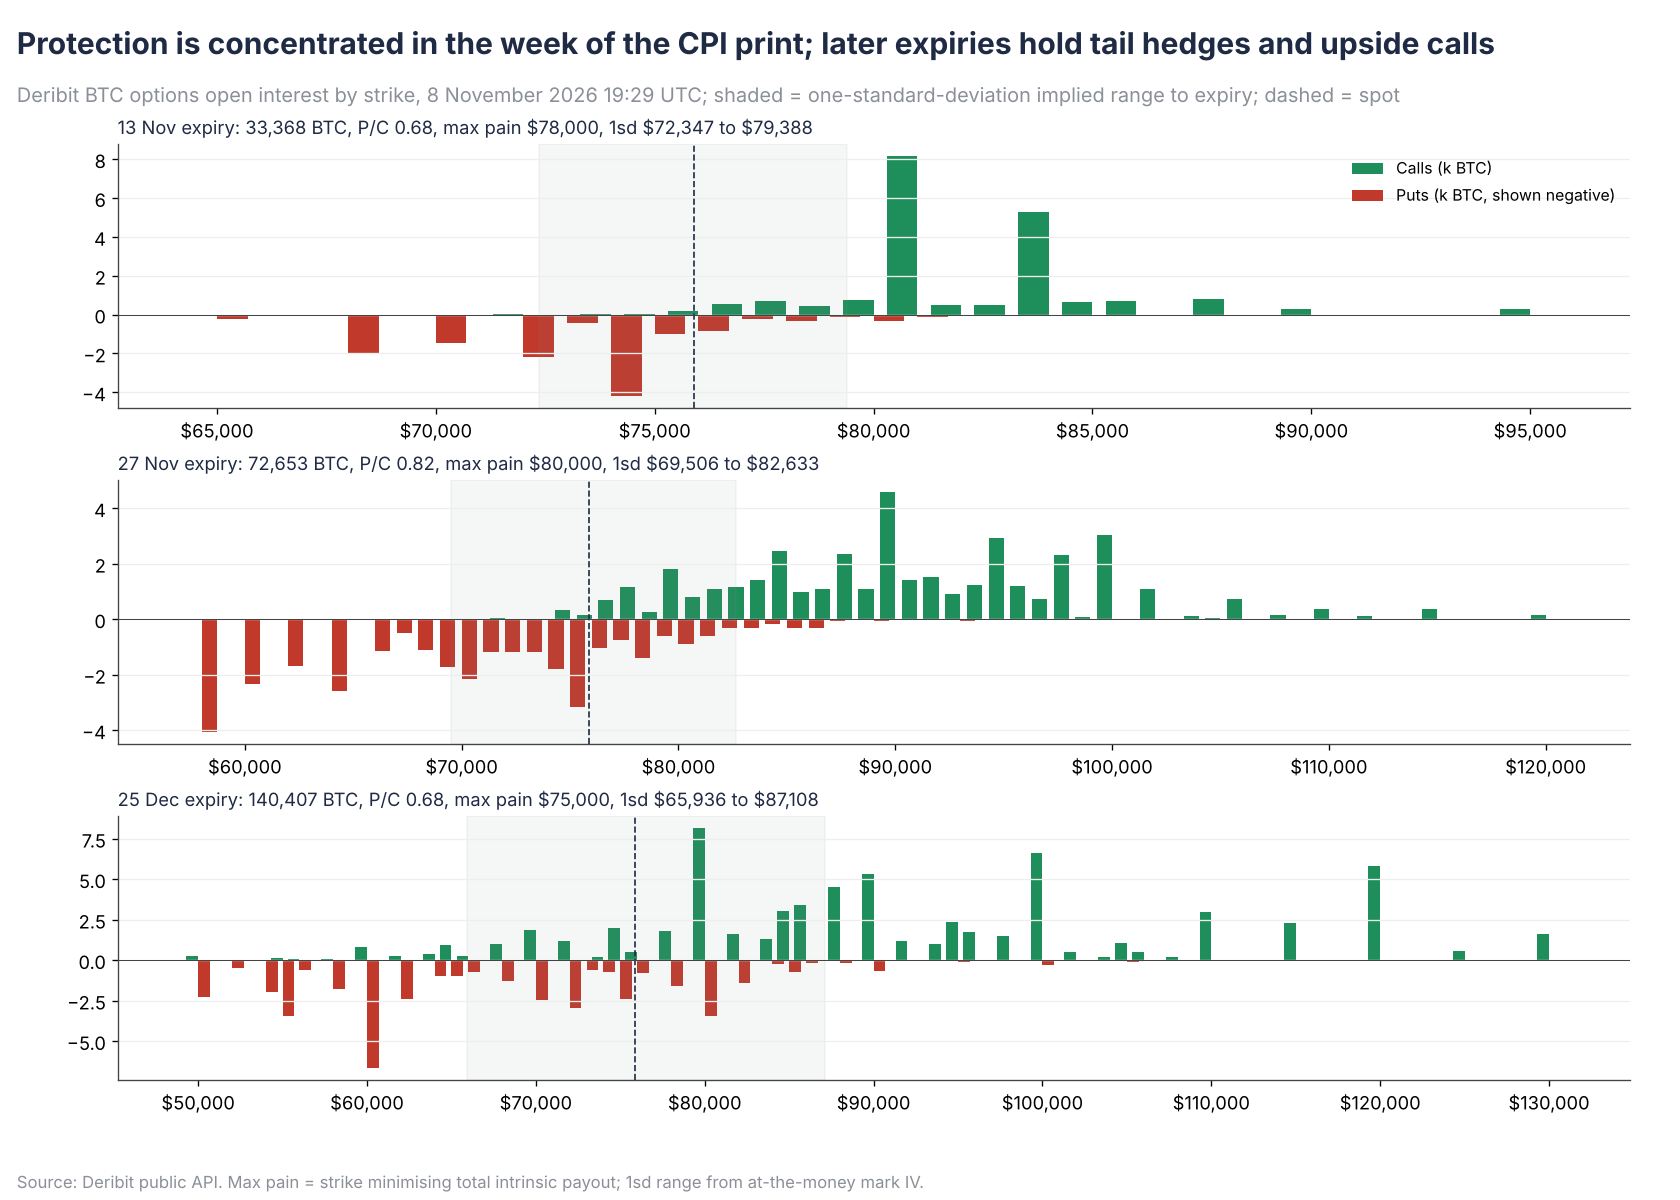
Thị trường options cũng phản ánh quan điểm tương tự. Biến động hàm ý (Implied Volatility) của kỳ đáo hạn ngày 13 tháng 11 tăng trong cuối tuần trước thời điểm công bố CPI vào thứ Ba, đẩy mức biến động ở đầu ngắn đường cong lên cao hơn kỳ hạn 27 tháng 11. Các vị thế Put tập trung tại $74,000 và $72,000, ngay bên dưới giá spot.
Ở các kỳ hạn xa hơn, lực cầu Put không tập trung tại những mức giá thực hiện gần spot mà chuyển sang vùng $58,000 – $64,000, phù hợp với nhu cầu phòng hộ trước các rủi ro cực đoan. Trader đang chuẩn bị cho một tuần nhiều biến động, nhưng không sẵn sàng trả phí cao để bảo vệ các mức giá gần spot trong giai đoạn sau đó. Biên độ giá tương ứng với một độ lệch chuẩn đến kỳ đáo hạn thứ Sáu nằm trong khoảng $72,350 – $79,400. Khi giá hiện đã nằm ở một phần ba dưới của biên độ này, bên mua sẽ phải cung cấp thêm bằng chứng để xác nhận khả năng phục hồi.
Catalysts Và Rủi Ro
Kết Quả Bầu Cử Gây Áp Lực Lên Nhóm Cổ Phiếu AI Và Bitcoin
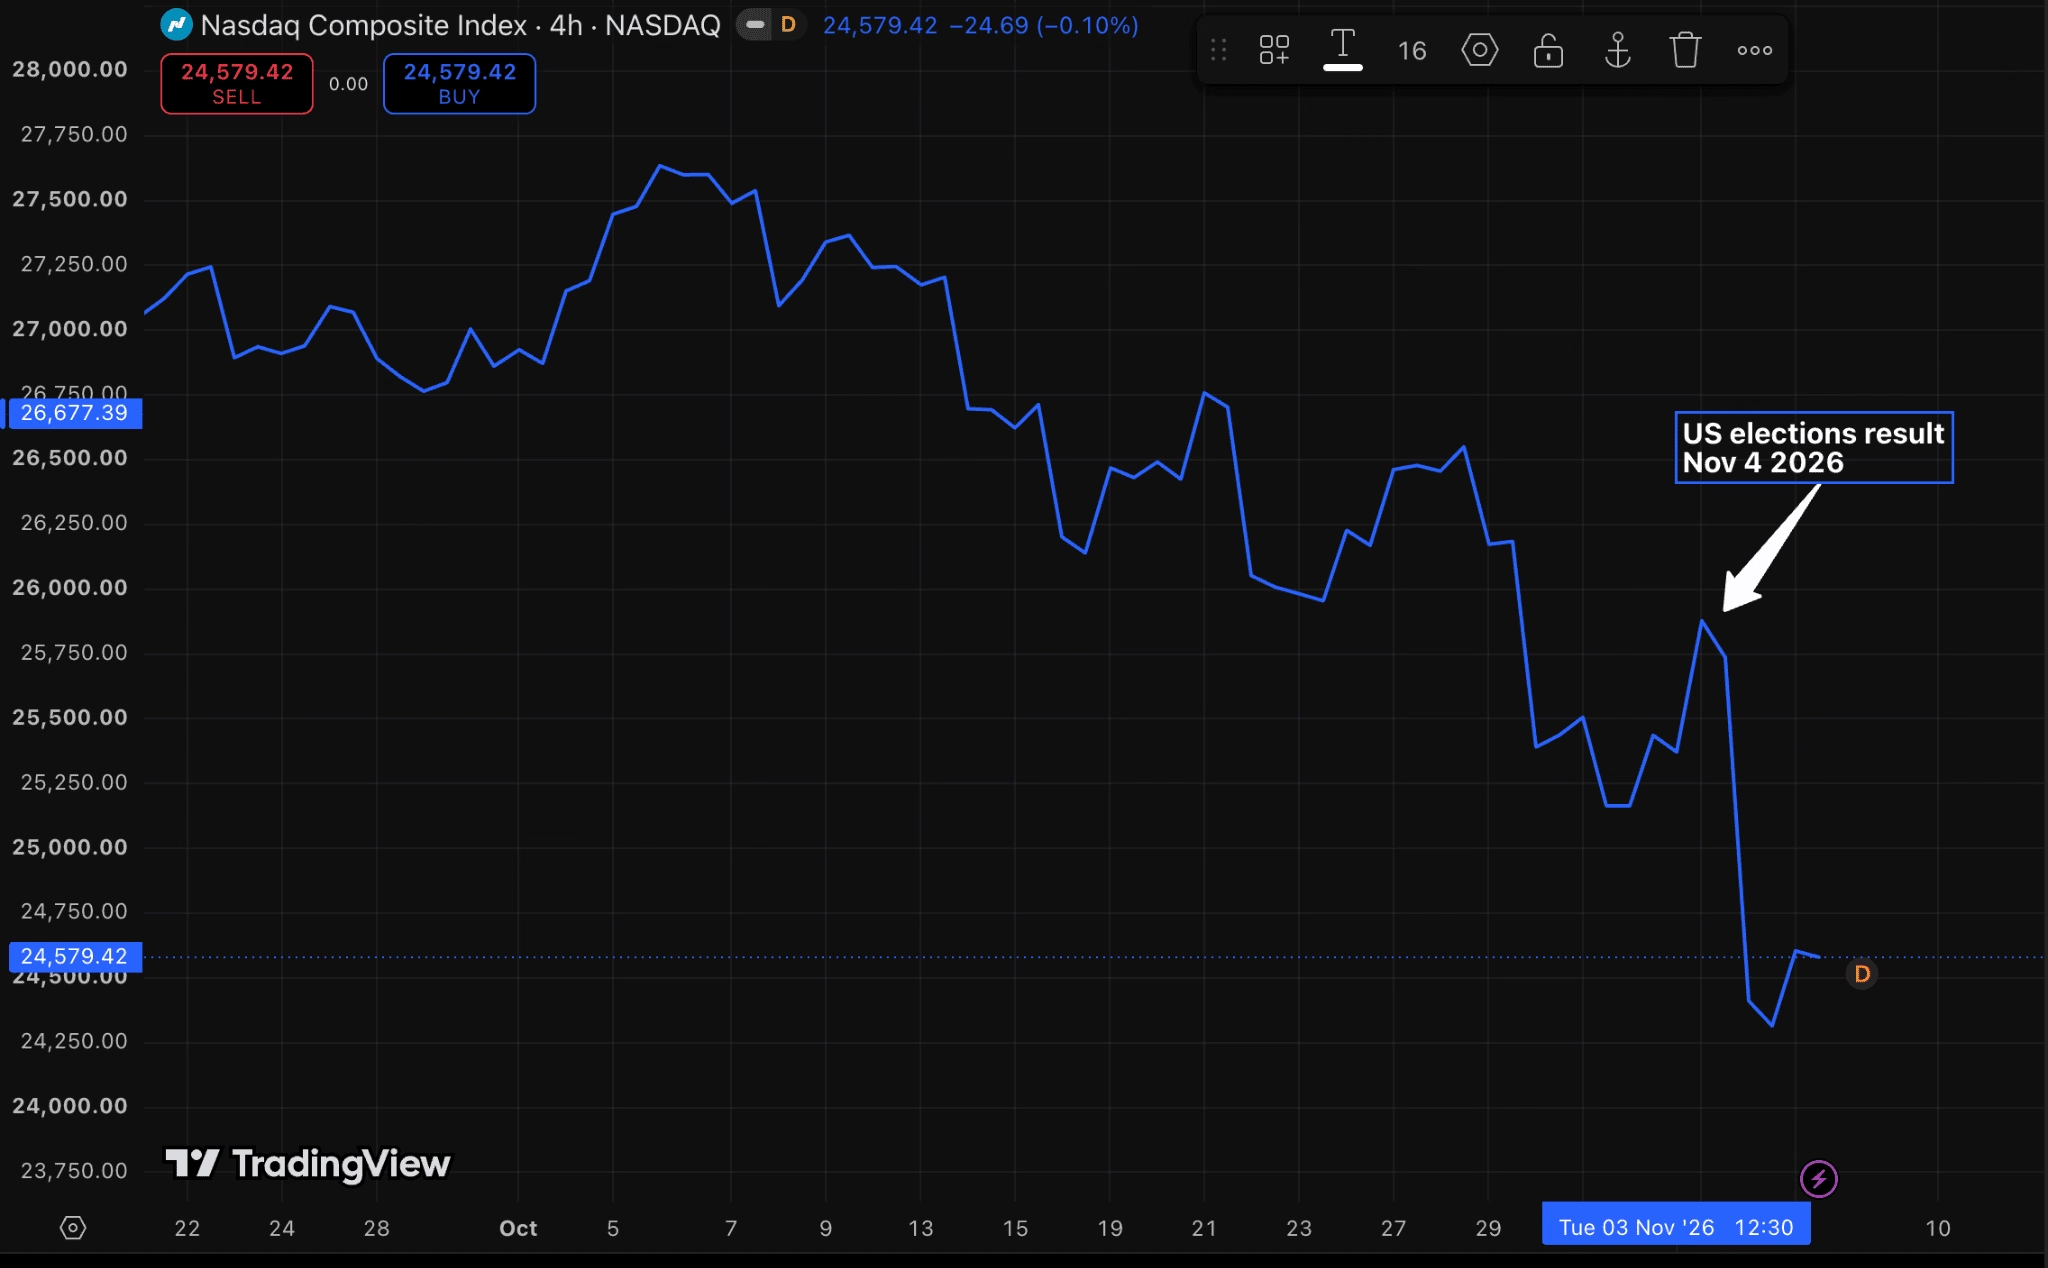
Đảng Dân chủ đã giành quyền kiểm soát cả Hạ viện và Thượng viện trong cuộc bầu cử giữa nhiệm kỳ tại Mỹ ngày 3 tháng 11, với mức chuyển dịch quyền lực lớn hơn dự báo từ các cuộc thăm dò. Thị trường chứng khoán ban đầu tăng điểm sau khi kết quả được công bố, nhưng nhanh chóng đảo chiều khi các nghị sĩ Đảng Dân chủ đưa ra tuyên bố kêu gọi tạm dừng phát triển AI tiên tiến và áp dụng lệnh tạm hoãn xây dựng trung tâm dữ liệu mới trên toàn quốc. Khi Đảng Dân chủ nắm thế đa số tại Quốc hội và nhiều cơ quan lập pháp cấp bang, bao gồm Texas, một trong những thị trường trung tâm dữ liệu lớn nhất, nhà đầu tư bắt đầu định giá rủi ro quá trình phát triển hạ tầng AI sẽ chậm hơn và tốn kém hơn. Đến ngày 5 tháng 11, Nasdaq đóng cửa thấp hơn khoảng 12% so với đỉnh gần nhất, vượt ngưỡng giảm 10% thường được dùng để xác định một đợt điều chỉnh, trước khi phục hồi một phần vào ngày 6 tháng 11.
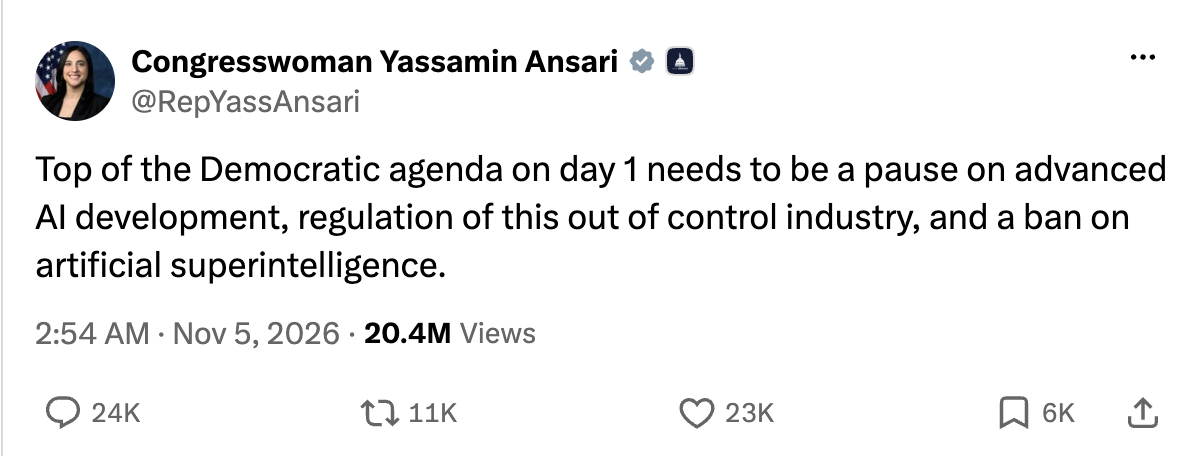
Tuy nhiên, cần lưu ý rằng chưa có biện pháp nào chính thức được ban hành. Bất kỳ dự luật hạn chế AI nào cũng vẫn cần được Tổng thống phê chuẩn hoặc có đủ sự ủng hộ tại Quốc hội để vượt qua quyền phủ quyết của Tổng thống. Vì vậy, Bitfinex xem đợt bán tháo tuần trước là quá trình thị trường định giá lại rủi ro chính sách trong một chu kỳ đầu tư vốn được tài trợ bằng tín dụng thay vì dòng tiền từ hoạt động kinh doanh. Trong tháng vừa qua, Bitcoin ngày càng biến động cùng chiều với chu kỳ này.
Hệ số tương quan 30 ngày giữa Bitcoin và Nasdaq 100 tăng lên 0.72 vào ngày 6 tháng 11, nằm trong nhóm 2% mức tương quan cao nhất kể từ năm 2020. Với hệ số beta 0.79, triển vọng ngắn hạn của Bitcoin hiện gắn chặt với những diễn biến tiếp theo trên thị trường chứng khoán.
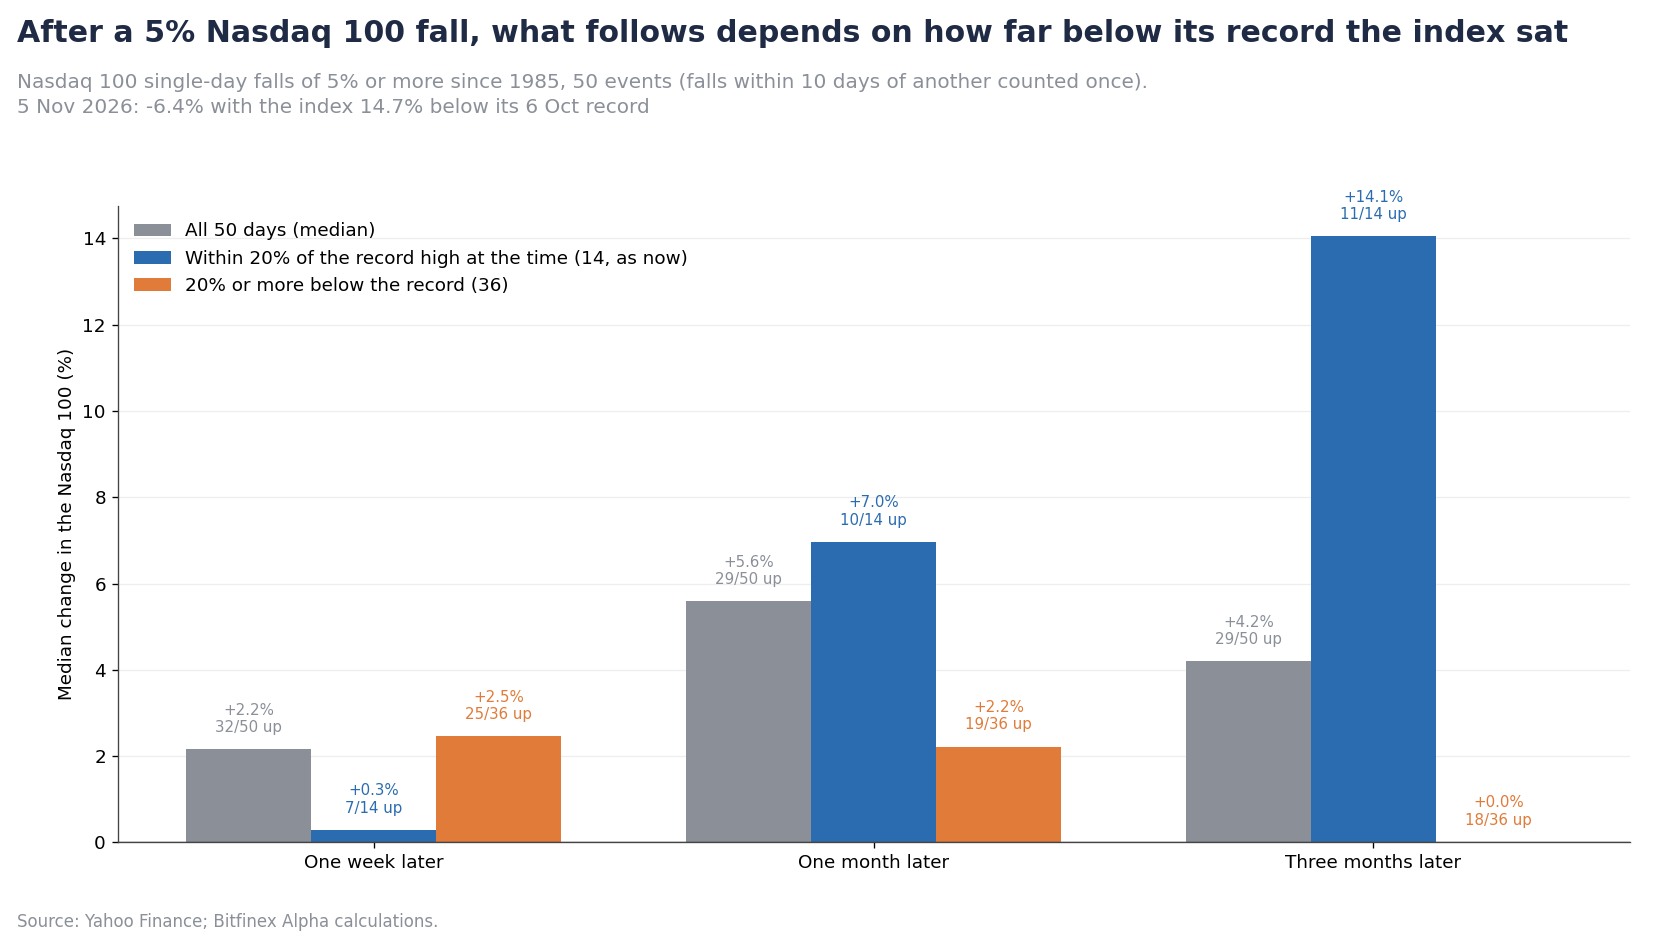
Để đánh giá tác động, Bitfinex đã phân tích toàn bộ những phiên Nasdaq 100 giảm ít nhất 5% kể từ năm 1985. Sau khi gộp các đợt giảm xảy ra trong phạm vi mười ngày thành một sự kiện, mẫu dữ liệu còn 50 trường hợp. Trên toàn bộ mẫu, lợi suất trung vị đạt +2.2% sau một tuần và +5.6% sau một tháng, với 29 trong 50 trường hợp ghi nhận lợi suất dương ở cả mốc một tháng và ba tháng.
Tuy nhiên, kết quả có sự khác biệt đáng kể tùy theo trạng thái thị trường tại thời điểm xảy ra đợt giảm. Khi Nasdaq 100 chỉ thấp hơn đỉnh lịch sử chưa đến 20%, lợi suất trung vị sau một tháng đạt +7.0%, với mười trong 14 trường hợp có kết quả dương. Sau ba tháng, lợi suất trung vị đạt +14.1%, với 11 trong 14 trường hợp tăng điểm. Ngược lại, khi chỉ số đã thấp hơn đỉnh lịch sử từ 20% trở lên, lợi suất trung vị sau ba tháng bằng 0, với chỉ 18 trong 36 trường hợp ghi nhận mức tăng. Phần lớn các sự kiện thuộc nhóm này xảy ra trong thị trường giá giảm giai đoạn 2000–2002 và năm 2008.
Dữ liệu lịch sử cho thấy một phiên giảm 5% khi thị trường chứng khoán vẫn nằm trong phạm vi 20% dưới đỉnh lịch sử thường được theo sau bởi một nhịp phục hồi, thay vì một giai đoạn suy yếu kéo dài. Tuy nhiên, nếu mức giảm tương tự xuất hiện trong một thị trường giá giảm đã hình thành, nó gần như không cung cấp tín hiệu rõ ràng về hướng đi tiếp theo.
Dữ liệu lịch sử của Bitcoin hạn chế hơn và cũng kém tích cực hơn trong giai đoạn ngay sau các phiên bán tháo. Trong bảy lần Nasdaq 100 giảm ít nhất 5% kể từ năm 2020, Bitcoin giảm ở sáu trường hợp, với mức giảm trung vị 6.3% ngay trong ngày. Lợi suất trung vị sau một tuần là âm 3.8%.
Tuy nhiên, xét trong khoảng thời gian ba tháng, kết quả một lần nữa phụ thuộc vào trạng thái thị trường. Bốn trường hợp xảy ra trong các đợt điều chỉnh từ đỉnh lịch sử vào năm 2020 và tháng 4 năm 2025 đều được theo sau bởi mức tăng của Bitcoin từ +7% đến +53%. Ngược lại, ba trường hợp xuất hiện trong thị trường giá giảm năm 2022 khiến Bitcoin tiếp tục mất từ 16% đến 41%.
Những tiền lệ này cho thấy Bitcoin có thể đối mặt với một tuần tương đối yếu, nhưng triển vọng trong quý tiếp theo sẽ tích cực hơn nếu đợt điều chỉnh của thị trường chứng khoán được kiểm soát. Vì vậy, đáy 26,606 điểm của Nasdaq 100 vào ngày 5 tháng 11 trở thành mốc đặc biệt quan trọng. Nếu chỉ số phá xuống dưới ngưỡng này, kịch bản phục hồi sẽ bị thách thức và rủi ro Bitcoin bước vào một đợt giảm kéo dài do thị trường chứng khoán dẫn dắt sẽ gia tăng.
Thị Trường Lao Động Tăng Củng Cố Khả Năng Fed Tăng Lãi Suất Tháng 12
Dữ liệu kinh tế mới nhất củng cố khả năng Fed sẽ tăng lãi suất tại cuộc họp tiếp theo của Ủy ban Thị trường Mở Liên bang (FOMC) vào tháng 12. Cục Thống kê Lao động Mỹ (BLS) công bố ngày 6 tháng 11 rằng nền kinh tế tạo thêm 165,000 việc làm trong tháng 10, cao hơn đáng kể so với dự báo đồng thuận gần 60,000. Số liệu tháng 8 và tháng 9 cũng được điều chỉnh tăng tổng cộng 84,000 việc làm. Tuy nhiên, con số tăng trưởng việc làm tháng 10 phần nào khiến tốc độ tăng trưởng dài hạn trông mạnh hơn thực tế, bởi số việc làm tạo thêm trung bình trong sáu tháng gần nhất chỉ đạt 83,000 mỗi tháng. Khi tỷ lệ tham gia lực lượng lao động duy trì ở mức 61.9% kể từ tháng 1, nền kinh tế chỉ cần tạo thêm một lượng việc làm tương đối khiêm tốn để giữ tỷ lệ thất nghiệp ổn định. Đây là lý do tỷ lệ thất nghiệp giảm nhẹ xuống 4.1% trong tháng 10.
Tuy nhiên, tiền lương không phải nguồn gây áp lực giá chính. Thu nhập bình quân theo giờ chỉ tăng 0.4% so với tháng trước và 3.1% so với cùng kỳ năm trước, thấp hơn mức 3.7% của tháng 9. Điều này cho thấy tiền lương thực tế đang giảm sau khi điều chỉnh theo lạm phát.
Theo CME FedWatch, thị trường hiện định giá xác suất 78.5% Fed tăng lãi suất thêm 25 điểm cơ bản tại cuộc họp FOMC ngày 8–9 tháng 12.
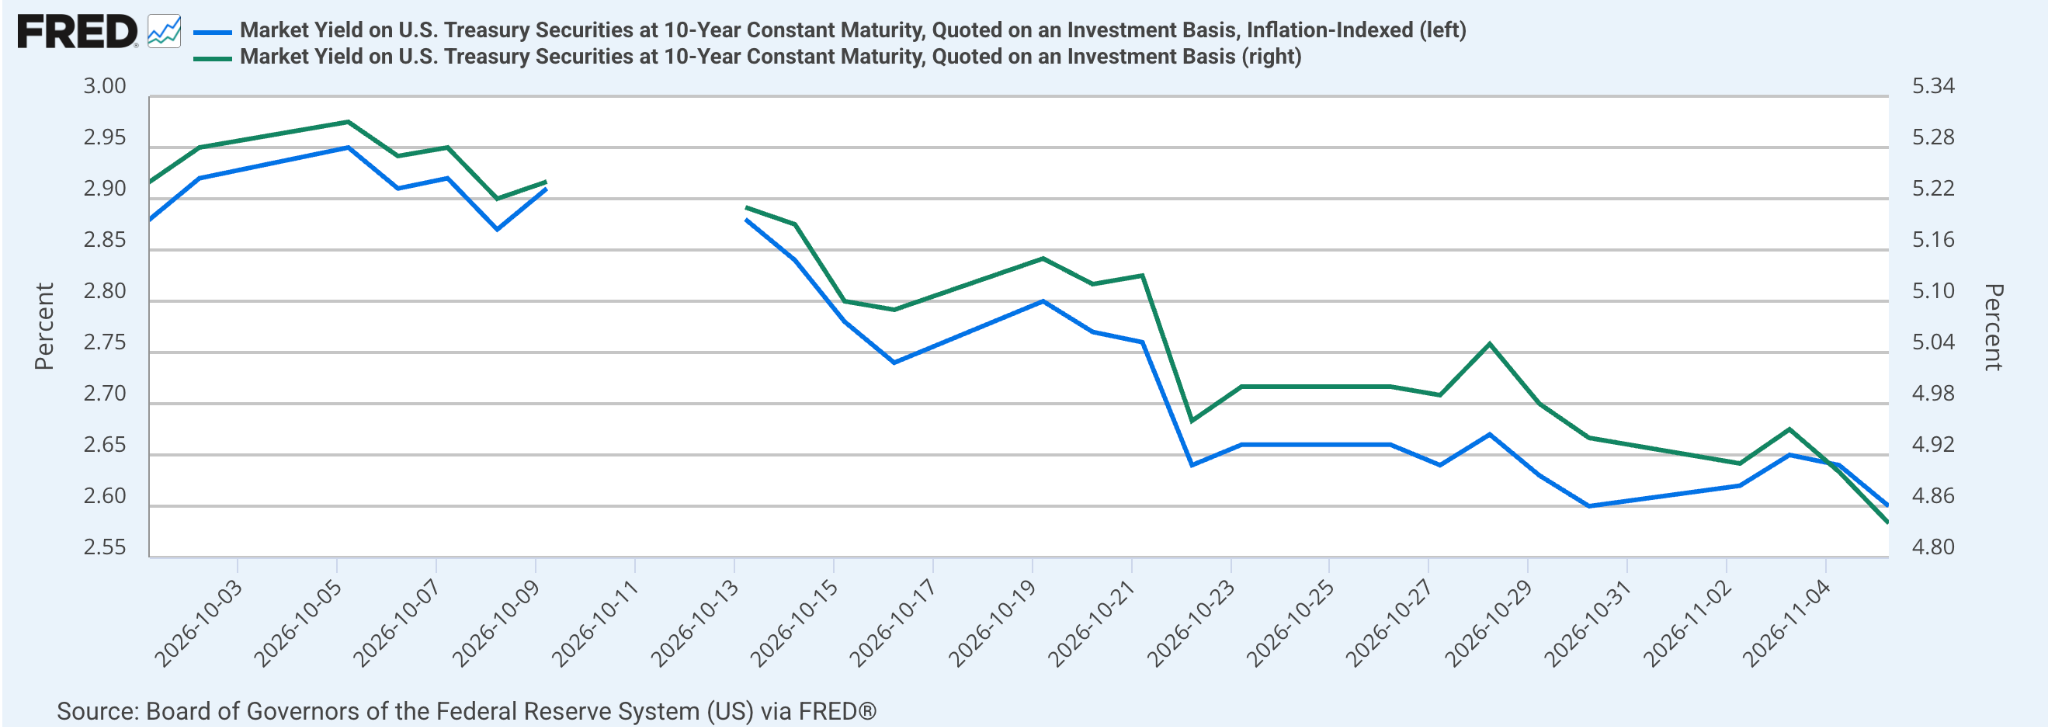
Yếu tố có tác động quan trọng nhất đến Bitcoin cũng chưa trở nên bất lợi hơn. Lợi suất thực kỳ hạn 10 năm hiện ở mức 2.63%, trong khi lợi suất danh nghĩa kỳ hạn 10 năm giảm từ 4.95% ngày 3 tháng 11 xuống 4.86% ngày 6 tháng 11, khi đợt bán tháo cổ phiếu thúc đẩy dòng vốn chuyển sang trái phiếu Kho bạc Mỹ. Lợi suất kỳ hạn 2 năm hiện giảm về 4.51%, mức phù hợp với kịch bản Fed chỉ tăng lãi suất thêm một lần nữa và gần như không có đợt tăng bổ sung sau đó.
Câu hỏi chưa có lời giải nằm ở giai đoạn sau tháng 12. Một cách nhìn nhận cho rằng nền kinh tế Mỹ vẫn đang tăng trưởng vững chắc và mức tăng trưởng 3.4% trong quý 3 sẽ tiếp tục được duy trì đến cuối năm. Theo đó, hoạt động định giá lại nhóm cổ phiếu AI sẽ không đủ để kéo tăng trưởng xuống dưới xu hướng dài hạn. Quan điểm còn lại cho rằng tăng trưởng đang tiến gần đỉnh: sự chậm lại của hoạt động xây dựng trung tâm dữ liệu sẽ làm suy yếu một trong những động lực chính của năm, trong khi chi phí nhiên liệu, với giá xăng tăng 9.1% chỉ riêng trong tháng 9, đã bắt đầu gây áp lực lên nhu cầu. Trong kịch bản này, đợt tăng lãi suất tháng 12 sẽ là lần cuối và thị trường sẽ dần loại bỏ kỳ vọng về đợt tăng tiếp theo.
Dữ liệu Chỉ số Giá Tiêu dùng (CPI) tháng 10 công bố vào thứ Ba tuần này, cùng báo cáo Thu nhập Thực tế (Real Earnings) đi kèm, sẽ quyết định thị trường nghiêng về kịch bản nào.
Nếu CPI lõi tháng 10, tức mức thay đổi giá hằng tháng sau khi loại trừ thực phẩm và năng lượng, tăng từ 0.3% trở lên, điều đó cho thấy áp lực lạm phát vẫn duy trì. Khi đó, thị trường nhiều khả năng tiếp tục định giá xác suất tăng lãi suất 25 điểm cơ bản trong tháng 12 ở khoảng 78%. Lợi suất trái phiếu Kho bạc Mỹ sẽ tăng theo, trong đó lợi suất thực kỳ hạn 10 năm, mức sinh lời sau lạm phát mà Bitcoin phải cạnh tranh, có thể tăng từ khoảng 2.6% lên gần 2.8%. Lợi suất thực cao hơn sẽ khiến việc nắm giữ Bitcoin trở nên kém hấp dẫn hơn về chi phí cơ hội so với trái phiếu.
Ngược lại, nếu CPI lõi tăng 0.2% hoặc thấp hơn và giá xăng giảm, thị trường sẽ bắt đầu nghi ngờ khả năng Fed tiếp tục tăng lãi suất. Xác suất tăng lãi suất trong tháng 12 nhiều khả năng giảm xuống dưới 60%, trong khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm có thể quay lại dưới mốc 4.46% từng ghi nhận ngày 5 tháng 11. Lợi suất thực kỳ hạn 10 năm khi đó có thể giảm về khoảng 2.5%. Lợi suất thực thấp hơn sẽ làm giảm chi phí cơ hội của việc nắm giữ Bitcoin so với trái phiếu.
Outlook Thị Trường Trong Tuần
Kịch Bản Chính
Bitfinex kỳ vọng Bitcoin sẽ giao dịch trong vùng $72,350 – $79,400, biên độ giá hàm ý từ thị trường options cho kỳ đáo hạn ngày 13 tháng 11, và dành phần lớn thời gian trong tuần ở nửa dưới vùng này. Giá vốn của holder ngắn hạn tại $75,893 đã bị đánh mất trong phiên đóng cửa Chủ Nhật. Rào cản lợi suất thực kỳ hạn 10 năm dự kiến duy trì trong khoảng 2.5–2.8% trước thời điểm công bố CPI ngày 10 tháng 11. Vì vậy, áp lực giảm của Bitcoin trong tuần này chủ yếu đến từ thị trường chứng khoán, thay vì yếu tố lãi suất. Nếu Nasdaq giữ được đáy ngày 5 tháng 11, Bitcoin có thể quay lại kiểm tra vùng $77,000 – $80,000 đã đánh mất, lần này từ phía dưới với vai trò kháng cự. Những nhịp phục hồi lên $75,900 – $77,500 nhiều khả năng tiếp tục gặp áp lực bán cho đến khi lực cầu spot quay trở lại. Việc lấy lại và duy trì trên STHCB là điều kiện tối thiểu để xác nhận khả năng phục hồi, trước khi Giá Trung Bình Thực Của Thị Trường (TMM) tại $77,569 trở thành mốc tiếp theo cần theo dõi.
Tín Hiệu Xác Nhận Kịch Bản
Về cấu trúc vị thế, OI cần duy trì trong khoảng 670,000 – 700,000 BTC, tỷ lệ Funding ở gần 0, tỷ lệ nguồn cung có lãi giữ trên 58.3% và không xuất hiện bất kỳ đợt thanh lý vị thế Long đơn lẻ nào vượt 500 triệu USD. Sự kết hợp của các yếu tố này sẽ cho thấy lượng đòn bẩy được tích lũy trong quá trình giá giảm đang dần được giải tỏa một cách có trật tự, thay vì bị buộc phải thanh lý, qua đó duy trì trạng thái điều chỉnh có kiểm soát của thị trường. Về vĩ mô, điều kiện xác nhận gồm CPI lõi tháng 10 tăng 0.3% trong báo cáo ngày 10 tháng 11, xác suất Fed tăng lãi suất tháng 12 trên CME FedWatch ổn định trong khoảng 70 – 85% và lợi suất thực kỳ hạn 10 năm duy trì ở mức 2.5 – 2.8%. Đồng thời, biến động giá hằng ngày của Bitcoin cần tiếp tục bám sát Nasdaq 100 hơn là lợi suất trái phiếu Kho bạc Mỹ.
Tín Hiệu Phủ Định Kịch Bản
CPI lõi tăng từ 0.4% trở lên: Kịch bản này nhiều khả năng đẩy lợi suất thực kỳ hạn 10 năm vượt 2.8% và xác suất Fed tăng lãi suất tháng 12 lên trên 90%, trong khi Bitcoin giảm ngay trong ngày dù thị trường chứng khoán đi ngang hoặc tăng điểm. Điều đó cho thấy lãi suất, thay vì hoạt động định giá lại nhóm cổ phiếu AI, đã trở lại thành yếu tố chi phối chính.
Tỷ lệ nguồn cung có lãi tiếp tục duy trì dưới 58.3%.
Dòng vốn ETF tiếp tục rút ra, đặc biệt khi mức rút vốn vượt 300 triệu USD mỗi ngày.
CPI lõi tăng 0.2% hoặc thấp hơn: Nếu kết quả này kéo xác suất Fed tăng lãi suất tháng 12 xuống dưới 60% và lợi suất thực kỳ hạn 10 năm xuống dưới 2.5%, rào cản vĩ mô sẽ hoàn toàn được gỡ bỏ. Trong trường hợp đó, nếu Bitcoin vẫn không thể phục hồi trên $80,000 dù Nasdaq đã ổn định, lực cầu spot mới là yếu tố đang hạn chế đà tăng, thay vì điều kiện vĩ mô.
Nasdaq Composite đóng cửa dưới đáy ngày 5 tháng 11, trong khi lợi suất thực vẫn quanh 2.6% và Bitcoin tiếp tục giao dịch dưới giá vốn của holder ngắn hạn.
Các Sự Kiện Kinh Tế Cần Theo Dõi
CPI tháng 10 và Thu nhập Thực tế (Real Earnings), thứ Ba ngày 10 tháng 11, lúc 13:30 UTC: Theo dõi CPI lõi so với ngưỡng 0.3% và diễn biến giá xăng so với mức tăng 9.1% trong tháng 9.
Chỉ số Nasdaq 100: Theo dõi diễn biến so với đáy ngày 5 tháng 11 vào thời điểm đóng cửa mỗi phiên giao dịch tại Mỹ.
CME FedWatch: Theo dõi xác suất Fed tăng lãi suất tháng 12 so với mức 78.5%, với hai ngưỡng 60% và 90% có khả năng làm thay đổi quan điểm hiện tại.
Lợi suất thực kỳ hạn 10 năm: Theo dõi diễn biến so với các ngưỡng 2.5% và 2.8%, cùng lợi suất kỳ hạn 2 năm so với mốc 4.46%.
Chỉ số Điều kiện Tài chính Quốc gia của Fed Chicago (NFCI), thứ Năm ngày 12 tháng 11: Đây sẽ là số liệu đầu tiên phản ánh tác động từ đợt bán tháo ngày 5 tháng 11. Chỉ số trước đó ở mức âm 0.459 trong tuần kết thúc ngày 30 tháng 10, sau khi điều kiện tài chính liên tục thắt chặt theo tuần kể từ giữa tháng 9.
Lãi suất vay thế chấp kỳ hạn 30 năm của Freddie Mac, thứ Năm ngày 12 tháng 11: Theo dõi diễn biến sau mức 7.18% ghi nhận ngày 5 tháng 11, đánh dấu tuần giảm thứ ba liên tiếp.
Quy định về các công ty môi giới – giao dịch crypto của Ủy ban Chứng khoán và Giao dịch Mỹ (SEC): Quy định này đã được đăng ký với cơ quan quản lý quy định của Nhà Trắng vào ngày 3 tháng 11 và được phân loại là có tác động đáng kể đến nền kinh tế. Nội dung văn bản hiện chưa được công bố.