
比特幣站上多頭市場與熊市反彈的分水嶺
比特幣於 9 月 21 日觸及 $87,392,創下 1 月 29 日以來最高價位,此後持續在我們所標記的 $85,000 至 $86,500 高成交量成本基礎節點之間整理。當前的核心問題在於:自 7 月 1 日 $57,803 低點展開的這波漲勢,究竟是新一輪多頭市場的起點,還是終將反轉的熊市反彈。
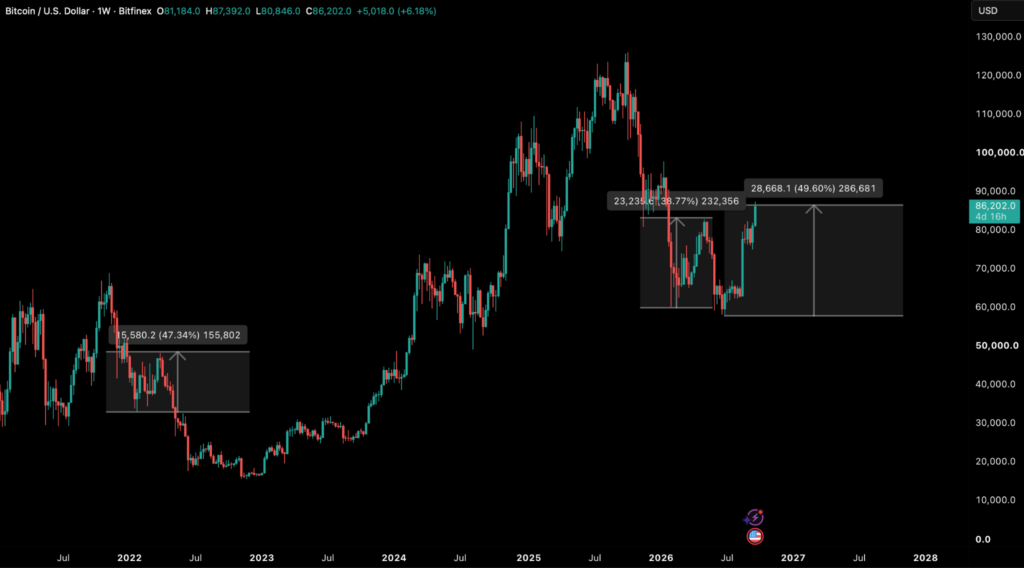
在過去兩個週期中,自週期新低或數月低點展開、但最終未能發展為新多頭市場的反彈,通常在約 50% 的位置見頂。
本輪漲勢同時獲得我們在《Bitfinex Alpha》第 223 期中所討論的兩大需求引擎支撐:現貨交易所交易基金(ETF)與企業財庫買盤。兩者今年首度在同一週內同步提供買壓。
下表列出我們最為重視的指標讀數,以及各指標在過往週期轉換中所呈現的典型特徵。
| 指標 | 當前讀數 | 熊市反彈特徵 | 新多頭市場特徵 | 後續觀察重點 |
|---|---|---|---|---|
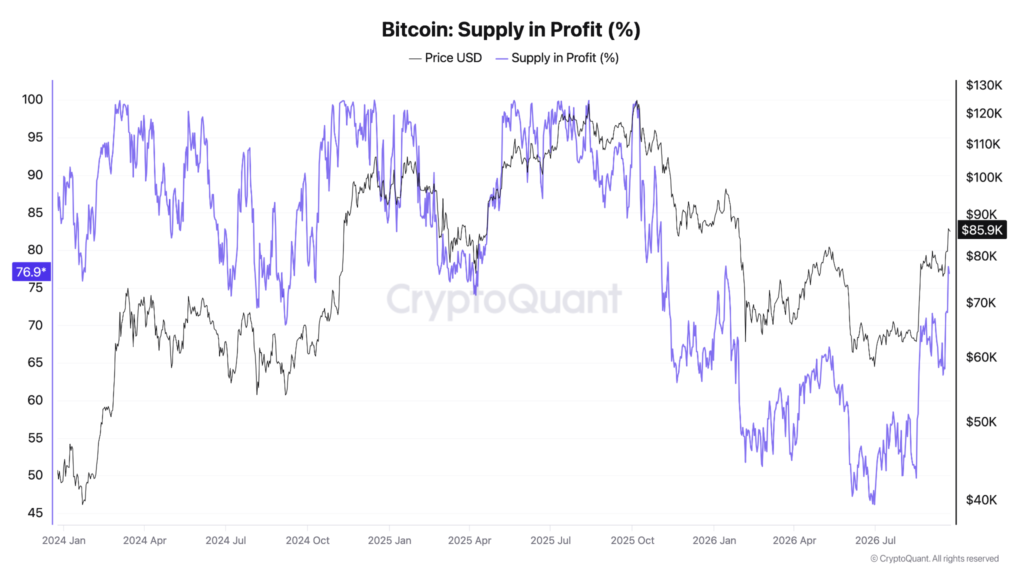
| 獲利供給占比 | 9 月 22 日為 78.2%,高於 9 月 17 日的 63% | 隨反彈升至 70% 區間,並在新轉為獲利的持有者賣出時回落 | 數月內維持在約 75% 以上,並在市場過熱前逐步攀升至 90% | 首個收黑週能否守住 75%;若跌破,代表本輪反彈遭到被其推入獲利狀態的持有者賣出 |
| MVRV(價格除以全體 BTC 的平均成本基礎,反映市場活躍供給的淨獲利程度) | 9 月 22 日為 1.62;7 月 1 日低點時為 1.09;長期均值約 1.8 | 於長期均值下方或附近見頂後回落;2019 年反彈曾一度突破均值,但因缺乏新增需求而失敗 | 突破均值並維持其上;過往週期頂部皆出現在 3.5 以上 | 以當前已實現價格計算,均值約對應 $95,000;若在 ETF 持續淨流入下有效站穩其上,即顯示進入多頭市場 |
| 短期持有者 MVRV(價格除以持有未滿 155 天之 BTC 的成本基礎) | 1.20(對照 $71,763 的族群成本基礎) | 無法守穩 1.0 以上;9 月 3 日曾觸及 1.14,漲勢在一週內即告失敗。目前處於 1.2 的「溫熱區」 | 修正期間維持在 1.0 以上;2024 年漲勢中的局部頂部約出現在 1.4 | 以當前族群成本計算,1.3 至 1.4 對應 $93,000 以上,歷史上此區間通常是近期買家族群漲幅已足、開始賣出的位置 |
| 未實現淨損益(NUPL) | 約 0.39,高於 9 月 16 日的 0.31 與 7 月低點時的 0.09 | 停滯於 0.25 至 0.5 區間 | 突破 0.5,進入過往「信念」階段所在區間,0.75 為「狂熱」分界線 | 以當前已實現價格計算,突破 0.5 需要價格接近 $105,000,因此此指標屬於後期確認,而非早期訊號 |
| 長期持有者 SOPR(持有超過 155 天 BTC 的賣出價格除以成本) | 9 月 16 日為 0.77[最新可得數據,數據商有延遲] | 長期持有者在反彈中認賠賣出,隨後於損益兩平點賣出 | 高於 1.0 並持續上升,長期持有者逢強獲利了結,且市場能夠消化賣壓 | 已轉入此族群的 1 月買家,其損益兩平點落在 $87,000 至 $90,000;價格上漲的同時讀數持續維持於 1.0 以上,即為週期轉換的標誌 |
| 價格相對於真實市場均值(True Market Mean)與已實現價格 | 高於 $76,677 真實市場均值 12%;高於 $52,785 已實現價格 63% | 在首波持續性賣壓中跌破真實市場均值 | 回調時守住真實市場均值 | 在多頭市場常見的 30–35% 回調中,須守住 $76,677 |
| 新增資金:ETF 族群與企業族群成本基礎 | ETF 投資人損益兩平點約 $86,000;企業成本基礎 $80,500 | 兩個族群皆處於虧損,無淨買入 | 兩者皆處於獲利且持續買入 | 本週兩者自 1 月以來首度同時回到損益兩平或獲利狀態;關鍵在於兩者是否會在自身成本之上持續買入 |
綜合來看,這些週期指標顯示比特幣正處於轉換期的早期階段,而非已確認的多頭市場。
週期指標顯示轉換期仍處早期
獲利供給占比是最早反映週期階段的指標之一。在每一輪熊市中,該指標在回升前皆曾跌破 50%,此現象於 6 月下旬至 7 月初再度出現。該指標必須守住 75% 這條在過往週期中區隔熊市與多頭格局的分界線。
MVRV 目前為 1.62,正接近其一年均值,但仍低於約 1.8 的長期均值,與 2019 年及 2023 年初反彈的早期階段相當。短期持有者同樣處於獲利狀態,距離過熱仍有空間。長期持有者族群於 8 月下旬持續派發籌碼,為今年首次出現持續性賣出;其淨持倉變化整體仍為負值,但速度已較 8 月大幅放緩。上述兩項特徵皆符合反彈早期階段的表現。
長期持有者(LTH)供給通常在淨買入與淨賣出之間循環擺盪。在多頭市場初期,乃至更廣泛的上升趨勢中,LTH 買入通常會在重大突破後的中段區間積極達到高峰,隨後上升趨勢持續走高。此現象在 2018 年與 2022 年熊市中皆曾出現,2024 年歷時八個月的區間整理後、BTC 創下新高前亦是如此。相同模式也在 2025 年年中重演,隨後 BTC 於 2025 年 10 月創下目前的歷史新高(ATH)。
我們認為,8 月中旬以及 9 月再度突破 $85,000 關鍵門檻的走勢,若能伴隨相同的 LTH 累積訊號,即可確認多頭市場的開端。
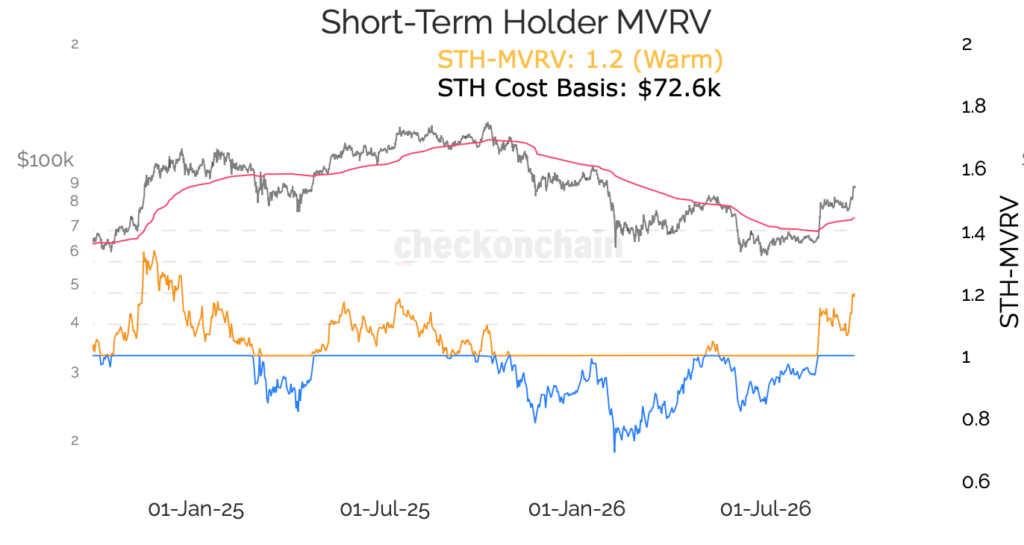
短期持有者 MVRV(價格除以持有未滿 155 天 BTC 的成本基礎)目前約為 1.2,處於「溫熱」區間,低於過熱門檻。以當前族群成本計算,1.3 至 1.4 的讀數對應 $93,000 以上,歷史上此位置通常是近期買家族群漲幅已足、開始獲利了結之處。在過往週期中,首次朝 1.2 推進時通常會引發回調,之後價格在 1 以上企穩並恢復上升趨勢。
當多頭市場動能全面展開後,價格在回調期間通常會守住 STH 已實現價格作為支撐;在健康的上升趨勢中,STH-MVRV 維持在 1.2 以上,而在週期頂部附近的過熱階段則會延伸至 1.4–1.5。
因此,目前最明確的確認訊號包括:獲利供給占比在首次修正期間守住 75% 以上;長期持有者 SOPR 在價格守穩的同時升破 1.0;以及 ETF 與企業在各自成本基礎之上持續買入。
兩大需求引擎皆已轉為獲利,後續必須持續買入
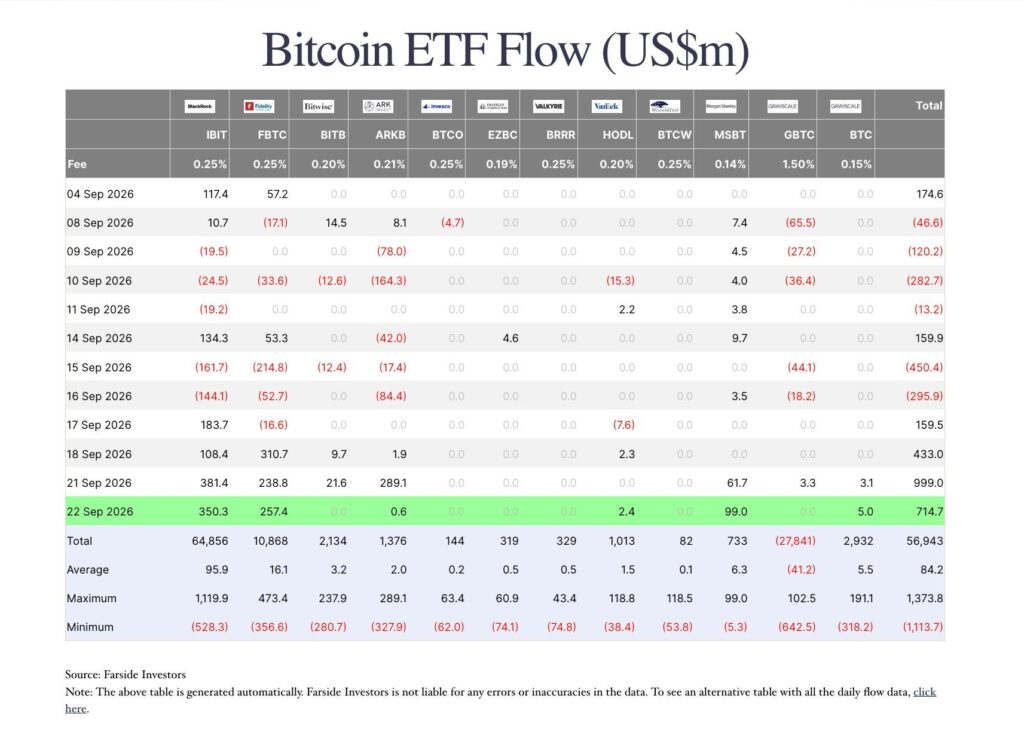
美國現貨比特幣 ETF 於 9 月 21 日(週一)錄得 $9.99 億淨流入,9 月 22 日再流入 $7.147 億。以美元計,週一為 2025 年 10 月 6 日(比特幣創下 ATH 當日)以來最大單日流入;以幣量計,流入約 11,530 BTC,為 2024 年 11 月 11 日以來最大規模。
四個交易日前的 9 月 15 日,同一批基金才錄得自 6 月以來最大流出,金額達 $4.504 億。在 9 月 17 日至 22 日的四個交易日中,ETF 整體吸納 $23.1 億,以每日均價計算約 27,900 BTC;按每日挖出 450 BTC 計,相當於約 62 天的新增供給。
與此同時,企業財庫買盤在同一週重新啟動,且相關買入皆在現貨價格收復該族群整體成本基礎之前完成。
Strategy 在截至 9 月 20 日的一週內以平均 $79,670 的價格買入 950 BTC,為三週以來首次買入。此次資金來自美元現金而非出售股票,使其持倉增至 846,000 BTC,平均買入價格為 $75,416。
Strive 於 9 月 14 日至 18 日期間以 $79,475 買入 1,355 BTC。兩家企業財庫單週合計買入 2,305 BTC,相較之下,所有上市公司財庫在先前三個月內總計僅吸納約 5,900 BTC,且每筆買入皆在 $80,500 的企業族群成本基礎下方完成。Strategy 另斥資 $1.74 億回購 STRC 優先股,現貨 BTC 買入金額則為 $7,570 萬;STRC 於 9 月 22 日收在 $99.06,低於 $100 面值,而該產品須達到面值才能募集新資金用於買入。
鏈上層面的轉變凸顯出當前市場結構與 9 月 3 日突破嘗試的關鍵差異:當時僅有單一交易日的 ETF 流入,遭遇上方套牢賣壓後即告失敗。本次約 295 萬枚 BTC 在四個交易日內轉為淨獲利,而已實現價格分布則顯示出這波買盤的落點。
週日至週二期間,集中於 $80,500 至 $82,500 的供給從每 $1,000 價格區間 252,000 BTC 減少至 170,000 BTC;同時,$85,000 至 $86,500 之間形成一個 633,000 BTC 的新高成交量節點,為整體分布中規模最大的成本基礎區間。
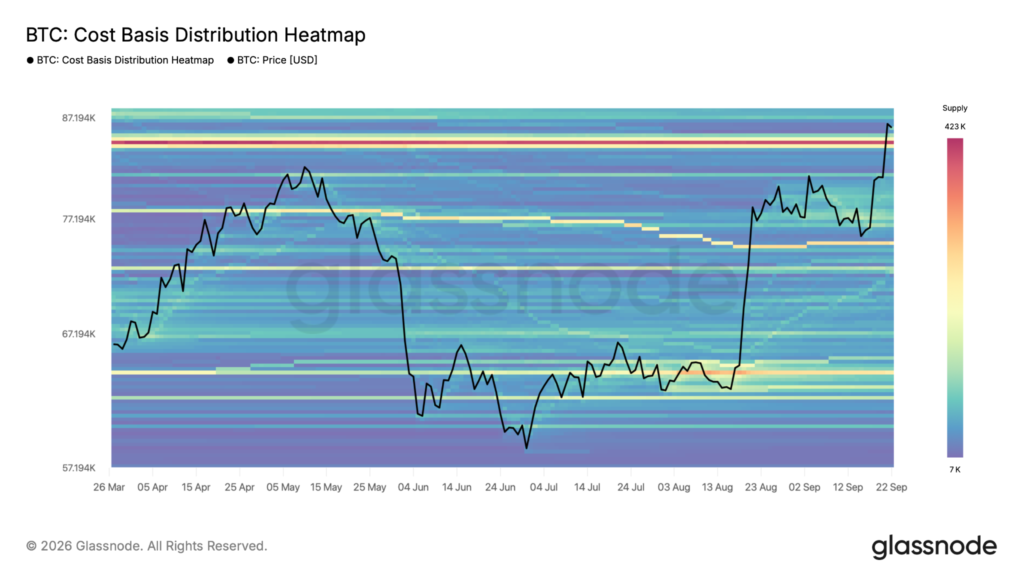
此成交量反映本週邊際買家(包括 ETF 與企業)的進場,並在現貨價格正下方建立起主要的結構性支撐。
隨著 ETF 族群整體成本基礎自 1 月以來首度回到約 $86,000 的損益兩平水準,兩大需求引擎目前同時持有獲利部位。
關鍵考驗在於,兩個族群能否在各自成本基礎之上維持持續的淨買入。僅在平均進場價下方才啟動的結構性買盤,只能發揮下檔支撐作用,無法推動持續性的擴張。
山寨幣以 1.8 倍 Beta 跑贏比特幣;首個收黑日將是關鍵考驗
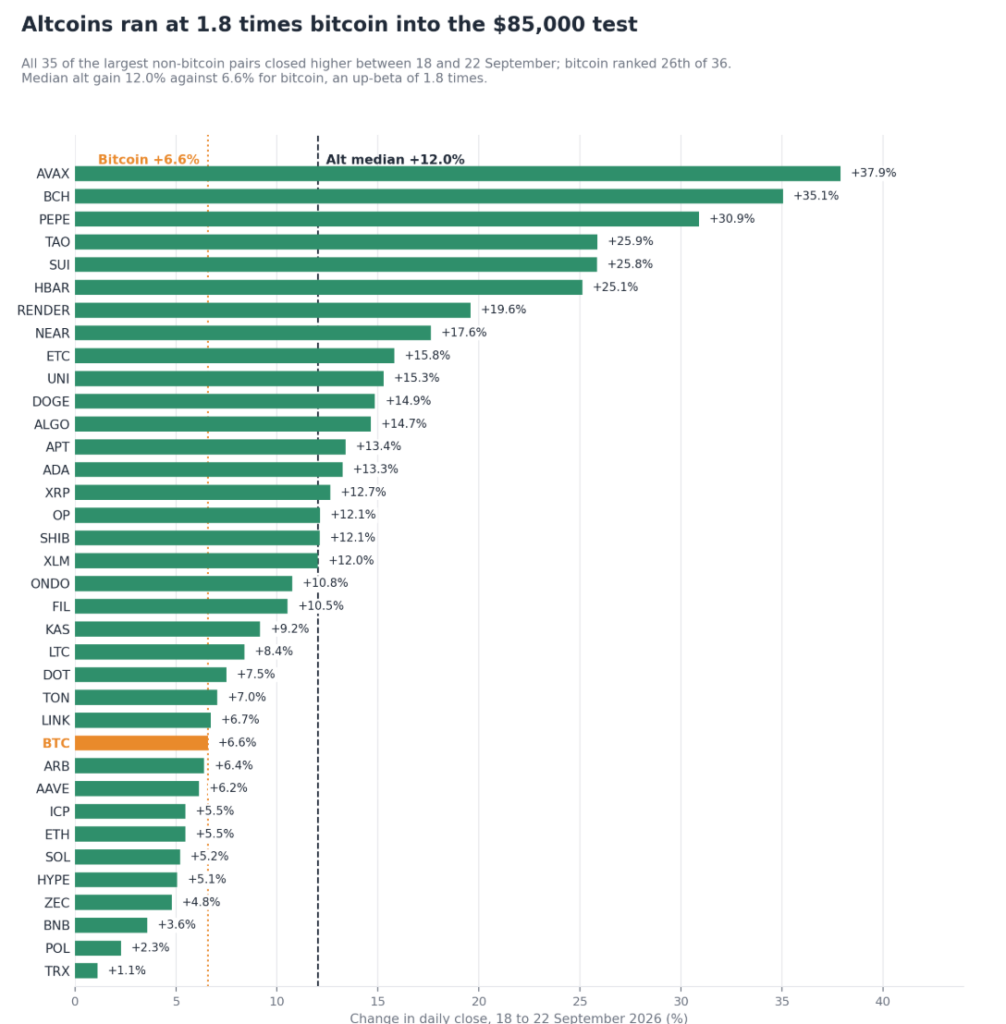
9 月 18 日至 22 日期間,Bitfinex 追蹤的前 35 大非 BTC 交易對全數上漲,漲幅中位數為 12%,BTC 則為 6.6%(Beta 為 1.8 倍)。中型市值幣領漲:AVAX 大漲 38%,BCH 上漲 35%,SUI 攀升 25%,Hedera 亦上漲 25%。大型市值幣表現落後,Ether 上漲 5.5%,SOL 上漲 5.2%。
儘管美國現貨 ETH ETF 於 9 月 21 日錄得 $2.7 億淨流入(為 2025 年 10 月 7 日以來最大),9 月 22 日再流入 $1.622 億,Ether 表現仍然落後。ETH 價格突破 $2,668。
大規模空單清算同樣推升了這波漲勢,24 小時內共有 $1.45 億的 ETH 空頭部位遭到平倉。
與過往山寨幣漲勢的關鍵差異在於,BTC 此次同步突破。山寨幣季節指標(Altcoin Season Indicator)於 9 月 22 日轉正,為 1 月以來首次。
真正的考驗在於 BTC 首個收黑交易日:若 BTC 回落 3% 至 4% 時山寨幣仍能保持穩健,即可確認現貨買盤正在承接;反之,若山寨幣跌幅中位數超過 BTC 的 1.4 倍,則顯示本輪漲勢由槓桿驅動。
利率必須保持穩定,比特幣才能延續與 Nasdaq 同步的走勢
比特幣日報酬的 30 天相關係數:與黃金為 0.55,與 S&P 500 為 0.40,與 Nasdaq 100 為 0.38,與美元為 -0.37。
隨著加密市場特有的資金流主導近期走勢,比特幣與黃金的連動性有所減弱。9 月 18 日至 22 日期間,比特幣上漲 6.6%,表現優於 Nasdaq 100、S&P 500 與黃金。
同期美國公債殖利率大致持平。2 年期殖利率於 9 月 18 日與 21 日維持在 4.76%,10 年期殖利率則由 5.01% 降至 4.96%。
這顯示最新一波漲勢更多是由資金流而非利率所推動。若 2 年期殖利率升破 4.8%,或 10 月升息機率上升,總體經濟因素可能重新成為市場焦點。
本週展望
我們維持建設性看法,預期價格將在週五交割期間守住 $85,000 至 $86,500 節點,並在 9 月期權未平倉量結算時挑戰 $87,722 的年初開盤價。若 ETF 數據持續為淨流入且資金費率維持中性,$90,000 將成為下一個值得關注的上方價位。
若價格跌破該節點,我們預期 $80,500 附近區域將提供第一道支撐,而 $85,000 至 $86,500 區域將持續扮演壓力角色,直到下一次區間突破的催化因素出現。可能改變我們看法的情境是價格持續回落至 $81,300 以下,尤其是在 ETF 數據轉為淨流出、且山寨幣跌幅中位數超過比特幣 1.4 倍的情況下。若在 ETF 淨流出時跌破前區間高點,「價格已被市場接受」的解讀將完全失效。
鏈上方面,我們希望看到:獲利供給占比守住 75% 以上;在價格守住該節點的同時,調整後 SOPR 維持在 1 附近;長期持有者 SOPR 升破 1;以及在 BTC 已站上企業財庫族群成本之後,下週一的企業申報文件顯示連續第二週買入。