
比特幣邁入第四季,有待更強勁的現貨需求支撐
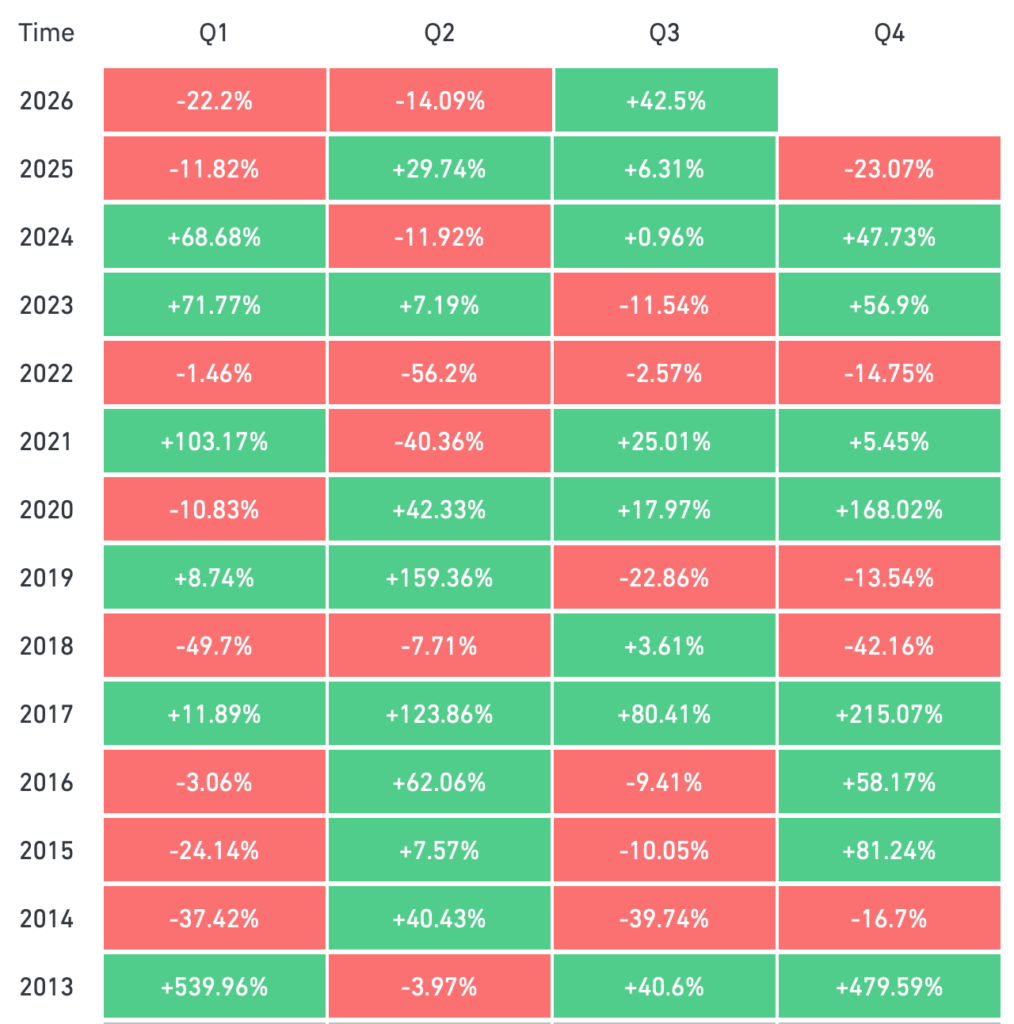
比特幣第三季收盤價預計將較季度開盤價 $58,585 高出 42.5%,有望錄得自 2024 年第四季以來表現最強的一季,同時也是 2013 年以來第二強的第三季。比特幣第三季報酬率的中位數僅為 2.2%。我們的基準情境是:價格將在 $83,000 的長期持有者籌碼密集區與 $87,722 的年度開盤價之間盤整至季末。目前走勢大致符合此預期,本週以來 BTC 多數時間交易於 $84,000 下方。
比特幣目前距離 9 月 21 日 $87,392 的高點不到 5%,但市場底層結構已出現明顯變化。全市場期貨未平倉合約(OI)降至 3 月以來最低水準,隱含波動率(IV)逼近一年低點,交易所交易基金(ETF)的資金流入也已放緩,大致僅與比特幣新增發行速度相當。在槓桿大幅去化之後,下一波持續性走勢將需要由現貨市場主導。本期 市場情報更新 將回顧 10 月的歷史表現,並探討市場在未來一個月可能的走向。
期貨市場完成去槓桿,下一波走勢交由現貨需求主導
以 BTC 計價的全市場 BTC 期貨 OI,已從 9 月 21 日的逾 700,000 BTC 降至 9 月 29 日的 644,000 BTC,為 1 月 4 日以來最低水準。
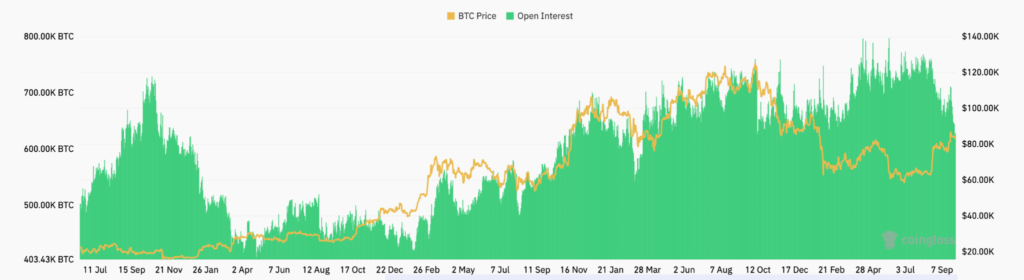
從歷史經驗來看,OI 與價格一樣會遵循支撐與壓力水準。自 2025 年 10 月 10 日開啟下跌趨勢以來,700,000 BTC 一直是 OI 的壓力關卡。該指標的 7 日降幅目前達 49,000 BTC,為 2025 年 10 月以來最大單週跌幅;而歷史上所有更大幅度的下降,皆伴隨著強制平倉。
芝加哥商品交易所(CME)的 OI 於 9 月 28 日(週一)減少 16,075 BTC,為史上第三大單日降幅。此次變化主要由 9 月期貨合約到期所驅動,共有 15.79% 的部位持有至結算,為 2023 年 6 月以來最高比例。基差收益率收窄是本輪平倉的主因。10 月合約目前的年化溢價為 5.1%,較 9 月 21 日 BTC 價格急漲時短暫擴大的水準大幅壓縮。在此水準下,基差交易者缺乏將部位展期的誘因。此外,部分多單持有者似乎也趁此換倉時機獲利了結。
從歷史經驗來看,期貨溢價收斂帶動 OI 下降的組合,通常對價格走勢具有支撐作用。自 2022 年以來,高期貨結算比例搭配收窄的持有收益,其後 30 天的漲幅中位數為 8.9%。若當前基差水準延續、OI 維持持平,歷史規律顯示比特幣仍有望延續漲勢。
隨著 OI 下滑,清算規模也同步下降。自 9 月 23 日出現 4.38 億美元的多單清算以來,市場再未出現類似規模的清算,顯示交易者是主動平倉獲利了結。然而,同樣的 OI 下滑也可解讀為需求消退:以 BTC 計價的 OI 未能隨價格同步擴張,反映出投機需求不足以及持續性的獲利了結。兩種解讀皆成立,因為它們描述的是不同面向。低槓桿限制了價格透過清算加速下跌的空間,但並不會創造買盤,而買盤必須來自現貨市場。
$84,000 下方形成新成本區,上方仍有 139 萬枚 BTC 套牢籌碼
$84,000 至 $86,500 之間的鏈上成本基礎分布已增厚至 139 萬枚 BTC(見下圖)。其中部分籌碼屬於 2026 年大部分時間處於虧損狀態的長期持有者,其餘則來自過去 10 天、價格突破先前區間高點後進場的買家。目前兩類持有者皆略低於其進場成本。處於此狀態的持有者,往往會在價格回到成本價時賣出,因此 $84,000 至 $86,500 區間很可能成為關鍵壓力帶。
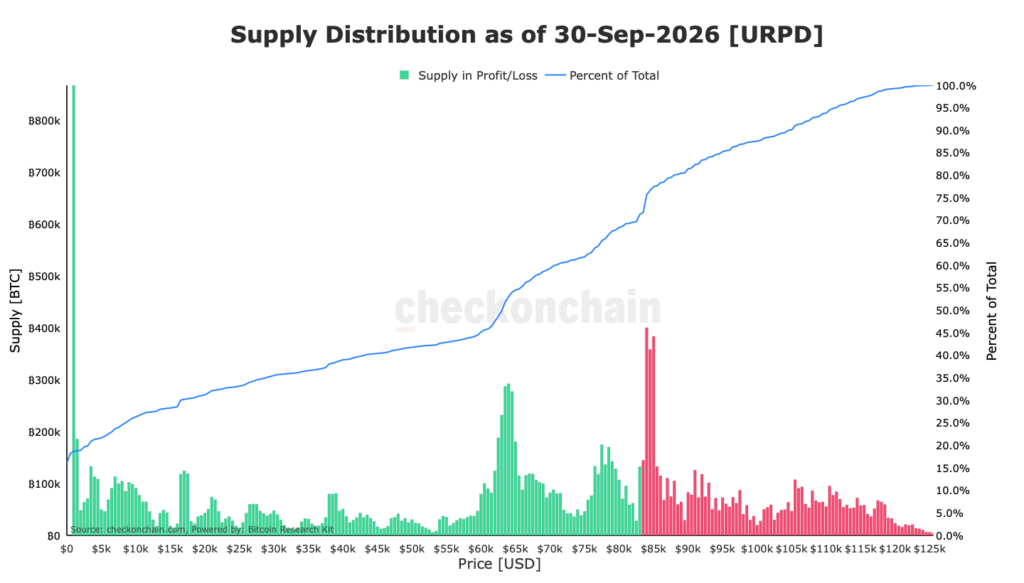
更值得關注的正面變化就在其正下方。$82,500 至 $84,000 區間在 9 月 27 日僅持有約 110,000 BTC,截至今日(9 月 30 日)已增至 306,000 BTC。這些籌碼來自上下兩個方向:先前 $77,000 至 $81,500 區間的持有量減少約 57,000 BTC,反映早期買家獲利了結;$85,000 至 $86,500 區間則減少約 49,000 BTC,反映近期買家認賠出場。由此可見,現貨需求正在當前價位吸收賣壓。在此新區間下方,$81,500 至 $82,500 之間的籌碼僅剩 121,000 BTC,再往下才是位於先前區間高點 $81,300 的 115 萬枚 BTC。
「獲利供給」(Supply in Profit)指標說明了此變化對週期判斷的重要性,正如我們在9 月 23 日的 市場情報更新 中所討論。從歷史經驗來看,此指標能否在市場下跌時維持在 75% 以上,有助於區分新一輪牛市與熊市後的修復反彈。獲利供給已從 9 月 21 日的 78.1% 降至 9 月 29 日的 71.3%,跌破該門檻,意味著轉入新一輪牛市仍未獲確認。
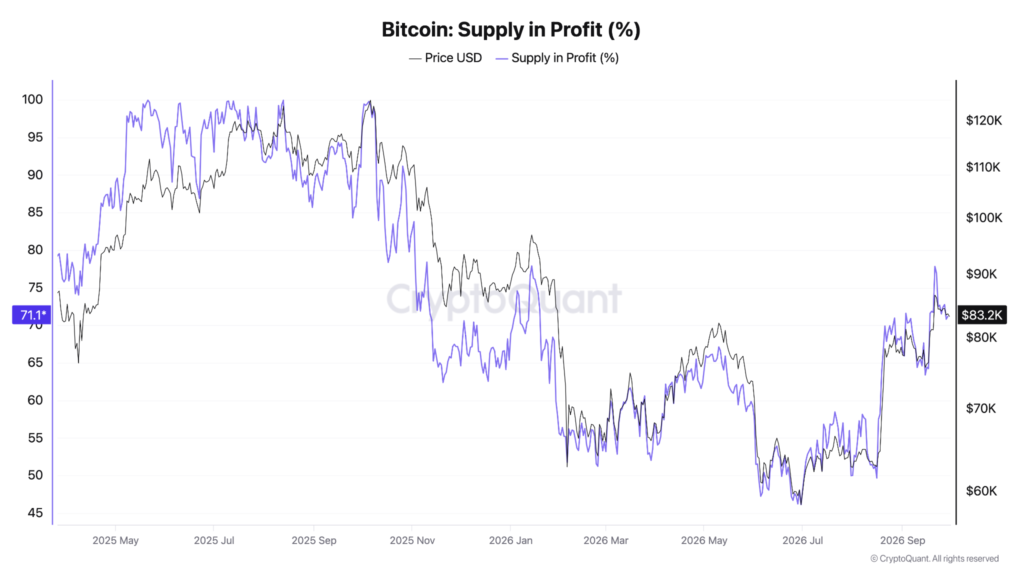
以目前的籌碼分布來看,價格若重返 $85,000 上方,將使獲利供給回升至 75% 以上。
短期持有者(持幣未滿 155 天)的籌碼目前仍高於其約 $72,800 的平均成本基礎約 14%。已實現獲利仍僅為 2024 年及 2025 年高點時期的一小部分。因此,本週的走勢延緩了向牛市結構的轉換,但並未使其逆轉。
我們預期當前區間將決定下一步走勢。只要 $82,500 至 $84,000 的成本基礎持續增厚,就代表買方正在承接上方持有者賣出的籌碼,而這種動態每延續一天,等待回本出場的籌碼就會進一步減少。若價格收復 $85,000,將使 $84,000 至 $85,000 之間持有的 760,000 BTC 重新轉為獲利,並推動獲利供給回升至 75% 以上。屆時,這批持有者將不再構成賣壓。
若價格站上 $86,500,上方全部 139 萬枚 BTC 的套牢籌碼將轉為獲利,該區間也將轉為支撐。在此之上,$86,500 至 $90,000 之間僅持有約 513,000 BTC,上方賣壓相對有限,難以阻擋價格突破 $87,722 的年度開盤價。反之,若 $82,500 失守,我們預期價格將快速穿越籌碼稀薄區,下探先前區間高點 $81,300;該區間累積的 115 萬枚 BTC,將是買方首個需要捍衛成本基礎的價位。
ETF 吸收力道須先回升,才能收復 $84,000
BTC ETF 板塊已連續九天錄得資金淨流入,累計達 30.8 億美元,但每日流入速度才是消化上方賣壓的關鍵。為此,我們採用 Bitfinex Absorption-to-Emission Ratio(BAER)進行分析,該指標以 ETF 單日買入的 BTC 數量,除以礦工每日約 450 BTC 的產出量。BAER 已從 9 月 21 日的 25.6 倍(當日流入 9.99 億美元)壓縮至 9 月 29 日的 1.8 倍。若要吸收 139 萬枚 BTC 的回本賣壓(位於 $84,000 至 $86,500 之間),BAER 需回升至約 5.0 倍(約每日 1.9 億美元)。
企業 BTC 財庫方面,過去一週的買進價格仍穩居成本基礎之上。Strategy 以均價 $85,681 增持 1,665 BTC,Strive 則以均價 $85,396 增持 1,107 BTC。關鍵結構性支撐位於 $81,900,即目前 ETF 整體持有者的平均回本價。該價位略高於先前區間高點 $81,300,守住此水準對避免該族群重新陷入未實現虧損至關重要。
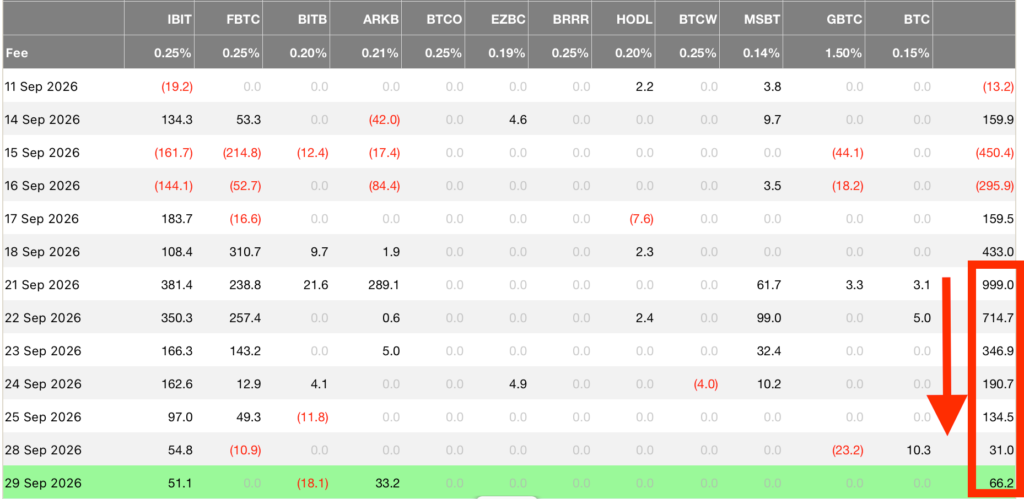
總結而言,本週強勁的 ETF 資金流入與現貨需求為比特幣價格提供支撐,承接了永續合約交易者與獲利了結族群的賣壓。然而,這股需求仍不足以推動價格持續走高,現貨價格已回落至既有交易區間的下緣。
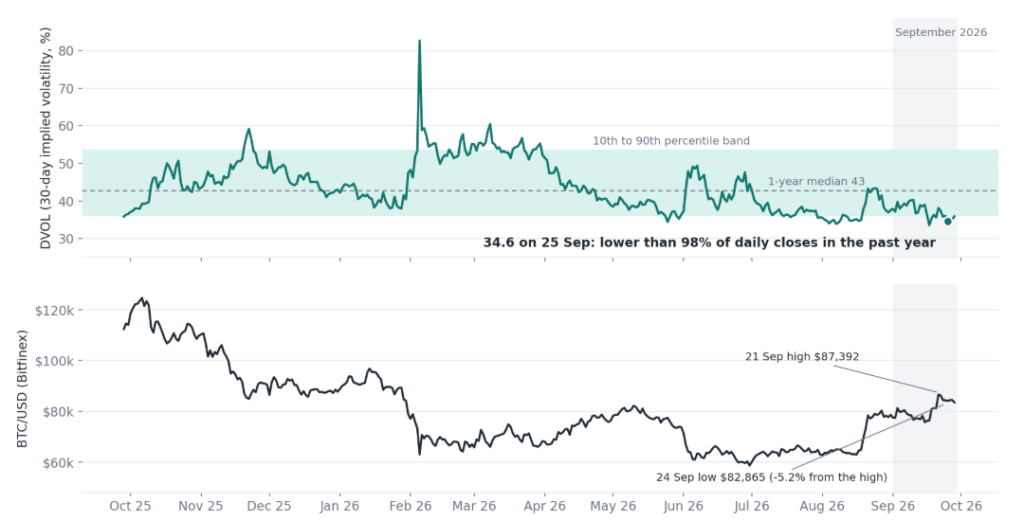
期權市場定價 10 月走勢平淡,但歷史經驗另有啟示
價格回撤通常會推升隱含波動率(IV),因為持有者會支付更高的權利金以對沖下跌風險。然而上週情況正好相反。BTC 從 9 月 21 日的 $87,392 下跌 5.2% 至 9 月 24 日的 $82,865,而 30 日隱含波動率指數於 9 月 25 日收在 34.6,低於過去一年 98% 的日收盤值,距離 9 月 17 日創下的一年低點 33.6 僅約 1 個點。
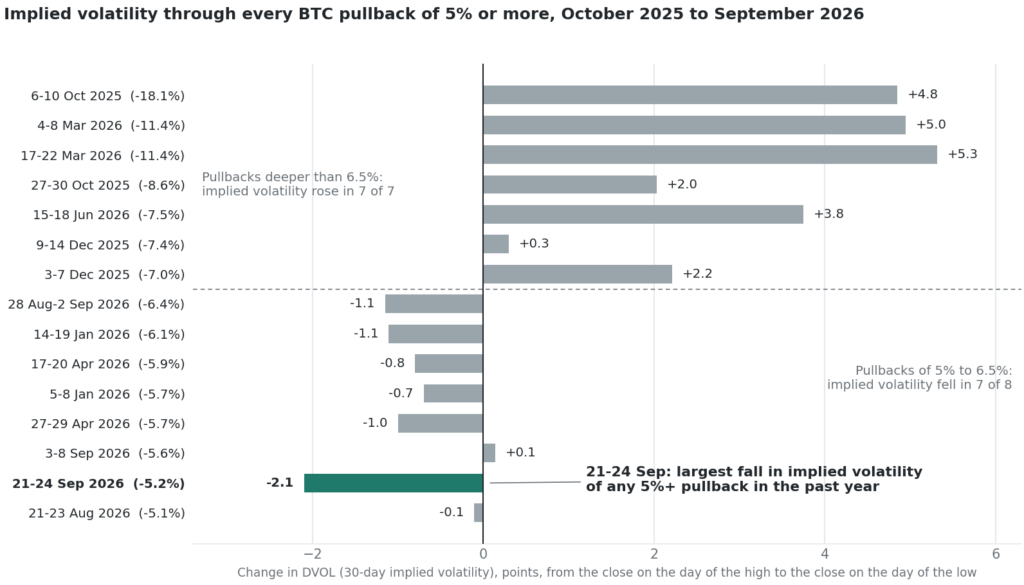
此次背離的幅度相當罕見。過去 12 個月中,自 10 日高點回撤 5% 以上的情況共有 15 次。其中跌幅超過 6.5% 的 7 次,IV 全數上升;其餘 7 次較淺的回撤中,有 6 次 IV 下降,最大降幅為 1.2 點。而 9 月 21 日至 24 日期間 2.1 點的降幅,為這 15 次中最大。IV 目前也與價格同向變動:該指數在 9 月 21 日上漲時上升 2.5 點,並隨價格回落而回吐漲幅,顯示交易者是在為上行曝險付費,而非購買下行保護。
期權市場將此次下跌視為槓桿出清,上述 OI 數據也支持此一解讀。第二段下跌同樣適用此判斷:BTC 於 9 月 28 日觸及 $82,491,隔日 30 日隱含波動率指數收在 35.1,仍低於過去一年 95% 的收盤值,也低於比特幣過去 30 天 40.9% 的已實現波動率。
在 IV 如此低迷的情況下,持有保護部位度過本週五即將公布的非農就業報告,成本異常低廉;因此無論價格往哪個方向變動,較可能引發的是對沖資金流,而非強制拋售。這意味著除非部位結構出現重大變化,否則在週線收盤前,下行走勢可能仍將受到控制。
我們的預期,以及交易者應關注的重點
只要比特幣守在 $81,300 上方,我們的觀點仍偏向正面。我們的基準情境是:在週五非農數據公布前,價格將在 $82,500 至 $84,000 的新成本基礎上逐步築底,而在 ETF 吸收力道回升之前,$84,000 至 $86,500 區間將持續壓制漲勢。若資金流入回升至發行量的五倍,我們預期需求將消化上方區間的賣壓,比特幣有望測試 $87,722 的年度開盤價。進一步來看,$95,000 至 $96,700 區間是季節性規律與期權部位共同指向的 10 月目標。
若比特幣持續交易於 $81,300 下方並伴隨 ETF 資金流出,我們將調整觀點,因為這將使 ETF 持有族群陷入虧損,並使 $77,000 的真實市場均價進入視野。
| 訊號 | 當前讀數 | 對交易者的意義 |
|---|---|---|
| ETF 吸收力道(AER) | 9 月 29 日為發行量的 1.8 倍 | 高於五倍(約每日 1.9 億美元)將支撐價格收復 $84,000;若在連續九天流入後首度出現淨流出,即為早期警訊 |
| $82,500 至 $84,000 成本基礎區間 | 306,000 BTC(9 月 27 日為 110,000 BTC) | 持續增長代表現貨買盤正在吸收賣壓;若跌破 $82,500,下方至 $81,500 支撐薄弱 |
| $81,300 與 $81,722 | 先前區間高點與 ETF 持有者回本價 | 守住此區間可使兩類買方族群維持獲利;若持續跌破,$77,000 將進入視野 |
| 10 月隱含波動率 | 35.2%;10 月跨式(straddle)定價 7.8% | 期權定價的波動幅度僅為 10 月歷史中位數的一半,因此以今年的標準而言,下行保護與上行曝險的成本皆相對低廉 |