
Issue #225:
比特幣靜待順風
期貨難以獨力推動比特幣突破
比特幣上週嘗試突破,於 10 月 2 日觸及 $87,197 高點,隨後在當日收盤前回落至 $84,000 附近,這也是兩週內第三度在 $87,722 年度開盤價下方遭到拒絕。本輪走勢主要由期貨部位推動,而非現貨需求。未平倉量在上週五 9 月非農就業報告公布前 24 小時內增加 21 億美元,並在報告公布時減少 15 億美元,空頭與多頭相繼遭到清算。由於缺乏足夠的現貨買盤跟進,漲勢未能守住。
現貨需求仍是當前市場結構中缺失的一環。美國現貨比特幣 ETF 在 9 月 28 日至 10 月 2 日當週淨流入 2.411 億美元,前一週則為 23.9 億美元。ETF 投資人的平均持倉自 1 月以來首度回到損益兩平,而從歷史經驗來看,資金在此水準的流入速度往往偏慢。供給面則相對健康:長期持有者的賣壓已趨緩,獲利了結規模相較先前高點明顯偏小,且年度開盤價至 $90,000 之間的籌碼供給有限。
宏觀背景雖消除了一項逆風,卻未帶來順風。9 月非農就業僅增加 29,000 人,低於預期,降低了 10 月升息的機率;但核心 PCE 通膨維持在 3%,加上消費支出穩健,使今年 12 月升息的可能性仍未排除。
我們的基本情境是價格在 $84,000 上方盤整,該價位既是最大的成本基礎密集區,也是 75% 供給處於獲利狀態的分界點。能否向上突破,取決於 ETF 資金流能否回升至 9 月下旬的水準。若在 ETF 資金流出的情況下持續交投於 $81,300 下方,我們的觀點將會改變,$77,000 區間以及 $77,200 的真實市場均價(True Market Mean)將重新成為焦點。
市場訊號
比特幣仍在等待現貨買盤積極進場
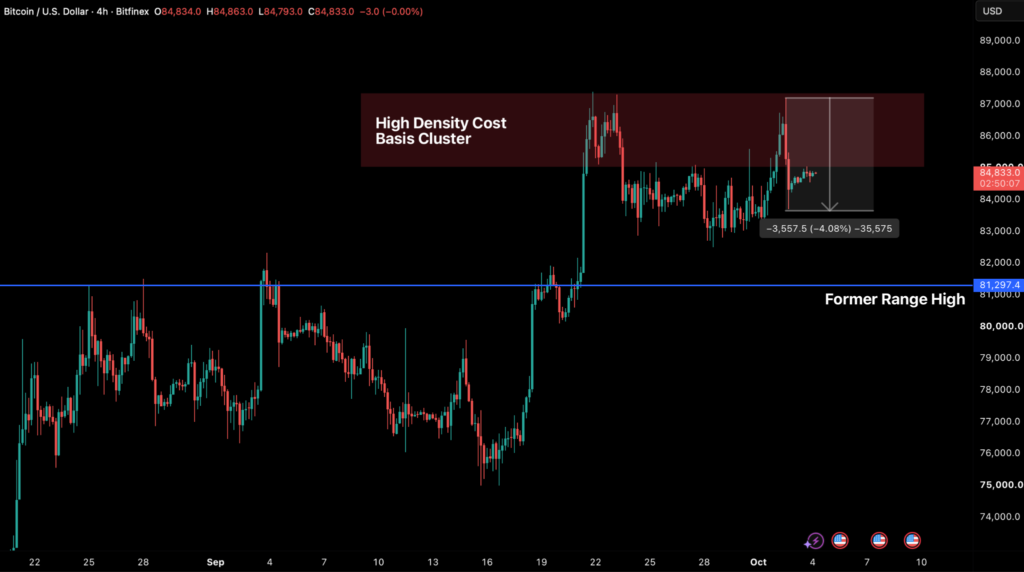
比特幣在 10 月 2 日 9 月非農就業報告公布後,上週曾嘗試突破 $86,500 的區間上緣,但漲勢未能守住。在 85,500-86,500 一帶遭遇沉重賣壓後,BTC 迅速回落至我們上週市場情報更新中提及的84,000-86,500 高密度成本基礎區間下方。BTC 因此重新進入結構性盤整階段,不過我們的基本情境仍傾向於在此區間整理成熟後向上突破。
儘管上週出現短暫回落,市場結構依然具建設性。BTC 已連續三週週線收漲,並於 10 月 2 日觸及 $87,197,創 1 月以來新高,同時穩守於關鍵鏈上門檻之上。然而,處於歷史高位的美債殖利率持續壓抑加密市場表現。上週 5 年期殖利率突破 5.0%,10 年期殖利率突破 5.2%,雙雙創下 19 年新高,高企的無風險利率正限制資金更廣泛地參與風險資產。儘管美國財政部的小幅干預未能有效遏止殖利率攀升,但主權債市場持續累積的壓力,最終可能迫使當局採取更積極的擴張性政策。若擴大干預規模、加大回購力道,或將發債結構轉向短期國庫券,將可降低 BTC 及其他風險資產的門檻報酬率(hurdle rate),或為市場注入流動性。而此類政策一旦落地,面對的將是一個已在 $84,000 上方展現建設性、且年度開盤價至 $90,000 之間籌碼供給有限的市場。
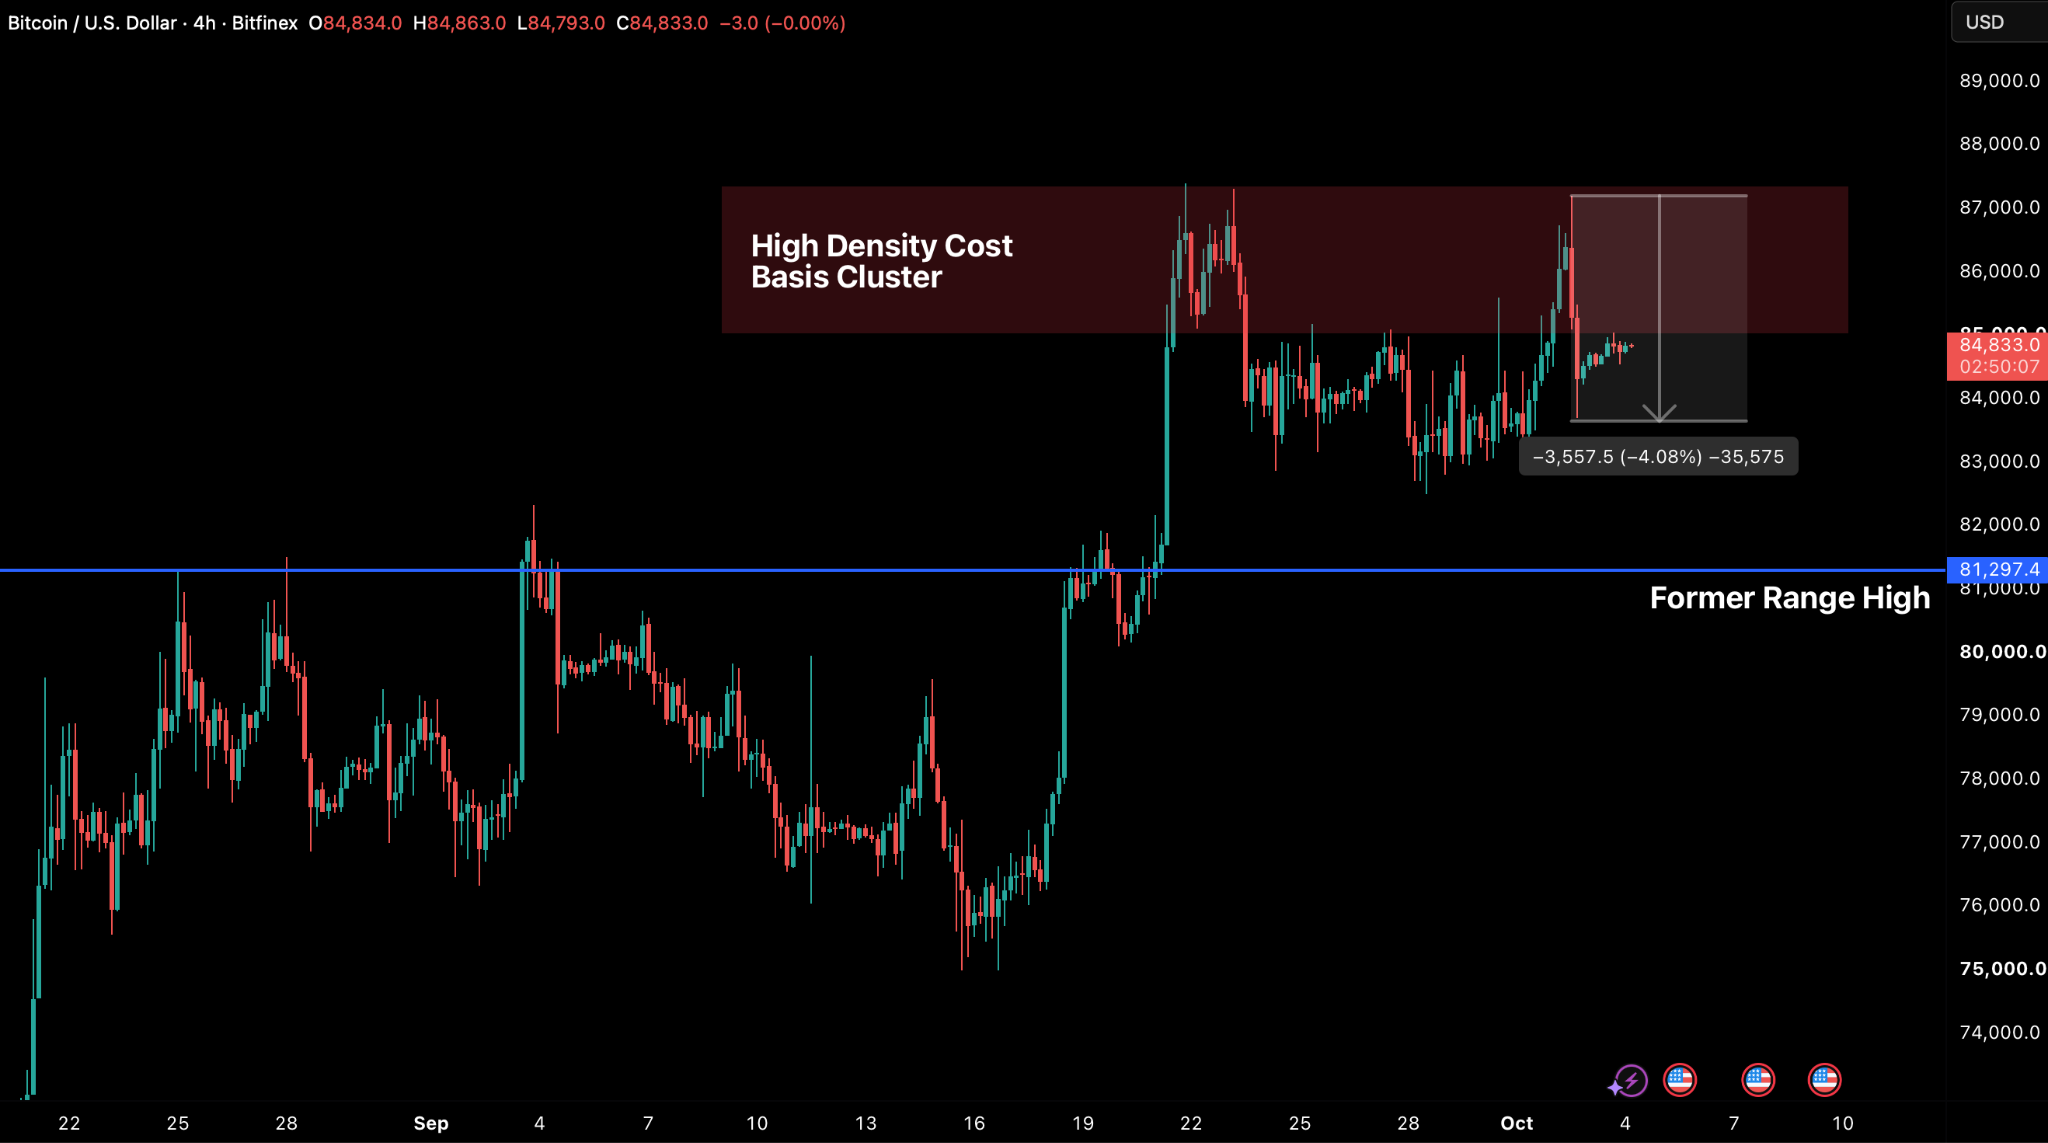
圖 1:BTC/USD 4H 圖表(來源:Bitfinex)
衍生品部位重置
以比特幣計價的期貨總未平倉量(OI)已降至 625,000 BTC,為 1 月 1 日以來最低水準。這仍屬有序的重置:OI 在過去一週減少 79,000 BTC,主要源自獲利了結而非清算。
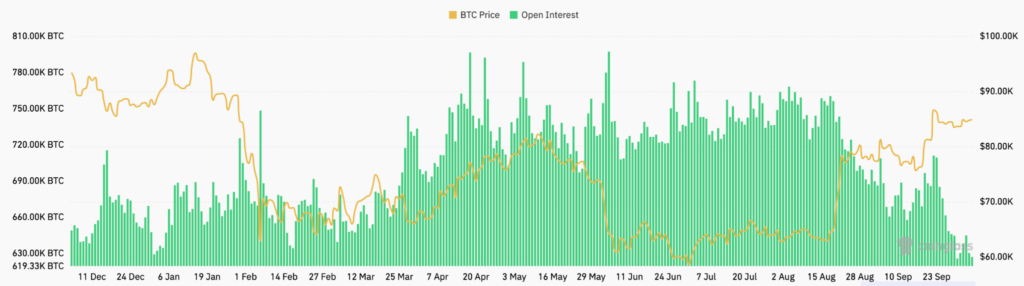
圖 2:各交易平台彙總之比特幣期貨未平倉量(以 BTC 計)(來源:CoinGlass)。
以美元計價,OI 在上週五 9 月非農就業(NFP)數據公布前 24 小時內擴增 21 億美元,部分原因在於同期比特幣上漲 3.2%。若以幣本位衡量,衍生品部位約擴增 2.5%。
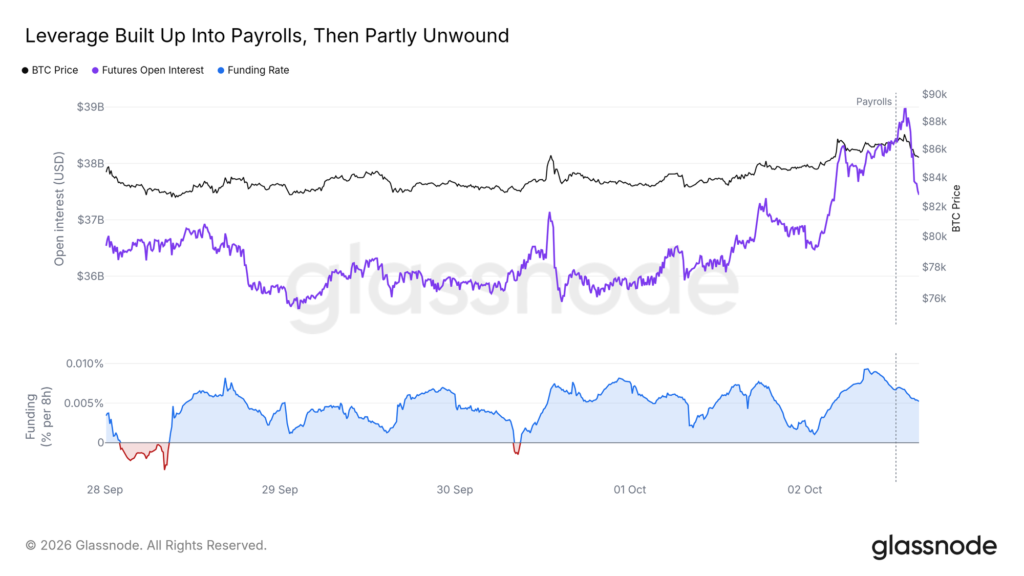
圖 3:10 月漲勢前的比特幣槓桿累積、未平倉量與資金費率
永續合約資金費率維持正值,但低於基準平均水準,顯示槓桿多頭部位尚未過度擁擠。9 月非農就業數據公布後,未平倉量持續上升約一小時,隨後在現貨價格轉跌之際縮減 15 億美元。
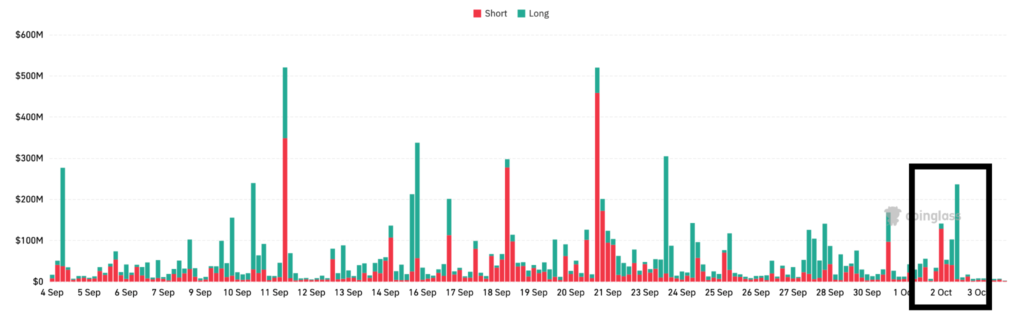
圖 4:各交易平台及交易對彙總之總清算量(來源:Coinglass)
本週清算仍以空頭為主,約占總額的 60%。值得注意的是,最劇烈的槓桿清洗發生在週五 UTC 04:20,即非農數據公布前八小時;當時在沒有任何既定經濟催化事件的情況下,10 分鐘內便有 5,000 萬美元的空頭部位遭到清算。相較之下,非農數據公布本身所引發的軋空則溫和許多。這再次顯示,即便 OI 仍低於牛市水準,BTC 對衍生品部位的變化依然高度敏感。
儘管如此,整體部位仍相對低迷。永續合約平均資金費率從上週一約 3% 年化,升至非農數據公布前約 6%,週末再回落至約 3%。清算熱力圖數據顯示,$85,000 至 $87,000 之間有 3.8 億美元的空頭部位暴露於清算風險,$80,700 下方則有 11.9 億美元的多頭部位暴露,兩個清算池皆不在當前區間之內。
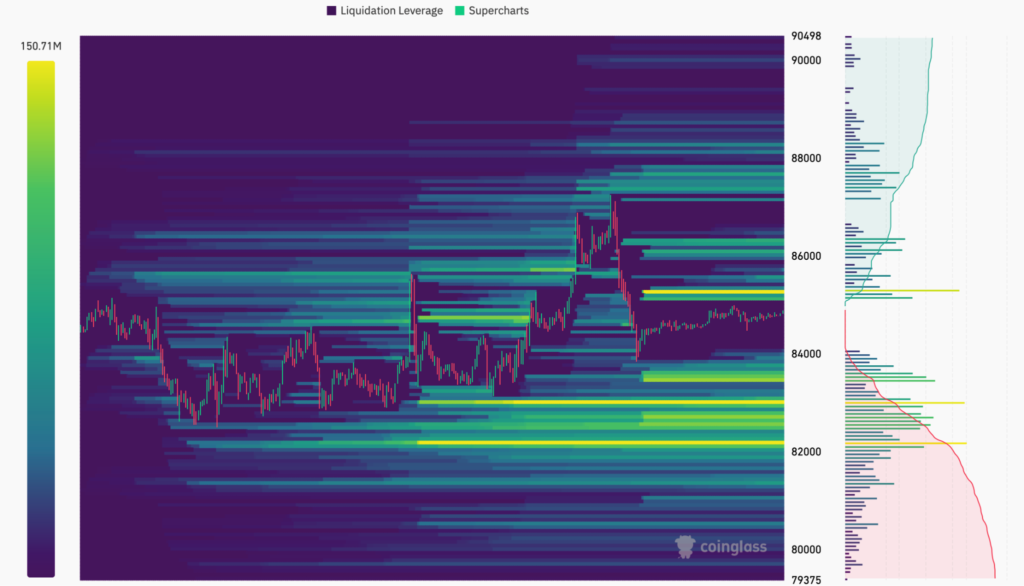
圖 5:各交易所彙總之 7 日滾動平均清算熱力圖(來源:Coinglass)
我們在上週的市場情報更新中指出,下一波持續性走勢需由現貨市場主導。上週五的行情驗證了此一觀點:由期貨主導的漲勢觸及區間上緣,卻撐不過當日。當前所需的是 OI 與現貨成交量同步上升;OI 單獨攀升的情況,已在 $87,000 附近標誌著動能衰竭。
ETF 買家回到損益兩平
9 月推動比特幣突破 $81,300 的現貨買盤,本週幾近停滯。ETF 連續九天、累計 30.8 億美元的淨流入,於 9 月 30 日以 1.487 億美元的淨流出畫下句點。這是自 9 月 16 日以來最大的單日流出,但僅為 11.1 億美元歷史最大流出紀錄的 13%,以歷史標準而言仍屬溫和。儘管如此,在連續九天流入後轉為流出,顯示買家已退居觀望——至少是暫時性的。
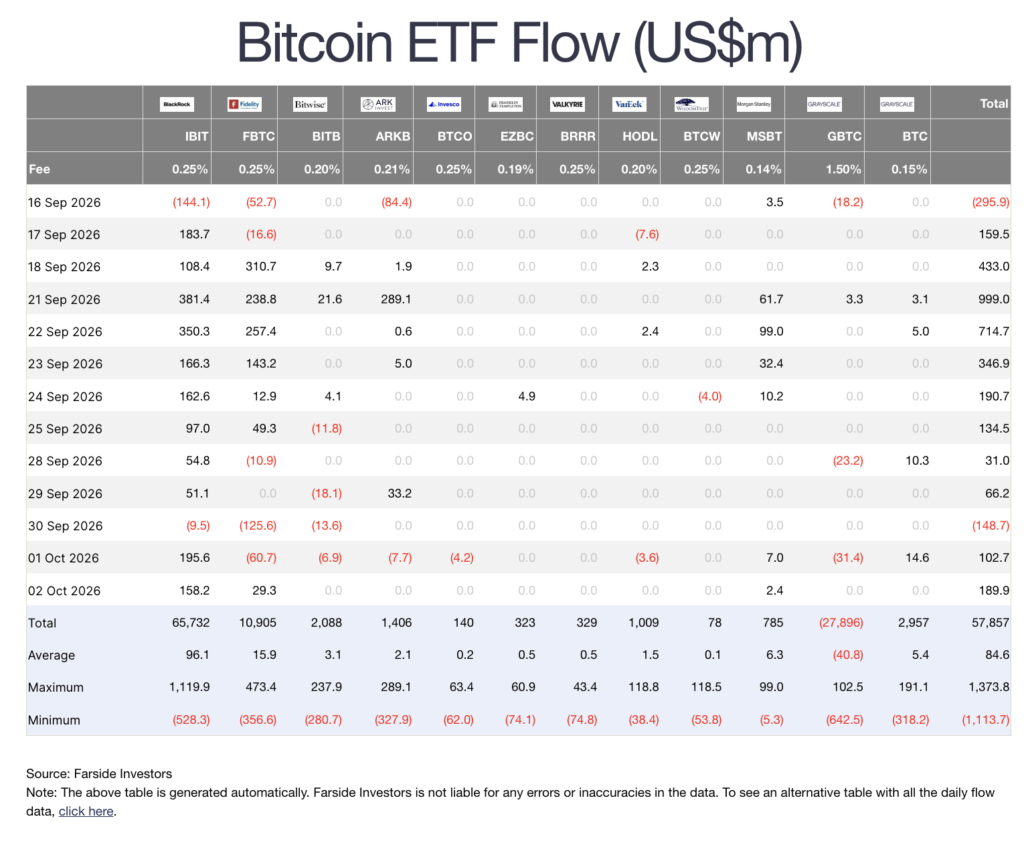
圖 6:美國現貨比特幣 ETF 各發行商每日淨流量(來源:Farside Investors)。
Fidelity 旗下 FBTC 本週淨流出 1.68 億美元,BlackRock 旗下 IBIT 則在五個交易日內淨流入 4.502 億美元。在先前連續九天的流入期間,ETF 平均每日淨流入約 3.4 億美元;本週表現最強的交易日則為 10 月 2 日,淨流入 1.899 億美元。
買盤放緩的一個可能解釋是,ETF 投資人的平均持倉自 1 月以來首度回到進場成本。此價格的估算因方法不同而有所差異:我們上週引用的 Glassnode 估值約為 $81,700,而 Checkonchain 的資金流加權估值則為 $84,320。以 Checkonchain 的指標衡量,BTC 自 1 月 31 日至 9 月 20 日連續 233 天低於 ETF 成本基礎,於 9 月 21 日重新站回,此後 11 天皆維持在該水準 2% 範圍內,為這些基金上市以來最長的一段紀錄。
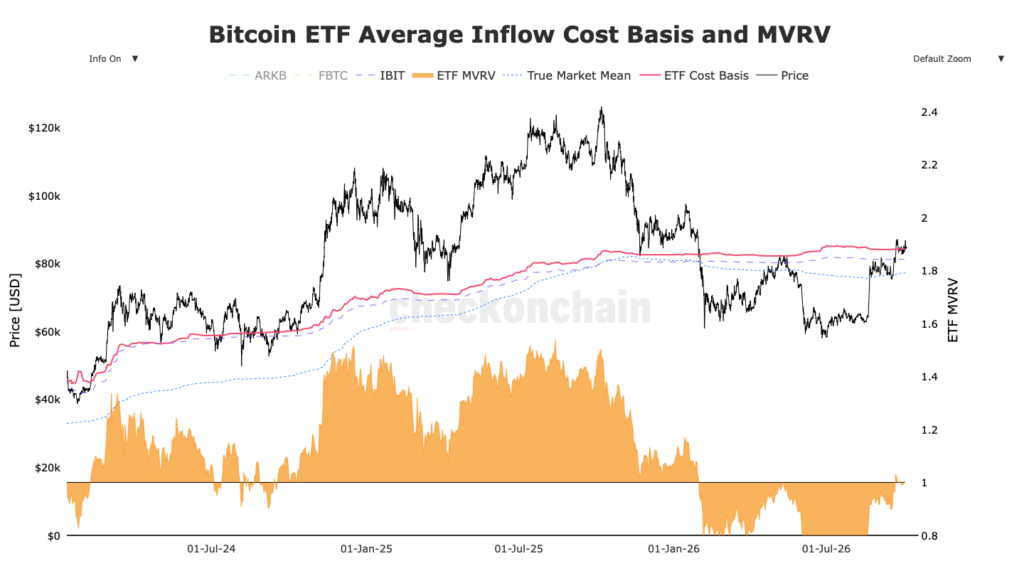
圖 7:比特幣價格與美國現貨 ETF 持有者平均成本基礎對比(來源:Checkonchain)。
處於損益兩平的族群,行為模式與已經獲利的族群不同。自上市以來,當比特幣價格位於 ETF 成本基礎 2% 範圍內時,ETF 平均每日流入 6,500 萬美元;而當價格高出成本基礎逾 10% 時,平均每日流入則達 1.36 億美元。換言之,買盤在損益兩平附近較為遲緩,待持有者明顯獲利後才會加速。
歷史先例雖令人振奮,但並非一面倒。2024 年比特幣曾四度重新站上 ETF 成本基礎,每一次 30 天後價格皆走高。唯一的反例出現在今年 5 月:當時價格逼近 ETF 損益兩平點卻未能收復,隨後一個月內下跌 24.8%,跌至 $57,803 的熊市低點。
我們上週引用的 Bitfinex 吸收發行比率(Bitfinex Absorption-to-Emission Ratio,BAER),衡量的是 ETF 比特幣買入量相對於每日約 450 BTC 新發行量的比例。回到每日發行量五倍的水準(約相當於每日 1.9 億美元的 ETF 流入),仍是消化 $84,000 至 $86,500 之間籌碼供給的最低門檻。
若有數個交易日的流入接近 9 月連續流入期間 3.4 億美元的日均水準,將提供更強的確認訊號;若回到 9 月 21 日約 10 億美元的流入速度,則屬極端情況。價格站上 $86,000 將使 ETF 族群明顯轉為獲利,而跌破 $82,600 則會使其再度陷入虧損,一如 5 月的情況。
比特幣正站穩於最大的成本基礎密集區
$84,000 是比特幣在較低時間週期上的關鍵樞紐價位。84,000-84,500 區間內共有 867,000 BTC(占供給 4.3%),是市場上最大的成本基礎密集區,也是 75% 供給處於獲利狀態的分界線。
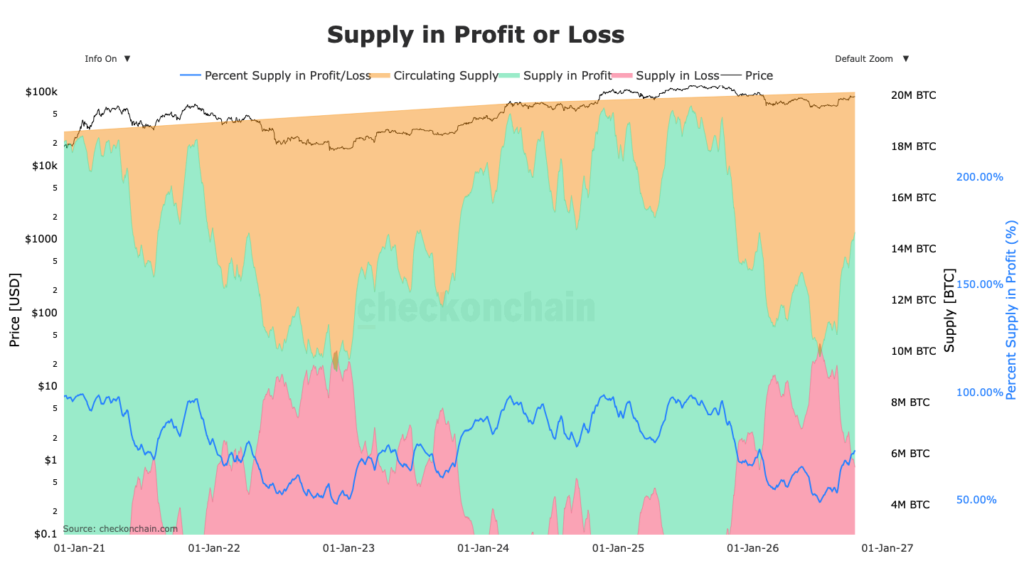
圖 8:比特幣供給的獲利與虧損比例(來源:Checkonchain)。
只要守住 $84,000 上方,$96,700 的結構性目標便依然有效。反之,若跌破 $84,000,處於獲利狀態的供給比例將降至 70% 以下,意味著價格存在下探 77,000-81,500 需求區的風險,該區間涵蓋 True Market Mean 等關鍵鏈上價位。交易者應將 $84,000 視為維持當前市場格局的關鍵防線。
賣家在 $90,000 下方稀少,該價位正是下一道真正的供給壓力所在
供給面自上週以來已有所改善,這也是我們不將上週的回落解讀為頭部的原因。在截至 9 月 29 日當週,隨著價格觸及長期持有者的成本密集區,其已實現利潤占比從 34% 升至 55%。不過,這波賣壓已經消退。根據 Checkonchain 數據,長期持有者獲利供給的 30 日變化,已從 9 月 30 日減少 37,288 BTC,轉為 10 月 3 日增加 16,503 BTC。
以先前高點的標準來看,整體獲利了結規模仍屬偏小。以 Checkonchain 的指標衡量,目前已實現利潤約為每日 7.6 億美元,相較之下,2025 年 10 月的峰值約為 20 億美元,2024 年兩次高點時更達 37 億至 40 億美元。
在當前價格上方買進的籌碼由誰持有,同樣至關重要。短期持有者處於虧損的部位僅約 370,000 BTC,占供給 1.9%,因此近期追漲至 $87,000 的買家規模太小,不足以單獨壓制市場。長期持有者則有約 470 萬 BTC 處於虧損,其中大部分是在 2024 年底及 2025 年於 $90,000 上方買進。因此,年度開盤價至 $90,000 之間的籌碼供給較輕,$90,000 以上則相當沉重,這也正是選擇權市場最大買權部位的集中區域。
短期持有者方面,目前處境相對從容。其平均成本基礎已升至 $73,683,使短期持有者的市值與已實現價值比率(MVRV)達到 1.15,但仍低於 9 月 21 日的 1.2。
催化劑與風險
聯準會 10 月料將按兵不動,但 12 月升息可能性仍在
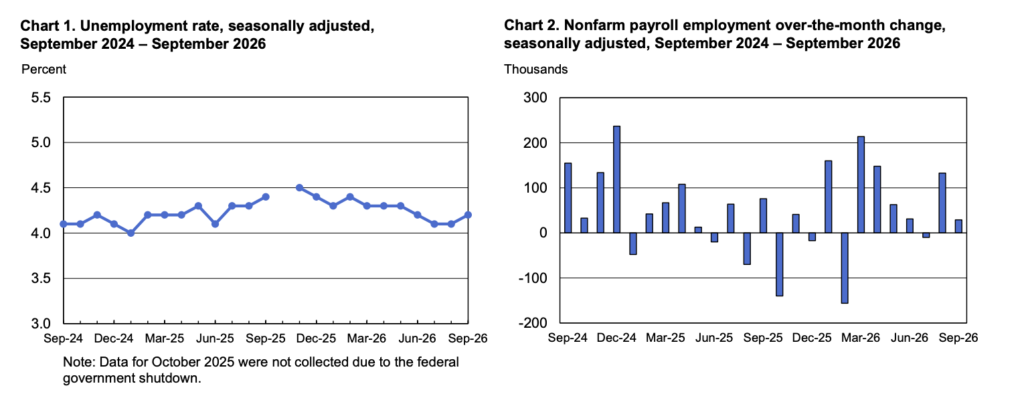
圖 9:失業率與非農就業人數(來源:美國勞工統計局)
美國勞工統計局公布的就業形勢報告顯示,9 月非農就業人數增加 29,000 人,失業率小幅升至 4.2%。不過,這些低於預期的數據反映的是招聘放緩,而非勞動市場惡化。失業率上升是因為更多人投入勞動力市場,且平均時薪年增 3%,顯示薪資並未推升通膨。
對聯準會而言,這削弱了本月再度升息的理由。截至 10 月 5 日,市場預期利率維持不變的機率已從一週前的 29.1% 升至 79.5%。聯準會按兵不動,可在短期內抑制短天期殖利率與美元進一步走高,從而避免金融環境進一步收緊。對比特幣而言,這意味著一項逆風消除,但順風尚未到來。若失業率上升卻未伴隨勞動參與率同步提高,此觀點將面臨挑戰,因為這代表的是實質疲軟,而非新求職者湧入。
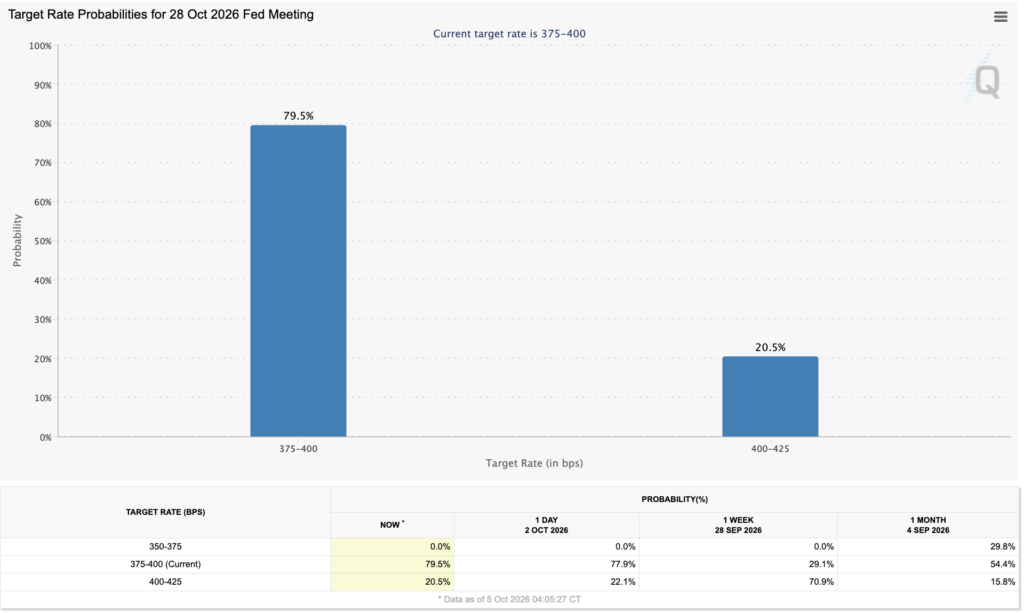
圖 10:2026 年 10 月聯準會會議目標利率機率
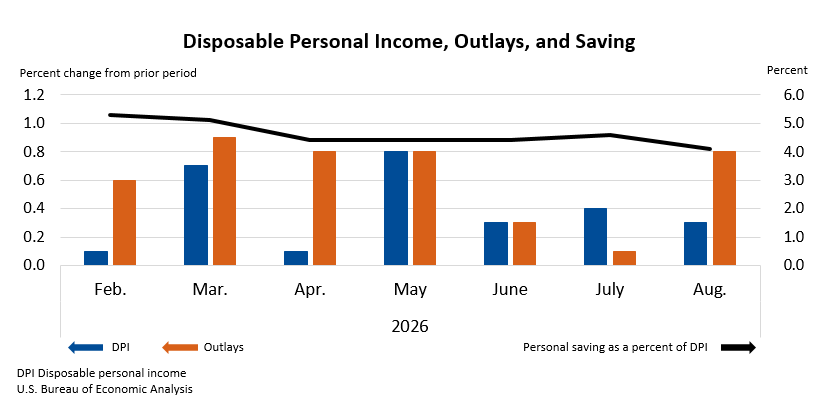
圖 11:個人可支配所得、支出與儲蓄(來源:美國經濟分析局)
10 月的決策關乎時機,而非方向。美國經濟分析局(BEA)公布的個人所得與支出報告顯示,8 月整體個人消費支出(PCE)通膨為 3.4%。剔除食品與能源、作為聯準會衡量潛在通膨首選指標的核心 PCE 則為 3%。兩者皆遠高於聯準會 2% 的目標,且能源價格年增 16.8%。
需求降溫的程度也不足以替聯準會分擔抑制通膨的工作。經通膨調整後,8 月消費支出成長 0.6%,實質可支配所得則持平,意味著家庭是透過減少儲蓄來填補缺口。
這正是今年 12 月升息 25 個基點仍有可能的原因。通膨維持在 3%、消費支出穩健,使聯準會缺乏宣告升息告一段落的依據,因此長天期殖利率與美元將維持高檔,流動性也持續緊縮。這些條件正是壓抑風險偏好、並連帶壓制加密市場的因素。此外,消費支出本身也相當脆弱,因為其資金來自儲蓄減少,而非所得成長。儲蓄率若持續下滑,將無法無限期支撐消費。
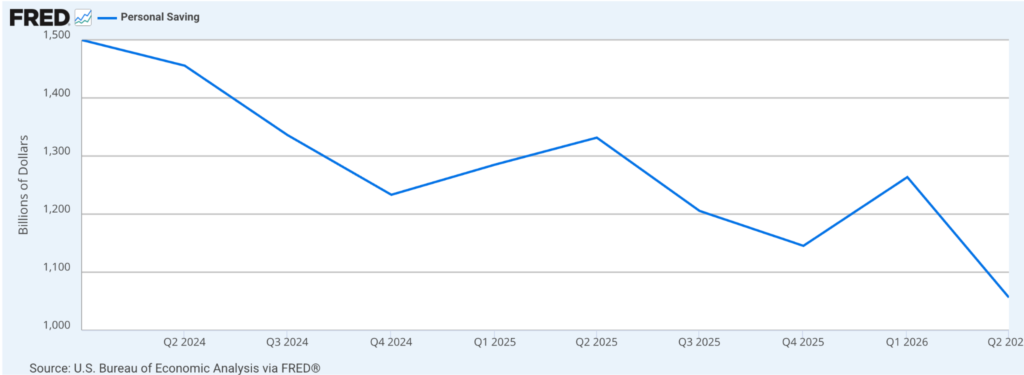
圖 12:個人儲蓄(來源:FRED 圖表,美國經濟分析局)
下一個考驗是將於 10 月 14 日公布的 9 月 CPI,這也是聯準會在 10 月 27 日至 28 日會議前所能取得的最後一項消費者通膨指標。若核心 CPI 出現放緩跡象,削弱 12 月升息的理由,環境將對加密市場更為有利;反之,若核心通膨持平或上升,同時消費支出維持穩健,12 月升息將重新成為利率前景的焦點,對加密市場的支撐也將減弱。
本週展望
基本情境
我們預期比特幣本週將在 $84,000 與 $87,722 年度開盤價之間運行,不會朝任一方向突破。可能終結此區間的兩股力量目前皆處於停滯:ETF 買家正處於進場成本附近,而聯準會在月中之前也沒有新的通膨數據可供反應。在宏觀面既無助力亦無阻力的情況下,任何上漲都必須仰賴現貨買盤推動,而這股買盤尚未回歸。我們看多的觀點不變,但時機取決於資金流,而非時間表。
確認訊號
價格:日收盤價維持在 $84,000 上方、年度開盤價下方。
資金流:ETF 交易日呈淨流入,但低於 9 月連續流入期間 3.4 億美元的日均水準。
部位:資金費率年化約 3%,且未平倉量的累積速度未超過現貨成交量。
宏觀:美債殖利率維持在當前水準附近,聯準會官員視 10 月為按兵不動。
失效條件
提前突破:若有數個交易日 ETF 流入達到或超過 3.4 億美元,且日收盤價站上年度開盤價,代表現貨需求回歸的時間早於我們預期,$90,000 將成為下一個考驗。
跌破區間下緣:日收盤價跌破 $84,000 將終結區間走勢,但不會終結復甦。在 $84,000 至 $81,300 之間,比特幣將回測 9 月的突破位,屆時處於獲利狀態的供給將低於 70%;若跌破 $82,600,ETF 持有者將再度陷入虧損。只要 ETF 資金流維持持平至正向,且短期持有者已花費輸出利潤率(SOPR)維持在 1.0 以上,我們預期的將是流入放緩、向上突破時間延後,而非方向反轉。
復甦格局瓦解:若價格持續交投於 $81,300 下方,同時伴隨 ETF 資金流出,且短期持有者 SOPR 低於 1.0,將顯示近期買家已經投降,$77,000 區間將重新成為焦點。若僅是短暫下探、清掉 $80,700 附近的多頭清算部位後於同一交易時段內收復,則不在此列。
宏觀衝擊。若聯準會官員重提 10 月升息的可能性,或美債殖利率再度大幅走升,區間下緣可能在資金流恢復之前便已失守。
觀察重點
每日 ETF 資金流與短期持有者 SOPR。這兩項指標將決定上述哪一種情境成立。SOPR 比較近期買家的賣出價格與其買入成本,目前為 1.02,且自 8 月 17 日以來從未跌破 1.0。
聯準會會議紀要,10 月 7 日(週三)。關鍵在於仍有多少官員支持今年再度升息。
9 月 CPI,10 月 14 日(週三)。雖不在本週範圍內,但這是下一次通膨數據公布,也是最有可能終結區間走勢的事件。
10 月 27 日至 28 日聯準會會議。我們預期利率維持不變,因此任何關於 12 月升息的訊號,都將比利率決策本身更為關鍵。