
Issue #227:
比特幣需收復 $84,400,ETF 資金方能回流
比特幣需收復 $84,400,ETF 資金方能回流
過去一週,比特幣始終未能在 $81,300 關鍵支撐上方建立持續性反彈,價格多次跌破該價位,隨後才於日線收盤前收復。倉位結構、機構 ETF 資金流向與科技股疲軟三者交疊,持續加大下行壓力,上行動能隨之停滯。
截至 10 月 16 日當週,美國現貨比特幣 ETF 連續第二週錄得淨流出,合計 2.28 億美元;ETF 持有者平均成本估計為 $84,358,整體仍處於帳面虧損。儘管鏈上吸籌在 $81,000 附近消化了部分賣壓,但槓桿倉位重新累積,使比特幣仍暴露於進一步清算的風險之中。10 月 12 日至 15 日期間,即便比特幣價格走低,期貨總未平倉合約(OI)仍反彈 4.3%。
本週的核心宏觀問題在於:美債殖利率下滑究竟會對比特幣形成助力,抑或只是反映更廣泛的風險偏好退潮。9 月消費者物價通膨數據依然偏熱,生產者物價亦上漲 1.3%,創 2022 年 3 月以來最大增幅。市場目前預期 Fed 將於 12 月再度升息。
儘管如此,10 年期抗通膨公債(TIPS)殖利率——即 BTC 所需與之競爭的通膨調整後報酬——在截至 10 月 16 日當週由 2.91% 降至 2.74%。但我們認為,這更可能反映投資者撤出 AI 相關股票、轉進美債,而非通膨壓力緩解。因此,若投資者持續撤離風險資產,殖利率走低對 BTC 的助益恐相當有限。
我們對短期走勢維持謹慎看法:若美股持續疲弱,盤整格局將延續,並伴隨下行風險。唯有 BTC 在實質殖利率維持於 2.8% 以下、且股市企穩的同時持續走高,才會改變此一判斷。
市場訊號
回測 $81,300:前區間高點轉為支撐
隨著成本基礎分佈重新平衡、高成交量節點向更高價位移動,我們預期本週 $81,300 將扮演週線區間的中軸,而非底部。
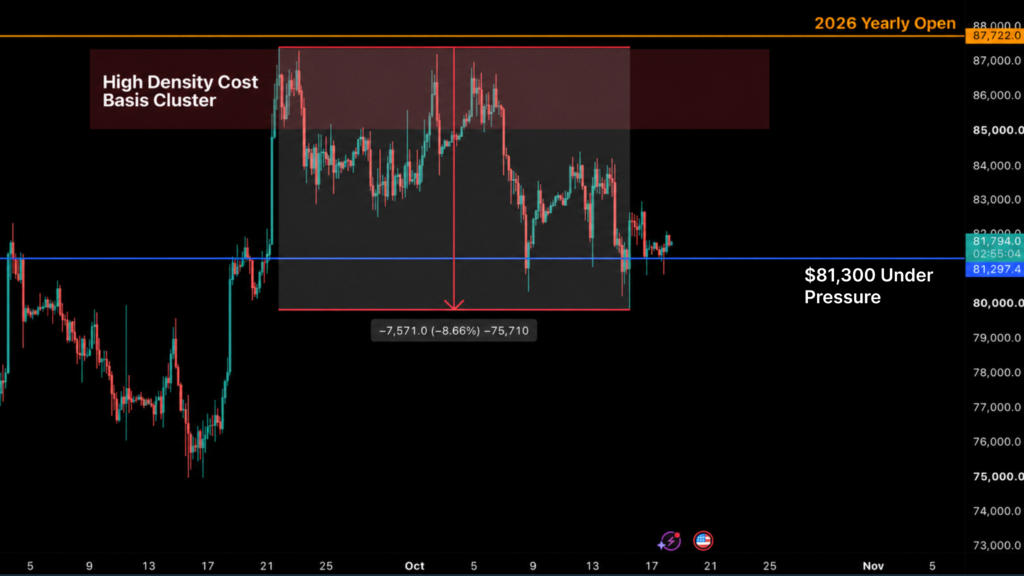
10 月 15 日至 18 日期間,比特幣連續四天跌破 $81,300,低點分別為 $79,821、$80,817、$80,820 與 $80,700,但每次皆於收盤時站回該價位之上。依照我們 10 月 7 日《市場情報更新》(Intelligence Update)所設定的標準,這尚不構成持續性跌破。然而,一個反覆被跌破、僅能在收盤時守住的支撐位,已不再具備可靠的支撐功能。
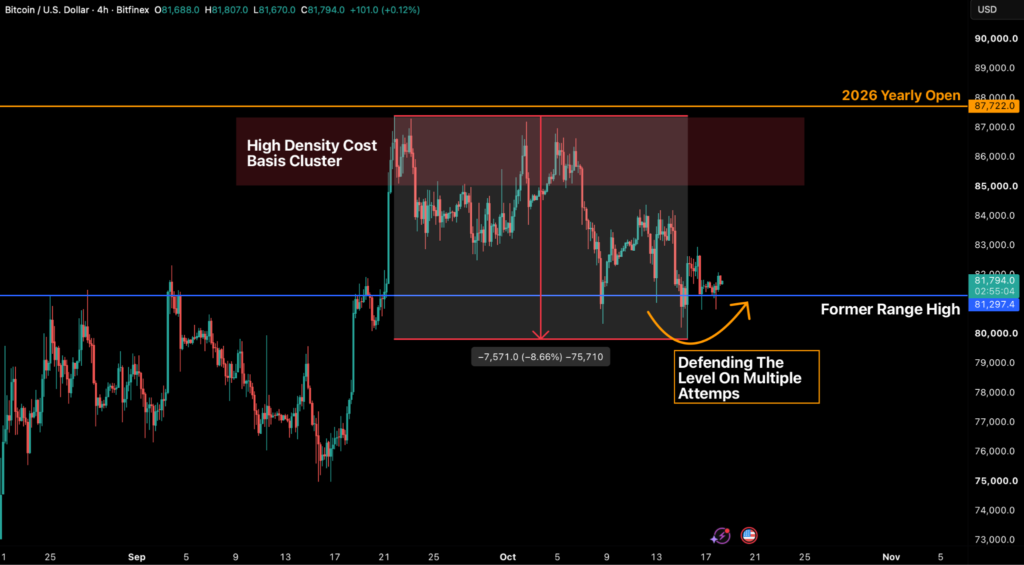
圖 1:BTC/USD 4 小時圖(資料來源:Bitfinex)
後續反彈在逐步走低的高點處遭遇賣壓,從 10 月 12 日的 $84,378 一路降至 10 月 18 日的 $82,300。反彈幅度持續收斂顯示動能轉弱,加上連續兩週出現更低的高點與更低的低點,弱勢格局進一步加劇。因此,在 10 月 27–28 日 FOMC 會議前,市場將面臨區間盤整延續或向下突破兩種結局,而走向高度取決於美股整體能否維持穩定。
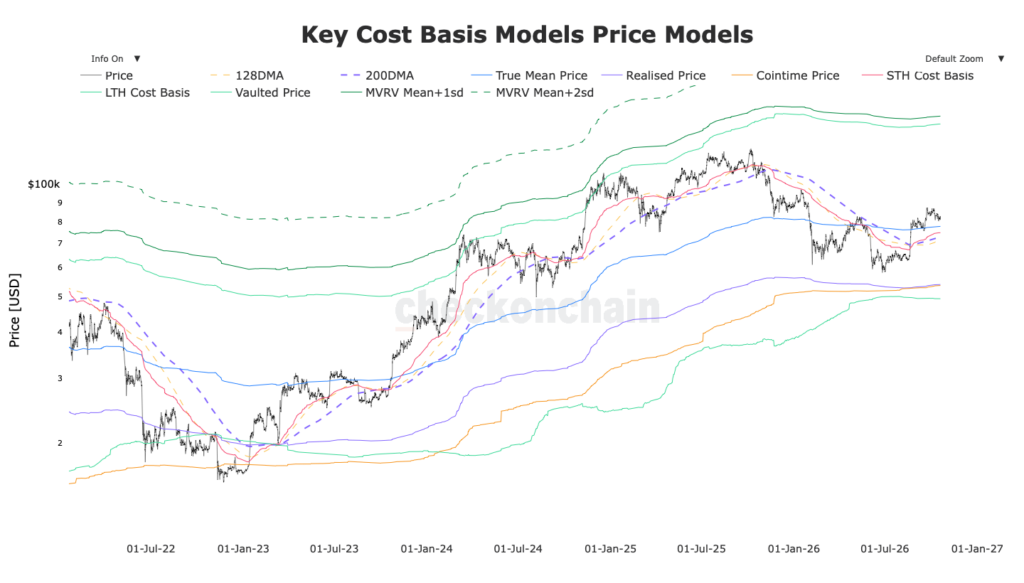
圖 2:關鍵鏈上成本基礎模型(資料來源:Checkonchain)
目前下行風險集中於關鍵成本基礎密集區。$77,600 至 $80,400 區間為主要吸籌帶,約有 910,000 枚 BTC 於 9 月期間在此買入。該區間正下方為 $77,500 的真實市場均價(True Market Mean),代表活躍市場參與者的整體成本基礎。若決定性跌破 $77,500,價格將下探 $76,000 的前區間低點,以及 $74,484 的短期持有者成本基礎——屆時短期投資者整體將陷入未實現虧損。
槓桿正在撐住價格,而這本身就是風險
以 BTC 計價的期貨未平倉合約自 9 月高點回落逾 12%,10 月 12 日降至 22 家交易所合計 619,645 BTC,為 2026 年以來最低水準。然而此後 OI 隨即反彈,至 10 月 15 日上升 4.3% 至 646,442 BTC,同期比特幣則跌至 $79,821。隨後價格回升至 $83,000 附近的過程中,同樣伴隨 OI 回升與資金費率轉正。
這顯示市場整體倉位愈發追逐價格波動:下跌時空頭進場,反彈時槓桿多頭回流。此類行為並非健康復甦所需的持續性、現貨主導需求。
近期清算事件凸顯了這項風險。上週 BTC 上漲時空頭遭到軋空,隨後被支付 6% 至 9% 年化資金費率的槓桿多頭取而代之,重現了 10 月兩次清洗前的市場條件。截至 10 月 15 日的 24 小時內,最近一次清算規模達 9.48 億美元,其中多頭佔 90.6%。週末期間另有 3.59 億美元遭清算,同樣以多頭部位為主。
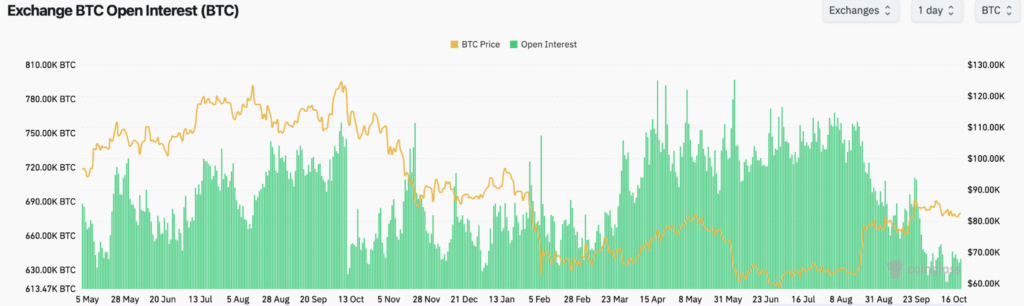
圖 3:BTC 期貨總未平倉合約 vs. 價格(資料來源:Coinglass、Bitfinex)
OI 並未隨價格回落,意味著第三次清洗的燃料仍在——觸發點很可能是任何跌破 $79,821 的走勢,屆時將迫使更多多頭遭清算,並加速價格跌入 $77,600 至 $80,400 的吸籌帶。
期權市場同樣反映出防禦性避險需求。10 月 30 日到期合約的名目未平倉量達 124 億美元,最大痛點位於 $79,000,且 $70,000 至 $75,000 之間的 Put 需求旺盛。25-delta 風險逆轉指標為 -3.7,顯示相較於上行 Call,交易者願意支付溢價買入下行 Put 保護
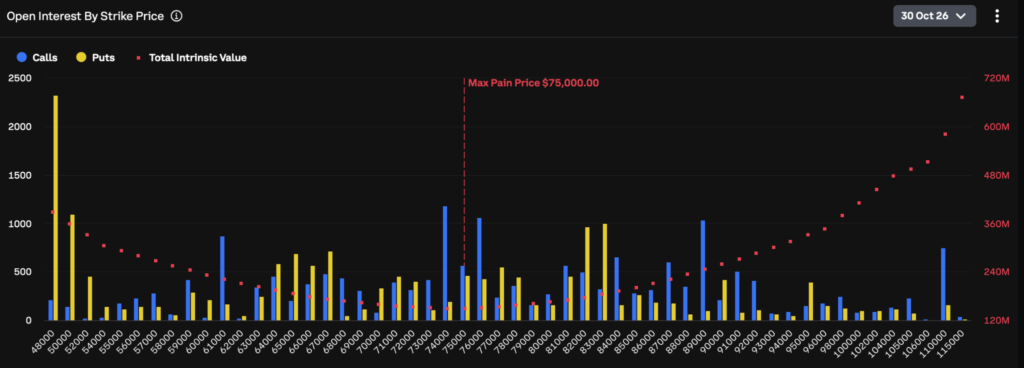
圖 4:10 月 30 日到期期權各履約價未平倉量(資料來源:Deribit)
鏈上持有者吸籌 vs. 投降訊號
儘管槓桿倉位推升下行風險,鏈上數據顯示買方仍持續在當前價位附近承接供給。
10 月 11 日至 18 日期間,成本基礎位於 $80,353 至 $82,224 區間的供給增加 366,000 BTC,達 646,000 BTC;同時,$82,224 至 $86,099 之間的上方壓力降至 109 萬 BTC。目前成本介於 $77,600 至 $82,200 的總供給達 125 萬 BTC,顯示現貨買方在近期回檔中大量消化了賣壓。
獲利能力指標顯示,市場處於有序盤整,而非搶先拋售。目前處於獲利狀態的供給佔比介於 67% 至 70%,略低於 74.7% 的歷史均值。
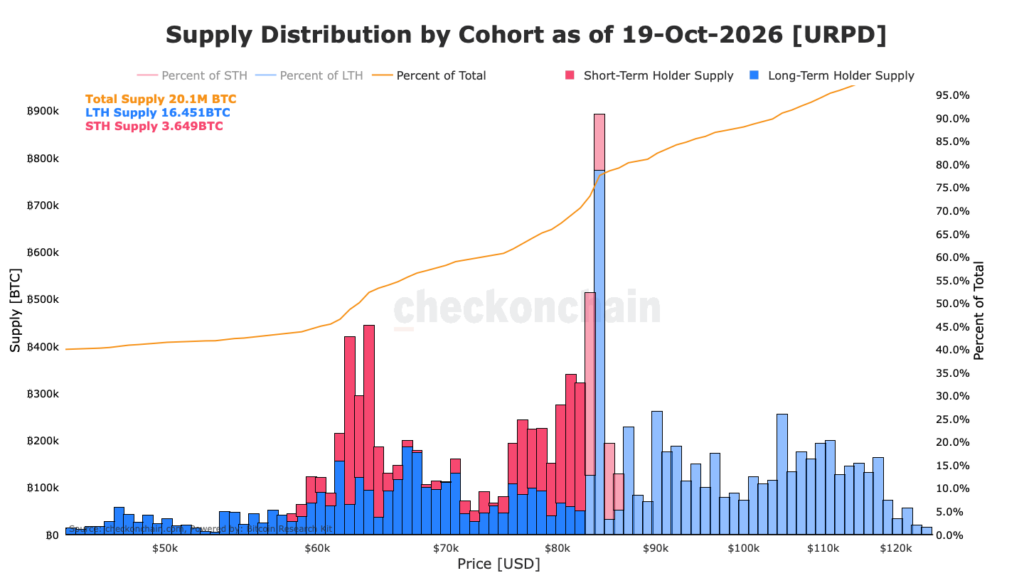
圖 5:URPD 各成本基礎區間供給分佈(資料來源:Checkonchain)
與此同時,短期持有者已花費產出利潤率(STH-SOPR)在 1.0 附近徘徊(0.999),顯示近期投資者大致在損益兩平價位賣出。儘管短期持有者供給中有 36%(相當於 132 萬 BTC)處於未實現虧損,但 STH-SOPR 需持續跌破 0.98,才足以確認真正進入投降階段。
新巨鯨實體(定義為持幣未滿 155 天的大型持有者)目前佔巨鯨總已實現市值的 33%,高於 2026 年初的 18%,平均成本基礎約為 $77,000。此一擴張雖反映結構性復甦的初步跡象,但整體 30 日淨表觀需求仍略呈負值,約為 -50,000 BTC,顯示過去一個月的估計需求未能跟上可用供給。
淨需求持續回升至正值區間,仍是確認多頭延續的關鍵訊號。
機構 ETF 資金流出與山寨幣波動
截至 10 月 16 日當週,美國現貨比特幣 ETF 連續第二週錄得淨流出,合計 2.284 億美元。ETF 族群平均成本基礎為 $84,358,意味著機構參與者平均處於 2.6% 的帳面虧損。歷史經驗顯示,當價格低於族群成本基礎時,ETF 資金流入會明顯放緩;因此在現貨收復 $84,400 之前,機構買盤恐難提供強勁順風。
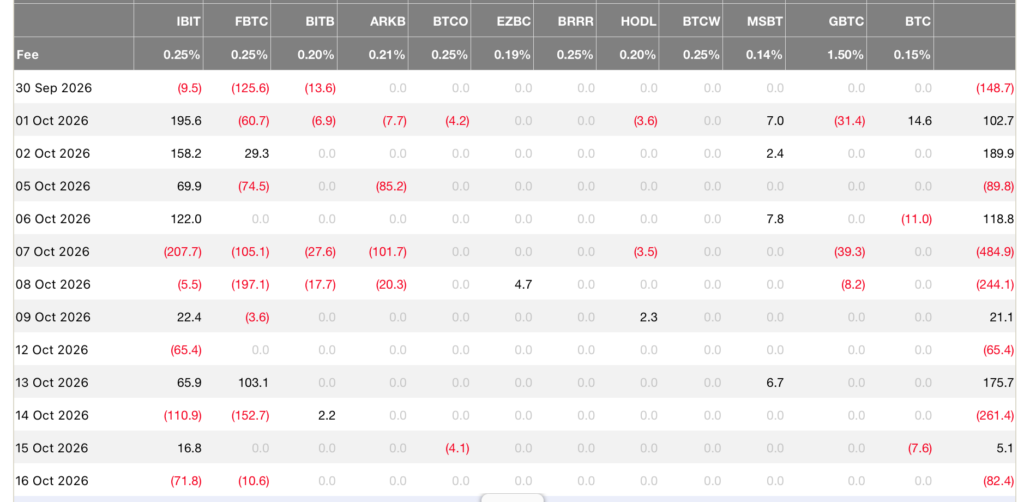
圖 6:現貨比特幣 ETF 每週淨流量(資料來源:Farside Investors)
山寨幣相對比特幣持續展現更高的下行 Beta。在 Bitfinex 追蹤的 22 檔主要山寨幣中,週跌幅中位數為 9.6%,比特幣則僅下跌 2.4%——下行敏感度接近 4.0 倍。以太幣(ETH)下跌 5.0%,ETH/BTC 進一步走弱至 0.0293。
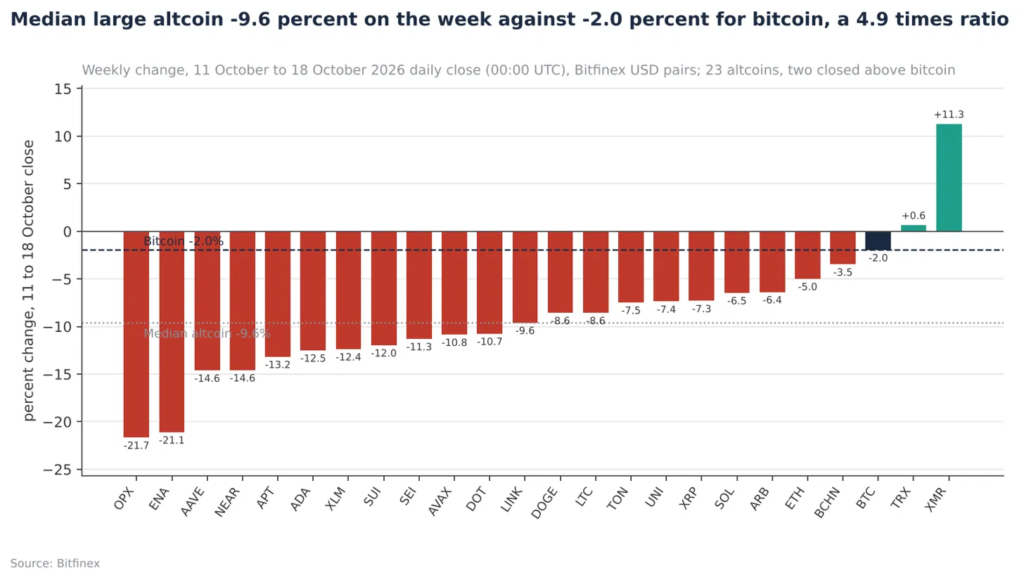
圖 7:山寨幣週表現 vs. BTC(資料來源:Bitfinex)
催化因素與風險
燃料推升零售銷售,實質需求卻陷入停滯
燃料正同時發揮兩種作用:推高 9 月零售銷售數據,同時壓縮潛在消費支出——這一組合使 Fed 持續傾向再升息一次。
美國 9 月零售及餐飲服務銷售成長 0.8%,8 月數據則上修至 1.3%。加油站營收成長 6.4%;其餘零售銷售僅成長 0.2%。核心零售(control group)排除汽車、燃料、建材與餐廳,並納入 GDP 消費支出估算,在 8 月成長 1.2% 後,9 月僅成長 0.1%。上述均為金額數據,而非數量。消費者物價 9 月上漲 0.6%,核心零售銷售卻僅成長 0.1%,意味著家庭付出更多、實際到手更少。
價格壓力也正從石油向外擴散。9 月生產者物價指數上漲 1.3%,為 2022 年 3 月以來最大增幅。其中大部分來自能源(上漲 10.8%),運輸與倉儲服務亦因燃料成本傳導至貨運費率而上漲 3.4%。然而,排除食品、能源與貿易服務後,生產者物價仍月增 0.5%、年增 5.0%。
數據強化了 Fed 年內稍晚再度升息的預期,但並非迫在眉睫。紐約 Fed 總裁 John Williams 於 9 月 29 日表示,「年底前再一次上調聯邦基金利率目標區間或許是適當的」,且「沒有急迫的必要」。截至 10 月 17 日,CME FedWatch 顯示 Fed 於 10 月 28 日會議維持利率不變的機率為 84.5%。
精煉燃料短缺可能使柴油與取暖油價格維持高檔,即便原油價格回落亦然。截至 10 月 12 日,零售柴油價格年增 68.6%,汽油則年增 41.5%;同時,餾分油庫存已由三週前的 1.074 億桶降至 1.026 億桶。美國能源資訊署(EIA)10 月發布的《短期能源展望》假設中東石油流量將在第四季持續受限,並預測今冬取暖油價格將較去年冬季高出逾 30%。
這是貨幣政策無法直接應對的通膨:升息能抑制支出,卻無法重啟煉油廠或重新開放航道。因此,即便燃料帳單攀升削弱消費需求,Fed 的緊縮傾向仍可能延續。
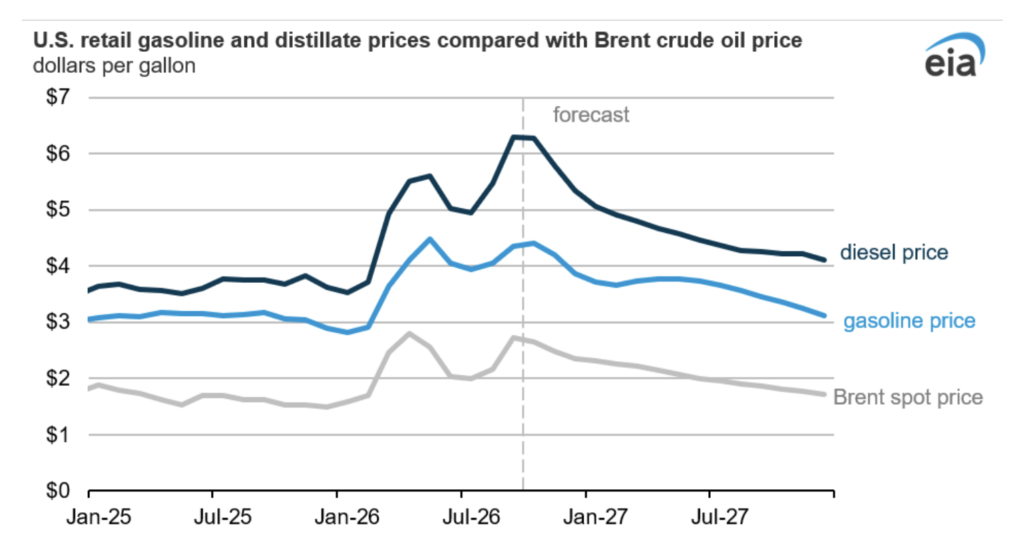
圖 8. 短期能源展望:柴油價格、汽油價格、布蘭特原油現貨價格(資料來源:美國能源資訊署)
對加密市場而言,傳導路徑在於殖利率曲線前端:12 月升息預期使 2 年期美債殖利率維持在 4.75% 附近,限制了流動性條件轉寬鬆的空間。若 10 月 29 日公布的第三季 GDP 低於 3%,前景可能出現轉變,市場辯論將從「再升息一次」轉向「不再升息」。
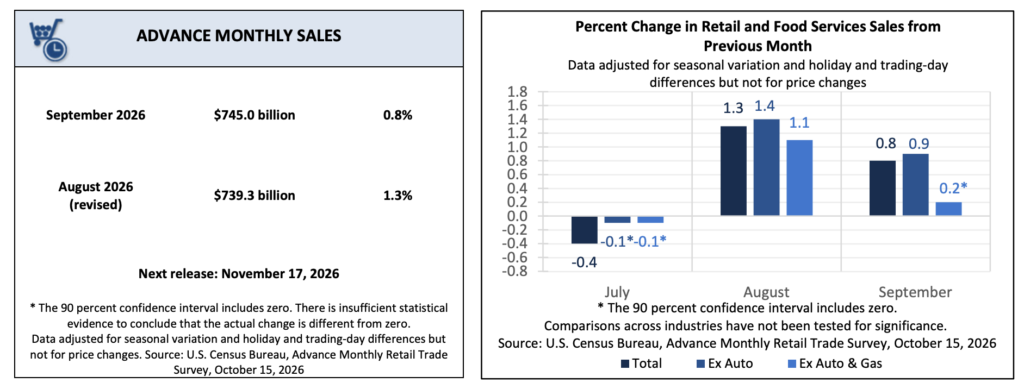
圖 9. 美國零售銷售:總額 vs. 排除加油站,月變動百分比(資料來源:美國人口普查局)
美債殖利率走低,尚未成為比特幣的順風
比特幣的門檻報酬率本週下滑,但原因可能並不理想。
10 年期抗通膨公債(TIPS)殖利率衡量經通膨調整後的債券報酬,也是比特幣必須跨越的門檻。該殖利率在 10 月 16 日收於 2.74%,低於一週前的 2.91%,而同期通膨數據仍居高不下。
此波走勢可能反映資金在 AI 資本支出受到更嚴格檢視之際,從 AI 相關股票轉向美債;截至 10 月 16 日當週,Nasdaq 綜合指數下跌 4%。伴隨風險偏好下滑而來的門檻降低,對一個隨風險偏好交易的資產並無助益。
下一個考驗落在本週三 10 月 21 日,Meta、Tesla、IBM 與 Lam Research 將於盤後公布財報。若財測能穩住 AI 類股,資金將從美債回流股市,推升 TIPS 殖利率;若財測加深拋售,殖利率將進一步下滑,但風險偏好也將隨之受挫。
唯有 TIPS 殖利率持續走低、同時股市企穩,這股逆風才會轉為支撐;若殖利率重返 3% 以上,逆風將進一步加劇。
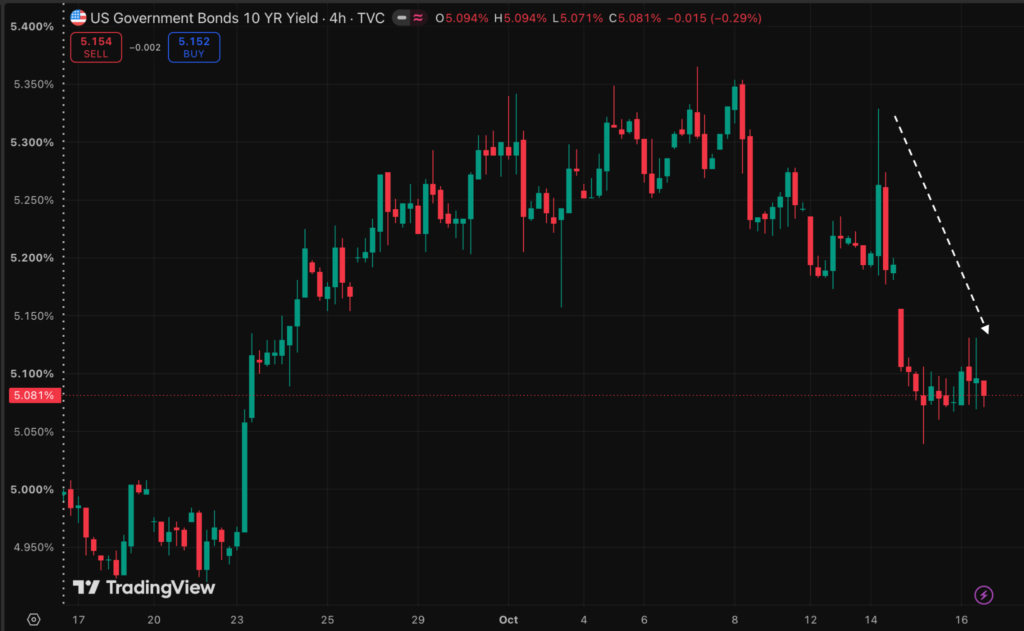
圖 10. 美國 10 年期公債殖利率(資料來源:TradingView)
本週展望
基本情境
比特幣以動能轉弱、槓桿倉位重新累積及機構 ETF 持續流出之姿進入本週,若整體風險偏好惡化,市場將面臨進一步下跌的風險。
我們預期 $81,300 將扮演週線區間的中軸,而非底部,且兩條路徑中偏空的可能性較高。比特幣落後於 AI 相關股票的跌勢,且與 Nasdaq-100 的 20 日相關係數達 0.78;若科技股再下一段,價格將在 10 月 28 日 FOMC 決議前跌破 $79,821,進入 $77,600 至 $80,400 的吸籌帶。
宏觀面無法提供抵銷:上週 TIPS 殖利率下滑,是因為風險偏好下降,而非通膨緩解。因此,任何上漲都必須仰賴現貨買盤支撐,而目前的 ETF 資金流與槓桿倉位均未能提供。由於 Fed 官員在 10 月 29 日前處於緘默期,決議前唯一能改變局面的宏觀變數是油價。
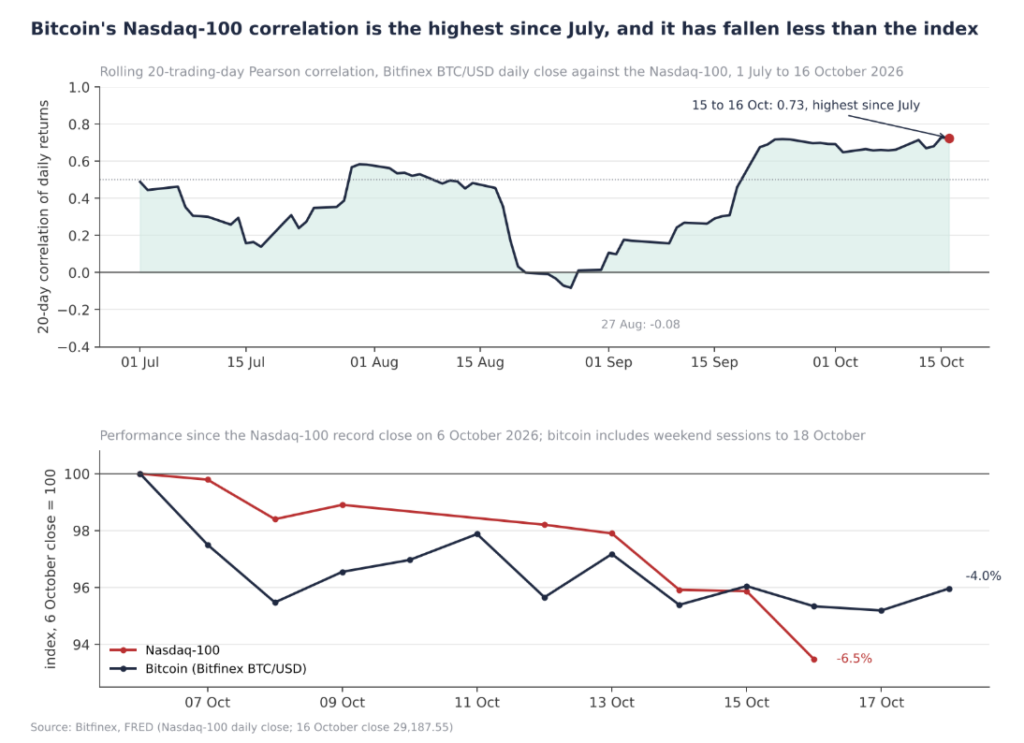
圖 11. 比特幣與 Nasdaq-100 的相關性升至 7 月以來最高,表現卻仍落後於該指數。
確認訊號
若 BTC 日線收盤跌破 $79,821,並伴隨多頭清算重啟及期貨 OI 維持高檔,將強化偏空情境。
ETF 資金持續流出、表觀需求為負以及現貨買盤疲弱,將進一步證明潛在需求仍不足以支撐復甦。
宏觀面方面,若美股持續疲弱,即便 10 年期 TIPS 殖利率維持在 2.8% 或以下,也將強化「殖利率走低並未轉化為更強風險偏好」的觀點。
失效訊號
若美股與亞洲半導體股出現反轉,使比特幣維持在 $81,300 至 $83,000 之間,並將考驗延後至 FOMC 當週,將強化偏空情境。
若收復 $84,400(使 ETF 持有者平均重回獲利),或 30 日淨表觀需求轉正,將顯示市場條件正在增強。
宏觀面方面,若 BTC 在 TIPS 殖利率進一步降至 2.5%、且股市企穩的同時走高,將顯示殖利率走低終究開始傳導至加密市場。
反之,若中東石油衝擊或 AI 類股急遽反彈導致資金撤出美債,將 TIPS 殖利率推回 3% 以上,或使 Fed 再升息的預期提前至 10 月 28 日(截至 10 月 17 日機率為 15.5%),下行風險可能加劇。若收盤跌破 $77,500 的真實市場均價,價格將下探 $76,000 及 $74,484 的短期持有者成本基礎。
觀察重點
美股,尤其是 AI 類股。Meta、Tesla 與 IBM 將於 10 月 21 日週三盤後公布財報,Netflix 則於週二公布。資本支出指引可能影響投資者續留美債或重返股市,進而牽動比特幣走向。
現貨比特幣
ETF 資金流,每日追蹤,並觀察價格能否收復 $84,400。
期貨未平倉合約與資金費率,評估槓桿倉位是否持續支撐價格,同時關注 10 月 30 日期權到期,最大痛點位於 $79,000。
美國經濟與能源數據:10 月 20 日週二公布 EIA 柴油價格與新屋開工;10 月 21 日週三公布石油庫存週報;10 月 22 日週四公布初領失業救濟金人數。
TIPS 殖利率 對照 S&P 500,每日追蹤,以判斷殖利率下滑反映的是金融條件改善,還是風險趨避情緒延續。