
代幣化、比特幣與資本市場的未來
從可生息抵押品到比特幣抵押信貸,首屆 The Future of Capital Markets 大會深入探討比特幣與代幣化資產如何逐步演進,成為更高效、更易參與且更緊密互聯的全球金融體系之基礎。
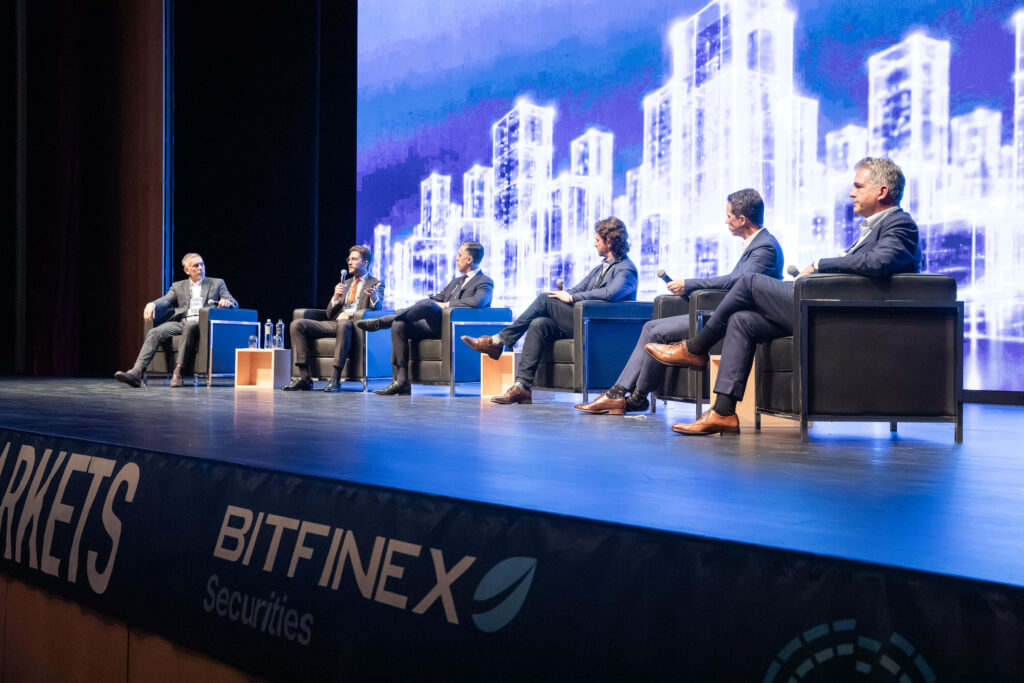
Bitfinex Securities 營運主管 Jesse Knutson 主持比特幣金庫公司專題討論。 過去十年,代幣化資產市場已成長為規模達數十億美元的產業,吸引全球多家頂尖金融機構入場。然而,與全球資本市場的體量相比,其規模仍微不足道。
10 月 22 日,在瑞士盧加諾舉行的首屆 The Future of Capital Markets 大會上,RWA.xyz 共同創辦人暨執行長 Adam Lawrence 指出,目前鏈上代幣化資產的價值約在 300 億至 400 億美元之間。他表示,若放在全球金融的格局中看,這個數字「幾乎可以視為零」。
這番觀察既點出了機會的規模,也呈現出貫穿當天會議的核心主題:代幣化資本市場的下一階段,關鍵不在於代幣化資產的數量,而在於這些資產能創造多少經濟價值。
本次活動由 Bitfinex Securities 與 Blockstream Capital Partners 聯合主辦,匯集來自世界各地的資產管理公司、比特幣金庫公司、金融機構、監管機關及基礎設施供應商。
十場專題討論中,話題從代幣化的實際應用,延伸至隨著比特幣日益融入全球金融體系,圍繞比特幣而建立、日趨多元的投資與融資結構。
代幣化不能只是「代表」一項資產
RWA.xyz 的數據顯示了代幣化資本目前的集中分布:美國公債位居市場首位,其次是私募信貸,而股票直到最近才躍升為重要類別。
Lawrence 區分了「在鏈上發行流通」與「僅在鏈上代表」的資產。受監管的證券可能仍仰賴發行人、發行文件或官方投資人名冊。真正的實務問題在於:投資人能拿這個代幣做什麼?
Bitfinex Securities 營運主管 Jesse Knutson 強調,自我託管是檢驗這個問題的重要環節。「我認為你應該要能提領它,」他說,「你應該要能自我託管它。如果這些都做不到,那還算是代幣化嗎?」
更高的掌控權並不等於不受限制的轉讓。Winston Taylor 的 Will Turner 指出,透過白名單機制,投資人可以將受監管證券存放在自己的錢包中,同時將轉讓對象限制為經驗證的參與者。
然而,技術無法為缺乏吸引力的底層投資標的創造需求。正如 Archax 執行長暨共同創辦人 Graham Rodford 所言:「把某樣東西代幣化,並不會讓它變成好產品。」全天候交易也不保證具備流動性。
CMCC Global 共同創辦人暨管理合夥人 Martin Baumann 認為,參與門檻、分銷管道與流動性是代幣化的主要優勢。他以 CREST 及 Liberty Bitcoin Accumulation(LBAF)基金為例,說明這是一種新的分銷管道,讓符合資格的投資人能以更低的投資金額參與,並可進行二級市場交易。
監管議題的討論聚焦於薩爾瓦多與阿斯塔納國際金融中心(AIFC)的監管環境,兩者皆為 Bitfinex Securities 的營運所在地。Bitfinex 與 Tether 全球監管事務主管 Giles Dixon 認為,有效的規範應著重於風險與結果,並為發行人提供一條超越實驗與監理沙盒的實際路徑。
因此,代幣化最有力的論據,並不在於為了上鏈而將現有產品搬上區塊鏈,而在於改善優質投資標的的發行、分銷、持有與轉讓方式。
可生息抵押品正是關鍵應用場景
可生息抵押品是代幣化最明確的應用場景之一。
交易公司通常需要存入資產作為衍生品部位的保證金,而且多半使用對交易者而言沒有任何收益的穩定幣。代幣化貨幣市場基金則提供了另一種選擇:抵押品在支撐交易活動的同時,仍能持續產生收益。
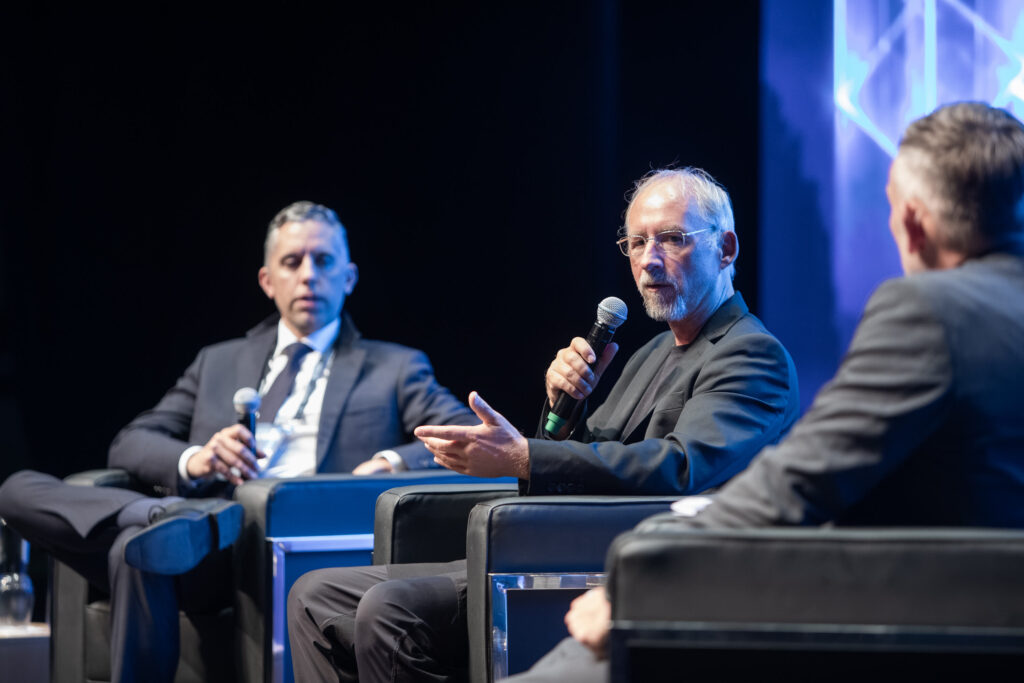
Adam Back 談代幣化固定收益與抵押品。
Franklin Templeton 的 Rafael Mastroberardino 提出了一個實際案例:目前已有對沖基金與做市商,將旗下 Franklin OnChain U.S. Government Money Fund 的基金權益(可透過 Benji 平台 取得)用作交易部位的抵押品。這些資產可以留在託管機構,持續賺取貨幣市場收益,而無需以不生息保證金的形式轉入交易所。
Blockstream 共同創辦人暨執行長 Adam Back 博士解釋了為何這一模式在衍生品市場中尤具價值。他指出,比特幣交易者或許對單獨投資貨幣市場基金興趣缺缺,但他們早已在永續合約交易平台投入大量抵押品。可生息工具因此能降低維持這些部位的成本。
正如 Lawrence 所說:「金融的本質就是融資。」一個代幣的價值,愈來愈取決於持有者下一步能拿它做什麼。
圍繞比特幣發展的新型金融結構
除了代幣化之外,The Future of Capital Markets 也探討了比特幣金庫公司、產息型證券及抵押借貸,如何為機構參與開闢新的管道。
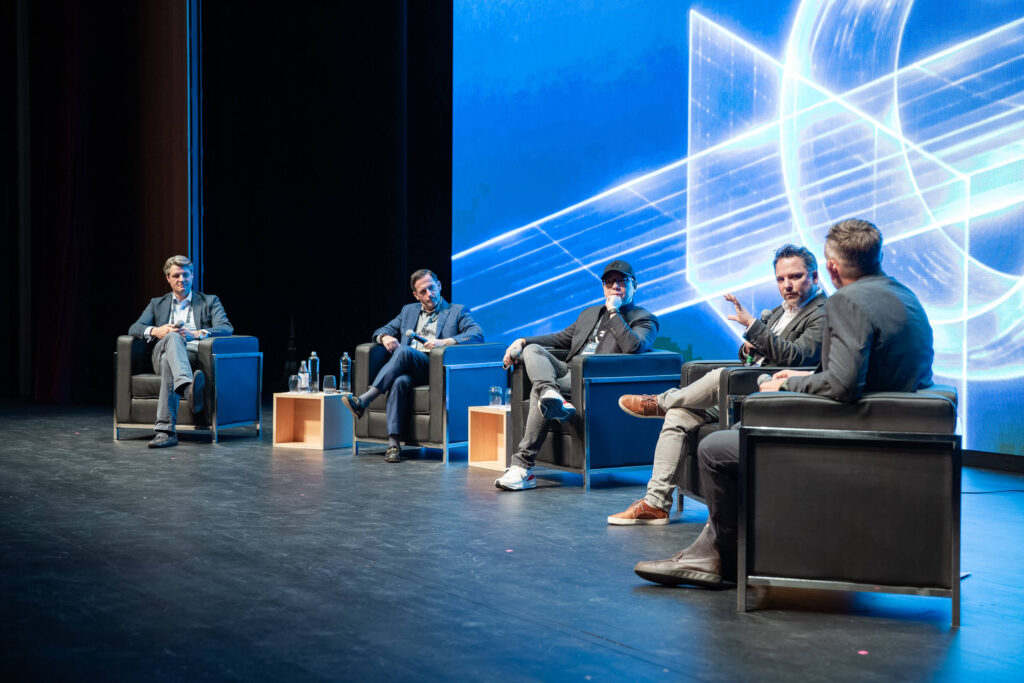
「全球代幣化」專題討論。
以高於資產淨值的溢價發行股票來購買比特幣,在溢價收窄或消失時效果便會減弱。這促使金庫公司轉而探索庫藏股回購、收購及優先股等方案。
Strive 執行長 Matt Cole 表示,該公司 SATA 優先股的流通名目金額,已從推出時的 2 億美元,在不到一年內增長至逾 14 億美元。談到機構對 Strive 優先證券的整體需求時,Cole 表示,投資人對比特幣的潛在上漲空間興趣不大:「他們就只是想要收益。」
BSTR 共同創辦人暨前策略長 Sean Bill 回憶,曾有一家公共退休基金從初步接觸比特幣到實際進行一筆小額投資,耗時整整兩年。在另一場專題討論中,Bill 提到,曾與退休基金討論的一個構想是:投資數位信貸,再以所產生的收益逐步建立比特幣曝險。他表示,這一做法獲得了「相當正面的回響」。
比特幣抵押借貸則是另一個機會,但仍深受 2022 年 Celsius、BlockFi 及其他加密借貸平台倒閉事件的影響。與會講者指出,期限錯配、未披露的再抵押(rehypothecation)以及抵押不足的放貸,是上一個週期的核心弱點。
較新的模式強調抵押品隔離、條款透明,以及對再抵押的限制。未來,證券化或許能讓退休基金與保險公司,在無需自行承作個別貸款的情況下,為多元化的比特幣抵押貸款池提供資金。機構採用程度,將取決於這些保障機制在壓力情境下的表現。
展望未來
The Future of Capital Markets 的討論顯示,產業正愈來愈聚焦於實際成果,包括更完善的分銷管道、更高的投資人參與度與掌控權、可生息抵押品,以及能適用於更廣泛投資授權範圍的比特幣融資結構。
要將這些機會轉化為更廣泛的採用,代幣化基金需要真實的需求與有效的二級市場。抵押品必須在法律上可執行,且在需要時可及時動用。同時,以比特幣為基礎的融資結構也必須證明其經濟模型具備可持續性。
Lawrence 的估算顯示,這個市場仍處於非常早期的階段。衡量進展的標準,最終不僅是上鏈資產的價值,更在於這些資產能否超越最初的發行端,真正投入生產性用途。
對 Bitfinex Securities 乃至整個產業而言,最終的機會在於讓資本對其持有者而言更易取得、更易轉移,也更具實用價值。